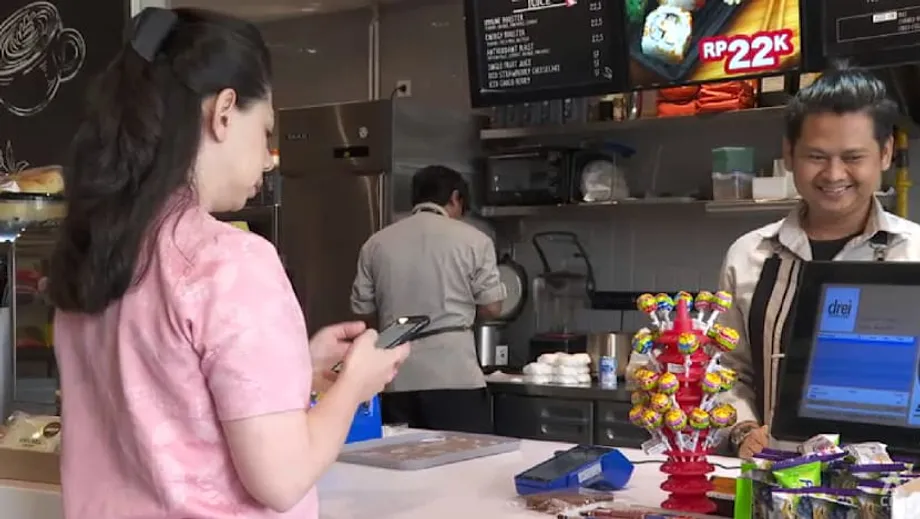
Tiêu chuẩn mã QR của Indonesia đang thay đổi cách người dân thanh toán
Trên khắp Indonesia, một ô vuông đen trắng nhỏ đang kết nối nền kinh tế tiền mặt với nền kinh tế số. Tiêu chuẩn Mã phản hồi nhanh Indonesia, thường được gọi là QRIS, đã trở thành phương thức thanh toán mặc định cho mọi thứ, từ một tô soto đến hóa đơn tại cửa hàng bách hóa. Được triển khai trên toàn quốc vào năm 2020, hệ thống hợp nhất thị trường vốn bị chia nhỏ giữa các ứng dụng ngân hàng và ví điện tử, bằng một mã QR mà bất kỳ ứng dụng tham gia nào cũng có thể quét. Mức độ phổ biến tăng vọt. Số giao dịch vượt 6 tỷ trong năm ngoái, còn số người dùng ước tính khoảng 57 triệu, cho thấy người Indonesia nhanh chóng đón nhận cách chuyển tiền đơn giản, chi phí thấp bằng điện thoại. Đà phát triển này đang làm thay đổi cán cân giữa các mạng lưới thẻ toàn cầu và hạ tầng thanh toán trong nước, đồng thời mang đến thêm lựa chọn cho thương nhân và người tiêu dùng.
Nội dung
- Tiêu chuẩn mã QR của Indonesia đang thay đổi cách người dân thanh toán
- QRIS hoạt động ra sao và vì sao phát triển nhanh
- Căng thẳng thương mại và tranh luận về chủ quyền số
- Từ Jakarta đến Johor và Tokyo, thanh toán bằng mã QR vươn ra nước ngoài
- Doanh nghiệp siêu nhỏ, nhỏ và vừa là trọng tâm: giảm chi phí, mở rộng phạm vi
- An ninh, gian lận và bảo đảm hệ thống vận hành liên tục
- Khả năng tương tác ngay từ khâu thiết kế, cùng bài học từ Ấn Độ và Trung Quốc
- Mã QR có thể đáp ứng những tham vọng lớn hơn của khu vực?
- Những điều cần theo dõi trong năm 2025
- Tóm tắt
QRIS được thiết kế để giải quyết một vấn đề thực tế. Trước khi có tiêu chuẩn này, thương nhân phải trưng nhiều mã QR, mỗi mã dành cho một ví điện tử hoặc đối tác ngân hàng. Người tiêu dùng phải chọn đúng ứng dụng tương ứng với từng mã. Ngân hàng Indonesia và các doanh nghiệp trong ngành đã thay thế sự bất tiện đó bằng một mã duy nhất, dùng được với nhiều ứng dụng và nhà cung cấp. Kết quả là chi phí giảm đối với doanh nghiệp nhỏ, phạm vi chấp nhận thanh toán được mở rộng, và thanh toán số trở nên dễ dàng như đưa tiền mặt, nhưng không có rủi ro phải mang theo tiền mặt hay cần đến thiết bị đầu cuối đắt tiền. Nhiều giao dịch không yêu cầu mức thanh toán tối thiểu, và tiền được chuyển nhanh vào tài khoản của thương nhân.
QRIS hoạt động ra sao và vì sao phát triển nhanh
Giao dịch QRIS diễn ra theo quy trình quét, xác nhận rồi thanh toán. Người mua mở ứng dụng ngân hàng di động hoặc ví điện tử, quét mã QRIS của thương nhân, kiểm tra số tiền rồi xác nhận thanh toán. Ở phía sau, các nhà cung cấp dịch vụ chuyển mạch được cấp phép và ngân hàng tham gia định tuyến giao dịch, sau đó chuyển tiền vào tài khoản thương nhân. Tiêu chuẩn này phù hợp với các quy cách mã QR quốc tế và được xây dựng để các nhà cung cấp trong nước có thể kết nối với nhau, sau thời gian cạnh tranh bằng những định dạng QR độc quyền. Khả năng tương tác là nền tảng cốt lõi. Điều này tạo ra hiệu ứng mạng lưới, lý giải vì sao khối lượng giao dịch tăng lên hàng tỷ khi người tiêu dùng nhận ra họ có thể thanh toán ở bất cứ đâu chỉ bằng một thao tác quét quen thuộc.
Chi phí có vai trò quan trọng trong việc thúc đẩy người dùng. Thanh toán bằng thẻ thường đòi hỏi thiết bị đầu cuối và mức chiết khấu thương nhân từ 2 đến 3%. QRIS chỉ cần một mã in cơ bản, còn phần lớn thương nhân chịu mức phí thấp hơn, khoảng 0,3%; nhiều tiểu thương không phải trả phí. Khoản chênh lệch này tích lũy đáng kể đối với chủ quán ăn bình dân và tiểu thương ở chợ vốn có biên lợi nhuận mỏng. Tiền có thể được chuyển nhanh hơn quy trình xử lý thẻ truyền thống, giúp doanh nghiệp nhỏ xoay vòng vốn. Những lợi ích thiết thực này, cùng với hoạt động truyền thông mạnh mẽ của Ngân hàng Indonesia, đã tạo dựng niềm tin và thói quen sử dụng.
Nghiên cứu học thuật về giai đoạn triển khai trong đại dịch COVID-19 cho thấy chính sách của ngân hàng trung ương và cảm nhận về rủi ro dịch bệnh đều ảnh hưởng đến ý định sử dụng QRIS. Tín hiệu chính sách, bao gồm quy định rõ ràng và hoạt động phổ biến thông tin cho công chúng, đã giúp các hộ gia đình và thương nhân thử thanh toán không tiếp xúc, hình thành thói quen vẫn được duy trì ngay cả khi việc đi lại trở lại bình thường. Sự thay đổi này cho thấy các lựa chọn về thiết kế và quản trị, chứ không chỉ công nghệ, định hình hành vi người tiêu dùng trên quy mô lớn.
Căng thẳng thương mại và tranh luận về chủ quyền số
Tăng trưởng nhanh đã đưa QRIS vào các cuộc tranh luận địa chính trị. Mỹ coi QRIS là rào cản thương mại trong Báo cáo Ước tính Thương mại Quốc gia năm 2025, lập luận rằng việc triển khai hệ thống hạn chế khả năng tiếp cận của doanh nghiệp nước ngoài và làm giảm tính minh bạch, bên cạnh mạng lưới thẻ trong nước của Indonesia (GPN). Đánh giá này được đưa ra trong bối cảnh có đe dọa áp thuế 32% lên hàng hóa Indonesia, biện pháp sau đó được tạm hoãn để tiến hành đàm phán. Chỉ trích tập trung vào khả năng tiếp cận thị trường và quản trị, trong khi các cơ quan quản lý Indonesia nhấn mạnh hệ thống cởi mở trong khuôn khổ quy định trong nước, các liên kết xuyên biên giới đang được mở rộng và lợi ích của việc xử lý thanh toán nội địa trên hạ tầng trong nước.
Với các quan chức Indonesia và nhiều nhà kinh tế, câu chuyện không chỉ là sự tiện lợi mà còn là khả năng chống chịu. Xử lý thanh toán bán lẻ trong nước ngay tại nội địa có thể giúp giảm phí, bảo vệ dữ liệu giao dịch và giảm rủi ro trước biến động tiền tệ khi các khoản thanh toán được quyết toán bằng cặp tiền tệ địa phương. Các ngân hàng vẫn phát hành và chấp nhận thẻ Visa, Mastercard; những mạng lưới này vẫn được ưu tiên cho nhiều giao dịch quốc tế. Theo cách nhìn này, QRIS bổ trợ chứ không thay thế các hạ tầng hiện có, đồng thời mở rộng lựa chọn cho người tiêu dùng và thương nhân.
Thống đốc Ngân hàng Indonesia mô tả chiến lược này là thiết kế toàn cầu, triển khai tại địa phương. Perry Warjiyo, Thống đốc Ngân hàng Indonesia, nhấn mạnh tiêu chuẩn này dựa trên các khuôn khổ được công nhận nhưng được điều chỉnh để phục vụ các mục tiêu quốc gia về tài chính toàn diện và hiệu quả.
QRIS được xây dựng dựa trên các khuôn khổ quốc tế nhưng được điều chỉnh phù hợp với nhu cầu của Indonesia, đóng vai trò quan trọng trong số hóa, tài chính toàn diện và nâng cao hiệu quả kinh tế.
Quan điểm của chính phủ kết hợp mong muốn đạt chủ quyền số với tinh thần sẵn sàng hợp tác. Các cơ quan quản lý cho biết doanh nghiệp quốc tế có thể tham gia hệ sinh thái nếu đáp ứng các nghĩa vụ phục vụ lợi ích công cộng như doanh nghiệp trong nước. Sự cân bằng này phản ánh xu hướng rộng hơn trên khắp Đông Nam Á: xử lý ngày càng nhiều khoản thanh toán bán lẻ trong nước, đồng thời cho phép kết nối xuyên biên giới để hỗ trợ du lịch và thương mại.
Từ Jakarta đến Johor và Tokyo, thanh toán bằng mã QR vươn ra nước ngoài
QRIS không còn chỉ là tiêu chuẩn trong nước. Indonesia đã kết nối hệ thống QR của mình với các đối tác tại Malaysia, Thái Lan và Singapore, để khách Indonesia có thể quét mã ở nước ngoài bằng ứng dụng sẵn có, còn du khách có thể thanh toán tại Indonesia bằng ứng dụng của họ. Lợi ích rất rõ ràng: du khách dùng ứng dụng quen thuộc, thương nhân nhận tiền bằng nội tệ và giao dịch được quyết toán bằng cặp tiền tệ địa phương mà không cần chuyển đổi qua hệ thống thẻ. Với các thương nhân nhỏ gần khu du lịch, điều này mở ra một nhóm khách hàng mới mà không cần thiết bị mới hay thay đổi giá cả.
Tháng 8 năm 2025, Ngân hàng Indonesia và các đối tác Nhật Bản triển khai giai đoạn đầu chấp nhận QRIS tại Nhật Bản. Người dùng Indonesia có thể thanh toán tại một số thương nhân được chọn bằng cách quét mã JPQR Global của Nhật thông qua ứng dụng trong nước của các ngân hàng lớn và ví điện tử. Kế hoạch là mở rộng phạm vi thương nhân và triển khai thêm các luồng thanh toán hai chiều nhằm hỗ trợ du lịch và hoạt động kinh doanh của doanh nghiệp nhỏ giữa hai nước. Nỗ lực này quy tụ hiệp hội hệ thống thanh toán Indonesia và các tổ chức trong ngành Nhật Bản dưới sự giám sát của cơ quan quản lý.
Indonesia cũng đang thử nghiệm kết nối với Trung Quốc. Một chương trình thí điểm do UnionPay International và các nhà cung cấp dịch vụ chuyển mạch Indonesia dẫn dắt cho phép một số người dùng thanh toán tại các thương nhân tham gia ở mỗi nước bằng ứng dụng trong nước. Điểm cốt lõi là quyết toán bằng nội tệ: nhân dân tệ tại Trung Quốc và rupiah tại Indonesia, giúp giảm các bước và chi phí chuyển đổi. Chương trình nằm dưới sự giám sát của ngân hàng trung ương hai nước và dự kiến được mở rộng sau khi hoàn tất thử nghiệm.
Filianingsih Hendarta, Phó Thống đốc Ngân hàng Indonesia, cho biết công tác chuẩn bị cho kết nối với Trung Quốc đã tiến triển đáng kể, các hạng mục kỹ thuật và kinh doanh đang được hoàn thiện để triển khai.
Hợp tác mở rộng QRIS tại Trung Quốc đang tiến triển tích cực; các thỏa thuận đã được ký kết để hoàn tất những sắp xếp về kinh doanh, kỹ thuật và vận hành, bảo đảm triển khai suôn sẻ.
Các kết nối này hướng tới việc giúp những chuyến đi thông thường, chi tiêu của sinh viên và các giao dịch mua sắm nhỏ xuyên biên giới dễ dàng như thanh toán trong nước. Dữ liệu từ các thành phố biên giới cho thấy du khách trẻ Malaysia tại những nơi như Batam đã bắt đầu mặc định sử dụng mã QR để thanh toán. Nếu kết nối được mở rộng trên quy mô lớn tới các thị trường như Ấn Độ, Saudi Arabia, Nhật Bản và Hàn Quốc, mã QR có thể trở thành hạ tầng phổ biến cho các khoản thanh toán giá trị nhỏ ở phần lớn châu Á.
Doanh nghiệp siêu nhỏ, nhỏ và vừa là trọng tâm: giảm chi phí, mở rộng phạm vi
Tác động rõ nét nhất của QRIS nằm ở các doanh nghiệp siêu nhỏ, nhỏ và vừa. Hiện Indonesia có hàng chục triệu điểm bán chấp nhận QRIS, phần lớn là doanh nghiệp siêu nhỏ, nhỏ và vừa. Với tiểu thương, mã QR in sẵn thay thế thiết bị thanh toán tại quầy và liên kết trực tiếp với tài khoản ngân hàng hoặc ví điện tử. Tiền về nhanh, đối soát đơn giản và giảm nguy cơ mất trộm khi xử lý tiền mặt. Phí thấp hơn so với thanh toán thẻ giúp việc chấp nhận thanh toán số trở nên khả thi với những người bán trước đây chỉ muốn nhận tiền mặt. Sự kết hợp này đang thay đổi hoạt động kinh doanh hằng ngày, từ quầy trái cây ở Makassar đến cửa hàng batik tại Solo.
QRIS cũng hỗ trợ tài chính toàn diện bằng cách khuyến khích các doanh nghiệp phi chính thức tham gia hệ thống tài chính chính thức. Dữ liệu giao dịch mới giúp bên cho vay đánh giá rủi ro của tiểu thương không có tài sản thế chấp hoặc lịch sử tín dụng. Các dịch vụ mở rộng của tiêu chuẩn này, bao gồm chuyển tiền qua mã QR và nạp hoặc rút tiền mặt tại các đại lý, giúp người sống xa chi nhánh chuyển tiền và thanh toán. Trong đại dịch, nhiều hộ gia đình và tiểu thương đã thử QR vì cách dùng đơn giản và giảm tiếp xúc, rồi tiếp tục duy trì thói quen đó.
Tác động kinh tế vĩ mô thể hiện rõ qua các số liệu tăng trưởng. Dữ liệu ngành đến năm 2024 cho thấy mức tăng trưởng giao dịch hằng năm vượt 200% trong một số tháng, số người dùng vượt 50 triệu và số thương nhân vượt 33 triệu. Các nhà phân tích liên hệ đà tăng này với hạ tầng thanh toán ổn định, các chiến dịch phổ biến kiến thức đều đặn và tỷ lệ người sở hữu điện thoại thông minh ngày càng cao. Khi mức độ sử dụng tăng, chi tiêu du lịch cũng dễ được ghi nhận dưới dạng số hơn, qua đó có thể thúc đẩy kinh tế địa phương tại các điểm đến thu hút du khách trong khu vực.
An ninh, gian lận và bảo đảm hệ thống vận hành liên tục
Mở rộng bất kỳ hạ tầng thanh toán thời gian thực nào cũng đi kèm rủi ro. Người Indonesia ngày càng lo ngại về lừa đảo, và chỉ một tỷ lệ nhỏ cho biết họ cảm thấy mình không thể trở thành nạn nhân của gian lận. Các ngân hàng và công ty thanh toán đang chạy đua triển khai xác minh danh tính chặt chẽ hơn và chấm điểm gian lận theo thời gian thực, đôi khi ứng dụng học máy. Chia sẻ thông tin tình báo về gian lận có thể giúp phát hiện các mô hình đáng ngờ giữa nhiều tổ chức. Điều phối tập trung rất quan trọng để giao dịch chuyển tiền rủi ro cao có thể nhanh chóng bị chặn hoặc chuyển hướng trước khi tiền rời khỏi hệ thống.
Độ tin cậy cũng là một thách thức khi khối lượng giao dịch tăng vọt. Tỷ trọng giao dịch liên ngân hàng ngày càng lớn, làm tăng vai trò của hạ tầng chuyển mạch và quyết toán quốc gia. Sự tập trung này khiến việc quản lý công suất và phòng thủ an ninh mạng trở nên quan trọng hơn. Các cơ quan quản lý đã điều chỉnh mức chiết khấu thương nhân để bảo vệ người bán nhỏ, đồng thời cập nhật quy định khi QRIS trở thành phương thức thanh toán mặc định tại quầy. Đầu tư vào hệ thống dự phòng, kiểm thử tải và quy trình xử lý khiếu nại rõ ràng sẽ quyết định mức độ tin cậy khi QRIS mở rộng ra nước ngoài và xử lý các trường hợp sử dụng phức tạp hơn.
Các chuyên gia nêu ra một khuôn khổ đơn giản để tăng trưởng an toàn: tuân thủ nhằm bảo đảm quy định rõ ràng, an ninh mạng theo kịp các mối đe dọa, bảo vệ người tiêu dùng thuận tiện, phối hợp xuyên biên giới để thống nhất tiêu chuẩn, và hợp tác giữa ngân hàng, công ty công nghệ tài chính cùng cơ quan thực thi pháp luật. Những yếu tố này giúp giảm sự đánh đổi giữa tốc độ và an toàn, đồng thời tăng khả năng chống chịu của hệ thống trước các cú sốc.
Khả năng tương tác ngay từ khâu thiết kế, cùng bài học từ Ấn Độ và Trung Quốc
Thành công của QRIS không nằm ở một công nghệ mới lạ mà ở việc tiêu chuẩn hóa. Trước năm 2020, hệ thống mã QR của Indonesia giống như một mảnh ghép chắp vá. Mỗi ví điện tử hoặc ngân hàng vận hành mã riêng và mạng lưới chấp nhận thanh toán riêng. QRIS thay thế tình trạng đó bằng một định dạng chung mà mọi ứng dụng được cấp phép đều có thể quét và mọi mã của thương nhân được phê duyệt đều có thể chấp nhận. Cách tiếp cận này gợi nhớ thành công của UPI tại Ấn Độ, nơi mô hình do cơ quan quản lý dẫn dắt buộc các ứng dụng và ngân hàng cạnh tranh phải tương tác với nhau. Kinh nghiệm của Trung Quốc khởi đầu theo hướng khác, với các siêu ứng dụng tư nhân đi đầu, sau đó cơ quan quản lý thúc đẩy tiêu chuẩn hóa và định tuyến nhiều giao dịch hơn qua hạ tầng quốc gia. Indonesia kết hợp kinh nghiệm của cả hai, ưu tiên tài chính toàn diện và chi phí thấp, đồng thời duy trì các điểm kết nối với đối tác toàn cầu.
QRIS cũng tồn tại song song với các hạ tầng thanh toán khác. Chuyển khoản bán lẻ trong nước qua ngân hàng được thực hiện bằng các hệ thống như BI-FAST, trong khi công việc phát triển đồng rupiah số cho các trường hợp sử dụng bán buôn vẫn tiếp diễn nhằm hiện đại hóa hoạt động quyết toán cốt lõi. Mục tiêu không phải thay thế đồng rupiah hay mạng lưới thẻ, mà là kết hợp QRIS vào một hệ thống rộng hơn, nơi mỗi hạ tầng phát huy thế mạnh và có thể kết nối với các đối tác nước ngoài. Quản trị rõ ràng và tiêu chuẩn kỹ thuật mở giúp duy trì khả năng triển khai các trường hợp sử dụng mới mà không làm phân mảnh trải nghiệm người dùng.
Động lực hành vi cũng rất quan trọng. Nghiên cứu khảo sát trong đại dịch cho thấy cảm nhận về tầm quan trọng của chính sách ngân hàng trung ương và mong muốn tránh rủi ro sức khỏe là những động lực mạnh nhất khiến người dân thử QRIS, vượt lên trên các yếu tố thường thấy trong việc tiếp nhận công nghệ. Hoạt động truyền thông, hướng dẫn thương nhân tham gia và quy trình đơn giản giúp biến việc dùng thử thành thói quen. Khi mạng lưới đạt tới số lượng địa điểm thanh toán đủ lớn, sự tiện lợi bắt đầu tự thúc đẩy mức độ phổ biến.
Mã QR có thể đáp ứng những tham vọng lớn hơn của khu vực?
Một số nhà hoạch định chiến lược nhìn thấy bài học từ QRIS dành cho các nước muốn tăng quyền tự chủ tài chính. Các mạng lưới thẻ và hệ thống nhắn tin SWIFT đang chi phối thanh toán xuyên biên giới. Những nền tảng này vẫn sẽ đóng vai trò trung tâm với các giao dịch giá trị lớn. Tuy nhiên, kết nối QR bán lẻ mang đến một cách tiếp cận khác cho các khoản thanh toán tiêu dùng giá trị nhỏ. Nếu một nhóm quốc gia chuẩn hóa và kết nối hệ thống QR của mình, họ có thể định tuyến chi tiêu của du khách và tiểu thương qua hạ tầng trong nước, với quyết toán bằng nội tệ. Cách làm này giảm chi phí, hạn chế trở ngại do chuyển đổi ngoại tệ và giữ lại nhiều dữ liệu hơn trong nước. Ý tưởng này phù hợp với các dự án đang được triển khai tại châu Á nhằm kết nối các hệ thống thanh toán tức thời, cũng như những thử nghiệm quyết toán bằng tiền kỹ thuật số giữa các ngân hàng trung ương.
Mô hình của Indonesia cho thấy cần những gì để đạt mục tiêu đó: tiêu chuẩn có khả năng tương tác, sự dẫn dắt của ngân hàng trung ương và một hệ sinh thái sẵn sàng thống nhất quy tắc trong khi vẫn cạnh tranh về dịch vụ. Nếu có thêm nhiều nền kinh tế áp dụng cách tiếp cận tương tự và bảo đảm kết nối hai chiều, khu vực có thể xây dựng một mạng lưới hạ tầng QR bổ trợ, chứ không thay thế, các mạng lưới toàn cầu vốn vẫn xử lý dòng tài chính bán buôn.
Những điều cần theo dõi trong năm 2025
Một số dấu mốc sẽ cho thấy QRIS có thể tiến xa đến đâu. Thứ nhất là tốc độ mở rộng tại Nhật Bản và quy mô chương trình thí điểm kết nối với Trung Quốc, bao gồm phạm vi thương nhân và tỷ lệ giao dịch được quyết toán bằng cặp tiền tệ địa phương. Thứ hai là kết quả đàm phán thương mại với Mỹ và mọi điều chỉnh quy định tiếp cận dành cho nhà cung cấp nước ngoài, có thể ảnh hưởng đến mức độ kết nối của các nước khác với QRIS. Thứ ba là nỗ lực thu hẹp khoảng cách về mức độ sử dụng giữa các tỉnh của Indonesia, để khu vực phía đông quần đảo bắt kịp mạng lưới thương nhân dày đặc tại Java. Thứ tư là mức độ hoàn thiện của các biện pháp phòng chống gian lận, giải quyết tranh chấp và bảo đảm độ tin cậy dịch vụ trong mùa cao điểm du lịch. Cuối cùng là sự cân bằng giữa mức phí thấp cho thương nhân và nguồn đầu tư cần thiết để duy trì khả năng chống chịu của hạ tầng chuyển mạch và quyết toán quốc gia khi số giao dịch tăng lên hàng chục tỷ.
Tóm tắt
- QRIS hợp nhất thanh toán bằng mã QR tại Indonesia vào năm 2020, góp phần thúc đẩy số giao dịch vượt 6 tỷ trong năm ngoái và số người dùng ước tính đạt 57 triệu.
- Phí thấp và cách thiết lập đơn giản khiến QRIS hấp dẫn với các doanh nghiệp siêu nhỏ, nhỏ và vừa; hàng chục triệu thương nhân trên cả nước đã tham gia.
- Mỹ coi QRIS là rào cản thương mại, dù đàm phán vẫn đang tiếp diễn và các mạng lưới thẻ vẫn phục vụ giao dịch quốc tế.
- Thanh toán xuyên biên giới đã kết nối Indonesia với Malaysia, Thái Lan và Singapore; hệ thống vừa triển khai bước đầu tại Nhật Bản, đồng thời đang thí điểm tại Trung Quốc với quyết toán bằng nội tệ.
- Lãnh đạo Ngân hàng Indonesia cho biết QRIS tuân theo các khuôn khổ quốc tế, đồng thời phục vụ các mục tiêu quốc gia về tài chính toàn diện, hiệu quả và khả năng chống chịu.
- An ninh và độ tin cậy vẫn là ưu tiên; ngành đang hướng tới tăng cường xác minh danh tính, chia sẻ thông tin tình báo về gian lận và chấm điểm rủi ro theo thời gian thực.
- Các nhà phân tích nhận định kết nối QR là hạ tầng thiết thực cho thanh toán bán lẻ trên khắp châu Á, bổ trợ chứ không thay thế các mạng lưới toàn cầu.