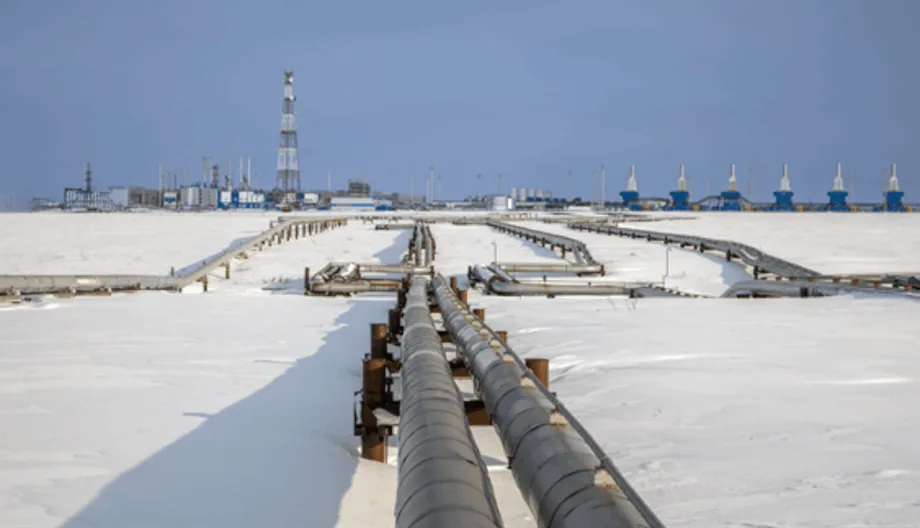
Vì sao đường ống này quan trọng vào lúc này
Nga và Trung Quốc vừa công bố bước tiến mới hướng tới xây dựng một tuyến kết nối khí đốt tự nhiên có thể vẽ lại một phần bản đồ năng lượng toàn cầu. Dự án Sức mạnh Siberia 2, thường được viết tắt là PoS2, sẽ vận chuyển tới 50 tỷ mét khối khí mỗi năm từ các mỏ của Nga tới miền bắc Trung Quốc qua Mông Cổ. Gazprom, tập đoàn khí đốt quốc doanh của Nga, gọi biên bản ghi nhớ xây dựng tuyến đường ống là ràng buộc về mặt pháp lý và cho biết thiết kế có tuổi thọ 30 năm. Trung Quốc chưa công bố thông tin tương ứng, và hai bên vẫn cần chốt giá, phương án tài chính và lịch xây dựng. Dù vậy, tín hiệu đã rõ. Moskva muốn chuyển lượng khí đốt Tây Siberia bị mắc kẹt sang phía đông sau khi châu Âu cắt giảm nhập khẩu kể từ cuộc xâm lược Ukraine năm 2022. Bắc Kinh sẵn sàng cân nhắc nhập thêm khí đốt Nga qua đường ống, nhiều khả năng với giá chiết khấu, theo những điều khoản phù hợp với chiến lược rộng lớn hơn của nước này.
Nội dung
- Vì sao đường ống này quan trọng vào lúc này
- Dự án sẽ xây dựng những gì
- Vị trí trong nguồn cung hiện tại
- Bên nào có lợi thế đàm phán
- Điểm nóng trừng phạt và phản ứng toàn cầu
- Tác động đối với thương mại LNG
- Vai trò của Mông Cổ và tính toán trong khu vực
- Khí hậu và nhu cầu dài hạn
- Tính khả thi và tiến độ
- Những điều cần biết
Những con số được nêu ra rất lớn. Nếu PoS2 đi vào hoạt động vào khoảng đầu những năm 2030, lượng khí đốt Nga vận chuyển bằng đường ống tới Trung Quốc có thể vượt 100 tỷ mét khối mỗi năm khi cộng với tuyến Sức mạnh Siberia hiện có và tuyến Viễn Đông. Con số này sẽ tương đương hơn một phần năm nhu cầu khí đốt dự kiến của Trung Quốc trong giai đoạn đó. Đường ống sẽ chuyển hướng lượng khí từng cấp cho châu Âu, nơi trước chiến tranh nhập khẩu tới 180 tỷ mét khối mỗi năm. Hiện nay, lượng khí đốt Nga nhập khẩu qua đường ống của châu Âu chỉ còn một phần nhỏ so với mức đỉnh đó. Tuyến đường ống thứ hai nối Nga với Trung Quốc sẽ đánh dấu bước chuyển hướng năng lượng lâu dài của Moskva và mở ra một kỷ nguyên mới, trong đó châu Á là trung tâm của hoạt động thương mại khí đốt.
Sự dịch chuyển tiềm tàng này mang sức nặng chính trị. Các chính phủ phương Tây đã tìm cách bóp nghẹt nguồn thu năng lượng của Điện Kremlin nhằm hạn chế năng lực chiến tranh của Moskva. Một đường ống mới tới Trung Quốc với tuổi thọ dài sẽ làm giảm sức ép đó bằng cách tạo cho Nga một đầu ra ổn định. Thỏa thuận cũng xuất hiện khi các bên mua Trung Quốc tiếp nhận những chuyến hàng từ dự án LNG Bắc Cực 2 đang bị trừng phạt, một thách thức trực tiếp đối với việc thực thi lệnh trừng phạt của Mỹ. Với Bắc Kinh, khí đốt qua đường ống được bảo đảm theo những điều khoản có lợi mang lại an ninh năng lượng và thêm sức mặc cả trên thị trường khí thiên nhiên hóa lỏng (LNG). Với Washington và các đối tác, dự án làm tăng nguy cơ các lệnh trừng phạt mất tác dụng, đồng thời tái định hình dòng chảy LNG toàn cầu.
Dự án sẽ xây dựng những gì
PoS2 được thiết kế để vận chuyển khí đốt từ bán đảo Yamal qua Nga và Mông Cổ tới miền bắc Trung Quốc. Mông Cổ sẽ là hành lang trung chuyển, một tuyến đường mà trước đây Bắc Kinh thận trọng xem xét nhưng giờ có vẻ sẵn sàng chấp nhận. Công suất dự kiến là 50 tỷ mét khối mỗi năm, gần bằng mức trước chiến tranh của tuyến Nord Stream 1 đưa khí đốt vào Đức. Các lãnh đạo Gazprom từng đề cập khả năng có chuyến khí đầu tiên vào khoảng năm 2030, dù mốc thời gian này phụ thuộc vào thỏa thuận thương mại cuối cùng, việc huy động xây dựng và sự chấp thuận của Trung Quốc đối với các kết nối đường ống hạ nguồn trong nước.
Tuyến mới sẽ song hành với Sức mạnh Siberia 1, bắt đầu cung cấp khí đốt cho vùng đông bắc Trung Quốc vào cuối năm 2019 và đang tăng dần lên 38 tỷ mét khối mỗi năm, với mức tăng đã thỏa thuận lên 44 tỷ mét khối. Nga cũng thúc đẩy tuyến Viễn Đông tới bờ biển đông bắc Trung Quốc. Tổng hợp các tuyến này sẽ nâng doanh số khí đốt của Nga tại Trung Quốc lên mức tương đương lượng xuất khẩu khí đốt qua đường ống của Nga trước chiến tranh tới từng nước châu Âu, dù tổng lượng vẫn thấp hơn mức Gazprom từng bán cho toàn Liên minh châu Âu. Điểm khác biệt chính nằm ở giá cả và lợi nhuận. Trước đây, doanh số tại châu Âu thường mang lại lợi nhuận cao hơn. Việc vận chuyển khí đốt tới Trung Quốc trên những quãng đường dài, cộng với chi phí trung chuyển mới và chi phí đường ống nội địa Trung Quốc, nhiều khả năng sẽ khiến giá thực thu của Moskva thấp hơn.
Vị trí trong nguồn cung hiện tại
Trung Quốc mua khí đốt từ nhiều nguồn khác nhau. Nước này nhập khẩu khí qua đường ống từ Trung Á, đặc biệt là Turkmenistan, và từ Myanmar. Trung Quốc cũng là nước nhập khẩu LNG lớn nhất thế giới, tiếp nhận hàng từ Qatar, Australia và các nhà sản xuất khác, trong khi sản lượng trong nước tăng nhanh nhờ các doanh nghiệp quốc doanh khai thác những mỏ mới và nâng cao hiệu suất thu hồi. Năm 2024, sản lượng khí đốt nội địa Trung Quốc vượt 240 tỷ mét khối, nhập khẩu LNG đạt mức cao, còn nhập khẩu qua đường ống cũng đáng kể. Chính sách của Bắc Kinh là cân đối LNG, khí đốt qua đường ống, sản lượng trong nước, than đá và các nguồn phi hóa thạch để kiểm soát chi phí và giảm nguy cơ phụ thuộc vào bất kỳ nhà cung cấp đơn lẻ nào.
Tuyến đường bộ qua Mông Cổ sẽ giảm mức độ phụ thuộc vào các điểm nghẽn hàng hải như eo biển Malacca, nơi tàu chở LNG đi qua vùng biển đông đúc và đối mặt với rủi ro hàng hải. Đường ống trên đất liền có thể cung cấp lượng khí nền ổn định cho việc sưởi ấm đô thị và hoạt động công nghiệp ở miền bắc Trung Quốc, nơi nhu cầu tăng vọt vào mùa đông. Tuy vậy, LNG là nguồn bổ sung linh hoạt khi thời tiết trở lạnh đột ngột, còn sản lượng trong nước và than đá vẫn quan trọng đối với an ninh năng lượng. PoS2 sẽ bổ sung thêm một lựa chọn vào cơ cấu vốn đã đa dạng của Trung Quốc, thay vì thay thế hoàn toàn các nguồn khác.
Bên nào có lợi thế đàm phán
Giá cả là trọng tâm của cuộc đàm phán. Các lãnh đạo Nga đã thúc đẩy dự án đường ống này suốt nhiều năm, nhất là sau khi doanh số tại châu Âu sụp đổ. Trung Quốc không vội vàng. Các bên mua ở Bắc Kinh có nhiều lựa chọn thay thế, từ hợp đồng LNG dài hạn đến đường ống từ Trung Á và nguồn cung trong nước đang tăng. Điều này giúp Trung Quốc có lợi thế chờ đợi để yêu cầu giá thấp hơn và điều khoản linh hoạt hơn. Các thông tin trong quá trình đàm phán cho biết Trung Quốc muốn giá gần với mức giá nội địa được trợ cấp của Nga, đồng thời muốn có quyền nhận ít hơn công suất tối đa nếu nhu cầu giảm. Quan chức Nga muốn có cam kết mua tối thiểu hoặc thanh toán theo hợp đồng để bảo đảm chi phí vốn.
Rủi ro đối với Moskva là sự tập trung khách hàng. Một bên mua khổng lồ duy nhất có thể sử dụng sức mạnh thị trường trong các đợt xem xét giá và điều chỉnh lịch nhận hàng. Rủi ro đối với Bắc Kinh là bị ràng buộc. Hợp đồng đường ống cố định kéo dài hàng thập niên và có thể còn hiệu lực sau khi nhu cầu khí đốt của Trung Quốc đạt đỉnh, nếu hiệu quả năng lượng, năng lượng tái tạo, điện hạt nhân và lưu trữ phát triển nhanh hơn dự kiến. Một yếu tố phức tạp khác là đồng tiền thanh toán. Các lãnh đạo Gazprom cho biết giao dịch hiện nay được chia giữa nhân dân tệ và rúp. Nếu PoS2 áp dụng mô hình đó, hoạt động thương mại năng lượng sẽ tiếp tục dịch chuyển ra ngoài hệ thống đồng đô la. Điều này giúp cả hai nước giảm mức độ phơi nhiễm trước các lệnh trừng phạt, nhưng vẫn có thể khiến ngân hàng và doanh nghiệp Trung Quốc vướng các hình phạt tài chính nếu Washington mở rộng trừng phạt thứ cấp.
Trung Quốc cũng quan tâm đến khả năng linh hoạt ngay trong thị trường nội địa. Nhu cầu ở miền bắc có tính mùa vụ cao. Tăng trưởng công nghiệp đang chậm lại ở một số khu vực, còn một số tỉnh ven biển có thể chuyển đổi giữa khí đốt, than đá và năng lượng tái tạo tùy theo giá. Các nhà đàm phán Trung Quốc nhiều khả năng sẽ tìm kiếm sự linh hoạt về lượng khí theo mùa và quyền bán lại các chuyến hàng LNG khi giá cả thuận lợi. Nga muốn có lượng khí tiêu thụ ổn định quanh năm để tối đa hóa công suất sử dụng đường ống. Mâu thuẫn cốt lõi đó sẽ định hình hợp đồng cuối cùng.
Điểm nóng trừng phạt và phản ứng toàn cầu
Các chính phủ phương Tây đang tìm cách hạn chế nguồn thu năng lượng của Nga, vốn tài trợ một phần lớn ngân sách Moskva trước chiến tranh. Mỹ đã áp lệnh trừng phạt lên dự án LNG Bắc Cực 2 và một số tàu chở dầu cùng mạng lưới hậu cần của Nga. Quan chức ở Washington cũng đã thảo luận việc kêu gọi các đối tác Nhóm Bảy áp thuế diện rộng lên hoạt động mua dầu Nga của Trung Quốc và Ấn Độ. Châu Âu cam kết ngừng nhập khẩu khí đốt Nga qua đường ống vào năm 2027 và đã thay thế phần lớn nguồn cung bằng LNG từ Mỹ, Qatar và các nước khác. Một đường ống mới của Nga sang Trung Quốc có thể duy trì nguồn thu của Moskva ngay cả khi châu Âu rút lui.
Việc Trung Quốc gần đây tiếp nhận các chuyến hàng LNG Bắc Cực 2 nhấn mạnh những bất đồng này. Các chuyến hàng do đội tàu đổi tên và đổi cờ vận chuyển đã thử thách giới hạn thực thi trừng phạt. Với Bắc Kinh, an ninh năng lượng là ưu tiên hàng đầu và nguồn cung Nga giá chiết khấu rất hấp dẫn. Với Washington và các thủ đô châu Âu, những giao dịch mua đó làm giảm sức ép lên Điện Kremlin. Thông điệp xoay quanh PoS2 càng làm phép thử này thêm rõ nét. Ngay cả khi chưa chốt giá cuối cùng, một biên bản ghi nhớ vẫn có thể là tín hiệu chính trị cho thấy Moskva và Bắc Kinh đang xích lại gần nhau hơn trong thương mại năng lượng bất chấp sức ép phương Tây.
Người phát ngôn Bộ Ngoại giao Trung Quốc Quách Gia Côn nêu rõ lập trường của Bắc Kinh dựa trên lợi ích quốc gia.
Trung Quốc sẽ thực hiện các biện pháp bảo đảm nguồn cung năng lượng phù hợp với Trung Quốc dựa trên lợi ích quốc gia, đồng thời kiên quyết bảo vệ chủ quyền, an ninh và lợi ích phát triển của chính mình.
Tổng thống Ukraine Volodymyr Zelensky kêu gọi các bên mua tránh hoàn toàn năng lượng Nga để thu hẹp nguồn tài chính phục vụ chiến tranh của Moskva.
Nếu mục tiêu là chấm dứt hành động xâm lược của Nga, cần dừng mua mọi loại năng lượng từ Nga.
Các nhà hoạch định chính sách hiện phải đưa ra những lựa chọn đi kèm đánh đổi. Thuế quan hoặc trừng phạt thứ cấp nhằm vào các bên mua năng lượng Nga có thể nhắm tới nguồn thu, nhưng các biện pháp trên diện rộng sẽ làm tăng chi phí đầu vào cho các nền kinh tế châu Á và có nguy cơ gây tác dụng ngược. Cho đến nay, Trung Quốc chưa bị trừng phạt vì mua nhiên liệu Nga, dù một số doanh nghiệp và ngân hàng Trung Quốc đã bị trừng phạt vì các giao dịch liên quan đến Nga. Thỏa thuận PoS2 nằm ở trung tâm của những căng thẳng này.
Ngoài nguy cơ trừng phạt được nhắc đến nhiều, đồng tiền sử dụng trong thương mại cũng là một điểm nóng khác. Nếu các giao dịch bán khí đốt trong tương lai chủ yếu được thanh toán bằng nhân dân tệ và rúp, tỷ trọng định giá năng lượng toàn cầu bằng đô la có thể giảm. Điều này sẽ ảnh hưởng đến phạm vi tác động của các lệnh trừng phạt, chi phí phòng ngừa rủi ro và cách các ngân hàng quốc tế quản lý rủi ro tuân thủ.
Tác động đối với thương mại LNG
Đường ống này sẽ tái định hình thị trường LNG trong những năm 2030. Nếu Trung Quốc cam kết mua tới 50 tỷ mét khối khí đốt qua đường ống với chi phí thấp, nhu cầu mua thêm các chuyến hàng LNG của nước này có thể giảm trong những năm bình thường. Trung Quốc hiện đã có danh mục lớn các hợp đồng LNG dài hạn và từng tái xuất các chuyến hàng khi nhu cầu trong nước yếu. Với nguồn cung qua đường ống tăng lên, các doanh nghiệp Trung Quốc có thể càng tích cực giao dịch, bán lại lượng hàng dư sang châu Âu hoặc Nam Á và đóng vai trò là nhà cung cấp linh hoạt khi giá cả thuận lợi.
Đây là dấu hiệu cảnh báo đối với các nhà xuất khẩu Mỹ. Trước những căng thẳng thương mại gần đây, các bên mua Trung Quốc đã ký nhiều thỏa thuận dài hạn với các dự án của Mỹ. Những lượng hàng này có thể giúp nâng tỷ trọng của Mỹ trong nhập khẩu LNG của Trung Quốc vào cuối thập niên này. Kể từ đó, thuế quan và căng thẳng chính trị đã làm chững dòng chảy này. Nếu PoS2 được triển khai, các dự án LNG mới của Mỹ có thể khó đạt quyết định đầu tư cuối cùng hơn, vì một trong những bên mua tiềm năng lớn nhất sẽ cần ít hàng giao ngay hơn và có thể trì hoãn các giao dịch mua mới. Các cảng xuất khẩu hiện có của Mỹ vẫn sẽ cung cấp hàng cho châu Âu và Mỹ Latinh, nhưng một trụ cột nhu cầu bổ sung ở Đông Bắc Á sẽ kém chắc chắn hơn.
Qatar cũng chịu ảnh hưởng. Nước này đang mở rộng công suất tại North Field East và North Field South, với một lượng lớn nguồn cung cần tìm đầu ra vào cuối những năm 2020 và đầu những năm 2030. Các bên mua Trung Quốc hiện đã tiếp nhận một phần lớn LNG của Qatar. Nếu lượng khí đốt Nga qua đường ống thay thế một phần mức tăng trưởng đó, Doha có thể phải chấp nhận giá thấp hơn hoặc tập trung tìm kiếm khách hàng tại châu Âu và Nam Á. Nguồn cung toàn cầu tăng, cộng với nhu cầu Trung Quốc dư địa tăng trưởng hạn chế trong một số năm, có thể khiến thị trường nghiêng về phía người mua và làm gia tăng cạnh tranh đối với các dự án LNG có chi phí cao hơn.
Diễn biến giá vẫn sẽ biến động theo thời tiết và địa chính trị. Nếu giá LNG giao ngay trong mùa đông duy trì dưới khoảng 12 đô la mỗi triệu đơn vị nhiệt Anh, các công ty điện lực Trung Quốc có thể ưu tiên mua hàng để đáp ứng nhu cầu đỉnh điểm. Nếu giá tăng vọt, khí đốt qua đường ống theo công thức giá cố định và sản lượng trong nước sẽ đóng vai trò lớn hơn. PoS2 giúp Trung Quốc linh hoạt chuyển đổi giữa các lựa chọn này, qua đó củng cố vị thế của nước này trong đàm phán giá.
Vai trò của Mông Cổ và tính toán trong khu vực
Tuyến đường qua Mông Cổ vừa có lợi thế vừa tiềm ẩn rủi ro. Hành lang này tạo tuyến đường bộ trực tiếp tới miền bắc Trung Quốc, giúp giảm phụ thuộc vào vận tải biển và tránh các tuyến hàng hải đông đúc. Với Ulaanbaatar, việc trở thành điểm trung chuyển hứa hẹn mang lại đầu tư, việc làm trong xây dựng và nguồn thu phí trung chuyển ổn định. Một dự án quy mô như vậy có thể thúc đẩy tăng trưởng và hiện đại hóa một số phần của lưới năng lượng.
Mông Cổ cũng theo đuổi chính sách Láng giềng thứ ba, vun đắp quan hệ với các đối tác ngoài Nga và Trung Quốc, trong đó có các quốc gia dân chủ và tổ chức quốc tế. Cách tiếp cận này có thể khiến dự án chịu tác động từ những luồng chính trị đan xen. Các đối tác phương Tây có thể gây sức ép với Mông Cổ về tiêu chuẩn quản trị, biện pháp bảo vệ môi trường hoặc tuân thủ trừng phạt. Theo thông tin được đưa tin, các nhà đàm phán đã đưa vào một điều khoản dự phòng cho phép đổi tuyến qua Kazakhstan nếu phát sinh vấn đề lớn ở Mông Cổ. Điều khoản này giúp giảm rủi ro địa chính trị cho Bắc Kinh và Moskva, nhưng không loại bỏ các thách thức tại địa phương và về quy định. Việc bảo đảm an ninh dọc tuyến, đặc biệt qua những vùng thảo nguyên rộng lớn và khu vực biên giới, sẽ đòi hỏi đầu tư và phối hợp.
Khí hậu và nhu cầu dài hạn
Quá trình chuyển đổi năng lượng của Trung Quốc đang tăng tốc. Công suất điện gió và điện mặt trời bổ sung tăng nhanh, lưu trữ pin được mở rộng, còn các tổ máy điện hạt nhân tiếp tục đi vào vận hành. Bắc Kinh cam kết đạt đỉnh phát thải carbon trước năm 2030. Khí đốt có thể thay thế than đá trong sưởi ấm và công nghiệp, qua đó giảm ô nhiễm không khí tại địa phương và cường độ phát thải carbon, nhưng mức tăng nhu cầu khí đốt tổng thể vẫn chưa chắc chắn. Trong một số kịch bản, nhu cầu khí đốt đạt đỉnh vào những năm 2030 rồi giảm dần khi điện khí hóa lan rộng và nguồn điện sạch tăng trưởng.
Triển vọng đó định hình cuộc tranh luận về đường ống. Một đường ống mới quy mô lớn là cam kết kéo dài nhiều thập niên. Nếu nhu cầu chững lại, Trung Quốc sẽ phải dùng tuyến này để thay thế thêm LNG hoặc nhận lượng khí nhỏ hơn, khiến Nga không khai thác hết công suất. Nhu cầu theo mùa ở miền bắc Trung Quốc làm vấn đề thêm phức tạp. Nhu cầu sưởi ấm tăng mạnh vào mùa đông rồi giảm vào mùa xuân. Hiệu quả kinh tế tốt nhất đạt được khi đường ống vận chuyển lượng khí ổn định quanh năm với giá cạnh tranh so với LNG và khí đốt trong nước. Các nhà hoạch định Trung Quốc sẽ cân nhắc những yếu tố này cùng giá trị chiến lược của nguồn cung ổn định qua đường bộ.
Tính khả thi và tiến độ
Biên bản ghi nhớ xây dựng không phải là hợp đồng cung cấp. Những nội dung then chốt dường như vẫn chưa được giải quyết. Trung Quốc chưa công khai xác nhận công thức giá, tỷ lệ tài trợ hay đơn vị xây dựng từng đoạn tuyến. Hiệu quả thương mại phụ thuộc vào mức giá khiến cả hai bên hài lòng, chi phí xây dựng không vượt ngân sách và kế hoạch rõ ràng để kết nối đường ống với các trung tâm tiêu thụ của Trung Quốc, nơi đã có mạng lưới dày đặc và các nguồn cung cạnh tranh. Một số chuyên gia nghi ngờ dự án sẽ sớm khởi công. Nhiều người xem thông báo này vừa là tín hiệu chính trị và phép thử phản ứng của phương Tây, vừa là một quyết định đầu tư cuối cùng.
Ngay cả khi được phê duyệt về mặt chính trị, công tác kỹ thuật vẫn đầy thách thức. Đoạn đường ống ở Nga phải nối khí đốt Yamal tới điểm vào Mông Cổ, còn tuyến chính ở Mông Cổ phải được xây dựng qua địa hình đa dạng. Sau đó, Trung Quốc cần đưa khí vào các mạng lưới hiện có gần những thành phố phía bắc. Gazprom có thể nhanh chóng triển khai phần việc của mình bằng các nhà thầu trong nước, nhưng tiến độ cuối cùng sẽ phụ thuộc vào thỏa thuận thương mại. Nếu việc xây dựng bắt đầu vào nửa sau thập niên này, chuyến khí đầu tiên vào khoảng năm 2030 là khả thi nhưng chưa được bảo đảm. Trung Quốc sẽ giữ các lựa chọn mở cho tới phút chót, duy trì lợi thế đàm phán với LNG, đường ống Trung Á và sản lượng trong nước.
Những điều cần biết
- Sức mạnh Siberia 2 sẽ vận chuyển tới 50 tỷ mét khối khí đốt Nga mỗi năm tới Trung Quốc qua Mông Cổ, với tuổi thọ thiết kế 30 năm.
- Gazprom đã công bố biên bản ghi nhớ xây dựng. Trung Quốc chưa công bố các điều khoản cuối cùng; giá cả, phương án tài chính và tiến độ vẫn chưa được giải quyết.
- Nếu hoàn thành vào đầu những năm 2030, tổng nguồn cung khí đốt Nga qua đường ống tới Trung Quốc có thể vượt 100 tỷ mét khối mỗi năm khi cộng với các tuyến hiện có.
- Thỏa thuận sẽ chuyển hướng khí đốt từ Yamal từng phục vụ châu Âu và có thể làm giảm sức ép trừng phạt của phương Tây bằng cách duy trì nguồn thu năng lượng cho Nga.
- Thanh toán bằng nhân dân tệ và rúp sẽ giảm việc sử dụng đồng đô la trong thương mại khí đốt và làm phức tạp việc thực thi trừng phạt.
- Trung Quốc có lợi thế đàm phán nhờ các lựa chọn nguồn cung đa dạng, sản lượng trong nước tăng và khả năng linh hoạt chuyển đổi giữa khí đốt qua đường ống với LNG.
- Dự án có thể giảm mức độ phụ thuộc của Trung Quốc vào LNG vận chuyển qua các điểm nghẽn hàng hải và bổ sung một tuyến đường bộ an toàn.
- Các nhà xuất khẩu LNG của Mỹ và Qatar có thể đối mặt với nhu cầu yếu hơn tại Trung Quốc trong những năm 2030, ảnh hưởng đến giá cả và quyết định đầu tư.
- Mông Cổ có thể hưởng lợi từ phí trung chuyển và đầu tư, nhưng cần cân bằng chính sách Láng giềng thứ ba và đáp ứng các yêu cầu về quản trị và an ninh.
- Mốc khởi đầu giao khí sớm nhất có tính khả thi là khoảng năm 2030; giá trị của đường ống phụ thuộc vào nhu cầu khí đốt tương lai của Trung Quốc trong một hệ thống năng lượng đang thay đổi nhanh chóng.