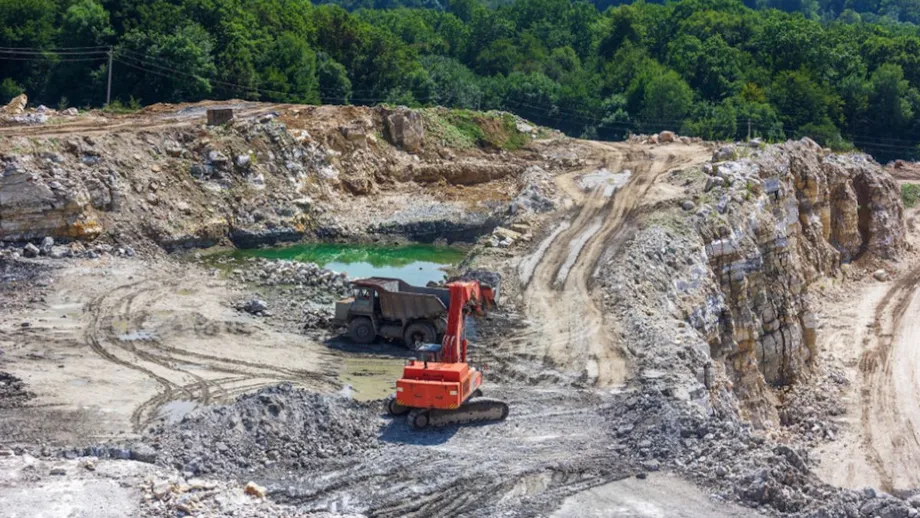
Đóng cửa mỏ lithium tại Trung Quốc: Cú sốc nguồn cung toàn cầu
Thị trường lithium thế giới chao đảo sau khi mỏ Jianxiawo ở thành phố Nghi Xuân, tỉnh Giang Tây, Trung Quốc bất ngờ ngừng hoạt động. Mỏ này do Contemporary Amperex Technology Co. Limited (CATL) — nhà sản xuất pin xe điện (EV) lớn nhất thế giới — vận hành. Việc đóng cửa đã đẩy giá lithium tăng vọt, khiến cổ phiếu ngành khai khoáng tăng mạnh và làm dấy lên những câu hỏi cấp bách về tương lai chuỗi cung ứng pin toàn cầu.
Nội dung
- Đóng cửa mỏ lithium tại Trung Quốc: Cú sốc nguồn cung toàn cầu
- Vì sao CATL đóng cửa mỏ Jianxiawo?
- Phản ứng tức thì của thị trường: Giá và cổ phiếu tăng vọt
- Nguồn cung lithium bị ảnh hưởng ở mức nào?
- Bất định pháp lý và hạn chót ngày 30 tháng 9
- Tác động rộng hơn: Chuỗi cung ứng, xe điện và chuyển dịch năng lượng sạch
- Cơ hội và rủi ro đầu tư
- Vị thế của CATL: Tác động tối thiểu đến sản xuất pin?
- Điều gì chờ đợi thị trường lithium toàn cầu?
- Tóm tắt
Ngày 9 tháng 8 năm 2025, CATL thông báo tạm dừng hoạt động tại mỏ lithium chủ lực sau khi không gia hạn được giấy phép khai thác. Dự kiến mỏ sẽ ngừng hoạt động ít nhất ba tháng, nhưng thời gian này có thể kéo dài hơn tùy thuộc vào quá trình rà soát của cơ quan quản lý. Mỏ Jianxiawo, thường được gọi là “Thủ phủ lithium của châu Á”, là mắt xích quan trọng trong nguồn cung lithium toàn cầu, chiếm từ 3% đến 6% sản lượng lithium quy đổi theo lithium carbonate (LCE) của thế giới. Tác động lan tỏa từ việc đóng cửa mỏ đang được cảm nhận trên khắp các châu lục, từ Trung Quốc đến Australia, Mỹ và nhiều nơi khác.
Vì sao CATL đóng cửa mỏ Jianxiawo?
Nguyên nhân trực tiếp khiến mỏ ngừng hoạt động là vấn đề pháp lý: giấy phép khai thác của CATL hết hạn và công ty không thể kịp thời gia hạn. Tuy nhiên, câu chuyện còn có những nguyên nhân sâu xa hơn. Gần đây, chính phủ Trung Quốc đã tăng cường giám sát ngành khai khoáng, đặc biệt với các khoáng sản chiến lược như lithium. Luật Tài nguyên Khoáng sản sửa đổi, có hiệu lực từ tháng 7 năm 2024, tập trung quyền phê duyệt giấy phép về Bộ Tài nguyên Thiên nhiên và loại bỏ những kẽ hở trước đây cho phép khai thác lithium theo giấy phép dành cho các khoáng sản khác.
Đợt siết chặt quản lý này nằm trong chiến dịch “chống nội quyển hóa” rộng hơn — một sáng kiến chính sách nhằm kiềm chế tình trạng dư thừa công suất, bảo đảm tuân thủ quy định và quản lý tài nguyên bền vững trong các ngành tăng trưởng nhanh như lithium, thép và than. Chính phủ muốn ngăn chặn việc mở rộng thiếu kiểm soát, ổn định giá cả và bảo vệ môi trường. Một nhà phân tích của Bank of America nhận định:
Việc đóng cửa mỏ, cùng với các mỏ khác ở khu vực Nghi Xuân, ảnh hưởng đến hơn 11% nguồn cung lithium toàn cầu. Đây là tín hiệu rõ ràng cho thấy Trung Quốc nghiêm túc trong việc định giá lại các tài nguyên chiến lược và siết chặt tuân thủ quy định trong ngành khai khoáng.
Mỏ của CATL cũng chịu sức ép kinh tế. Chi phí sản xuất lithium carbonate từ quặng lepidolite tại Jianxiawo ước tính khoảng 100.000 nhân dân tệ (khoảng 13.920 USD) mỗi tấn — cao hơn nhiều so với giá thị trường hiện nay, đồng nghĩa mỏ đang hoạt động thua lỗ. Áp lực tài chính cùng với sự giám sát chặt chẽ của cơ quan quản lý khiến việc đóng cửa gần như khó tránh khỏi.
Phản ứng tức thì của thị trường: Giá và cổ phiếu tăng vọt
Thị trường toàn cầu phản ứng tức thì trước thông tin này. Hợp đồng tương lai lithium carbonate trên Sàn giao dịch Hàng hóa Tương lai Quảng Châu tăng hết biên độ trong ngày là 8%, chốt ở mức 81.000 nhân dân tệ (khoảng 11.280 USD) mỗi tấn giao tháng 11. Giá giao ngay tại Trung Quốc cũng đi lên, đạt mức cao nhất kể từ tháng 2. Trên các sàn giao dịch quốc tế, cổ phiếu các nhà sản xuất lithium tăng mạnh:
- Tianqi Lithium Corp. và Ganfeng Lithium Group Co. tăng tới 21% tại Hong Kong.
- Các công ty khai khoáng Australia như Pilbara Minerals và Liontown Resources tăng từ 16% đến 25%.
- Albemarle Corp. và Lithium Americas Corp. của Mỹ lần lượt tăng hơn 15% và 13%.
Các nhà đầu tư và giao dịch, dự đoán nguồn cung sẽ thắt chặt và giá tăng, đổ xô mua cổ phiếu lithium. Quỹ ETF Global X Lithium & Battery Tech lên mức cao nhất trong chín tháng, phản ánh tâm lý lạc quan trở lại đối với ngành.
Tuy nhiên, một số nhà phân tích kêu gọi thận trọng. Dù giá tăng đột biến, các yếu tố nền tảng của thị trường lithium — vốn gần đây dư cung và giá giảm — vẫn phức tạp. Giá lithium đã lao dốc gần 90% kể từ đỉnh cuối năm 2022, buộc nhiều mỏ có chi phí cao trên thế giới phải đóng cửa hoặc hoãn dự án. Việc CATL ngừng hoạt động là cú sốc nguồn cung lớn, nhưng liệu diễn biến này có đảo ngược đà giảm giá trên diện rộng hay không vẫn còn phải chờ xem.
Nguồn cung lithium bị ảnh hưởng ở mức nào?
Mỏ Jianxiawo là một trong những nguồn lithium carbonate lớn nhất thế giới, sản xuất từ 46.000 đến 65.000 tấn LCE mỗi năm. Sản lượng này tương đương khoảng 6% nguồn cung toàn cầu và 20% sản lượng trong nước của Trung Quốc. Việc đóng cửa dự kiến làm sản lượng lithium carbonate hằng tháng của Trung Quốc giảm 8%, tương đương khoảng 5.000 đến 6.000 tấn. Nếu tính cả các mỏ khác trong khu vực Nghi Xuân, tác động tiềm tàng có thể vượt 11% nguồn cung toàn cầu nếu các mỏ khác cũng phải ngừng hoạt động.
Vị thế thống lĩnh của Trung Quốc trong lĩnh vực tinh luyện và sản xuất lithium đồng nghĩa bất kỳ gián đoạn nào trong chuỗi cung ứng của nước này cũng có thể tác động lớn đến thị trường toàn cầu. Trung Quốc dự kiến vượt Australia để trở thành nhà sản xuất lithium lớn nhất thế giới vào năm 2026; các nhà sản xuất pin của nước này, đứng đầu là CATL, cũng nắm thị phần áp đảo trên thị trường xe điện toàn cầu.
Bất định pháp lý và hạn chót ngày 30 tháng 9
Chính quyền địa phương ở Nghi Xuân đã yêu cầu tám công ty khai thác lithium khác nộp báo cáo trữ lượng trước hạn chót ngày 30 tháng 9. Động thái này diễn ra sau các đợt kiểm tra phát hiện vi phạm trong đăng ký và phê duyệt. Kết quả rà soát sẽ có vai trò then chốt trong việc xác định việc CATL đóng cửa mỏ chỉ là sự việc đơn lẻ hay mở đầu cho một đợt chấn chỉnh sâu rộng hơn trong ngành.
Các nhà phân tích cảnh báo rằng nếu nhiều mỏ khác buộc phải ngừng hoạt động, cú sốc nguồn cung có thể trầm trọng hơn, đẩy giá lên cao hơn nữa và làm gia tăng biến động trên thị trường lithium.
Tác động rộng hơn: Chuỗi cung ứng, xe điện và chuyển dịch năng lượng sạch
Lithium là nền tảng của nền kinh tế năng lượng sạch. Đây là nguyên liệu thiết yếu để sản xuất pin sạc dùng cho xe điện, hệ thống lưu trữ điện lưới, điện thoại thông minh và máy tính xách tay. Khi thế giới đẩy nhanh quá trình chuyển đổi sang năng lượng tái tạo và giao thông điện hóa, nguồn cung lithium ổn định với giá cả phải chăng đã trở thành ưu tiên chiến lược của cả chính phủ lẫn doanh nghiệp.
Việc CATL đóng cửa mỏ cho thấy chuỗi cung ứng toàn cầu mong manh đến mức nào. Các hãng ô tô vốn đang chật vật vì thiếu chip và gián đoạn logistics nay phải đối mặt với nguy cơ chi phí pin tăng cao và cạnh tranh gay gắt hơn để giành nguyên liệu thô. Một số doanh nghiệp có thể buộc phải nhập khẩu thêm lithium, làm tăng chi phí và gây khó khăn cho lịch trình sản xuất.
Động thái siết chặt quản lý của Trung Quốc cũng thúc đẩy các quốc gia khác đẩy nhanh nỗ lực đa dạng hóa nguồn lithium. Mỹ và Liên minh châu Âu đang đầu tư vào các dự án khai thác và tinh luyện trong nước, trong khi các thị trường mới nổi ở châu Phi và Nam Mỹ đẩy mạnh sản xuất. Chẳng hạn, châu Phi được dự báo sẽ cung cấp 18% lượng lithium đá cứng toàn cầu vào năm 2030.
Cơ hội và rủi ro đầu tư
Cú sốc nguồn cung tạo ra cả cơ hội lẫn rủi ro cho nhà đầu tư. Cổ phiếu các nhà sản xuất lithium tăng mạnh, đặc biệt là những doanh nghiệp có chi phí sản xuất thấp hoặc danh mục kinh doanh đa dạng. Các công ty khai khoáng Australia và Mỹ, cùng những doanh nghiệp tham gia tái chế lithium, được xem là có thể hưởng lợi khi nguồn cung thắt chặt.
Tuy nhiên, thị trường lithium vẫn có tính chu kỳ cao và biến động mạnh. Giá có thể lại giảm nếu sản lượng ở nơi khác tăng hoặc nhu cầu xe điện chững lại. Căng thẳng địa chính trị, đặc biệt giữa Trung Quốc và Mỹ, càng làm gia tăng bất định. Các nhà đầu tư được khuyến nghị đa dạng hóa danh mục và cập nhật xu hướng toàn cầu về phổ cập xe điện cũng như công nghệ pin.
Vị thế của CATL: Tác động tối thiểu đến sản xuất pin?
Dù quy mô đóng cửa lớn, CATL cho biết việc này sẽ chỉ ảnh hưởng tối thiểu đến sản xuất pin của công ty. Mô hình kinh doanh tích hợp theo chiều dọc — từ khai thác, tinh luyện, sản xuất vật liệu cathode đến chế tạo pin — giúp CATL linh hoạt tìm nguồn lithium từ các nhà cung cấp khác hoặc nhập khẩu khi cần.
Dù vậy, mất đi một nguồn cung lớn trong nước có thể làm tăng chi phí và gây phức tạp cho hoạt động logistics, nhất là nếu việc đóng cửa kéo dài hoặc các biện pháp quản lý tiếp tục ảnh hưởng đến những mỏ khác. Đầu tư mạnh mẽ của CATL để bảo đảm nguồn cung dài hạn lithium và các khoáng sản thiết yếu khác là yếu tố quan trọng giúp công ty thống lĩnh thị trường pin xe điện, nhưng tình hình hiện nay cho thấy rủi ro khi phụ thuộc quá nhiều vào một khu vực hay một chuỗi cung ứng duy nhất.
Điều gì chờ đợi thị trường lithium toàn cầu?
Thị trường lithium đang đứng trước bước ngoặt. Sau nhiều năm dư cung và giá giảm, cú sốc nguồn cung tại Trung Quốc do các quy định quản lý thúc đẩy có thể đánh dấu khởi đầu của quá trình tái cân bằng mang tính cơ cấu. Fastmarkets dự báo lượng lithium dư thừa toàn cầu, ở mức 175.000 tấn năm 2023, sẽ giảm còn chỉ 10.000 tấn vào năm 2025; thị trường có thể chuyển sang thiếu hụt vào năm 2026 khi nhu cầu tiếp tục tăng.
Doanh số xe điện vẫn tăng, với mức tiêu thụ lithium toàn cầu tăng 29% trong năm 2024 và doanh số xe điện tăng 35% trong quý I năm 2025. Nỗ lực chuyển đổi sang năng lượng sạch và điện khí hóa trên toàn thế giới được dự báo sẽ tiếp tục đẩy nhu cầu lithium lên cao trong những năm tới.
Tuy nhiên, triển vọng phía trước vẫn chưa rõ ràng. Nhiều yếu tố sẽ phụ thuộc vào tốc độ ổn định của môi trường quản lý tại Trung Quốc, khả năng các nước khác tăng sản lượng và cách ngành thích ứng với động lực cung cầu mới. Hạn chót ngày 30 tháng 9 để nộp báo cáo trữ lượng tại Nghi Xuân sẽ là một dấu mốc đáng chú ý.
Tóm tắt
- Việc CATL đóng cửa mỏ lithium Jianxiawo tại Nghi Xuân, Trung Quốc đã loại bỏ tới 6% nguồn cung lithium toàn cầu, khiến giá lithium và cổ phiếu ngành khai khoáng trên thế giới tăng vọt.
- Mỏ đóng cửa do thay đổi quy định, giấy phép hết hạn và áp lực kinh tế từ giá lithium thấp.
- Chiến dịch siết chặt tình trạng dư thừa công suất và vi phạm quy định trong ngành khai khoáng của Trung Quốc có thể dẫn đến gián đoạn nguồn cung tiếp theo; hạn chót pháp lý quan trọng là ngày 30 tháng 9 đang đến gần.
- Lithium thiết yếu đối với pin xe điện và quá trình chuyển đổi năng lượng sạch, khiến việc bảo đảm nguồn cung ổn định trở thành ưu tiên toàn cầu.
- Cú sốc nguồn cung tạo ra cả cơ hội lẫn rủi ro cho nhà đầu tư; thị trường vẫn biến động mạnh và nhạy cảm với diễn biến pháp lý, địa chính trị.
- CATL cho rằng việc đóng cửa mỏ chỉ ảnh hưởng tối thiểu đến sản xuất pin, nhưng tác động rộng hơn đối với chuỗi cung ứng toàn cầu là đáng kể.
- Thị trường lithium có thể đang bước vào giai đoạn tái cân bằng cơ cấu mới; nếu xu hướng quản lý và thị trường tiếp diễn, nhu cầu dự kiến sẽ vượt nguồn cung trong những năm tới.