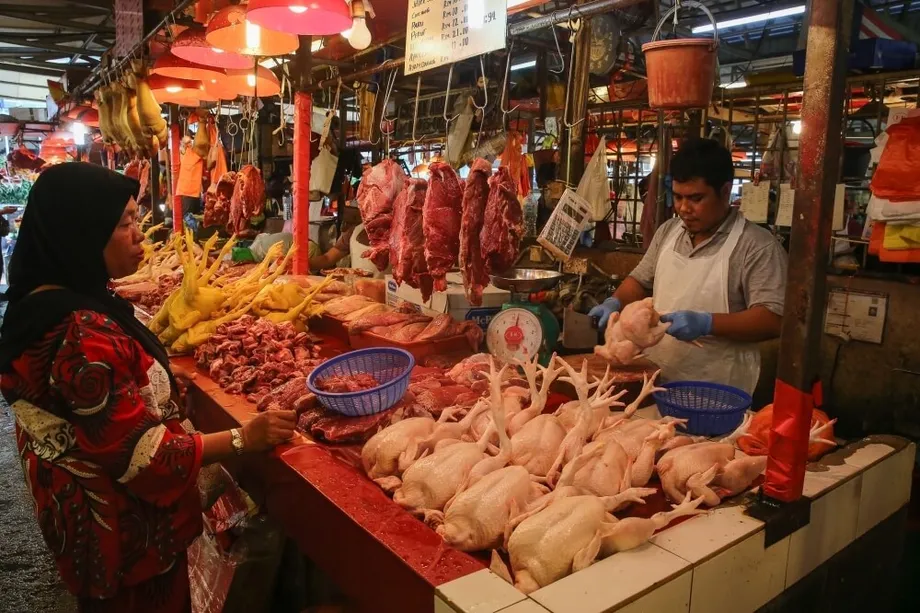
Malaysia mở rộng Thuế bán hàng và dịch vụ: Những thay đổi từ ngày 1/7/2025 là gì?
Malaysia dự kiến triển khai đợt điều chỉnh và mở rộng đáng kể chế độ Thuế bán hàng và dịch vụ (SST) từ ngày 1/7/2025. Được công bố trong Ngân sách năm 2025 và Bộ Tài chính xác nhận, những thay đổi này nhằm củng cố tình hình tài chính của đất nước, mở rộng cơ sở thuế và tăng cường mạng lưới an sinh xã hội, đồng thời tránh tạo gánh nặng quá mức cho phần lớn người dân Malaysia. Chính phủ áp dụng cách tiếp cận có trọng điểm, đánh thuế mới đối với hàng hóa và dịch vụ không thiết yếu, đồng thời miễn thuế cho các mặt hàng thiết yếu và những lĩnh vực chủ chốt có ảnh hưởng đến đời sống hằng ngày.
Nội dung
- Malaysia mở rộng Thuế bán hàng và dịch vụ: Những thay đổi từ ngày 1/7/2025 là gì?
- Vì sao Malaysia mở rộng SST?
- Những hàng hóa và dịch vụ nào chịu tác động?
- Thuế bán hàng: Miễn thuế hàng thiết yếu, nhắm vào hàng xa xỉ
- Thuế dịch vụ: Bổ sung các lĩnh vực mới
- Những thay đổi sẽ ảnh hưởng thế nào đến người tiêu dùng và doanh nghiệp?
- Những tác động rộng hơn là gì?
- Tóm tắt
Vì sao Malaysia mở rộng SST?
Việc mở rộng SST là trụ cột trong khuôn khổ Kinh tế Madani rộng lớn hơn của chính phủ, nhằm cải thiện tài chính công và cấp vốn cho các chương trình xã hội. Bằng cách tăng nguồn thu thông qua mở rộng cơ sở thuế, chính phủ dự định hỗ trợ cải thiện dịch vụ công, nâng cấp cơ sở hạ tầng và trợ cấp tiền mặt trực tiếp cho người dân. Bộ trưởng Tài chính II Datuk Seri Amir Hamzah Azizan nhấn mạnh rằng các cải cách được thiết kế để tránh làm tăng chi phí sinh hoạt của đa số người dân, ông nói:
Nguồn thu bổ sung có thể mang lại lợi ích cho cả nước mà không tạo gánh nặng cho phần lớn người dân.
Malaysia đặt mục tiêu giảm thâm hụt tài khóa xuống còn 3,8% GDP, từ mức 4,1% của năm trước, trong đó việc mở rộng SST đóng vai trò quan trọng để đạt mục tiêu này. Chính phủ cũng đã tham vấn các bên liên quan trong ngành để bảo đảm những thay đổi có tính khả thi và giảm thiểu gián đoạn đối với doanh nghiệp.
Những hàng hóa và dịch vụ nào chịu tác động?
Cơ cấu SST sửa đổi phân biệt hàng hóa thiết yếu và không thiết yếu, đồng thời mở rộng phạm vi dịch vụ chịu thuế. Những thay đổi cụ thể như sau:
Thuế bán hàng: Miễn thuế hàng thiết yếu, nhắm vào hàng xa xỉ
Hàng hóa thiết yếu tiếp tục được miễn thuế bán hàng (0%), bảo đảm các nhu yếu phẩm hằng ngày không tăng giá. Các mặt hàng này gồm:
- Thực phẩm chưa qua chế biến: thịt gà, thịt bò, thịt cừu, cá, tôm, mực, rau củ, trái cây nội địa, gạo, lúa mạch, yến mạch, lúa mì
- Thực phẩm đã qua chế biến: bột mì, cá mòi đóng hộp, đường, muối, bánh mì trắng, mì Ý, mì sợi, mì ăn liền, sữa, đồ uống từ mạch nha, dầu ăn
- Thuốc và thiết bị y tế
- Sách, tạp chí chuyên ngành, báo
- Thức ăn chăn nuôi và thức ăn cho thú cưng
- Vật liệu xây dựng cơ bản: xi măng, đá, cát
- Đầu vào nông nghiệp: phân bón, thuốc trừ sâu, máy móc nông nghiệp
Hàng hóa không thiết yếu và xa xỉ sẽ chịu mức thuế bán hàng cao hơn:
- Thuế bán hàng 5%: bào ngư, tôm hùm, diêm mạch, phô mai, mứt trái cây, điện thoại thông minh, cua hoàng đế, cá hồi, cá tuyết, nấm truffle, dâu tây nhập khẩu, tinh dầu, vải lụa, máy móc công nghiệp
- Thuế bán hàng 10%: trứng cá muối, vi cá mập, đồ uống có cồn, thuốc lá điếu, xì gà, sản phẩm da, phế liệu vonfram, xe đạp đua, tranh vẽ tay cổ
Thuế dịch vụ: Bổ sung các lĩnh vực mới
Phạm vi thuế dịch vụ được mở rộng để bao gồm sáu nhóm mới, với mức thuế từ 6% đến 8%. Những thay đổi này nhằm nhắm vào các dịch vụ có giá trị cao hơn hoặc không thiết yếu, đồng thời miễn thuế cho dịch vụ thiết yếu và doanh nghiệp nhỏ. Các lĩnh vực mới gồm:
- Dịch vụ cho thuê hoặc cho thuê tài chính: Thuế 8%, miễn thuế đối với nhà ở, tài liệu đọc, hợp đồng thuê tài chính và tài sản bên ngoài Malaysia. Doanh nghiệp siêu nhỏ, nhỏ và vừa (MSME) có doanh thu hằng năm dưới RM500,000 được miễn thuế.
- Dịch vụ thi công xây dựng: Thuế 6% đối với các dự án cơ sở hạ tầng, thương mại và công nghiệp. Nhà ở và các cơ sở liên quan đến nhà ở công cộng được miễn thuế. Nhà thầu phải đăng ký nếu dịch vụ chịu thuế đạt RM1.5 million trong 12 tháng.
- Dịch vụ tài chính: Thuế 8% đối với dịch vụ thu phí hoặc hoa hồng. Các trường hợp miễn thuế gồm dịch vụ ngân hàng cơ bản, tài chính tuân thủ shariah, lợi nhuận từ ngoại hối, hoạt động trên thị trường vốn và một số dịch vụ bảo hiểm. Nhà cung cấp có tổng phí hoặc hoa hồng hằng năm trên RM500,000 phải đăng ký.
- Dịch vụ chăm sóc sức khỏe tư nhân: Thuế 6% chỉ áp dụng với dịch vụ cung cấp cho người không mang quốc tịch Malaysia, bao gồm dịch vụ y học cổ truyền và bổ trợ tư nhân, cùng các dịch vụ y tế liên quan. Người Malaysia được miễn thuế.
- Dịch vụ giáo dục: Thuế 6% đối với trường mầm non, tiểu học, trung học và cơ sở giáo dục đại học tư thục dành cho người không mang quốc tịch Malaysia. Học sinh, sinh viên Malaysia và người khuyết tật được miễn thuế. Các trường thu học phí trên RM60,000 cho mỗi học sinh mỗi năm phải đăng ký.
- Dịch vụ làm đẹp: Thuế 8% đối với các dịch vụ như chăm sóc da mặt, làm móng, tạo kiểu tóc, xăm mình, trang điểm và giảm béo, áp dụng cho nhà cung cấp có tổng dịch vụ chịu thuế hằng năm trên RM500,000.
Để tránh đánh thuế hai lần, một số dịch vụ được áp dụng miễn thuế đối với giao dịch giữa doanh nghiệp với doanh nghiệp (B2B) và cơ chế miễn trừ trong cùng tập đoàn. Các hợp đồng không thể điều chỉnh được miễn thuế trong 12 tháng kể từ ngày chính sách có hiệu lực.
Những thay đổi sẽ ảnh hưởng thế nào đến người tiêu dùng và doanh nghiệp?
Cách tiếp cận có trọng điểm của chính phủ đồng nghĩa với việc phần lớn người dân Malaysia sẽ không phải trả giá cao hơn cho các mặt hàng thiết yếu hằng ngày. Việc tập trung vào hàng hóa không thiết yếu và dịch vụ có giá trị cao nhằm bảo đảm gánh nặng thuế chủ yếu rơi vào các khoản chi tiêu không thiết yếu và tiêu dùng hàng xa xỉ. Đối với doanh nghiệp, đặc biệt là MSME, nhiều trường hợp miễn thuế và giảm nhẹ được áp dụng để đơn giản hóa việc tuân thủ và tránh phát sinh chi phí không cần thiết.
Để hỗ trợ quá trình chuyển đổi suôn sẻ, chính phủ thông báo sẽ không áp dụng biện pháp pháp lý hoặc hình phạt đối với các công ty đang nỗ lực tuân thủ các yêu cầu SST mới cho đến ngày 31/12/2025. Cục Hải quan Hoàng gia Malaysia sẽ hướng dẫn và hỗ trợ doanh nghiệp đánh giá nghĩa vụ của mình và đăng ký nếu cần.
Những tác động rộng hơn là gì?
Việc mở rộng SST là một phần trong nỗ lực đang diễn ra của Malaysia nhằm hiện đại hóa hệ thống thuế và bảo đảm tính bền vững tài khóa. Khác với Thuế hàng hóa và dịch vụ (GST) trước đây, vốn có cơ chế khấu trừ thuế đầu vào để tránh tình trạng đánh thuế chồng lên nhau, SST không có cơ chế như vậy. Điều này tiềm ẩn nguy cơ thuế chồng thuế, có thể làm tăng chi phí đối với một số doanh nghiệp và người tiêu dùng. Tuy nhiên, việc chính phủ áp dụng miễn thuế B2B và các biện pháp giảm nhẹ có trọng điểm nhằm hạn chế những tác động này.
Trên bình diện quốc tế, động thái của Malaysia diễn ra trong bối cảnh nhiều quốc gia tìm cách mở rộng cơ sở thuế để cấp vốn cho các chương trình xã hội và cơ sở hạ tầng, nhất là sau những thách thức kinh tế toàn cầu. Nguồn thu bổ sung từ SST dự kiến sẽ hỗ trợ dịch vụ công, trợ cấp tiền mặt và cải thiện cơ sở hạ tầng, góp phần tăng cường khả năng chống chịu kinh tế dài hạn của đất nước.
Tóm tắt
- Thuế bán hàng và dịch vụ (SST) mở rộng của Malaysia có hiệu lực từ ngày 1/7/2025, nằm trong chương trình cải cách tài khóa thuộc khuôn khổ Kinh tế Madani.
- Hàng hóa và dịch vụ thiết yếu tiếp tục được miễn thuế bán hàng, trong khi hàng hóa không thiết yếu và xa xỉ chịu mức thuế cao hơn (5% hoặc 10%).
- Thuế dịch vụ hiện bao gồm sáu lĩnh vực mới: cho thuê/cho thuê tài chính, xây dựng, tài chính, chăm sóc sức khỏe tư nhân, giáo dục và dịch vụ làm đẹp, với các trường hợp miễn thuế có trọng điểm dành cho người Malaysia và MSME.
- Miễn thuế và giảm nhẹ đối với giao dịch giữa doanh nghiệp với doanh nghiệp được áp dụng để tránh đánh thuế hai lần và đơn giản hóa việc tuân thủ.
- Sẽ không áp dụng hình phạt đối với hành vi không tuân thủ cho đến ngày 31/12/2025, giúp doanh nghiệp có thời gian điều chỉnh.
- Nguồn thu bổ sung sẽ được dùng để cấp vốn cho dịch vụ công, trợ giúp xã hội và cơ sở hạ tầng, nhằm củng cố tình hình tài chính của Malaysia mà không làm tăng chi phí sinh hoạt của phần lớn người dân.