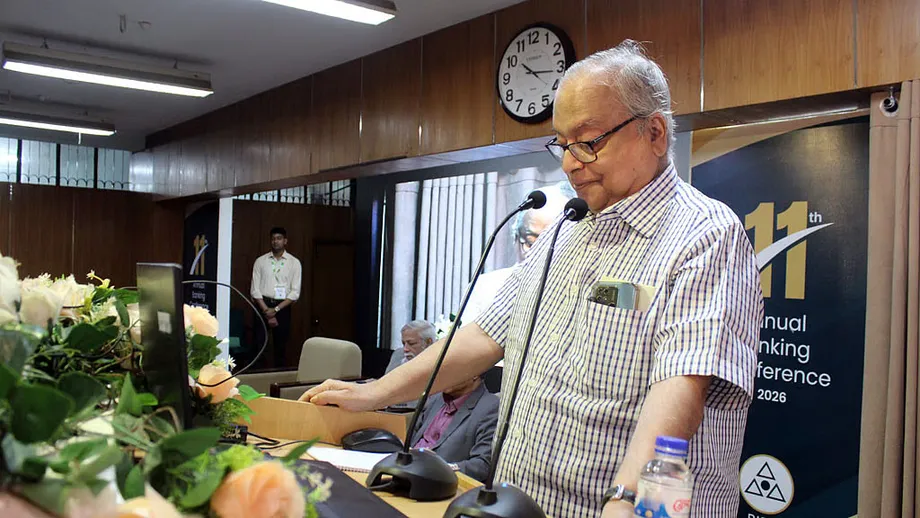
Cảnh báo về ngân hàng, người vay và niềm tin của công chúng
Gần một phần ba các khoản vay ngân hàng ở Bangladesh bị xếp vào diện nợ xấu tính đến tháng 6, Tổng giám đốc Viện Quản lý Ngân hàng Bangladesh Ejazul Islam cho biết tại một hội nghị ngân hàng, nơi Giáo sư Quốc gia Mahbub Ullah cảnh báo nhiều ngân hàng đang tiến gần bờ vực sụp đổ.
Nội dung
- Cảnh báo về ngân hàng, người vay và niềm tin của công chúng
- Ý nghĩa của con số gần một phần ba nợ xấu
- Vì sao một số ngân hàng thiếu tiền mặt trong khi số khác dư thừa
- Vì sao niềm tin trở thành trọng tâm của khủng hoảng
- Chính phủ vay vốn gây sức ép lên doanh nghiệp tư nhân
- Ảnh hưởng chính trị và cái giá của hoạt động giám sát yếu kém
- Thực thi chính sách và đề xuất ứng dụng AI
- Vì sao Mahbub cho rằng phục hồi đòi hỏi thay đổi chính trị
- Điểm chính
Phát biểu hôm thứ Năm tại BIBM ở Mirpur, Dhaka, Mahbub mô tả lĩnh vực ngân hàng là “rất yếu” và “mong manh”. Ông cho biết giới chức đang duy trì hoạt động của các tổ chức gặp khó khăn bằng nhiều biện pháp, trong khi niềm tin của công chúng bị tổn hại bởi những sai phạm tràn lan.
Cuộc thảo luận diễn ra trong phiên đầu tiên của ngày thứ hai, cũng là ngày bế mạc, Hội nghị Ngân hàng thường niên, sau bài trình bày chính của Barkat-E-Khuda, cựu giáo sư kinh tế tại Đại học Dhaka. Các diễn giả mô tả một lĩnh vực đang đối mặt với nhiều vấn đề liên quan: các khoản vay chưa được hoàn trả, một số ngân hàng thiếu tiền mặt dễ tiếp cận, hoạt động giám sát yếu kém và ngày càng phụ thuộc vào việc cho chính phủ vay.
Cảnh báo của Mahbub không chỉ đề cập đến công tác quản lý ngân hàng. Ông cho rằng thiệt hại phản ánh những thất bại trong quản trị và điều hành kinh tế, trong đó các nhóm lợi ích kinh doanh quyền lực được hưởng lợi nhờ sự bảo hộ chính trị. Theo ông, khôi phục hoạt động ngân hàng đòi hỏi thay đổi cả chính sách kinh tế lẫn trách nhiệm giải trình chính trị.
Ý nghĩa của con số gần một phần ba nợ xấu
Số liệu của Ejazul cho thấy quy mô vấn đề nợ vay một cách dễ hiểu: tính đến tháng 6, gần một trong ba taka được các ngân hàng cho vay đã bị xếp vào diện nợ xấu. Khoản vay bị xếp vào diện nợ xấu là khoản tín dụng mà người vay không hoàn trả theo lịch trình bắt buộc và các quy định phân loại hiện hành.
Các ngân hàng cần người vay hoàn trả tiền để có thể đáp ứng nghĩa vụ của chính mình và tiếp tục cho vay. Khi các khoản trả nợ ngừng lại, ngân hàng mất nguồn thu dự kiến và cuối cùng có thể phải gánh chịu các khoản lỗ. Điều đó gây áp lực lên tình hình tài chính và hạn chế nguồn vốn dành cho những người vay khác.
Ejazul cũng nêu tình trạng thiếu vốn và trích lập dự phòng không đầy đủ, rửa tiền, quản trị yếu kém và năng suất thấp là những yếu tố làm suy yếu lĩnh vực này. Vốn là lớp đệm tài chính giúp hấp thụ thua lỗ. Dự phòng là khoản tiền ngân hàng dành riêng để bù đắp những tổn thất có thể xảy ra từ các khoản vay. Khi một trong hai yếu tố này không đủ, ngân hàng sẽ ít được bảo vệ hơn trước nguy cơ người vay không trả nợ.
Cuộc thảo luận đưa ra bức tranh về chất lượng tín dụng tính đến tháng 6 và đánh giá tại hội nghị hôm thứ Năm:
- Theo Ejazul, tính đến tháng 6, gần một phần ba tổng dư nợ ngân hàng bị xếp vào diện nợ xấu.
- Hôm thứ Năm, ngày bế mạc hội nghị, các diễn giả xem xét những vấn đề về nợ vay cùng với tình trạng thanh khoản không đồng đều, thất bại trong quản lý và áp lực lên hoạt động vay vốn của khu vực tư nhân.
Hội nghị không nêu ngày cụ thể hay năm của số liệu tháng 6; các diễn giả cũng không đưa ra lộ trình phục hồi sức khỏe của lĩnh vực ngân hàng.
Vì sao một số ngân hàng thiếu tiền mặt trong khi số khác dư thừa
Barkat-E-Khuda mô tả những áp lực trái chiều trong hệ thống ngân hàng. Một số ngân hàng yếu kém, trong đó có một số ngân hàng hoạt động theo các nguyên tắc Shariah, đối mặt với tình trạng thiếu thanh khoản nghiêm trọng, trong khi toàn ngành nhìn chung có lượng thanh khoản dư thừa đáng kể.
Thanh khoản là khoản tiền mà ngân hàng có thể sử dụng ngay để trả cho người gửi tiền hoặc đáp ứng các nghĩa vụ cấp thiết khác. Một ngân hàng có thể có các khoản vay và tài sản khác trên sổ sách nhưng vẫn khó tìm đủ tiền mặt sẵn có khi đến hạn thanh toán.
Vì vậy, vấn đề của Bangladesh không chỉ nằm ở tổng lượng tiền trong hệ thống ngân hàng mà còn ở nơi tiền được giữ. Tiền mặt có sẵn tại một tổ chức không tự động chuyển sang tổ chức khác đang cần tiền. Đối với khách hàng, tình trạng của ngân hàng mà họ giao dịch có ý nghĩa trực tiếp.
Ejazul cũng cho biết toàn ngành có lượng thanh khoản dư thừa đủ lớn dù một số ngân hàng riêng lẻ bị thiếu hụt. Ông kêu gọi khôi phục niềm tin và hướng dòng vốn vào các khoản đầu tư hiệu quả. Hai đánh giá này cho thấy tiền mặt và tình trạng yếu kém tài chính phân bổ không đồng đều trong hệ thống ngân hàng.
Vì sao niềm tin trở thành trọng tâm của khủng hoảng
Mahbub xác định niềm tin của công chúng bị suy giảm sau hàng loạt sai phạm là một vấn đề cốt lõi. Ông cho rằng nếu các lực lượng thị trường thông thường được phép vận hành, phần lớn ngân hàng đã không thể tồn tại, đồng thời đặt câu hỏi về hiệu quả của những nỗ lực chính thức nhằm duy trì hoạt động của các ngân hàng này.
Người gửi tiền đưa tiền vào ngân hàng với kỳ vọng có thể rút khi cần. Ngược lại, ngân hàng dùng phần lớn số tiền đó để cho vay. Niềm tin giúp cơ chế này vận hành vì khách hàng thường không rút toàn bộ tiền gửi cùng một lúc. Lo ngại về tình trạng của ngân hàng có thể gây thêm áp lực lên lượng tiền mặt sẵn có.
Tuy vậy, Mahbub cho biết bốn hoặc năm ngân hàng đang hoạt động tốt và có thể là hình mẫu để học hỏi. Đánh giá của ông cho thấy hiệu quả hoạt động khác nhau giữa các tổ chức trong một lĩnh vực đang gặp khó khăn; một số ngân hàng có thể là những trường hợp đáng nghiên cứu.
Cuộc thảo luận tại hội nghị gắn niềm tin với những quyết định thực tế: ngân hàng chọn người vay như thế nào, việc hoàn trả có được thực thi hay không, thua lỗ có được ghi nhận hay không và cơ quan quản lý có hành động khi vấn đề xuất hiện hay không. Khách hàng và doanh nghiệp phụ thuộc vào những quyết định đó dù họ không có vai trò trong việc đưa ra chúng.
Chính phủ vay vốn gây sức ép lên doanh nghiệp tư nhân
Mahbub cảnh báo việc chính phủ dựa vào vốn vay ngân hàng để bù đắp thâm hụt ngân sách đang làm giảm nguồn tín dụng dành cho doanh nghiệp tư nhân. Thâm hụt ngân sách xảy ra khi chi tiêu của chính phủ vượt quá doanh thu, buộc chính phủ phải vay hoặc tìm nguồn tài trợ khác để bù đắp khoảng thiếu hụt.
Ông nói các ngân hàng đã “hoàn toàn hướng về chính phủ”. Mối lo của ông là hoạt động cho nhà nước vay đang hút nguồn lực và sự chú ý khỏi những người vay tư nhân, đồng thời làm gia tăng gánh nặng trả nợ của chính phủ.
Áp lực này thường được gọi là hiệu ứng lấn át. Nói đơn giản, chính phủ sử dụng năng lực cho vay mà doanh nghiệp lẽ ra có thể dùng để mua thiết bị, nguyên vật liệu hoặc mở rộng sản xuất. Mahbub cũng cảnh báo việc trả các khoản vay và lãi cho chính phủ sẽ là một thách thức lớn.
Ông cho biết tỷ lệ thuế trên GDP thấp của Bangladesh càng khiến vấn đề trầm trọng hơn. Tỷ lệ này so sánh số thu thuế với quy mô nền kinh tế. Khi thu ngân sách từ thuế thấp so với hoạt động kinh tế, chính phủ có ít nguồn lực tự thân hơn để đáp ứng các cam kết chi tiêu.
Mahbub trực tiếp liên hệ thất bại trong việc thu nội địa với áp lực vay nợ. Ông nói điều đó cần là lời cảnh báo đối với chính phủ.
Ảnh hưởng chính trị và cái giá của hoạt động giám sát yếu kém
Barkat-E-Khuda cho rằng các khoản vay nợ xấu gia tăng bắt nguồn từ ảnh hưởng chính trị, quản trị yếu kém, chính sách dễ dãi và tăng trưởng tín dụng tư nhân chậm. Chẩn đoán của ông liên hệ chất lượng các quyết định cho vay với những quy định và động lực chi phối hoạt động ngân hàng.
Mahbub mô tả mối quan hệ móc nối giữa giới ngân hàng, những doanh nhân vô đạo đức và các chính trị gia tha hóa. Ông cho rằng mối quan hệ này khó có thể bị phá vỡ, đồng thời cáo buộc nhà nước đã tạo điều kiện để một nhóm nhỏ doanh nhân giàu có, có ảnh hưởng trục lợi.
Phát biểu với tư cách Giáo sư Quốc gia, Mahbub dùng khái niệm tư hữu hóa để mô tả quan điểm rằng những người cầm quyền đã coi quyền lực công như tài sản riêng.
“Chúng ta nói về tư hữu hóa ngành công nghiệp, tư hữu hóa ngân hàng, nhưng liệu có bao giờ tưởng tượng chính nhà nước cũng có thể bị tư hữu hóa? Đáng tiếc, nhà nước của chúng ta đã bị tư hữu hóa,” ông nói.
Mahmud Osman Imam, chủ nhiệm khoa tài chính Đại học Dhaka, tập trung vào trách nhiệm của các cơ quan quản lý. Khi thảo luận về quản lý rủi ro, ông đặt câu hỏi làm thế nào một lượng tiền lớn có thể bị biển thủ từ các ngân hàng Shariah mà giới chức không phát hiện hoặc ngăn chặn.
Ý kiến của ông đặt hoạt động giám sát vào trung tâm cuộc tranh luận: cơ quan quản lý có biết về hành vi sai trái hay không, biết từ khi nào và vì sao hành động của họ không ngăn được tiền bị rút khỏi các ngân hàng. Với người gửi tiền, đó là những câu hỏi cụ thể về trách nhiệm bảo vệ các tổ chức đang nắm giữ khoản tiết kiệm của họ.
Thực thi chính sách và đề xuất ứng dụng AI
Giám đốc điều hành Ngân hàng Pubali Mohammad Ali nói việc thực thi chính sách là cấp thiết. Ông đặt câu hỏi liệu các quy định chỉ nên được ban hành sau khi sai phạm xảy ra hay cần được thiết lập trước khi vấn đề phát sinh.
Mohammad Ali cũng đề xuất dùng trí tuệ nhân tạo để kiểm tra việc tuân thủ. Tuân thủ là chấp hành các quy định điều chỉnh hoạt động ngân hàng, bao gồm những yêu cầu nhằm kiểm soát rủi ro và ngăn chặn hành vi sai trái.
Đề xuất của ông nhắm đến khâu giám sát: kiểm tra xem các tổ chức có thực hiện đúng những gì quy định yêu cầu hay không. Cuộc thảo luận tại hội nghị không nêu chi tiết về một hệ thống AI cụ thể, chi phí hoặc cách thức triển khai.
Thực thi là điểm chung trong phát biểu của ông và những mối lo ngại của các diễn giả khác. Các quy định cần có những tổ chức đủ năng lực kiểm tra hành vi và xử lý vi phạm. Những cáo buộc của Mahbub về sự bảo hộ chính trị và câu hỏi của Mahmud Osman Imam về việc cơ quan quản lý không hành động đều đề cập đến những điểm yếu trong quy trình đó.
Vì sao Mahbub cho rằng phục hồi đòi hỏi thay đổi chính trị
Mahbub cho rằng ngân hàng chỉ là một phần trong cuộc khủng hoảng rộng hơn, ảnh hưởng đến bộ máy hành chính, thương mại, giáo dục và y tế. Theo ông, các biện pháp sửa chữa kỹ thuật trong ngành ngân hàng cần được tiến hành song song với những thay đổi về cách thực thi quyền lực.
Ông mô tả các cuộc nổi dậy lặp lại khoảng 10 đến 15 năm một lần, lần ngược mô hình này về thời kỳ Pakistan. Ông nói dù người dân đã hy sinh, những thay đổi xã hội và văn hóa có ý nghĩa vẫn chưa diễn ra, khiến nỗi thất vọng ngày càng tích tụ. Ông cho rằng các cuộc nổi dậy cần có những nhà lãnh đạo tận tâm, một khuôn khổ tư tưởng và chương trình rõ ràng nhằm chấn hưng quốc gia.
Mahbub kêu gọi để dân chủ và trách nhiệm giải trình vận hành, đồng thời thúc giục giới chức không tiếp tục bảo hộ các doanh nhân quyền lực với giả định rằng nền kinh tế không thể hoạt động nếu thiếu họ. Giải pháp ông đề xuất kết hợp điều chỉnh tài chính với trách nhiệm chính trị.
Giáo sư Quốc gia cũng cảnh báo không nên kỳ vọng phục hồi ngay lập tức.
“Chúng ta không thể mong có giải pháp chỉ sau một đêm,” ông nói.
Đối với người gửi tiền và doanh nghiệp, hội nghị nêu ra những ưu tiên thiết thực: ngân hàng có khả năng đáp ứng nghĩa vụ thanh toán, hành động đáng tin cậy đối với các khoản vay chưa được hoàn trả, hoạt động giám sát phát hiện sai phạm và dòng vốn cho vay hướng đến hoạt động sản xuất hiệu quả. Mahbub cho rằng tiến triển bền vững trong những nhiệm vụ này phụ thuộc vào việc buộc những người ra quyết định quyền lực phải chịu trách nhiệm.
Điểm chính
- Tổng giám đốc BIBM Ejazul Islam cho biết gần một phần ba các khoản vay ngân hàng bị xếp vào diện nợ xấu tính đến tháng 6.
- Mahbub Ullah cảnh báo nhiều ngân hàng đang bên bờ sụp đổ, đồng thời liên hệ tình trạng yếu kém của họ với niềm tin suy giảm và những thất bại trong quản trị.
- Một số ngân hàng yếu kém và ngân hàng Shariah đối mặt với tình trạng thiếu tiền mặt nghiêm trọng dù toàn ngành dư thừa thanh khoản.
- Các diễn giả xác định ảnh hưởng chính trị, giám sát yếu kém và thực thi không hiệu quả là những vấn đề cốt lõi.
- Mahbub cảnh báo hoạt động vay vốn của chính phủ đang gây sức ép lên tín dụng tư nhân, đồng thời kêu gọi tiến hành song song các điều chỉnh kinh tế và chính trị.