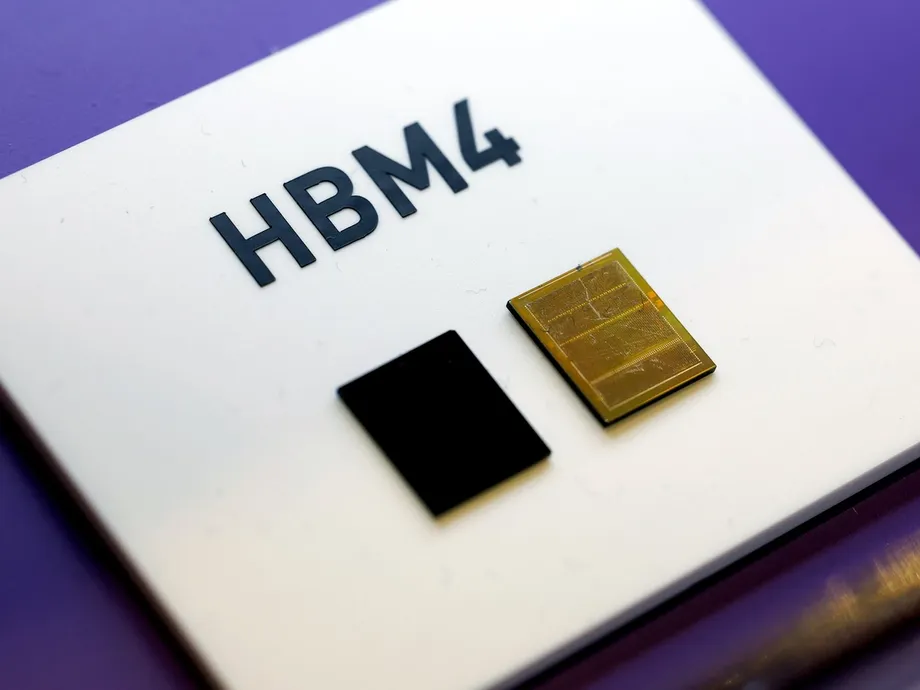
Chip nhớ giá 25 USD cho thấy sức ép đã lan rộng đến mức nào
Giá hợp đồng tháng 8 của chip nhớ DDR4 8Gb được sử dụng rộng rãi đã chạm mốc 25 USD, cao gấp khoảng 8,6 lần mức 2,90 USD hồi tháng 6/2016. Tại Hàn Quốc, giá niêm yết thấp nhất của mô-đun bộ nhớ Samsung DDR5-5600 16GB đạt 349.740 won vào ngày 15/10, cao gấp khoảng 5 lần so với tháng 9/2025. Tình trạng thiếu bộ nhớ hiện đang làm thay đổi chi phí của mọi thứ, từ máy tính gia đình đến máy chủ doanh nghiệp.
Nội dung
- Chip nhớ giá 25 USD cho thấy sức ép đã lan rộng đến mức nào
- Vì sao bộ nhớ AI lấn át các loại chip thông thường
- Cắt giảm sản lượng trước đây khiến năng lực dự phòng còn ít
- Chi tiêu cho trung tâm dữ liệu làm thay đổi cán cân
- Musk và Apple tìm cách tăng thế mặc cả
- Các nhà thiết kế chip điều chỉnh kế hoạch
- Người mua máy tính cá nhân đối mặt giá cao hơn, ít lựa chọn hơn
- Mức tăng giá khác nhau giữa các phân khúc bộ nhớ
- Máy chủ doanh nghiệp ngày càng khó mua
- Các nhà máy mới giúp giảm áp lực, nhưng theo những lịch trình khác nhau
- Nguồn cung từ Trung Quốc và nhu cầu suy yếu có thể giảm bớt sức ép
- Điểm chính
Trí tuệ nhân tạo đang đẩy tình trạng khan hiếm thêm trầm trọng. Samsung Electronics, SK hynix và Micron đang phân bổ thêm sản lượng cho bộ nhớ băng thông cao, gọi tắt là HBM, cùng các loại bộ nhớ khác dành cho trung tâm dữ liệu. Điều này khiến năng lực sản xuất dành cho các sản phẩm thông thường dùng trong điện thoại thông minh, máy tính xách tay, TV và máy chơi game bị thu hẹp.
TrendForce dự báo giá hợp đồng DRAM đa dụng sẽ tăng thêm 10% đến 15% trong quý IV, trong khi giá bộ nhớ flash NAND tăng 15% đến 20%. Gartner dự đoán tình trạng thiếu hụt và chậm giao hàng sẽ kéo dài đến năm 2028; nguồn cung bổ sung đáng kể sẽ khó xuất hiện trước giữa đến cuối năm 2027.
Sức ép không chỉ ảnh hưởng đến bên mua linh kiện. Các nhà sản xuất máy tính đang giảm dung lượng lưu trữ, doanh nghiệp cân nhắc lại việc thay thế máy chủ, còn người tiêu dùng trì hoãn mua sắm. Ngay cả những công ty có sức mua khổng lồ cũng công khai phàn nàn về giá cả và cạnh tranh để đặt trước sản lượng trong tương lai.
Hàn Quốc nằm ở tâm điểm của cuộc cạnh tranh này. Các chỉ số bán dẫn của chính phủ nước này cho thấy Hàn Quốc chiếm 61% thị trường bộ nhớ toàn cầu năm 2023 và 73,5% thị phần DRAM. Vì vậy, quyết định về loại chip cần sản xuất của các nhà sản xuất Hàn Quốc có ảnh hưởng đến người mua thiết bị điện tử trên toàn thế giới.
Vì sao bộ nhớ AI lấn át các loại chip thông thường
DRAM lưu trữ thông tin mà thiết bị cần trong lúc hoạt động. Bộ nhớ flash NAND lưu giữ tệp khi đã tắt nguồn và được dùng trong ổ cứng thể rắn, hay SSD. HBM là một dạng DRAM chuyên dụng, xếp chồng nhiều chip theo chiều dọc bên cạnh một bộ xử lý mạnh, cho phép lượng dữ liệu khổng lồ được truyền qua lại nhanh chóng.
Bộ xử lý AI cần tốc độ này vì chúng liên tục truyền lượng dữ liệu lớn trong lúc huấn luyện mô hình hoặc tạo câu trả lời. Bộ xử lý có thể tính toán nhanh nhưng vẫn mất thời gian quý báu để chờ bộ nhớ cung cấp tác vụ tiếp theo. HBM giúp giảm thời gian chờ đó.
Sản xuất HBM sử dụng nhiều năng lực wafer silicon hơn so với sản xuất lượng bộ nhớ thông thường tương đương. Choi Jung-dong, phó chủ tịch cấp cao tại TechInsights, giải thích rằng HBM cần diện tích chip lớn hơn, phải xếp chồng và kiểm thử. Wafer là những đĩa silicon mỏng, trên đó nhà sản xuất tạo ra nhiều chip riêng lẻ trước khi cắt chúng ra.
Kyobo Securities ước tính tỷ trọng HBM trong tổng năng lực sản xuất DRAM sẽ tăng từ 27% năm 2025 lên 40% năm 2027, tức tăng 13 điểm phần trăm. Nguồn lực sản xuất cũng đang chuyển sang DRAM máy chủ dung lượng lớn, khiến nguồn cung bộ nhớ cho các thiết bị tiêu dùng có lợi nhuận thấp hơn bị thắt chặt.
SemiAnalysis ước tính HBM có giá cao gấp khoảng ba lần các loại bộ nhớ khác và chiếm ít nhất một nửa chi phí của một bộ xử lý đồ họa đóng gói. Chiến lược bộ nhớ AI gần đây của Samsung, kết hợp bộ nhớ tiên tiến, năng lực máy chủ dùng chung và lưu trữ nhanh hơn, cho thấy các nhà cung cấp đang tổ chức lại hoạt động kinh doanh xoay quanh những nhu cầu đó.
Cắt giảm sản lượng trước đây khiến năng lực dự phòng còn ít
Tình trạng thiếu hụt hiện nay nối tiếp một đợt suy thoái khiến các nhà sản xuất thận trọng với việc mở rộng. Trong đại dịch COVID-19, các công ty điện toán đám mây lớn tích trữ bộ nhớ và lưu trữ để đề phòng gián đoạn và hỗ trợ làm việc từ xa. Sau đó, nhu cầu suy yếu, hàng tồn kho tăng lên và giá giảm trong năm 2022 và 2023.
Thomas Coughlin, chủ tịch công ty tư vấn về bộ nhớ và lưu trữ Coughlin Associates, cho biết Samsung đã cắt giảm 50% sản lượng trong đợt suy thoái đó. Ông nói các nhà sản xuất ngần ngại đầu tư trở lại khi thị trường bắt đầu phục hồi vào cuối năm 2023.
Coughlin giải thích sự thận trọng đó đã ảnh hưởng đến đầu tư nhà máy như thế nào:
Do đó, trong năm 2024 và phần lớn năm 2025, hầu như không có hoặc hoàn toàn không có khoản đầu tư nào vào năng lực sản xuất mới.
Xây dựng một nhà máy bán dẫn thường tốn 15 tỷ đến 20 tỷ USD và mất ít nhất hai đến ba năm. Lắp đặt thiết bị, ổn định sản xuất và được khách hàng phê duyệt còn đòi hỏi thêm thời gian. Các nhà sản xuất không thể nhanh chóng bù lại năng lực từng giữ lại chỉ vì hiện nay người mua muốn có thêm chip.
Chi tiêu cho trung tâm dữ liệu làm thay đổi cán cân
Amazon, Google, Microsoft và Meta đã tăng tổng vốn đầu tư vào trung tâm dữ liệu từ 217 tỷ USD năm 2024 lên 380 tỷ USD năm 2025; mức chi dự kiến đạt 650 tỷ USD vào năm 2026. Dự báo năm 2026 gần gấp ba con số của năm 2024.
Data Center Map ghi nhận gần 2.000 cơ sở đang được lên kế hoạch hoặc xây dựng trên toàn thế giới, bên cạnh khoảng 9.000 cơ sở hiện có. McKinsey dự báo doanh nghiệp sẽ chi 7.000 tỷ USD cho trung tâm dữ liệu đến năm 2030, trong đó 5.200 tỷ USD dành cho các cơ sở tập trung vào AI. Máy chủ, lưu trữ và mạng chiếm 3.300 tỷ USD trong khoản chi dự kiến cho AI.
Cơ cấu doanh thu của Micron cho thấy nhu cầu đã dịch chuyển nhanh đến mức nào. HBM và các loại bộ nhớ liên quan đến điện toán đám mây tăng từ 17% doanh thu DRAM của hãng năm 2023 lên gần 50% năm 2025. Samsung, SK hynix và Micron cộng lại chiếm 90,5% doanh thu DRAM toàn cầu trong quý IV/2025, khiến các quyết định sản xuất tập trung vào ba nhà cung cấp.
Dự báo về quy mô thị trường HBM chênh lệch rất lớn. Tổng giám đốc điều hành Micron Sanjay Mehrotra dự báo thị trường đạt 100 tỷ USD vào năm 2028, trong khi JPMorgan đưa ra con số 280 tỷ USD cho năm đó, tăng từ khoảng 64 tỷ USD năm 2026. Cả hai đều kỳ vọng tăng trưởng nhanh, dù ước tính về quy mô cách nhau rất xa.
Triển vọng bán dẫn năm 2026 của Ngân hàng Xuất nhập khẩu Hàn Quốc dự báo thị trường bộ nhớ tăng trưởng trên 30% và xuất khẩu bán dẫn của Hàn Quốc tăng 11%, tùy thuộc vào chính sách thuế quan của Mỹ. Báo cáo cũng dự báo thị trường gia công sản xuất chip tăng 20%, lên 210 tỷ USD. Các xưởng đúc sản xuất chip do công ty khác thiết kế.
Musk và Apple tìm cách tăng thế mặc cả
Tổng giám đốc điều hành Tesla Elon Musk đã công khai phản đối giá từ các nhà cung cấp bộ nhớ. Trong phản hồi trên X về một bài đăng liên quan đến triển vọng thị trường của JPMorgan, ông khen Micron nhưng chỉ trích các nhà sản xuất khác mà không nêu tên.
Musk mô tả sự tương phản như sau:
Micron luôn đưa ra mức giá bộ nhớ tương lai hợp lý, còn những bên khác thì ép giá quá đáng.
Samsung và SK hynix được cho là những đối tượng bị nhắm đến, bởi cùng Micron, hai công ty này thống lĩnh nguồn cung DRAM. Tesla cũng đã giảm lượng bộ nhớ trong các chip AI của mình khi tìm cách 확보 nguồn cung. JPMorgan cho biết Micron đã ký 26 thỏa thuận, bao trùm hơn 75% sản lượng tài khóa 2027, cho thấy khách hàng đã đặt trước bao nhiêu sản lượng trong tương lai.
Apple cũng đối mặt vấn đề tương tự khi lên kế hoạch sản xuất các mẫu iPhone mới nhất. John Ternus, người được xác định là tân tổng giám đốc điều hành của Apple, ngày 15/10 nói rằng những hạn chế về bộ nhớ là một cuộc khủng hoảng nghiêm trọng và mọi phương án cần được để ngỏ. Ông cho biết đã thảo luận các giải pháp khả thi với giới chức chính quyền Trump.
Apple được cho là đang thử nghiệm nội bộ bộ nhớ Trung Quốc, trong đó ChangXin Memory Technologies, hay CXMT, được xem là nhà cung cấp thay thế tiềm năng. Các nghị sĩ Mỹ thuộc cả hai đảng đã nêu phản đối liên quan đến an ninh quốc gia. Chưa có quyết định cuối cùng về nhà cung cấp hay lịch trình phê duyệt nào được công bố.
Các nhà thiết kế chip điều chỉnh kế hoạch
Tổng giám đốc điều hành AMD Lisa Su, trong chuyến thăm Hàn Quốc ngày 7/10, mô tả nguồn cung bộ nhớ đang khan hiếm và cho biết cần lập kế hoạch cùng các đối tác trước nhiều năm. Chuyến thăm của bà làm dấy lên đồn đoán về các cuộc thảo luận với Samsung và SK hynix nhằm bảo đảm nguồn cung bộ nhớ.
Su giải thích vì sao việc phối hợp lại quan trọng:
Bộ nhớ thiết yếu đối với mọi lĩnh vực điện toán, và nguồn cung đang khan hiếm.
Nvidia cũng được cho là sẽ điều chỉnh cấu hình bộ nhớ. Vera Rubin sử dụng HBM4 12 lớp với dung lượng 288GB, trong khi cấu hình Vera Rubin Ultra dự kiến dùng HBM4E 8 lớp với dung lượng 256GB. Những thông số này sẽ giảm dung lượng 32GB, tương đương khoảng 11%, đồng thời giảm số lớp trong mỗi khối xếp chồng.
Ít lớp hơn có thể giảm chi phí sản xuất và số chip nhớ cần cho mỗi khối. HBM vẫn có thể phát triển thành sản phẩm nhiều lớp hơn: tiêu chuẩn HBM4 cho phép tối đa 16 chip, và các nhà nghiên cứu Samsung đã trình diễn một khối xếp chồng 16 lớp sử dụng liên kết lai vào năm 2024. Công nghệ liên kết lai nối các chip bằng những kết nối rất nhỏ thay vì các điểm hàn thông thường.
Tổng giám đốc điều hành Intel Lip-Bu Tan cảnh báo tình trạng thiếu bộ nhớ đang khiến các dự án chậm trễ. Tại Hội nghị thượng đỉnh AI của Cisco, ông đưa ra nhận định thẳng thắn về thời điểm người mua có thể trông đợi nguồn cung được cải thiện:
Sẽ chưa có gì cải thiện cho đến năm 2028.
Người mua máy tính cá nhân đối mặt giá cao hơn, ít lựa chọn hơn
Omdia ước tính DRAM và SSD hiện chiếm gần 40% chi phí sản xuất máy tính, tăng từ khoảng 15%. Các nhà sản xuất phải quyết định sẽ chuyển bao nhiêu phần chi phí tăng thêm sang khách hàng và hấp thụ bao nhiêu thông qua lợi nhuận thấp hơn hoặc cấu hình bị cắt giảm.
Các ước tính về lượng máy tính cá nhân xuất xưởng toàn cầu cho thấy mức sụt giảm mạnh. IDC ước tính lượng máy xuất xưởng trong quý III đạt 62,7 triệu chiếc, giảm 20,1% so với một năm trước; Omdia đưa ra con số 58,1 triệu chiếc, giảm 21,2%, trong khi Gartner dự báo 55,35 triệu chiếc, so với 71,3 triệu chiếc cùng kỳ năm trước. Tổng số khác nhau tùy phương pháp tính của từng công ty, nhưng tất cả đều cho thấy mức giảm hơn một phần năm.
Omdia ghi nhận lượng máy HP xuất xưởng giảm 31% và Apple giảm 11%. Công ty dự báo thị trường thu hẹp 24% trong quý IV và giảm thêm 7% trong năm tiếp theo. Các mảng kinh doanh Galaxy Book của Samsung và Gram của LG cũng chịu sức ép tương tự: phải bảo vệ lợi nhuận trong khi vẫn duy trì sức hấp dẫn của máy tính với người mua.
Tại chợ điện tử Yongsan ở Seoul, một người bán linh kiện máy tính cho biết số máy tính lắp ráp bán mỗi ngày giảm từ khoảng 10 chiếc xuống còn ba hoặc bốn chiếc, doanh thu giảm hơn một nửa. Card đồ họa và SSD cũng trở nên đắt hơn, làm tăng tổng chi phí cho một hệ thống máy tính mới.
Một số người mua chọn hệ thống DDR4 đời cũ hoặc bộ nhớ đã qua sử dụng. DDR4 và DDR5 cần bo mạch chủ tương thích, nên việc đổi thế hệ có thể đòi hỏi thay nhiều linh kiện hơn cả mô-đun bộ nhớ. Giá cũng khác nhau tùy sản phẩm: một số mô-đun DDR4 dạng gói cũ được giao dịch với giá cao hơn sản phẩm DDR5 mới hơn, dù mô-đun DDR4 bán lẻ niêm yết tại Hàn Quốc vẫn rẻ hơn.
Mức tăng giá khác nhau giữa các phân khúc bộ nhớ
TrendForce nâng dự báo mức tăng giá hợp đồng DRAM máy tính cá nhân trong quý III lên 18% đến 23%, từ mức 15% đến 20%. Một số hợp đồng nhà cung cấp trong tháng 8 tăng 23% đến 28%, còn các nhà sản xuất máy tính tìm cách dự trữ đủ hàng cho hơn 10 tuần trước khi kết thúc năm.
Counterpoint Research ghi nhận DRAM tăng giá 80% đến 90% trong quý được khảo sát. Dự báo thường niên của Gartner ước tính DRAM tăng 237% và NAND tăng 293%. Các số liệu này theo dõi những giai đoạn và nhóm sản phẩm khác nhau, trong khi mô-đun bán lẻ còn bao gồm chi phí lắp ráp và phân phối.
Sản phẩm NAND có mức biến động đặc biệt không đồng đều. Giá hợp đồng tháng 8 của chip ô nhớ nhiều mức 128Gb tăng 1,42%, lên 30,48 USD. Sản phẩm ô nhớ đơn cấp đời cũ tăng 16,51%, lên 28,22 USD, khi các nhà sản xuất tập trung đầu tư vào công nghệ lưu trữ mới hơn.
Thiết bị viễn thông và công tơ thông minh vẫn sử dụng một số chip đời cũ khó thay thế trong các thiết kế hiện có. Người mua các sản phẩm này có thể gặp tình trạng thiếu hụt ngay cả khi nhu cầu ở nơi khác suy yếu. Điện thoại thông minh, TV và máy chơi game cũng chịu ảnh hưởng: nhà phân tích Mat Piscatella của Circana ghi nhận doanh số Xbox tại Mỹ giảm 33% tính đến hết tháng 8 và doanh số PlayStation giảm 25%, xuống mức thấp nhất kể từ năm 2013.
Máy chủ doanh nghiệp ngày càng khó mua
Giá máy chủ đã tăng lên mức cao gấp hai đến bốn lần so với một năm trước. Gartner ước tính tỷ trọng bộ nhớ trong chi phí sản xuất máy chủ tăng từ 39% năm 2015 lên 59% năm 2026 và có thể đạt khoảng hai phần ba chi phí của máy chủ thông thường vào năm 2030.
Doanh nghiệp vận hành cơ sở dữ liệu thông thường, ứng dụng văn phòng và hệ thống lưu trữ vì vậy cũng chịu sức ép nguồn cung như các nhà phát triển AI. Giá thiết bị cao hơn và giao hàng chậm có thể buộc họ hoãn mở rộng hoặc hủy kế hoạch thay thế.
Gartner khuyến nghị rà soát lịch thay thế và kéo dài thời gian sử dụng máy chủ hiện có. Công ty dự đoán giá DRAM bắt đầu ổn định trong nửa đầu năm 2028, dù các nhà cung cấp máy chủ có thể tiếp tục duy trì giá bán cao hơn để bảo vệ lợi nhuận. Giá thiết bị trở lại mức năm 2025 có thể còn mất nhiều thời gian hơn.
Các chỉ số ngành bán dẫn của Hàn Quốc định nghĩa chỉ số giá DRAM của chính phủ là giá bình quân năm của DDR4 8Gb. Số liệu về sản lượng, thị phần và giá được công bố sáu tháng một lần, trong khi số liệu thương mại được công bố hàng tháng. Chuẩn tham chiếu thuộc thế hệ cũ này phản ánh một phần của thị trường hiện đang biến động với tốc độ rất khác nhau.
Các nhà máy mới giúp giảm áp lực, nhưng theo những lịch trình khác nhau
Micron, Samsung và SK hynix đang mở rộng sản xuất, nhưng xây nhà máy mới mới chỉ là bước khởi đầu. Các nhà sản xuất phải lắp đặt thiết bị, tăng tỷ lệ chip hoạt động tốt và được khách hàng phê duyệt trước khi nhà máy có thể cung cấp nguồn hàng ổn định.
Lịch mở rộng được công bố trải dài trong nhiều năm:
- 2027: Micron dự kiến bắt đầu sản xuất tại Singapore và một cơ sở chuyển đổi ở Đài Loan; sản lượng tại Đài Loan sẽ bắt đầu trong nửa cuối năm.
- 2027: Nhà máy HBM của SK hynix tại Cheongju dự kiến hoàn thành.
- 2028: Samsung lên kế hoạch sản xuất tại nhà máy mới ở Pyeongtaek, còn SK hynix đặt mục tiêu hoàn thành các cơ sở ở West Lafayette vào cuối năm.
- 2030: Tổ hợp của Micron tại hạt Onondaga dự kiến đạt công suất sản xuất tối đa.
Các nhà máy hiện có cũng là một phần trong nỗ lực ứng phó. Samsung và SK hynix đã tăng tổng vốn đầu tư vào ba cơ sở ở Trung Quốc lên 1.4871 nghìn tỷ won năm 2025, sau khi tăng đầu tư vào các nhà máy tại Trung Quốc. Các quy định kiểm soát thiết bị ảnh hưởng đến khả năng nâng cấp những cơ sở này.
Các kế hoạch dài hạn bao gồm khoản đầu tư được cho là 800 nghìn tỷ won của Samsung và SK hynix vào bốn nhà máy bộ nhớ ở tây nam Hàn Quốc. Giám đốc chiến lược của TechInsights Dan Kim cảnh báo việc mở rộng có thể mất hơn ba năm, trong khi Chủ tịch SK Group Chey Tae-won cho biết tình trạng thiếu wafer có thể kéo dài đến năm 2030.
Nguồn cung từ Trung Quốc và nhu cầu suy yếu có thể giảm bớt sức ép
CXMT và Yangtze Memory Technologies, hay YMTC, đang mở rộng sản xuất bộ nhớ thông thường. Ước tính vào giữa năm 2025, CXMT nắm khoảng 8% thị trường DRAM toàn cầu, còn YMTC chiếm khoảng 13% lượng NAND xuất xưởng toàn cầu trong quý III năm đó.
Vị thế của hai công ty mạnh hơn nhiều tại Trung Quốc. TechInsights ước tính CXMT chiếm khoảng 30% thị phần DRAM nội địa và YMTC gần 40% thị phần NAND, trong khi hiện diện tại Bắc Mỹ còn hạn chế. Việc Trung Quốc mở rộng sản xuất có thể bổ sung thêm bộ nhớ thông thường cho thị trường, dù tiếp cận khách hàng Mỹ gặp trở ngại chính trị và thương mại.
Nhu cầu cũng đang điều chỉnh. Các nhà sản xuất máy tính trang bị SSD dung lượng nhỏ hơn, nhà sản xuất điện thoại thông minh sử dụng hàng tồn kho hiện có, còn người tiêu dùng trì hoãn việc thay thiết bị. Những thay đổi đó có thể giảm sức ép lên một số sản phẩm trước khi tình trạng thiếu hụt trên diện rộng chấm dứt.
Các nhà sản xuất vẫn phải đối mặt với rủi ro lâu nay của ngành: nhiều đợt nhà máy mới có thể đi vào hoạt động đúng lúc nhu cầu chậm lại. Hiện tại, người mua phải tính toán dựa trên nguồn cung hạn chế, linh kiện đắt đỏ và một đợt phục hồi phụ thuộc vào loại bộ nhớ họ cần cũng như thời điểm sản lượng mới có thể đưa vào sử dụng.
Điểm chính
- TrendForce dự báo giá hợp đồng quý IV tăng 10% đến 15% đối với DRAM đa dụng và 15% đến 20% đối với NAND.
- Tỷ trọng HBM trong năng lực sản xuất DRAM dự kiến tăng từ 27% năm 2025 lên 40% năm 2027.
- Chi phí bộ nhớ tăng đang gây sức ép lên máy tính cá nhân, điện thoại thông minh, máy chơi game và máy chủ doanh nghiệp thông thường.
- Nguồn cung mới đáng kể dự kiến xuất hiện từ giữa đến cuối năm 2027, trong khi tình trạng thiếu hụt có thể kéo dài đến năm 2028.
- Sản lượng tại Trung Quốc tăng và nhu cầu tiêu dùng suy yếu có thể giúp giảm tình trạng thiếu hụt ở một số sản phẩm bộ nhớ thông thường.