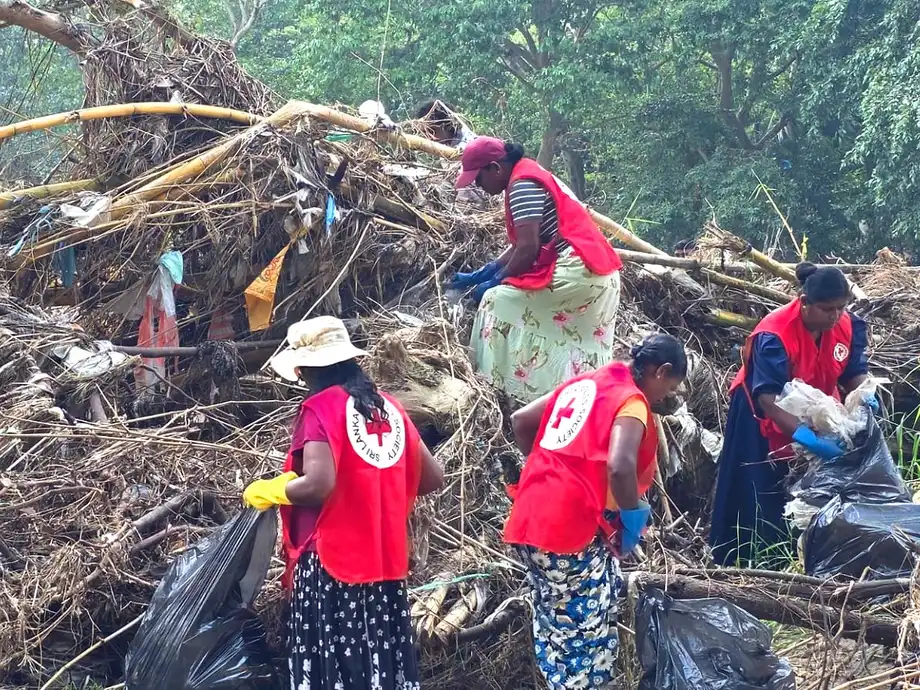
Thiệt hại do bão xoáy phơi bày rủi ro tài chính ngày càng lớn
Bão xoáy Ditwah gây thiệt hại vật chất trực tiếp ước tính 4,1 tỷ USD trên toàn bộ 25 huyện của Sri Lanka vào tháng 11/2025, tương đương khoảng 4% tổng sản phẩm quốc nội của nước này. Ngân hàng Trung ương Sri Lanka hiện cảnh báo hậu quả tài chính có thể vượt ra ngoài những tòa nhà, cơ sở hạ tầng và tài sản nông nghiệp bị phá hủy, dẫn đến tỷ lệ trả nợ suy giảm, giá trị tài sản thế chấp giảm và áp lực bảo hiểm gia tăng.
Nội dung
- Thiệt hại do bão xoáy phơi bày rủi ro tài chính ngày càng lớn
- Ước tính 4,1 tỷ USD chưa tính những gì
- Diễn biến của bão xoáy và phản ứng chính sách
- Vì sao cần lưu tâm đến các khoản vay Nhóm 2 gia tăng
- Hỗ trợ bên vay có thể làm chậm việc ghi nhận tổn thất
- Tín dụng tăng nhanh làm gia tăng rủi ro từ tài sản thế chấp suy yếu
- Áp lực bảo hiểm không chỉ nằm ở chi phí bồi thường
- Bộ đệm tài chính vẫn đủ nhưng đang thu hẹp
- Triển vọng tích cực phụ thuộc vào phục hồi và chính sách thận trọng
- Điểm chính
Tuy vậy, Báo cáo Đánh giá Ổn định Tài chính năm 2026 nhận định hệ thống tài chính ổn định trong nửa đầu năm. Kinh tế phục hồi, tài chính công cải thiện, cùng các bộ đệm vốn và thanh khoản đầy đủ đã giúp ngân hàng và công ty tài chính chống chịu được một số cú sốc.
Những nhận định này mô tả hai khía cạnh khác nhau của cùng một tình hình: các tổ chức vẫn có bộ đệm tài chính, trong khi dấu hiệu căng thẳng của bên vay ngày càng rõ. Các khoản vay Nhóm 2, phản ánh rủi ro tín dụng gia tăng trước khi khoản vay trở thành nợ suy giảm chất lượng, tăng trong quý II/2026. Mức tăng tại các công ty tài chính đặc biệt mạnh, một phần liên quan đến bão xoáy và xung đột Trung Đông.
Vì vậy, cảnh báo này nói về rủi ro đang hình thành trong một hệ thống vẫn có sức chống chịu, chứ không phải tuyên bố rằng khủng hoảng tài chính đã bắt đầu. Thiệt hại khí hậu có thể làm suy yếu cả nguồn thu dùng để trả nợ lẫn tài sản bảo đảm cho khoản vay, khiến bên cho vay đối mặt với rủi ro qua nhiều kênh.
Ước tính 4,1 tỷ USD chưa tính những gì
Con số thiệt hại do bão xoáy được đưa ra trong đánh giá Ước tính Nhanh Thiệt hại sau Thảm họa Toàn cầu của Ngân hàng Thế giới, gọi tắt là GRADE. Đánh giá này đo lường mức độ phá hủy vật chất trực tiếp đối với cơ sở hạ tầng, nhà ở và tài sản nông nghiệp. Con số không bao gồm những tổn thất kinh tế rộng hơn do sản lượng giảm, thu nhập mất đi hoặc quá trình phục hồi kéo dài.
Phân biệt này rất quan trọng để hiểu cảnh báo của Ngân hàng Trung ương. Tài sản sản xuất bị hư hại tạo ra chi phí sửa chữa hoặc thay thế ngay lập tức. Hoạt động bị gián đoạn cũng có thể làm giảm thu nhập của chủ sở hữu, khiến các khoản nợ hiện hữu khó trả hơn ngay cả khi công cuộc tái thiết đang diễn ra.
Ước tính tương đương khoảng 4% GDP cho thấy quy mô thiệt hại, chứ không có nghĩa sản lượng kinh tế hằng năm giảm 4%. Thiệt hại tài sản vật chất và tổn thất sản lượng kinh tế là hai thước đo khác nhau. Con số 4,1 tỷ USD cũng không thể được xem là ước tính tổn thất mà ngân hàng hoặc doanh nghiệp bảo hiểm phải gánh chịu.
Ngân hàng Trung ương xác định nông nghiệp, thủy sản và cơ sở hạ tầng là những lĩnh vực đặc biệt dễ bị ảnh hưởng bởi gián đoạn khí hậu. Các hộ gia đình, doanh nghiệp vừa và nhỏ, cũng như các công ty lớn trong những ngành dễ tổn thương có thể gặp khó khăn trong việc trả nợ khi tài sản sản xuất và thu nhập suy giảm. Ước tính thiệt hại vật chất không xác định tổng tổn thất kinh tế rộng hơn cũng như mức tổn thất cuối cùng của khu vực tài chính.
Diễn biến của bão xoáy và phản ứng chính sách
Báo cáo nhìn chung sử dụng dữ liệu đến hết tháng 6/2026. Vì vậy, đánh giá ghi nhận những tháng sau bão xoáy Ditwah, bao gồm các thay đổi về hoạt động cho vay, rủi ro của bên vay và bộ đệm tài chính trong nửa đầu năm.
Thông báo phát hành bằng tiếng Sinhala của Ngân hàng Trung ương ghi nhận báo cáo được công bố ngày 12/10/2026. Báo cáo thường niên được ban hành theo Điều 70(1) của Đạo luật Ngân hàng Trung ương Sri Lanka số 16 năm 2023, tạo cơ sở pháp lý cho đánh giá này về ổn định tài chính và các rủi ro liên quan.
- Tháng 11/2025: Bão xoáy Ditwah đổ bộ Sri Lanka, ảnh hưởng đến cả 25 huyện và gây thiệt hại vật chất trực tiếp ước tính 4,1 tỷ USD.
- Sau bão: Ngân hàng Trung ương ban hành các thông tư yêu cầu ngân hàng và công ty tài chính hỗ trợ các cá nhân, doanh nghiệp bị ảnh hưởng.
- Tháng 5/2026: Ngân hàng Trung ương tăng lãi suất chính sách qua đêm trong bối cảnh lo ngại về những nguy cơ kinh tế và tài chính mới phát sinh.
- Quý II/2026: Các khoản vay Nhóm 2 tăng trong lĩnh vực ngân hàng, trong khi các công ty tài chính cũng ghi nhận mức tăng mạnh ở nhóm khoản vay này.
- Cuối tháng 6/2026: Mốc chốt dữ liệu chung của báo cáo thường niên.
- Ngày 12/10/2026: Ngân hàng Trung ương công bố báo cáo đánh giá năm 2026.
Khoảng thời gian từ mốc chốt dữ liệu đến ngày công bố có ý nghĩa quan trọng. Báo cáo xác định tình hình trong giai đoạn tham chiếu, chứ không cung cấp bức tranh đầy đủ về chất lượng khoản vay hoặc mức độ rủi ro bảo hiểm tính đến tháng 10.
Vì sao cần lưu tâm đến các khoản vay Nhóm 2 gia tăng
Việc phân loại khoản vay giúp phân biệt giữa bên vay có mức độ rủi ro tăng và bên có khoản vay đã suy giảm chất lượng. Nhóm 2 thường có nghĩa là rủi ro tín dụng đã tăng đáng kể kể từ khi khoản vay được ghi nhận lần đầu. Nhóm 3 bao gồm các khoản vay suy giảm chất lượng tín dụng, trong đó có nợ được phân loại là nợ xấu.
Tại các ngân hàng, tỷ lệ nợ Nhóm 3 giảm và tỷ lệ dự phòng tổn thất cho nợ Nhóm 3 cải thiện trong kỳ báo cáo. Tỷ lệ dự phòng cho biết mức độ các khoản vay suy giảm chất lượng đã được ghi nhận được bảo đảm bằng khoản dự phòng cho tổn thất dự kiến. Những diễn biến này củng cố nhận định của Ngân hàng Trung ương về sức chống chịu của hệ thống.
Đồng thời, các khoản vay Nhóm 2 tăng trong quý II. Tỷ trọng các khoản vay đã suy giảm chất lượng giảm vẫn có thể đi kèm với số lượng bên vay có nguy cơ gặp vấn đề trả nợ trong tương lai tăng lên. Hai chỉ số này không mâu thuẫn với nhau.
Cảnh báo về khí hậu đề cập đến khả năng các khoản vay tiếp tục chuyển sang Nhóm 2 và Nhóm 3 khi năng lực trả nợ suy yếu. Cảnh báo không khẳng định mọi khoản vay được hỗ trợ sau bão sẽ suy giảm chất lượng, cũng không nói thiệt hại khí hậu là nguyên nhân của mọi trường hợp cho vay Nhóm 2 gia tăng.
Các công ty tài chính đối mặt với tình thế khó khăn hơn. Tỷ lệ nợ Nhóm 3 của họ cải thiện, nhưng các khoản vay Nhóm 2 tăng mạnh và tỷ lệ dự phòng tổn thất giảm. Ngân hàng Trung ương cho rằng rủi ro của bên vay trong lĩnh vực này tăng một phần do bão xoáy Ditwah và xung đột Trung Đông. Tỷ lệ dự phòng thấp hơn cho thấy bộ đệm chống chịu trước các khoản lỗ tín dụng đã ghi nhận đang suy yếu.
Hỗ trợ bên vay có thể làm chậm việc ghi nhận tổn thất
Chính quyền ứng phó với gián đoạn do bão xoáy bằng cách hoãn trả nợ và đưa ra các phương án trả nợ với điều kiện ưu đãi. Việc hoãn trả nợ tạm thời lùi thời hạn thanh toán, còn điều chỉnh điều khoản trả nợ có thể giảm gánh nặng trước mắt cho bên vay bị ảnh hưởng thu nhập hoặc hoạt động kinh doanh.
Ngân hàng Trung ương yêu cầu cả ngân hàng lẫn công ty tài chính hỗ trợ các cá nhân và doanh nghiệp bị ảnh hưởng. Những biện pháp này có thể giúp bên vay có thời gian phục hồi, thay vì phải đáp ứng ngay yêu cầu trả nợ khi năng lực tạo thu nhập bị tổn hại.
Ngân hàng cũng cảnh báo rằng hỗ trợ có thể che khuất mức độ rủi ro thực sự của khu vực tài chính bằng cách làm lu mờ các khoản vay suy giảm chất lượng và trì hoãn việc ghi nhận nợ xấu. Việc hoãn thanh toán, tự thân, không chứng minh rằng bên vay đã lấy lại khả năng trả nợ.
Cần phân biệt giữa hỗ trợ thanh toán tạm thời và sự phục hồi lâu dài của năng lực trả nợ. Cơ quan quản lý cần theo dõi chất lượng các khoản vay này cùng với tốc độ và cơ cấu cho vay mới. Tác động cuối cùng đến chất lượng tài sản sẽ tùy thuộc vào khả năng phục hồi của bên vay bị ảnh hưởng, chứ không chỉ vào việc lịch trả nợ có được điều chỉnh hay không.
Tín dụng tăng nhanh làm gia tăng rủi ro từ tài sản thế chấp suy yếu
Các cú sốc khí hậu xảy ra trong giai đoạn tín dụng tăng trưởng nhanh. Tín dụng ngân hàng mở rộng ở các lĩnh vực tiêu dùng, thương mại, dịch vụ tài chính, xây dựng và cho vay nước ngoài. Tăng trưởng của các công ty tài chính được thúc đẩy bởi nhu cầu mạnh đối với khoản vay mua xe và khoản vay có tài sản bảo đảm bằng vàng.
Ngân hàng Trung ương xác định nợ hộ gia đình gia tăng, mức độ phụ thuộc vào tài sản bảo đảm cao hơn, giá trị tài sản thế chấp biến động và giá bất động sản tăng là những nguy cơ mới xuất hiện. Ngân hàng cũng cho biết khoảng cách tín dụng khu vực tư nhân đang nới rộng, một chỉ báo dùng để đánh giá liệu tín dụng có vượt quá mối tương quan dài hạn với nền kinh tế hay không.
Tài sản thế chấp là tài sản được dùng để bảo đảm khoản vay. Nếu bên vay không thể trả nợ, tài sản này có thể là nguồn thu hồi nợ cho bên cho vay. Thiệt hại do bão xoáy có thể làm giảm giá trị tài sản bảo đảm đúng lúc thu nhập bị gián đoạn khiến năng lực trả nợ suy yếu.
Không nên đánh đồng các rủi ro này. Báo cáo xác định hoạt động cho vay mua xe và cho vay bằng vàng tăng nhanh là những lĩnh vực cần có biện pháp bảo vệ chặt chẽ hơn, nhưng không nói các tài sản đó chịu cùng mức thiệt hại vật chất như nhà ở, cơ sở hạ tầng hoặc tài sản nông nghiệp. Mối lo ngại chung là sự phụ thuộc vào tài sản thế chấp có thể biến động giá trị khi gặp áp lực.
Ngân hàng Trung ương đã thắt chặt và đơn giản hóa các giới hạn tỷ lệ cho vay trên giá trị tài sản đối với khoản vay mua xe, áp dụng mức trần cho khoản vay có tài sản bảo đảm bằng vàng và siết chặt hệ số rủi ro áp dụng cho hoạt động cho vay bằng vàng. Giới hạn tỷ lệ cho vay trên giá trị tài sản hạn chế số tiền có thể vay dựa trên giá trị thẩm định của tài sản. Hệ số rủi ro ảnh hưởng đến lượng vốn mà bên cho vay phải nắm giữ để đối ứng với khoản vay.
Áp lực bảo hiểm không chỉ nằm ở chi phí bồi thường
Khu vực bảo hiểm vẫn có đủ vốn trong kỳ báo cáo, dù khả năng sinh lời giảm nhẹ. Các khoản bồi thường lớn phát sinh từ bão xoáy Ditwah làm tăng khoản phải thu từ tái bảo hiểm và gia tăng rủi ro khai thác bảo hiểm, thanh khoản và đối tác.
Tái bảo hiểm cho phép doanh nghiệp bảo hiểm chuyển một phần rủi ro sang một doanh nghiệp bảo hiểm khác. Khoản phải thu từ tái bảo hiểm là số tiền dự kiến nhận từ bên đó. Vì vậy, khoản phải thu tăng không đồng nghĩa với lượng tiền mặt sẵn có để chi trả bồi thường tăng.
Điều này tạo ra một số áp lực riêng biệt. Rủi ro khai thác bảo hiểm liên quan đến việc phí bảo hiểm và dự phòng có đủ để chi trả cho các yêu cầu bồi thường phát sinh từ những rủi ro được bảo hiểm hay không. Rủi ro thanh khoản liên quan đến khả năng thanh toán đúng hạn. Rủi ro đối tác liên quan đến việc nhà tái bảo hiểm có thực hiện nghĩa vụ của mình hay không.
Cảnh báo rộng hơn về khí hậu cũng chỉ ra số vụ yêu cầu bồi thường do thiệt hại tài sản, mất mùa và gián đoạn kinh doanh gia tăng, có thể gây áp lực lên khả năng thanh toán của doanh nghiệp bảo hiểm và đẩy phí bảo hiểm lên cao. Đây là các rủi ro được xác định, không phải kết luận rằng doanh nghiệp bảo hiểm đã mất khả năng thanh toán hay phí bảo hiểm đã tăng một mức cụ thể. Tóm tắt công bố báo cáo không nêu tổng số yêu cầu bồi thường do bão xoáy trên toàn quốc.
Bộ đệm tài chính vẫn đủ nhưng đang thu hẹp
Các ngân hàng duy trì tỷ lệ vốn và thanh khoản cao hơn đáng kể so với ngưỡng quy định. Khả năng sinh lời tiếp tục cải thiện, dù tốc độ tăng chậm hơn so với nửa đầu năm 2025. Vốn cũng tiếp tục tích lũy, nhưng tài sản đã điều chỉnh theo rủi ro tăng nhanh hơn, khiến các tỷ lệ an toàn vốn giảm.
Tỷ lệ thanh khoản của ngân hàng giảm khi các tổ chức chuyển từ tài sản dễ bán, đặc biệt là chứng khoán chính phủ, sang cho vay khu vực tư nhân. Báo cáo cũng xác định chênh lệch giữa thời điểm thu hồi tài sản và thời điểm thanh toán nợ phải trả đang nới rộng, làm tăng nguy cơ tái cấp vốn và rủi ro thanh khoản khi xảy ra tình huống căng thẳng bất ngờ.
Các công ty tài chính cũng duy trì thanh khoản cao hơn yêu cầu quy định, nhưng tỷ lệ thanh khoản và bộ đệm vốn giảm khi hoạt động cho vay mở rộng. Các khoản vay tăng nhanh hơn tiền gửi, làm gia tăng mối liên kết giữa công ty tài chính và ngân hàng.
Lợi nhuận của các công ty tài chính tiếp tục tăng nhờ thu nhập lãi thuần, nhưng tốc độ tăng lợi nhuận chậm lại trong quý I của năm tài chính 2026/27. Những nhận định này cho thấy vì sao lợi nhuận cao hơn không đủ để giải quyết vấn đề ổn định: cho vay và mức độ rủi ro có thể tăng nhanh hơn nguồn lực sẵn có để hấp thụ tổn thất.
Triển vọng tích cực phụ thuộc vào phục hồi và chính sách thận trọng
Triển vọng của Ngân hàng Trung ương nhìn chung vẫn tích cực, với điều kiện kinh tế tiếp tục phục hồi, củng cố tài khóa đạt tiến triển và chính sách được thực thi thận trọng. Ngân hàng kêu gọi duy trì bộ đệm vốn và thanh khoản vững chắc, quản lý tốt hơn rủi ro khí hậu và an ninh mạng, đồng thời tăng cường các phương án phục hồi và chuẩn bị ứng phó khủng hoảng.
Gián đoạn khí hậu là một trong nhiều áp lực. Căng thẳng địa chính trị kéo dài và giá năng lượng cao hơn có thể làm suy yếu cán cân đối ngoại, gia tăng lạm phát và giảm năng lực trả nợ của bên vay. Trong kỳ báo cáo, căng thẳng ở Trung Đông góp phần gây áp lực lên ngoại hối và khiến đồng rupee mất giá, dù điều kiện thị trường sau đó được cải thiện nhờ các biện pháp chính sách và nguồn thu từ kiều hối, du lịch và xuất khẩu.
Các chỉ báo về bên vay cũng cho thấy bức tranh trái chiều. Điểm tín dụng của hộ gia đình nhìn chung ổn định trong nửa đầu năm 2026, trong khi các công ty niêm yết ngoài lĩnh vực tài chính ghi nhận doanh thu tăng mạnh hơn nhưng lợi nhuận tổng hợp suy yếu do chi phí bán hàng và vận hành tăng. Doanh thu cao hơn không nhất thiết đồng nghĩa với năng lực trả nợ được cải thiện.
Báo cáo không định lượng mức tăng cuối cùng của các khoản vay suy giảm chất lượng do biến đổi khí hậu, toàn bộ chi phí kinh tế rộng hơn của bão Ditwah hay những thay đổi trong phí bảo hiểm tương lai. Bản tóm tắt công bố cũng không đưa ra lịch cụ thể cho một đánh giá rủi ro khí hậu tiếp theo. Nhiệm vụ trước mắt mà Ngân hàng Trung ương xác định là tiếp tục giám sát và can thiệp kịp thời khi tình hình của bên vay và bộ đệm của các tổ chức thay đổi.
Cảnh báo cốt lõi là thời tiết cực đoan đã trở thành rủi ro tài chính mang tính cơ cấu, ảnh hưởng đến sản xuất, giá cả và năng lực trả nợ. Các tổ chức của Sri Lanka bước vào đợt đánh giá này với bộ đệm đầy đủ, nhưng mức độ rủi ro ở các khoản vay Nhóm 2 tăng và các tỷ lệ tài chính thu hẹp cho thấy những cú sốc tiếp theo có thể thử thách các bộ đệm đó.
Điểm chính
- Bão xoáy Ditwah ảnh hưởng đến cả 25 huyện vào tháng 11/2025, gây thiệt hại vật chất trực tiếp ước tính 4,1 tỷ USD, tương đương khoảng 4% GDP.
- Ước tính thiệt hại không bao gồm sản lượng mất đi, thu nhập mất đi và các chi phí rộng hơn do quá trình phục hồi kéo dài.
- Hệ thống tài chính vẫn ổn định trong nửa đầu năm 2026, với bộ đệm vốn và thanh khoản đầy đủ.
- Các khoản vay Nhóm 2 tăng, dù tỷ lệ nợ Nhóm 3 tại ngân hàng và công ty tài chính được cải thiện.
- Hỗ trợ bên vay có thể trì hoãn việc ghi nhận các khoản vay suy giảm chất lượng mà không giải quyết được khó khăn trả nợ nền tảng.
- Các yêu cầu bồi thường bảo hiểm do bão xoáy làm tăng khoản phải thu từ tái bảo hiểm và rủi ro khai thác bảo hiểm, thanh khoản và đối tác.
- Triển vọng nhìn chung vẫn tích cực, với điều kiện phục hồi bền vững, củng cố tài khóa và chính sách thận trọng.