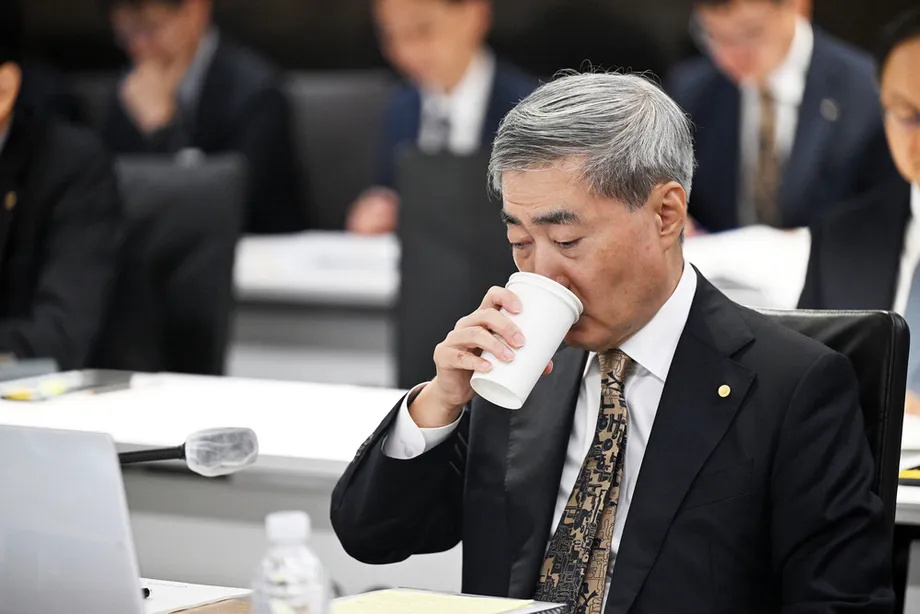
Kiểm soát lạm phát được ưu tiên sau hai lần tăng lãi suất
Thống đốc Ngân hàng Trung ương Hàn Quốc Shin Hyun-song phát tín hiệu rằng vẫn có khả năng tiếp tục tăng lãi suất khi Hàn Quốc tiến gần cuộc họp chính sách ngày 22/10/2026, đồng thời cảnh báo lạm phát sẽ duy trì trên mục tiêu 2% của ngân hàng trung ương trong một thời gian đáng kể. Lãi suất chuẩn hiện ở mức 3%, sau hai lần tăng 0,25 điểm phần trăm vào tháng 7 và tháng 8.
Nội dung
- Kiểm soát lạm phát được ưu tiên sau hai lần tăng lãi suất
- Các thước đo lạm phát thực sự cho thấy điều gì
- Lịch chính sách và giới hạn của định hướng
- Vì sao ông Shin cho rằng hành động sớm ít tốn kém hơn
- Đà bùng nổ bán dẫn có thể hỗ trợ tăng trưởng rộng hơn không?
- Ước tính ngân sách không phải dự báo điều chỉnh
- Rủi ro nhà ở và gánh nặng của những người vay dễ tổn thương
- Lời xin lỗi về cảnh báo ETF đòn bẩy
- Thanh toán số, quyền riêng tư và dữ liệu AI còn thiếu
- Truyền thông vẫn là một phần trong phép thử chính sách
- Điểm chính
Phát biểu tại phiên kiểm toán quốc hội ở trụ sở ngân hàng trung ương tại Seoul ngày 12/10, ông Shin đặt lạm phát làm trọng tâm của quyết định tiếp theo, đồng thời chỉ ra giá nhà tăng quanh thủ đô và nợ hộ gia đình gia tăng. Lạm phát tiêu dùng tháng 9 là 2,9%. Chỉ số không bao gồm thực phẩm và năng lượng đạt 2,8%, tăng so với mức 2,5% hồi tháng 6.
Phiên điều trần cũng đưa ra ước tính chi tiết về dự thảo ngân sách năm 2027 của chính phủ: tăng thêm 0,5 điểm phần trăm tăng trưởng kinh tế và 0,06 điểm phần trăm lạm phát. Các tính toán này tách biệt với dự báo chính thức của ngân hàng, một điểm cần lưu ý khi đánh giá liệu chi tiêu chính phủ và chính sách tiền tệ thắt chặt có đang triệt tiêu lẫn nhau hay không.
Trả lời các câu hỏi về triển vọng chính sách tiền tệ, ông Shin mô tả cách ngân hàng sẽ cân nhắc những đợt tăng lãi suất tiếp theo:
Chúng tôi dự định quyết định thời điểm và tốc độ tăng thêm, đồng thời theo dõi sát diễn biến lạm phát, kinh tế và tình hình ổn định tài chính.
Ông không cam kết sẽ tăng lãi suất trong tháng 10 hay tháng 11, cũng không cam kết về một mức tăng lớn hơn 0,50 điểm phần trăm. Thông điệp của ông giới hạn hơn: định hướng chính sách vẫn là có thể tiếp tục thắt chặt, nhưng quyết định tiếp theo sẽ phụ thuộc vào thông tin kinh tế được đánh giá tại cuộc họp.
Các thước đo lạm phát thực sự cho thấy điều gì
Các số liệu lạm phát tháng 9 phản ánh những khía cạnh khác nhau của cùng một bức tranh giá cả. Mức lạm phát tiêu dùng 2,9% bao quát rổ hàng hóa và dịch vụ mà các hộ gia đình mua. Lạm phát không bao gồm thực phẩm và năng lượng là 2,8%, trong khi một thước đo cơ bản khác, không bao gồm nông sản và sản phẩm dầu mỏ, tăng 2,7%. Đây là những chỉ số khác nhau, chứ không phải các ước tính mâu thuẫn về cùng một thước đo.
Chỉ số không bao gồm thực phẩm và năng lượng cao hơn mục tiêu của ngân hàng 0,8 điểm phần trăm trong tháng 9, so với 0,5 điểm phần trăm trong tháng 6. Khoảng cách ngày càng rộng này giúp lý giải vì sao ông Shin tập trung kiểm soát lạm phát cơ bản trước khi áp lực lan rộng hơn.
Ngân hàng dự báo lạm phát tiêu dùng bình quân ở mức 2,7% năm 2026 và 2,3% năm 2027. Ngân hàng cũng dự kiến lạm phát tháng 10 vào khoảng 3%. Dù lạm phát tiêu dùng tháng 9 và chỉ số không bao gồm nông sản, sản phẩm dầu mỏ thấp hơn tháng 8, ngân hàng cảnh báo việc so sánh với giá cả năm ngoái có thể che khuất áp lực dai dẳng.
Những so sánh như vậy được gọi là hiệu ứng nền. Tỷ lệ lạm phát hằng năm một phần phụ thuộc vào mức giá cao hay thấp của một năm trước, vì vậy số liệu hằng năm thấp hơn không nhất thiết có nghĩa áp lực giá hiện tại đã hạ nhiệt ở mức tương đương.
Ông Shin thừa nhận giá dầu và việc chuyển chi phí cao hơn vào giá bán đã đóng vai trò lớn từ mùa xuân đến mùa hè. Ngân hàng cũng liên hệ lạm phát cơ bản gần đây với những gián đoạn nguồn cung do cuộc khủng hoảng Trung Đông kéo dài gây ra. Mối lo hiện nay là thu nhập và tiêu dùng cải thiện có thể làm tăng áp lực cầu bên cạnh các chi phí hiện hữu.
Lịch chính sách và giới hạn của định hướng
Trình tự các quyết định cho thấy vì sao cuộc họp tháng 10 có ý nghĩa quan trọng. Lãi suất đã được tăng hai lần, trong khi các dự báo có điều kiện của ngân hàng cho thấy khả năng sẽ còn tăng thêm:
- Tháng 7/2026: Lãi suất chuẩn tăng từ 2,50% lên 2,75%.
- Tháng 8/2026: Lần tăng thứ hai đưa lãi suất lên 3,00%.
- Tháng 9/2026: Cục Dự trữ Liên bang Mỹ tăng biên độ lãi suất chính sách thêm 0,25 điểm phần trăm, lên 3,75% đến 4,00%.
- Ngày 12/10/2026: Ông Shin nói với các nghị sĩ rằng lạm phát sẽ là yếu tố quan trọng nhất trong quyết định tiếp theo.
- Ngày 22/10/2026: Ngân hàng Trung ương Hàn Quốc tổ chức cuộc họp tiếp theo để quyết định chính sách tiền tệ.
- Ngày 26/11/2026: Cuộc họp quyết định chính sách tiếp theo dự kiến diễn ra.
Sau cuộc họp tháng 8, ngân hàng công bố 21 dự báo có điều kiện về lãi suất chuẩn sáu tháng sau đó. Mười dự báo ở mức 3,25%, sáu ở mức 3,50% và năm ở mức 3,00%. Trung vị là 3,25%, và 16 trong số 21 dự báo cao hơn lãi suất hiện tại.
Những dự báo này không phải cam kết hay phiếu biểu quyết cho cuộc họp tháng 10. Ông Shin cho biết kể từ tháng 8 đã có thêm thông tin kinh tế mới và ngân hàng sẽ giải thích kỹ hơn tại cuộc họp sắp tới.
Vì sao ông Shin cho rằng hành động sớm ít tốn kém hơn
Ông Shin bảo vệ các đợt tăng lãi suất tháng 7 và tháng 8, cho rằng chúng giúp ngân hàng có thêm thời gian trước khi các điều kiện tài chính trở nên khó kiểm soát hơn. Ông nói việc hành động trước đợt tăng lãi suất tháng 9 của Cục Dự trữ Liên bang Mỹ giúp giới chức ứng phó với biến động thị trường và giảm nguy cơ phải tăng lãi suất để phòng vệ về sau.
Tại phiên kiểm toán quốc hội, thống đốc mô tả thời điểm ngân hàng chuyển hướng chính sách:
Chúng tôi đã định hướng chính sách tiền tệ theo hướng tăng lãi suất sớm hơn một chút so với các nền kinh tế lớn khác.
Ông nói thêm:
Tôi tin rằng chúng tôi đã tranh thủ được một khoảng thời gian.
Ông Shin cho rằng các đợt tăng lãi suất đã góp phần ổn định tỷ giá. Đồng won mạnh hơn có thể giảm chi phí hàng hóa nhập khẩu trong nước, bao gồm năng lượng, và giảm áp lực lên sức mua của hộ gia đình. Ông cũng cho biết lợi suất trái phiếu chính phủ Hàn Quốc tương đối ổn định trong hai đến ba tuần trước đó, trong đó việc giảm kế hoạch phát hành trái phiếu chính phủ góp phần giúp tình hình lắng dịu.
Các tường thuật khác nhau về mức độ hiếm thấy của những đợt tăng liên tiếp này. Một bản tin dẫn lời ông Shin mô tả đây là việc chưa từng có tiền lệ, trong khi bản tin khác cho biết đây là lần đầu tiên lãi suất tăng liên tiếp kể từ tháng 1/2023. Ngày tháng và mức tăng trong tháng 7, tháng 8 nhất quán giữa các bản tin, nhưng cách mô tả rộng hơn về lịch sử thì không.
Lập luận của thống đốc không xóa bỏ chi phí trước mắt đối với người vay. Đây là nhận định về cái giá của việc hành động ngay so với chờ đến khi lạm phát hoặc áp lực thị trường mạnh hơn buộc phải có biện pháp quyết liệt hơn.
Đà bùng nổ bán dẫn có thể hỗ trợ tăng trưởng rộng hơn không?
Ngân hàng Trung ương Hàn Quốc dự báo kinh tế tăng trưởng 3,3% năm 2026 và 2,9% năm 2027. Trong báo cáo gửi Quốc hội, ngân hàng cho biết xuất khẩu bán dẫn mạnh đang cải thiện điều kiện thu nhập và lợi ích dự kiến sẽ lan sang nhu cầu trong nước, bao gồm chi tiêu tiêu dùng.
Kỳ vọng này là trọng tâm của cuộc tranh luận về lãi suất. Các nghị sĩ đặt câu hỏi liệu việc tăng lãi suất để ứng phó với tăng trưởng tập trung ở ngành bán dẫn có thể làm suy yếu các ngành khác hay không. Ông Shin trả lời rằng chính sách tiền tệ phải hướng đến toàn bộ nền kinh tế và lập luận rằng thu nhập cải thiện có thể lan ra ngoài lĩnh vực chip.
Ngân hàng dẫn số liệu tăng trưởng tổng thu nhập quốc dân ở mức 13,2% trong quý I và 15,7% trong quý II, so với 3,5% trong quý IV/2025. Tổng thu nhập quốc dân đo lường thu nhập tạo ra từ hoạt động kinh tế và có thể giúp cho thấy những thay đổi trong điều kiện thương mại ảnh hưởng đến sức mua như thế nào.
Ông Shin cũng dẫn một số liệu riêng: GDP danh nghĩa tăng 26,4% so với cùng kỳ năm trước trong quý II. GDP danh nghĩa bao gồm biến động giá cả, vì vậy không nên hiểu con số này là sản lượng tăng 26,4% hay so sánh trực tiếp với dự báo tăng trưởng hằng năm của ngân hàng.
Ngân hàng đang tính toán lại khoảng cách GDP, tức chênh lệch giữa sản lượng thực tế và năng lực sản xuất bền vững ước tính của nền kinh tế. Ông Shin cho biết chỉ số này đang tiến gần ngưỡng chuyển từ âm sang dương. Khoảng cách dương có thể cho thấy áp lực cầu lên giá cả tăng, nhưng ông không đưa ra con số điều chỉnh hay thời điểm chuyển đổi.
Ước tính ngân sách không phải dự báo điều chỉnh
Dự thảo ngân sách chính phủ năm 2027 có tổng giá trị 820,9 nghìn tỷ won, tăng 93 nghìn tỷ won, tương đương 12,8%. Các nghị sĩ đảng Quyền lực Nhân dân Lee Jong-wook và Park Soo-young đặt câu hỏi liệu việc mở rộng chi tiêu chính phủ trong khi ngân hàng trung ương tăng lãi suất có làm giảm hiệu quả chính sách và gia tăng khó khăn hay không.
Ông Shin thừa nhận mở rộng tài khóa có thể làm tăng nhu cầu và áp lực giá cả trong ngắn hạn. Tuy nhiên, ước tính của ông cho thấy tác động bổ sung lên lạm phát là 0,06 điểm phần trăm, cùng với mức đóng góp 0,5 điểm phần trăm vào tăng trưởng GDP.
Phòng nghiên cứu của ngân hàng đưa ra các ước tính này bằng mô hình kinh tế vĩ mô BOK20. Phép tính giả định kết hợp chi tiêu chính phủ, đầu tư và các khoản chuyển giao dựa trên kinh nghiệm trước đây. Vì vậy, những thay đổi đối với ngân sách trong quá trình Quốc hội thảo luận có thể làm thay đổi kết quả.
Nếu cộng cơ học các tác động ước tính vào triển vọng tháng 8 của ngân hàng, tăng trưởng năm 2027 sẽ là 3,4% thay vì 2,9%, còn lạm phát là 2,36% thay vì 2,3%. Đây là các phép tính minh họa, không phải dự báo chính thức mới. Tác động của ngân sách chưa được đưa trực tiếp vào triển vọng đã công bố.
Trả lời câu hỏi liệu mở rộng tài khóa và thắt chặt tiền tệ có đi ngược chiều nhau hay không, ông Shin cho biết ngân hàng đang kiểm nghiệm nhận định này:
Chúng tôi đang dùng các mô hình để xác minh liệu điều đó có thực sự tạo ra sự không tương thích hay không.
Ông cũng phân biệt giữa chi tiêu làm tăng nhu cầu ngay lập tức và đầu tư giúp nâng cao năng lực sản xuất của nền kinh tế theo thời gian. Ông cho biết các khoản chuyển giao có hệ số nhân tài khóa tương đối thấp. Hệ số nhân cho biết GDP tăng thêm bao nhiêu khi chi tiêu chính phủ tăng; con số này phụ thuộc vào loại chi tiêu và cách người nhận sử dụng tiền.
Rủi ro nhà ở và gánh nặng của những người vay dễ tổn thương
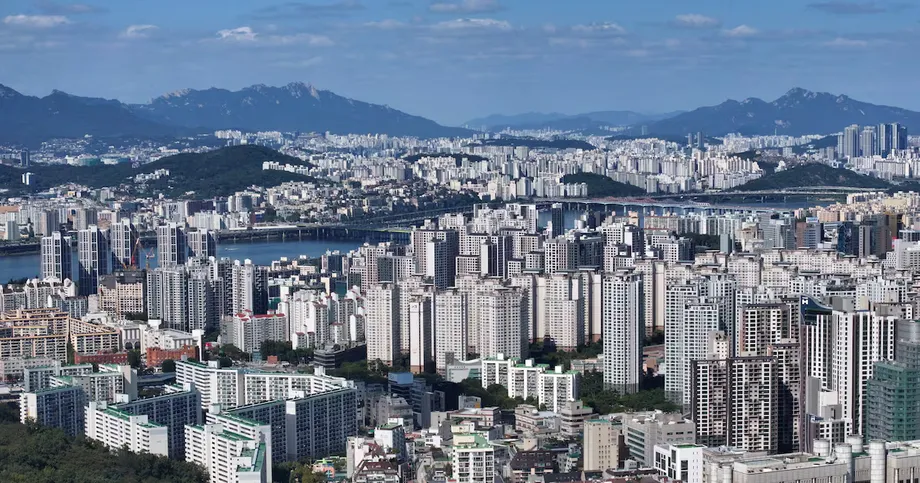
Lạm phát không phải mối lo duy nhất của ngân hàng. Ông Shin chỉ ra giá nhà tăng tại khu vực Seoul mở rộng và nợ hộ gia đình gia tăng là những nguồn gây mất cân đối tài chính kéo dài. Ông nói các quyết định tiền tệ phải tính đến những rủi ro này bên cạnh giá cả và hoạt động kinh tế.
Ngân hàng đánh giá hệ thống tài chính nhìn chung ổn định, được hỗ trợ bởi khả năng chống chịu của các tổ chức tài chính và năng lực đáp ứng nghĩa vụ thanh toán đối ngoại của đất nước. Dù vậy, đánh giá này vẫn thừa nhận những người vay dễ tổn thương và các bộ phận yếu hơn khác của nền kinh tế có thể gặp khó khăn.
Nghị sĩ đảng Dân chủ Ahn Do-geol chất vấn ông Shin về chi phí lãi suất cao hơn đối với hộ gia đình, doanh nghiệp và nhu cầu trong nước. Ông Shin thừa nhận những người vay dễ tổn thương đang chịu tác động từ chính sách tiền tệ thắt chặt, đồng thời cho rằng các hộ thu nhập thấp cũng chịu ảnh hưởng nặng nề khi giá cả tăng.
Phản hồi của ông hướng đến việc chính phủ hỗ trợ có mục tiêu, thay vì chỉ coi lạm phát hoặc chi phí nợ là mối lo duy nhất. Ông cho biết ngân hàng và chính phủ nên phối hợp triển khai các biện pháp hỗ trợ chính sách khác cho những nhóm bị ảnh hưởng.
Ngân hàng cũng xử lý chương trình cho vay hỗ trợ khác với lãi suất chuẩn. Khi tăng lãi suất chính sách vào tháng 8, ngân hàng giữ nguyên lãi suất của chương trình cho vay hỗ trợ ở mức 1,25% và cung cấp hỗ trợ đặc biệt cho các doanh nghiệp nhỏ và vừa tại những khu vực bị lũ lụt. Ngân hàng dự định điều chỉnh chương trình để cải thiện hỗ trợ cho doanh nghiệp địa phương bị hạn chế tiếp cận nguồn vốn và giúp chương trình phản ứng linh hoạt hơn với điều kiện kinh tế.
Lời xin lỗi về cảnh báo ETF đòn bẩy
Phiên kiểm toán phơi bày một thiếu sót riêng trong cách ngân hàng truyền đạt rủi ro đầu tư. Trả lời nghị sĩ đảng Dân chủ Jung Sung-ho, ông Shin xin lỗi vì chưa đưa ra cảnh báo đầy đủ khi giới thiệu các quỹ hoán đổi danh mục (ETF) đòn bẩy gắn với cổ phiếu riêng lẻ.
Giải thích về vai trò của ngân hàng trong việc cảnh báo công chúng, ông Shin nói:
Tôi xin lỗi công chúng vì đã không đưa ra cảnh báo đầy đủ về các ETF đòn bẩy gắn với cổ phiếu riêng lẻ.
Các quỹ này tìm cách theo sát mức sinh lời gấp đôi của một cổ phiếu cụ thể, chẳng hạn Samsung Electronics hoặc SK Hynix. Việc chỉ tập trung vào một công ty khiến biến động giá cổ phiếu đó đặc biệt quan trọng, còn đòn bẩy khuếch đại cả khoản lỗ lẫn lợi nhuận. Vì vậy, nếu cổ phiếu cơ sở giảm, quỹ có thể lỗ gần gấp đôi mức giảm đó trong thời gian theo dõi của quỹ.
Ông Shin cho biết vào thời điểm tổ chức họp báo cuối tháng 5, ngân hàng chưa hiểu đầy đủ mức độ biến động của thị trường chứng khoán trong nước và ngành bán dẫn bộ nhớ. Ông từng phát biểu chung về việc vay tiền để đầu tư cổ phiếu, nhưng thừa nhận những cảnh báo khi đó chưa đầy đủ.
Báo cáo Ổn định Tài chính tháng 6 của ngân hàng đánh giá các sản phẩm này có thể giúp giữ dòng vốn đầu tư trong nước không chảy ra nước ngoài và thu hút đầu tư nước ngoài. Ông Shin cho biết đánh giá đó không phù hợp với hoàn cảnh lúc bấy giờ. Lời xin lỗi phân biệt giữa lợi ích tiềm năng đối với dòng vốn đầu tư và rủi ro với nhà đầu tư, những điều mà đánh giá trước đó chưa truyền tải đầy đủ.
Thanh toán số, quyền riêng tư và dữ liệu AI còn thiếu
Các nghị sĩ cũng xem xét Dự án Hangang, chương trình thí điểm tiền kỹ thuật số của ngân hàng. Nghị sĩ đảng Đổi mới Mới Lee Jun-seok đặt câu hỏi liệu dự án có đồng nghĩa với việc triển khai tiền kỹ thuật số của ngân hàng trung ương cho cá nhân hay không, và việc quản lý giao dịch có thể đe dọa quyền riêng tư cá nhân hay không.
Ông Shin cho biết từ năm 2023, ngân hàng không xem xét triển khai tiền kỹ thuật số bán lẻ của ngân hàng trung ương. Thay vào đó, ông mô tả Dự án Hangang là việc chuyển đổi cơ cấu tiền tệ hiện tại sang dạng kỹ thuật số, lấy tiền kỹ thuật số dành cho các tổ chức làm trọng tâm. Các ngân hàng thương mại sẽ tiếp tục giao dịch với khách hàng, còn ngân hàng trung ương xử lý thanh toán giữa các ngân hàng.
Theo cơ cấu đó, từng ngân hàng quản lý thông tin khách hàng. Ông Shin lập luận rằng cơ chế này không cho phép ngân hàng trung ương giám sát dữ liệu cá nhân, đồng thời cho biết dự án có nhiều biện pháp bảo mật chống tấn công mạng, bao gồm cả các mối đe dọa liên quan đến trí tuệ nhân tạo. Đây là những bảo đảm do thống đốc đưa ra, chứ không phải kết luận từ một đánh giá an ninh độc lập.
Ngân hàng đang triển khai giai đoạn hai của các giao dịch thực tế trong Dự án Hangang và một chương trình thí điểm thanh toán ngân khố chính phủ. Riêng thị trường ngoại hối đã hoạt động liên tục 24 giờ mỗi ngày kể từ tháng 7. Mạng lưới thanh toán quốc tế bằng đồng won bắt đầu vận hành thí điểm vào tháng 9 và dự kiến hoạt động đầy đủ vào tháng 1/2027.
Phiên điều trần cũng chỉ ra một khoảng trống trong thống kê kinh tế. Hàn Quốc ghi nhận thâm hụt 6,4 tỷ USD trong dịch vụ sở hữu trí tuệ trong nửa đầu năm, trong đó có 8,9 tỷ USD thanh toán bản quyền phần mềm. Các khoản đăng ký AI ở nước ngoài được tính trong thanh toán phần mềm, nhưng hiện ngân hàng chưa thể tách riêng chúng. Vì vậy, không thể coi con số 8,9 tỷ USD là khoản chi riêng cho các dịch vụ đăng ký AI.
Truyền thông vẫn là một phần trong phép thử chính sách
Một tranh cãi khác liên quan đến việc bỏ thứ hạng dự trữ ngoại hối quốc tế khỏi thông cáo của ngân hàng về dự trữ ngoại hối cuối tháng 8/2026, được công bố ngày 3/9. Ông Shin cho biết các nhà báo đã được giải thích trước, trong khi bản tường thuật về thông cáo nói rằng không có thông báo riêng trước đó về thay đổi này hay lý do của nó.
Ông Shin thừa nhận ngân hàng chưa truyền đạt đầy đủ mức độ hữu ích của thứ hạng đó trong việc đánh giá mức độ an toàn tài chính đối ngoại và cho biết ngân hàng sẽ khắc phục vấn đề. Cùng với lời xin lỗi về ETF, tranh cãi này cho thấy phiên điều trần xem xét cả cách ngân hàng giải thích các đánh giá của mình, chứ không chỉ bản thân các đánh giá.
Phép thử cụ thể tiếp theo diễn ra vào ngày 22/10. Ông Shin cho biết khi đó ngân hàng sẽ giải thích những thông tin mới nhận được kể từ tháng 8. Tại phiên kiểm toán, ngân hàng chưa công bố quyết định tăng lãi suất bổ sung, mức tăng nếu có, hay con số khoảng cách GDP đã điều chỉnh. Những thay đổi của Quốc hội đối với dự thảo ngân sách cũng có thể làm thay đổi tác động ước tính lên tăng trưởng và lạm phát.
Điểm chính
- Lãi suất chuẩn ở mức 3%, sau hai lần tăng 0,25 điểm phần trăm vào tháng 7 và tháng 8.
- Lạm phát tiêu dùng tháng 9 là 2,9%; lạm phát không bao gồm thực phẩm và năng lượng là 2,8%, cao hơn mục tiêu 2%.
- Các cuộc họp chính sách tiếp theo diễn ra vào ngày 22/10 và 26/11/2026.
- Ngân hàng dự báo tăng trưởng đạt 3,3% năm 2026 và 2,9% năm 2027.
- Dự thảo ngân sách năm 2027 có thể đóng góp thêm 0,5 điểm phần trăm vào tăng trưởng và 0,06 điểm phần trăm vào lạm phát, nhưng đây không phải các dự báo chính thức đã điều chỉnh.
- Ông Shin nêu giá nhà tại khu vực Seoul và nợ hộ gia đình là những rủi ro đối với ổn định tài chính.
- Ông xin lỗi vì chưa cảnh báo đầy đủ về các ETF đòn bẩy gắn với cổ phiếu riêng lẻ.
- Mạng lưới thanh toán quốc tế bằng đồng won dự kiến hoạt động đầy đủ vào tháng 1/2027.