Quy định mới đưa các doanh nghiệp tài sản ảo vào diện giám sát chính thức
Pakistan đã mở cổng tiếp nhận hồ sơ xin cấp phép hoạt động tài sản ảo, với mức vốn tối thiểu từ 15 triệu đến 500 triệu PKR và các quy định riêng cho sàn giao dịch, đơn vị lưu ký, tổ chức phát hành token cùng những doanh nghiệp khác. Cơ quan Quản lý Tài sản ảo Pakistan (PVARA) cho biết hai bộ quy định cấp phép đã được thông báo và có hiệu lực từ ngày 21 tháng 8 năm 2026.
Nội dung
- Quy định mới đưa các doanh nghiệp tài sản ảo vào diện giám sát chính thức
- Khuôn khổ cấp phép bao gồm những gì
- Khuôn khổ được xây dựng như thế nào
- Thời hạn và các lộ trình xin giấy phép đầy đủ
- Yêu cầu về vốn, sở hữu và quản lý
- Bảo vệ khách hàng là nghĩa vụ pháp lý, không phải bảo đảm đầu tư
- Tiếp cận ngân hàng đi kèm những giới hạn chặt chẽ
- Kế hoạch token hóa vượt ra ngoài các nền tảng giao dịch
- AI, chi tiêu và hợp tác quốc tế
- Những điểm chính
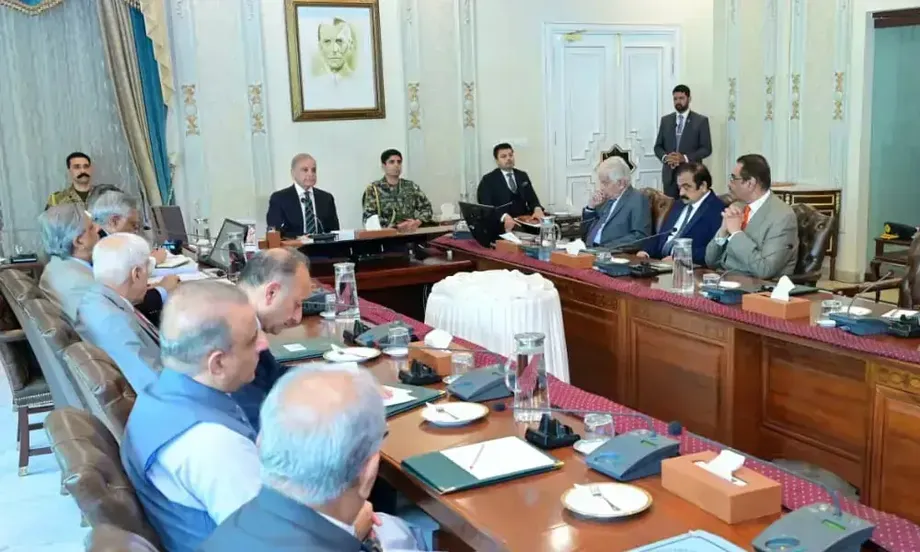
Thứ trưởng kiêm Chủ tịch PVARA Bilal Bin Saqib đã báo cáo Thủ tướng Muhammad Shehbaz Sharif và nội các liên bang về khuôn khổ này, cùng với các nỗ lực liên quan đến token hóa nợ công, thí điểm tài chính số và hợp tác quốc tế. Các quan chức cho biết quy định cấp phép được triển khai trong vòng năm tháng kể từ khi Luật Tài sản ảo năm 2026 được ban hành, đồng thời cơ quan này đạt các mốc đề ra khi chỉ sử dụng chưa đến 8% ngân sách được phân bổ.
Thay đổi thiết thực là doanh nghiệp đã có lộ trình rõ ràng để tham gia thị trường được quản lý. Các công ty phải xin phép đối với dịch vụ mình cung cấp, đáp ứng yêu cầu về vốn và quản trị, bảo vệ tài sản khách hàng và tuân thủ các biện pháp kiểm soát tội phạm tài chính. Quyền tiếp cận ngân hàng có điều kiện giúp các đơn vị được cấp phép thanh toán những giao dịch được cho phép thông qua các tài khoản tiền của khách hàng riêng biệt.
Có một điểm không thống nhất đáng chú ý về số lượng danh mục. Báo cáo trước nội các và các thông tin về lễ ra mắt mô tả khuôn khổ bao gồm 10 hoạt động. Trang cấp phép chính thức của PVARA liệt kê 11 danh mục giấy phép, trong đó tách riêng token gắn với một đồng tiền duy nhất và token gắn với các tài sản, rổ tài sản hoặc quyền khác. Khi xác định cần xin những quyền nào, doanh nghiệp nên căn cứ vào danh mục chính thức.
Việc thiết lập hệ thống cấp phép không có nghĩa là mọi đơn vị nộp hồ sơ đều đã được chấp thuận, hay mọi tài sản có trên một nền tảng được cấp phép đều được chính phủ bảo đảm. Sự khác biệt giữa chấp thuận sơ bộ, giấy phép đầy đủ và việc phê duyệt một khoản đầu tư cụ thể là điểm xuyên suốt trong khuôn khổ này.
Khuôn khổ cấp phép bao gồm những gì
Khuôn khổ cấp phép chính thức của PVARA nêu hai văn bản quản lý được ban hành theo Điều 68 của Luật Tài sản ảo năm 2026: Quy định về Dịch vụ Tài sản ảo Pakistan năm 2026 và Quy định về các Hoạt động Dịch vụ Tài sản ảo Pakistan theo từng lĩnh vực năm 2026. Cả hai có hiệu lực từ ngày được đăng công báo, tức ngày 21 tháng 8.
Văn bản thứ nhất đặt ra các yêu cầu áp dụng cho doanh nghiệp được cấp phép, bao gồm quản trị, nguồn lực tài chính, ứng xử trên thị trường, công nghệ, bảo vệ tài sản khách hàng và các biện pháp ngăn chặn rửa tiền, tài trợ khủng bố và tài trợ phổ biến vũ khí. Văn bản thứ hai bổ sung yêu cầu cho từng loại dịch vụ. Giấy phép chỉ cho phép các danh mục được ghi rõ trong giấy phép, chứ không trao quyền hoạt động không hạn chế trên toàn thị trường.
Danh mục chính thức bao gồm dịch vụ tư vấn; dịch vụ môi giới và giao dịch; lưu ký; sàn giao dịch; cho vay và đi vay; phái sinh; quản lý và đầu tư tài sản; chuyển giao và thanh toán; phát hành token gắn với tiền pháp định; phát hành token gắn với tài sản khác; và các dịch vụ liên quan đến khai thác. Đơn vị nộp hồ sơ có thể xin nhiều hơn một danh mục.
Chênh lệch giữa con số 10 được công bố và con số chính thức là 11 dường như xuất phát từ việc các thông tin về lễ ra mắt gộp hoạt động phát hành token thành một nhóm. Trang chính thức tách riêng hai danh mục phát hành này. Hướng dẫn của PVARA cũng nêu rằng Luật và các quy định được ưu tiên áp dụng so với thông tin giải thích trên trang web.
Phạm vi hoạt động khai thác hẹp hơn so với tên gọi của danh mục. PVARA cho biết hoạt động khai thác thuần túy không yêu cầu giấy phép dịch vụ tài sản ảo. Các hoạt động liên quan đến tiền của khách hàng, tài sản khách hàng hoặc dịch vụ chuyên nghiệp cung cấp cho bên thứ ba có thể cần giấy phép. Một khuôn khổ đăng ký hoặc khai báo riêng cũng có thể được áp dụng nếu cơ quan này thiết lập ngưỡng về quy mô, mức tiêu thụ năng lượng hoặc hoạt động điện toán.
Khuôn khổ được xây dựng như thế nào
Tuyên bố triển khai trong năm tháng nói đến khoảng thời gian từ khi Luật chính thức được ban hành đến khi có quy định cấp phép. Một báo cáo riêng mô tả hành trình xây dựng thể chế kéo dài khoảng 15 tháng, bắt đầu từ khi PVARA được thành lập vào tháng 7 năm 2025 theo một sắc lệnh ban đầu. Hai khoảng thời gian này đo lường các giai đoạn khác nhau, không phải cùng một mốc khởi đầu.
Trình tự các sự kiện cũng cho thấy chấp thuận sơ bộ và thỏa thuận ngân hàng có trước các quy định cấp phép cuối cùng:
- Tháng 7 năm 2025: PVARA được thành lập theo sắc lệnh ban đầu.
- Tháng 12 năm 2025: Binance và HTX nhận giấy chứng nhận không phản đối sơ bộ.
- Tháng 3 năm 2026: Quốc hội thiết lập khuôn khổ luật định lâu dài thông qua Luật Tài sản ảo năm 2026.
- Ngày 14 tháng 4 năm 2026: Thông tư số 10 của Ngân hàng Nhà nước Pakistan đưa ra cơ chế tiếp cận ngân hàng có điều kiện cho các đơn vị được cấp phép, thay thế các hạn chế áp dụng từ năm 2018.
- Từ ngày 11 tháng 6 đến ngày 2 tháng 7 năm 2026: PVARA/CON/001/2026 tiến hành tham vấn công chúng, trong đó có một hội thảo trực tuyến với các bên liên quan.
- Ngày 21 tháng 8 năm 2026: Các quy định cấp phép và quy định theo từng hoạt động có hiệu lực.
- Ngày 5 tháng 9 năm 2026: Khuôn khổ ấn định hạn chót nộp hồ sơ cho các đơn vị đang hoạt động trong giai đoạn chuyển tiếp.
- Tháng 9 năm 2026: PVARA tham gia đối thoại về blockchain và tài chính token hóa tại New York.
Không nên nhầm lẫn các chấp thuận hồi tháng 12 với giấy phép đầy đủ theo quy định tháng 8. Hướng dẫn của PVARA cho phép người có chứng nhận được cấp theo quy định năm 2025 nộp thẳng hồ sơ xin giấy phép, nhưng vẫn phải trải qua quy trình thẩm định bắt buộc.
Thời hạn và các lộ trình xin giấy phép đầy đủ
Theo Điều 70, các doanh nghiệp trong giai đoạn chuyển tiếp đã hoạt động vào hoặc trước ngày 5 tháng 3 năm 2026 phải nộp hồ sơ xin giấy chứng nhận không phản đối trước ngày 5 tháng 9 năm 2026, nếu không phải ngừng hoạt động. Các thông tin về lễ ra mắt cho biết việc tiếp tục hoạt động sau thời hạn này mà không nộp hồ sơ là hành vi vi phạm. Hạn chót áp dụng cho việc nộp đơn sơ bộ, không phải hoàn tất toàn bộ quy trình cấp phép.
Giấy chứng nhận không phản đối, hay NOC, là chấp thuận sơ bộ để doanh nghiệp tiến hành các thủ tục cần thiết. Đây không phải giấy phép cung cấp dịch vụ tài sản ảo. Lộ trình thông thường gồm nộp đơn xin NOC, thành lập công ty tại Pakistan và nộp hồ sơ xin giấy phép đầy đủ trong thời hạn hiệu lực của chứng nhận.
PVARA phải cấp hoặc từ chối NOC trong vòng 60 ngày kể từ khi nhận được hồ sơ đầy đủ. Chứng nhận có hiệu lực trong ba tháng và có thể được gia hạn thêm tối đa ba tháng nếu đơn xin gia hạn được nộp trước khi hết hạn và có ghi nhận lý do.
Thời hạn ra quyết định đối với hồ sơ xin giấy phép đầy đủ là 90 ngày. PVARA có thể gia hạn tối đa 60 ngày do tính chất phức tạp, rủi ro mới hoặc cần tham vấn các cơ quan khác. Thời hạn chỉ bắt đầu khi cơ quan xác nhận tài liệu đạt yêu cầu và đầy đủ. Nếu có yêu cầu bổ sung thông tin, thời hạn ra quyết định sẽ tạm dừng cho đến khi người nộp hồ sơ phản hồi.
Lựa chọn khác là tham gia cơ chế thử nghiệm có giám sát, nơi doanh nghiệp kiểm thử sản phẩm đổi mới trong các giới hạn đã thỏa thuận về số lượng khách hàng, thời gian và hoạt động. Đơn vị tham gia thành công có thể nộp thẳng hồ sơ xin giấy phép mà không cần NOC riêng. Hoàn thành chương trình không bảo đảm hồ sơ được chấp thuận, và việc tham gia cơ chế này không miễn trừ yêu cầu nộp hồ sơ trong giai đoạn chuyển tiếp nêu trong các thông báo ra mắt.
Yêu cầu về vốn, sở hữu và quản lý
Đơn vị nộp hồ sơ phải được thành lập tại Pakistan theo Luật Công ty năm 2017 và có ít nhất ba giám đốc. Luật và các quy định không yêu cầu cổ đông Pakistan hay đặt giới hạn sở hữu nước ngoài, do đó công ty có toàn bộ cổ đông nước ngoài vẫn có thể nộp hồ sơ nếu đáp ứng điều kiện thành lập trong nước và yêu cầu quản lý.
Mức vốn góp đã thanh toán tối thiểu thay đổi tùy theo hoạt động. Dịch vụ tư vấn yêu cầu 15 triệu PKR, trong khi dịch vụ môi giới và giao dịch yêu cầu 75 triệu PKR. Dịch vụ lưu ký, quản lý và đầu tư tài sản, cùng chuyển giao và thanh toán đều yêu cầu 200 triệu PKR.
Cả hai danh mục phát hành token đều yêu cầu 300 triệu PKR. Sàn giao dịch, cho vay và đi vay, phái sinh cùng các dịch vụ liên quan đến khai thác đều yêu cầu 500 triệu PKR. Như vậy, mức tối thiểu cao nhất gấp khoảng 33,3 lần yêu cầu đối với dịch vụ tư vấn, nếu so 500 triệu PKR với 15 triệu PKR. Đây là yêu cầu về vốn, không phải lệ phí nộp đơn xin giấy phép.
Hồ sơ phải có nhiều hơn bằng chứng về nguồn vốn. PVARA yêu cầu kế hoạch kinh doanh kèm dự báo tài chính ba năm và các kịch bản bất lợi, thông tin về cơ cấu sở hữu và hội đồng quản trị, chi tiết về thỏa thuận lưu ký, cùng giải trình về địa điểm của khách hàng và các hoạt động chủ chốt. Giám đốc và nhân sự cấp cao phải đáp ứng tiêu chí phù hợp, trong đó có kiểm tra lý lịch.
Đơn vị cung cấp dịch vụ cũng cần có biện pháp an ninh mạng, phương án duy trì hoạt động hoặc khôi phục sau gián đoạn, quy trình nhận diện khách hàng, giám sát giao dịch và báo cáo hoạt động đáng ngờ. Cung cấp dịch vụ từ nước ngoài không nhất thiết giúp doanh nghiệp nằm ngoài phạm vi quy định: việc nhắm đến, quảng bá cho hoặc tiếp nhận khách hàng tại Pakistan có thể khiến hoạt động thuộc phạm vi quản lý.
Bảo vệ khách hàng là nghĩa vụ pháp lý, không phải bảo đảm đầu tư
Khuôn khổ này nhằm tách tài sản khách hàng khỏi tài sản riêng của đơn vị cung cấp dịch vụ, đồng thời quy định cách xử lý khi doanh nghiệp sử dụng sai mục đích tiền của khách hàng hoặc phá sản. Tại lễ ra mắt, ông Saqib mô tả các nghĩa vụ của công ty được cấp phép và cơ chế bảo vệ khách hàng dự kiến áp dụng.
Các Nhà cung cấp Dịch vụ Tài sản ảo được cấp phép phải giữ tài sản khách hàng tách biệt với tài sản của mình, không được cho vay hoặc đem cầm cố nếu chưa có sự đồng ý bằng văn bản, và không được động đến tài sản đó nếu nền tảng thất bại. Giờ đây, đây sẽ là các nghĩa vụ pháp lý, chứ không phải lời hứa.
Những quy định này điều chỉnh cách quản lý tài sản, chứ không phải giá trị thị trường của chúng. Tách riêng tài sản khách hàng không ngăn được giá token giảm, và việc cấp phép cho một nền tảng không khẳng định rằng mọi tài sản được niêm yết trên đó đều phù hợp với mọi khách hàng.
PVARA nêu rõ cơ quan này không phê duyệt, xác nhận hay bảo đảm cho từng tài sản ảo. Sàn giao dịch vẫn chịu trách nhiệm về quyết định niêm yết và phải áp dụng các tiêu chuẩn đã công bố. Việc thông báo cho cơ quan quản lý về một tài sản được niêm yết không đồng nghĩa với việc tài sản đó được phê duyệt, dù cơ quan có thể yêu cầu công ty được cấp phép tạm ngừng, hạn chế hoặc chấm dứt hoạt động cụ thể liên quan đến tài sản đó.
Hướng dẫn chính thức giúp phân biệt việc được cấp phép với những tuyên bố quảng bá. PVARA duy trì danh sách công khai các đơn vị được cấp phép. Các công ty được cấp phép cũng phải đăng trên trang web tên pháp lý, địa chỉ đăng ký tại Pakistan, thông tin liên hệ, số giấy phép và danh mục dịch vụ được cho phép.
Báo cáo trước nội các và các thông báo ra mắt không cho biết đã có bao nhiêu giấy phép đầy đủ được cấp, số lượng khách hàng được bảo vệ, hay các biện pháp bảo vệ đã phát huy tác dụng ra sao khi một đơn vị cung cấp dịch vụ thực sự phá sản. Đây là những thước đo triển khai riêng, khác với việc mở cổng tiếp nhận hồ sơ.
Tiếp cận ngân hàng đi kèm những giới hạn chặt chẽ
Thông tư ngày 14 tháng 4 của Ngân hàng Nhà nước tạo cơ sở để kết nối hoạt động ngân hàng với hệ thống cấp phép. Các tổ chức được quản lý có thể mở tài khoản cho đơn vị cung cấp dịch vụ được PVARA cấp phép sau khi nhận bản sao giấy phép còn hiệu lực và tự xác minh tính xác thực với cơ quan này. Theo các thông tin được công bố, hướng dẫn có hiệu lực ngay lập tức.
Khi mô hình kinh doanh của đơn vị cung cấp dịch vụ đòi hỏi, ngân hàng có thể lập các tài khoản tiền khách hàng riêng để phục vụ những khoản thanh toán được phép. Các tài khoản này phải được định danh bằng đồng rupee Pakistan và không được trả lãi. Cấm gửi hoặc rút tiền mặt, đồng thời không được trộn tiền của khách hàng với tiền của đơn vị cung cấp dịch vụ.
Tiền trong các tài khoản đó không được dùng làm tài sản thế chấp hoặc bảo đảm cho khoản cấp vốn dành cho đơn vị cung cấp dịch vụ. Ngân hàng phải thẩm định hoạt động kinh doanh, cơ sở khách hàng, quy trình tiếp nhận khách hàng và thị trường địa lý; điều chỉnh đánh giá rủi ro; giám sát quan hệ; và báo cáo giao dịch đáng ngờ cho Đơn vị Giám sát Tài chính.
Người có NOC có thể được mở tài khoản với mục đích hạn chế để hoàn tất thủ tục cấp phép. Các dịch vụ bổ sung, bao gồm giao dịch liên quan đến tài sản ảo, chỉ được cung cấp sau khi có giấy phép đầy đủ của PVARA và đáp ứng các điều kiện ngân hàng.
Do đó, quyền này hẹp hơn nhiều so với việc cho phép ngân hàng tham gia không hạn chế vào thị trường tiền mã hóa. Ngân hàng không được đầu tư, giao dịch hoặc nắm giữ tài sản ảo bằng vốn của mình hay tiền gửi của khách hàng. Các trách nhiệm về ngoại hối và quy định khác vẫn được áp dụng ngay cả khi ngân hàng hợp tác với đơn vị được cấp phép.
Kế hoạch token hóa vượt ra ngoài các nền tảng giao dịch
Báo cáo trước nội các đặt hoạt động cấp phép bên cạnh nỗ lực xây dựng hạ tầng tài chính token hóa. PVARA đang nghiên cứu token hóa nợ công cùng Bộ Tài chính, bao gồm các đề xuất phát hành Eurobond kỹ thuật số và Chứng chỉ Naya Pakistan. Những nội dung này được mô tả là đang triển khai hoặc được cân nhắc, chứ chưa phải sản phẩm đã ra mắt.
Token hóa là việc thể hiện một tài sản hoặc quyền đòi nợ tài chính dưới dạng token kỹ thuật số được ghi nhận trên blockchain. Đối với công cụ nợ, các vấn đề cốt lõi vẫn là quyền gắn với khoản đòi nợ, nghĩa vụ trả nợ của tổ chức phát hành và quy định điều chỉnh việc chuyển nhượng, thanh toán. Chỉ thay đổi cách ghi nhận về mặt kỹ thuật không tự làm thay đổi các nghĩa vụ đó.
Ông Saqib cũng đề cập các ứng dụng tiềm năng liên quan đến khoản phải thu thương mại của nhà xuất khẩu, vốn lưu động và tài chính Hồi giáo. Khoản phải thu thương mại là số tiền nhà xuất khẩu được thanh toán cho hàng hóa hoặc dịch vụ đã cung cấp. Đề xuất kết nối với thị trường vốn nhằm mục đích tài trợ dựa trên khoản phải thu đó, chứ không đơn thuần tạo thêm một loại tiền mã hóa có thể giao dịch.
Các quan chức cho biết đã có tiến triển về hệ thống thanh toán xuyên biên giới hiện đại và các chương trình thí điểm tài chính số. Lộ trình được công bố bắt đầu với cấp phép, bảo vệ khách hàng và thực thi quy định về tội phạm tài chính, trước khi mở rộng sang kiều hối, xuất khẩu số, tài trợ thương mại và chứng khoán token hóa.
Chưa có thông tin về giá trị phát hành, nhà đầu tư tham gia, khối lượng giao dịch thí điểm hay ngày ra mắt chính thức của các đề xuất nợ công. Ý nghĩa của những đề xuất này nằm ở hướng triển khai: mở rộng dự án quản lý từ giám sát doanh nghiệp tài sản ảo sang thử nghiệm các ứng dụng tài chính. Muốn khẳng định đã có hoạt động cấp vốn hoặc chi phí thanh toán giảm thì cần thêm kết quả cụ thể.
AI, chi tiêu và hợp tác quốc tế
Các quan chức báo cáo với nội các rằng trí tuệ nhân tạo đã trở thành phần cốt lõi trong hệ thống quản lý của PVARA và cơ quan này đạt các mốc quan trọng khi sử dụng chưa đến 8% ngân sách được phân bổ. Báo cáo không nêu tổng ngân sách, chi tiết khoản chi hoặc đủ thông tin hoạt động để đánh giá độc lập đóng góp của AI.
Tỷ lệ chi tiêu được báo cáo ở mức thấp không cho biết cần bao nhiêu năng lực để tiếp tục giám sát. Khuôn khổ đòi hỏi đánh giá cơ cấu sở hữu, vốn, bảo vệ khách hàng, công nghệ và biện pháp kiểm soát tội phạm tài chính ở các doanh nghiệp có mức độ rủi ro khác nhau. Ông Saqib xác định nâng cao năng lực thể chế và phối hợp với các cơ quan quản lý tài chính hiện hữu là những ưu tiên.
Trên bình diện quốc tế, PVARA và Phái bộ Thường trực Pakistan tại Liên Hợp Quốc đã phối hợp với Văn phòng Liên Hợp Quốc về Công nghệ số và Công nghệ mới nổi tổ chức đối thoại tại New York vào tháng 9 năm 2026 với chủ đề Blockchain và Tương lai Token hóa. Sự kiện tập trung vào các biện pháp bảo vệ hạ tầng tài chính mới nổi và sự tham gia của Pakistan trong các cuộc thảo luận này.
Khi nói về mục tiêu của cơ quan quản lý trong buổi báo cáo trước nội các, ông Saqib nhấn mạnh độ tin cậy và bảo vệ khách hàng quan trọng hơn số lượng thông báo:
Mục tiêu không phải là cấp giấy phép để lấy thành tích công bố. Mục tiêu là xây dựng một cơ quan quản lý mà giấy phép có độ tin cậy, hoạt động giám sát bảo vệ người dân Pakistan, còn khuôn khổ tạo điều kiện cho đầu tư và đổi mới có trách nhiệm.
Những diễn biến tiếp theo có thể đo lường được là tiến độ xử lý hồ sơ, việc công bố danh sách đơn vị được cấp phép và kết quả từ các chương trình thí điểm được đề xuất. Báo cáo không công bố thêm ngày cụ thể cho các phiên điều trần, phát hành hay công bố kết quả thí điểm. Khuôn khổ quy định thời hạn ra quyết định đối với hồ sơ đầy đủ, nhưng các thời hạn đó không tạo ra một ngày phê duyệt chung cho mọi đơn vị nộp hồ sơ.
Những điểm chính
- Quy định cấp phép và quy định theo từng hoạt động của PVARA có hiệu lực từ ngày 21 tháng 8 năm 2026, và cổng tiếp nhận hồ sơ đã mở.
- Khuôn khổ chính thức liệt kê 11 danh mục giấy phép, trong khi báo cáo trước nội các và các thông tin về lễ ra mắt nêu 10 hoạt động.
- Các đơn vị hoạt động trong giai đoạn chuyển tiếp phải nộp hồ sơ xin NOC trước ngày 5 tháng 9 năm 2026 hoặc ngừng hoạt động.
- NOC là chấp thuận sơ bộ, không phải giấy phép cung cấp dịch vụ tài sản ảo.
- Mức vốn góp đã thanh toán tối thiểu dao động từ 15 triệu đến 500 triệu PKR, tùy theo danh mục.
- Đơn vị cung cấp dịch vụ được cấp phép có thể tiếp cận ngân hàng theo điều kiện, bao gồm các tài khoản riêng bằng đồng rupee để giữ tiền của khách hàng.
- Việc cấp phép không đồng nghĩa với sự xác nhận của chính phủ hay bảo đảm đối với từng tài sản ảo.
- Các dự án token hóa nợ công và thí điểm thanh toán vẫn đang trong giai đoạn phát triển; chưa có thông báo về giá trị phát hành hoặc ngày ra mắt chính thức.