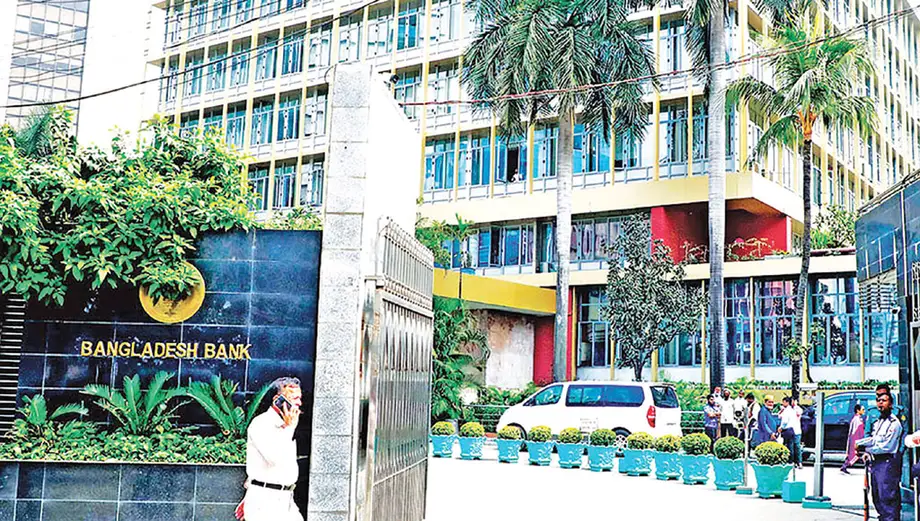
Mua lại trái phiếu giúp giảm khoảng một phần tư khoản nợ lớn sắp đến hạn
Bangladesh đã mua lại trái phiếu kho bạc trị giá 1.716,14 crore taka thông qua phiên đấu giá tổ chức ngày 8 tháng 10, qua đó giảm khoản nợ lớn sắp đến hạn vào tháng 11, đồng thời thử nghiệm cách tiếp cận chủ động hơn trong quản lý nợ chính phủ. Ngân hàng Bangladesh tiến hành giao dịch thay mặt Vụ Tài chính, chấp nhận 56 hồ sơ dự thầu đáp ứng yêu cầu về giá của hội đồng đấu giá.
Nội dung
- Mua lại trái phiếu giúp giảm khoảng một phần tư khoản nợ lớn sắp đến hạn
- Phiên đấu giá chấp nhận những gì và còn lại những gì
- Chủ sở hữu trái phiếu đưa ra mức giá như thế nào
- Cần thận trọng với các mốc thời gian và nhận định lịch sử
- Coupon cao trong bối cảnh lợi suất thị trường giảm
- Giảm tiền lãi phải trả không đồng nghĩa với khoản tiết kiệm đã được chứng minh
- Ngân hàng được lợi gì khi nhận tiền sớm
- Các phiên đấu giá sau sẽ phụ thuộc vào tiền mặt và điều kiện thị trường
- Điểm chính
Trái phiếu được nhắm tới trong đợt mua lại có dư nợ 6.666,58 crore taka và lãi suất coupon hằng năm 12,30%. Số tiền được chấp nhận tương đương khoảng 25,7% dư nợ đó, còn lại khoảng 4.950 crore taka phải trả khi đáo hạn. Một crore bằng 10 triệu taka, nên số tiền được chấp nhận tương đương khoảng 17,16 tỷ taka.
Bộ Tài chính cho biết giao dịch nhằm phân bổ áp lực trả nợ, giảm rủi ro tái cấp vốn và giúp lịch trả nợ của chính phủ cân đối hơn. Rủi ro tái cấp vốn là khả năng bên vay không thể huy động nguồn vốn thay thế khi khoản nợ hiện hữu đến hạn, hoặc chỉ có thể làm vậy với lãi suất cao.
Kết quả cũng cho thấy những giới hạn của phiên đấu giá. Các chủ sở hữu chỉ chào bán khoảng 30,2% lượng trái phiếu mục tiêu, còn chính phủ từ chối khoảng 300 crore taka trong số các đề nghị đó. Vì vậy, phần lớn khoản nợ vẫn còn tồn đọng, dù kế hoạch ban đầu bao trùm gần như toàn bộ đợt phát hành.
Cần lưu ý yếu tố lịch sử khi mô tả giao dịch này là đợt mua lại trái phiếu đầu tiên của Bangladesh. Các phát biểu được cho là của ngân hàng trung ương và Bộ Tài chính gọi đây là sáng kiến đầu tiên hoặc mới, trong khi một số bản tin ghi nhận từng có đợt mua lại chứng khoán chính phủ vào tháng 12 năm 2009. Giao dịch này đưa một công cụ vào chương trình quản lý nợ hiện nay, nhưng việc coi đây là giao dịch đầu tiên thuộc loại này của đất nước vẫn còn tranh cãi.
Phiên đấu giá chấp nhận những gì và còn lại những gì
Một quan chức cấp cao của Ngân hàng Bangladesh cho biết có 20 ngân hàng thương mại tham gia. Thông cáo báo chí của ngân hàng trung ương nêu tổng giá trị 56 hồ sơ dự thầu là 2.016,14 crore taka. Một bản tin khác đưa ra con số 2.016,18 crore taka, chênh lệch 0,04 crore taka, tương đương 400.000 taka. Cả hai nguồn đều cho biết số tiền được chấp nhận là 1.716,14 crore taka.
Dựa trên tổng giá trị hồ sơ dự thầu do ngân hàng trung ương công bố, chính phủ chấp nhận khoảng 85,1% số tiền được chào bán. Tỷ lệ chấp nhận tương đối cao này không đồng nghĩa với việc có sự tham gia rộng rãi trên toàn bộ đợt phát hành trái phiếu: số tiền được chấp nhận chỉ bằng khoảng một phần tư dư nợ.
Mục tiêu ban đầu của phiên đấu giá vào khoảng 6.667 crore taka. Trước phiên đấu giá, các quan chức Ngân hàng Bangladesh nói rõ chính phủ không có nghĩa vụ mua toàn bộ số tiền này và có thể chấp nhận ít hơn tùy theo lợi suất thị trường. Do đó, kết quả cuối cùng thấp hơn mục tiêu công bố nhưng không nhất thiết vi phạm các điều khoản dự kiến của phiên đấu giá.
Có thể tính trực tiếp số dư còn lại: lấy 6.666,58 crore taka dư nợ trừ đi 1.716,14 crore taka được chấp nhận, còn 4.950,44 crore taka. Điều này có nghĩa giao dịch giảm khoản thanh toán khi đáo hạn khoảng một phần tư, chứ không xóa bỏ nghĩa vụ tháng 11. Chính phủ vẫn cần chuẩn bị nguồn tiền để thanh toán gần ba phần tư số vốn gốc ban đầu.
Chủ sở hữu trái phiếu đưa ra mức giá như thế nào
Giao dịch sử dụng hình thức đấu giá ngược nhiều mức giá. Trong phiên đấu giá trái phiếu chính phủ thông thường, nhà đầu tư đấu thầu để cho chính phủ vay tiền thông qua việc mua chứng khoán. Trong phiên đấu giá ngược này, những người đang nắm giữ trái phiếu chào bán lại chứng khoán và nêu mức giá họ chấp nhận.
Mỗi bên trúng thầu nhận mức giá chào bán được chấp nhận của riêng mình, thay vì tất cả người bán nhận một mức giá thống nhất. Hội đồng đấu giá có thể từ chối những đề nghị không đáp ứng yêu cầu về giá hoặc lợi suất. Khoảng 300 crore taka tiền chào bán đã bị từ chối trên cơ sở đó.
Các ngân hàng giao dịch chính, những đơn vị tham gia trực tiếp vào các phiên đấu giá chứng khoán chính phủ, có thể tự nộp hồ sơ dự thầu. Các ngân hàng và tổ chức tài chính khác có thể tham gia thông qua các ngân hàng giao dịch chính liên kết, sử dụng hệ thống Hạ tầng Thị trường Tài chính của Ngân hàng Bangladesh. Điều khoản thanh toán quy định người bán nhận mức giá được chấp nhận cộng với tiền lãi tích lũy đến ngày thanh toán.
Cần thận trọng với các mốc thời gian và nhận định lịch sử
Trái phiếu được xác định bằng mã ISIN BD0926191026. Các bản tin mô tả đây là trái phiếu kho bạc kỳ hạn hai năm, có lãi suất coupon hằng năm 12,30%, dự kiến đáo hạn ngày 6 tháng 11. Giao dịch mua lại dự kiến được thanh toán ngày 12 tháng 10.
Trình tự được đưa tin cho thấy phiên đấu giá và việc thanh toán diễn ra trước kỳ đáo hạn tháng 11:
- Tháng 12 năm 2009: Một đợt mua lại chứng khoán chính phủ trước đó chấp nhận đề nghị trị giá 503 crore taka từ bốn ngân hàng tư nhân và một tổ chức tài chính ngoài lĩnh vực ngân hàng.
- Ngày 4 hoặc 6 tháng 11 năm 2024: Các bản tin đưa ra những ngày phát hành ban đầu khác nhau đối với trái phiếu được nhắm tới trong giao dịch mới nhất.
- Ngày 8 tháng 10: Ngân hàng Bangladesh tổ chức phiên đấu giá mua lại và chấp nhận 1.716,14 crore taka.
- Ngày 12 tháng 10: Dự kiến thanh toán, người bán nhận mức giá được chấp nhận cộng với tiền lãi tích lũy.
- Ngày 6 tháng 11: Dự kiến khoản vốn gốc còn lại của trái phiếu đến hạn.
Thông cáo báo chí của ngân hàng trung ương, theo các bản tin, ghi ngày phát hành ban đầu là 4 tháng 11 năm 2024. Một nguồn khác xác định ngày phát hành là 6 tháng 11 năm 2024. Các nguồn này không nêu rõ năm đáo hạn, vì vậy không nên dựa vào những ngày trên để suy ra năm dương lịch chắc chắn của phiên đấu giá mới nhất.
Cũng cần phân biệt ngày đấu giá với ngày thanh toán. Một nguồn mô tả việc mua lại diễn ra trước ngày đáo hạn 28 ngày, trong khi các nguồn khác nói khoảng một tháng. Ngày thanh toán dự kiến 12 tháng 10 cách ngày 6 tháng 11 là 25 ngày theo lịch. Ngày thanh toán có ý nghĩa khi tính lãi, vì điều khoản được công bố quy định tiền lãi tích lũy đến ngày đó.
Một số bản tin mô tả giao dịch là sự trở lại sau 17 năm, dựa trên tiền lệ tháng 12 năm 2009. Do năm diễn ra giao dịch mới nhất không được nêu nhất quán, không thể xác định độc lập chính xác khoảng thời gian đã trôi qua từ những mốc này. Tuy nhiên, giao dịch trước đó đã được ghi nhận khiến tuyên bố không kèm điều kiện rằng đây là đợt mua lại chứng khoán chính phủ đầu tiên từ trước đến nay khó đứng vững.
Coupon cao trong bối cảnh lợi suất thị trường giảm
Phiên đấu giá diễn ra khi lợi suất trái phiếu chính phủ mới phát hành đang giảm. Đầu tuần đó, một phiên đấu giá trái phiếu kho bạc kỳ hạn hai năm ghi nhận lợi suất 8,2499%, so với 8,8685% tại phiên trước. Đây là mức giảm 0,6186 điểm phần trăm, tương đương khoảng 62 điểm cơ bản. Một điểm cơ bản bằng một phần trăm của một điểm phần trăm.
Trái phiếu được mua lại có coupon cao hơn nhiều, ở mức 12,30%. Coupon là lãi suất theo hợp đồng được trả trên mệnh giá trái phiếu. Lợi suất đo lường mức sinh lời hàm ý từ giá mua trái phiếu và các khoản thanh toán còn lại. Hai con số này có liên quan nhưng không thể dùng thay thế cho nhau.
Một nguồn đưa ra lợi suất chốt mua lại là 7%. Một nguồn khác cho biết Ngân hàng Bangladesh không công bố giá chốt. Hai thông tin này không nhất thiết mâu thuẫn: ngưỡng lợi suất và giá mua là hai thước đo khác nhau. Tuy nhiên, cần biết giá giao dịch để xác định chính phủ thực sự đã trả bao nhiêu và liệu người bán có nhận được mức giá cao hơn mệnh giá hay không.
Giá trái phiếu thường biến động ngược chiều với lợi suất. Khi nhà đầu tư chấp nhận lợi suất thấp hơn, họ thường sẵn sàng trả giá cao hơn cho cùng một dòng tiền. Điều này quan trọng ở đây vì coupon 12,30% không đồng nghĩa trái phiếu sẽ tự động trở nên rẻ để chính phủ mua lại chỉ vì lợi suất thị trường hiện thấp hơn.
Lượng trái phiếu được chào bán hạn chế phù hợp với khả năng những người nắm giữ đang có coupon hấp dẫn và thời gian chờ trả nợ còn lại không nhiều. Giữ trái phiếu đồng nghĩa duy trì các khoản thanh toán theo hợp đồng còn lại, trong khi bán buộc nhà đầu tư cân nhắc sẽ phân bổ khoản tiền nhận được vào đâu. Ngân hàng trung ương không đưa ra lời giải thích chính thức về mức độ tham gia, và chỉ dựa vào số liệu phiên đấu giá thì không thể xác định lý do từng ngân hàng quyết định nắm giữ hay bán trái phiếu.
Giảm tiền lãi phải trả không đồng nghĩa với khoản tiết kiệm đã được chứng minh
Một quan chức Ngân hàng Bangladesh cho biết việc mua lại trái phiếu khoảng một tháng trước ngày đáo hạn sẽ xóa bỏ nghĩa vụ trả lãi của chính phủ trong tháng còn lại đó. Điều này mô tả khoản lãi không còn phải trả đối với phần nợ đã được tất toán. Tuy nhiên, chỉ riêng thông tin đó không chứng minh được khoản tiết kiệm ròng của giao dịch.
Phép tính cho thấy quy mô tương đối của khoản tiền. Với coupon hằng năm 12,30%, tiền lãi một tháng trên 1.716,14 crore taka vào khoảng 17,59 crore taka. Đây là con số minh họa theo tháng, không phải khoản tiết kiệm đã được xác nhận. Tiền lãi thực tế còn lại phụ thuộc vào thời điểm thanh toán và quy tắc tính toán theo hợp đồng trái phiếu.
Chính phủ cũng phải tính đến giá mua lại chứng khoán, tiền lãi tích lũy đến ngày thanh toán và mọi chi phí tài trợ cho giao dịch. Khoản chênh lệch giá trả cho người nắm giữ có thể bù đắp một phần tiền lãi tránh được trong tương lai. Nếu giao dịch được tài trợ bằng khoản vay mới, khoản vay thay thế đó cũng phát sinh chi phí.
Lợi suất trái phiếu kho bạc mới giảm tạo cơ hội thay thế khoản vay đắt bằng nguồn vốn rẻ hơn. Mức giảm từ 8,8685% xuống 8,2499% cho thấy lãi suất vay mới đang hạ nhiệt. Tuy nhiên, điều này không chứng minh giao dịch mua lại cụ thể được tài trợ bằng một đợt phát hành thay thế với một trong hai mức lãi suất đó.
Kết luận vững chắc nhất từ phiên đấu giá là chính phủ đã đẩy sớm thời điểm thanh toán một phần nghĩa vụ nợ và loại bỏ các khoản thanh toán trong tương lai gắn với số trái phiếu đã mua lại. Không thể tính chính xác khoản tiết kiệm lãi ròng nếu chưa có giá mua được chấp nhận và thông tin về phương thức tài trợ.
Ngân hàng được lợi gì khi nhận tiền sớm
Đối với các ngân hàng tham gia, đợt mua lại chuyển một chứng khoán chính phủ thành tiền mặt trước ngày hoàn trả theo lịch. Điều này tạo thêm một phương án thoái vốn, đồng thời cho phép các ngân hàng phân bổ lại tiền vào chứng khoán chính phủ mới, hoạt động cho vay hoặc các khoản đầu tư khác.
Syed Mahbubur Rahman, giám đốc điều hành kiêm CEO của Ngân hàng Mutual Trust, mô tả những lợi ích dự kiến đối với chi phí vay và thanh khoản thị trường:
Tổ chức phiên đấu giá mua lại trước một tháng có thể giúp Ngân hàng Bangladesh giảm phần nào chi phí lãi của chính phủ. Ngoài ra, việc này sẽ giúp thị trường thanh khoản hơn và góp phần giữ lãi suất ở mức thấp.
Md Mahmudur Rahman, phó chủ tịch phụ trách quản lý tài sản tại Khối Ngân hàng bán lẻ của Ngân hàng Prime, mô tả hoạt động này là cách để cả chính phủ lẫn nhà đầu tư quản lý các vị thế của mình:
Cơ chế mua lại là một bước phát triển đáng hoan nghênh đối với thị trường chứng khoán chính phủ Bangladesh. Cơ chế này sẽ giúp Chính phủ quản lý chi phí vay và cơ cấu kỳ hạn hiệu quả hơn, đồng thời cung cấp cho nhà đầu tư thêm một cơ hội thanh khoản để điều chỉnh lại danh mục hoặc thoái vốn khỏi trái phiếu kho bạc.
Đây là những kỳ vọng về cách cơ chế có thể vận hành, chứ không phải kết quả đã được đo lường từ phiên đấu giá này. Nhận tiền sớm có thể giúp các tổ chức tham gia tăng thanh khoản, nhưng đợt mua lại không tự động tạo ra tiền mới. Tác động rộng hơn phụ thuộc vào cách chính phủ tài trợ khoản thanh toán và việc các ngân hàng sử dụng số tiền thu được sau đó ra sao.
Các phiên đấu giá sau sẽ phụ thuộc vào tiền mặt và điều kiện thị trường
Vụ Tài chính đặt giao dịch trong khuôn khổ các cải cách nhằm cân đối chi phí vay và rủi ro, duy trì quản lý nợ bền vững và phát triển thị trường chứng khoán chính phủ. Cơ quan này cho biết có thể tiến hành các giao dịch tương tự theo Chiến lược Quản lý Nợ Trung hạn.
Ngân hàng Bangladesh mô tả cơ chế này là một cách tăng tính linh hoạt trong quản lý nguồn vốn và đưa hoạt động quản lý nghĩa vụ nợ của chính phủ tiệm cận các chuẩn mực quốc tế. Quản lý nghĩa vụ nợ là việc chủ động điều chỉnh các khoản nợ hiện hữu, thay vì chỉ quản lý hoạt động vay của nhà nước thông qua phát hành mới và trả nợ khi đáo hạn.
Các quan chức cũng mô tả phiên đấu giá là hoạt động thăm dò nhằm đánh giá phản ứng của thị trường. Các giao dịch sau này sẽ phụ thuộc vào điều kiện thị trường, tình hình tiền mặt của chính phủ, thanh khoản thị trường, nhu cầu của nhà đầu tư và cơ cấu nợ tồn đọng. Các bản tin về giao dịch này chưa công bố ngày hoặc quy mô cho phiên đấu giá tiếp theo.
Kết quả thực tế là khoản thanh toán tại ngày đáo hạn mục tiêu đã giảm. Điều đó không chứng minh tổng nợ chính phủ giảm tương ứng, bởi tác động lên tổng nợ tùy thuộc vào việc giao dịch mua lại được tài trợ bằng tiền mặt sẵn có hay vốn vay mới. Để đánh giá tiếp theo cần có chi tiết thanh toán, giá mua và bằng chứng về thay đổi trong các khoản trả nợ sau này cũng như chi phí vay.
Điểm chính
- Ngân hàng Bangladesh chấp nhận đề nghị mua lại trái phiếu kho bạc trị giá 1.716,14 crore taka trong phiên đấu giá ngày 8 tháng 10.
- Số tiền được chấp nhận bằng khoảng 25,7% trong tổng dư nợ 6.666,58 crore taka, còn lại khoảng 4.950 crore taka phải trả khi đáo hạn.
- Trái phiếu mục tiêu có coupon hằng năm 12,30%; dự kiến thanh toán ngày 12 tháng 10 và đáo hạn ngày 6 tháng 11.
- Tổng giá trị hồ sơ dự thầu được các nguồn đưa tin có chênh lệch nhỏ; các nguồn cũng không thống nhất về ngày phát hành ban đầu và việc đây có phải đợt mua lại đầu tiên hay không.
- Một đợt mua lại chứng khoán chính phủ trước đó vào tháng 12 năm 2009 đã chấp nhận 503 crore taka.
- Chưa thể định lượng khoản tiết kiệm ròng vì các bản tin về phiên đấu giá chưa công bố giá mua được chấp nhận và chi tiết tài trợ.
- Các phiên đấu giá tiếp theo sẽ phụ thuộc vào lượng tiền mặt của chính phủ, giá thị trường, thanh khoản và nhu cầu của nhà đầu tư.