Tín nhiệm phục hồi sau khi trả 1 tỷ USD nợ
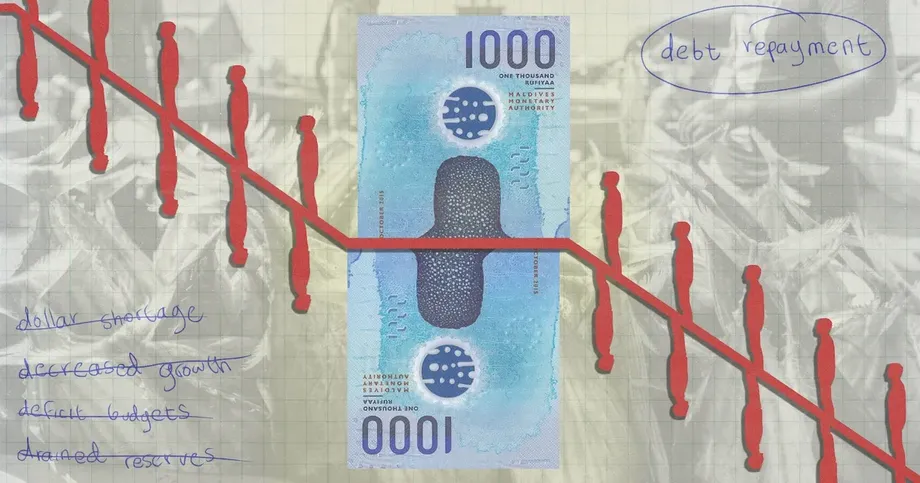
Moody’s đã nâng xếp hạng tín nhiệm quốc gia của Maldives từ Caa2 lên Caa1, triển vọng ổn định, sau khi chính phủ thanh toán sukuk trị giá 500 triệu USD, khoản hoán đổi tiền tệ 400 triệu USD với Ngân hàng Dự trữ Ấn Độ và 100 triệu USD trái phiếu kho bạc. Quyết định được công bố ngày 8 tháng 10 năm 2026, phản ánh nguy cơ chính phủ không thể đáp ứng các khoản thanh toán nợ trong tương lai gần đã giảm.
Nội dung
- Tín nhiệm phục hồi sau khi trả 1 tỷ USD nợ
- Caa1 và triển vọng ổn định có ý nghĩa gì
- Các khoản thanh toán dẫn đến quyết định
- Lịch thanh toán đã thay đổi ra sao
- Thử thách nợ tiếp theo đã cận kề
- Nợ giảm so với GDP nhưng vẫn ở mức cao
- Quy định ngoại tệ củng cố vùng đệm nhưng vẫn có giới hạn
- Nguồn vốn mới hỗ trợ chứ không xóa nợ
- Xếp hạng trong quá khứ và rủi ro năng lượng làm giảm mức độ phục hồi
- Điểm chính
Việc nâng hạng đi kèm những cảnh báo đáng kể. Moody’s dự báo thâm hụt tài khóa năm nay sẽ ở mức 8% đến 8,5% tổng sản phẩm quốc nội (GDP), còn nợ chính phủ sẽ duy trì trên 100% GDP trong vài năm tới. Cơ quan này cũng chỉ ra chi phí năng lượng tăng, nguồn thu du lịch suy yếu và dự trữ ngoại tệ khả dụng hạn chế là những áp lực kéo dài.
Bộ Tài chính xem quyết định này là sự ghi nhận việc trả nợ, củng cố các vùng đệm tài chính và những chính sách của chính phủ được triển khai từ năm 2024. Số liệu của bộ cho thấy nợ công giảm từ 129,2% GDP vào cuối năm 2025 xuống còn 122,6% vào cuối tháng 7 năm 2026.
Những diễn biến này cho thấy áp lực thanh toán trước mắt đã dịu bớt, chứ không có nghĩa khó khăn nợ nần của đất nước đã chấm dứt. Trong năm 2026, Maldives phải thanh toán gần 1,9 tỷ USD nợ nước ngoài, trong đó 411 triệu USD vẫn dự kiến đến hạn vào quý cuối năm. Khoản còn lại bao gồm một giao dịch hoán đổi tiền tệ riêng với Ấn Độ, tính bằng rupee và đến hạn vào tháng 10.
Caa1 và triển vọng ổn định có ý nghĩa gì
Xếp hạng tín nhiệm quốc gia đánh giá nguy cơ một chính phủ không hoàn trả khoản vay theo các điều khoản đã thỏa thuận. Việc nâng từ Caa2 lên Caa1 là cải thiện một bậc, nhưng Caa1 vẫn là mức xếp hạng thấp trong nhóm đầu cơ. Đánh giá của Moody’s tiếp tục phản ánh rủi ro tín dụng đáng kể.
Triển vọng ổn định khác với bản thân mức xếp hạng. Điều này cho thấy Moody’s hiện không dự đoán chiều hướng xếp hạng sẽ thay đổi, chứ không phải cam kết các điều kiện kinh tế sẽ ổn định hay bảo đảm khoản nợ sẽ được thanh toán. Dự báo của cơ quan này về thâm hụt, nợ và dự trữ lý giải vì sao xếp hạng có thể được nâng trong khi tình hình tài chính vẫn khó khăn.
Quyết định này đảo ngược đợt hạ bậc mà Moody’s thực hiện vào tháng 9 năm 2024. Đồng thời, nó đưa Maldives trở lại mức Caa1 từng được ghi nhận trong đại dịch năm 2021. Những so sánh này cho thấy đánh giá đã phục hồi về mức trước đây, chứ không phải trở lại các mức xếp hạng ban đầu cao hơn của đất nước.
Các khoản thanh toán dẫn đến quyết định
Khoản nghĩa vụ riêng lẻ lớn nhất được thanh toán là sukuk trị giá 500 triệu USD vào tháng 4 năm 2026. Sukuk là công cụ tài chính Hồi giáo có mục đích huy động vốn tương tự trái phiếu thông thường, nhưng sử dụng cấu trúc được thiết kế để tuân thủ các nguyên tắc tài chính Hồi giáo.
Chính phủ cũng hoàn trả khoản hoán đổi tiền tệ 400 triệu USD với Ngân hàng Dự trữ Ấn Độ. Hoán đổi tiền tệ giúp tiếp cận một loại tiền tệ khác theo thỏa thuận có kèm nghĩa vụ hoàn trả. Việc tất toán xóa khoản thanh toán cụ thể đó khỏi lịch trình, nhưng không chứng minh rằng mọi thỏa thuận tài chính với Ấn Độ đều đã được hoàn trả.
Thêm 100 triệu USD trái phiếu kho bạc nợ Ngân hàng Nhà nước Ấn Độ đã được hoàn trả trong khoảng thời gian từ tháng 5 đến tháng 9. Trái phiếu kho bạc là chứng khoán chính phủ thường được dùng để vay vốn trong thời hạn ngắn. Tổng cộng, các khoản hoàn trả sukuk, hoán đổi bằng USD và trái phiếu kho bạc lên tới 1 tỷ USD.
Mô tả về giao dịch với Ngân hàng Nhà nước Ấn Độ khác nhau giữa các nguồn tin. Bộ Tài chính gọi khoản 100 triệu USD này là đầu tư chứng khoán, trong khi thông tin về quyết định của Moody’s cho biết đó là khoản hoàn trả trái phiếu kho bạc nợ ngân hàng. Một nguồn tin mô tả chính phủ nhận được vốn đầu tư. Không nên xem những mô tả đó là bằng chứng cho thấy ngoài các khoản hoàn trả còn có một dòng tiền 100 triệu USD riêng biệt chảy vào ngân khố.
Lịch thanh toán đã thay đổi ra sao
Các diễn biến bao gồm thay đổi chính sách, trả nợ và gia hạn một nghĩa vụ đến hạn trong tương lai. Các mốc chính gồm:
- 2024: Các biện pháp về ngoại tệ được triển khai; thông tin cho biết chúng được mở rộng vào năm 2026.
- Tháng 9 năm 2024: Moody’s hạ xếp hạng Maldives xuống Caa2.
- Tháng 4 năm 2026: Khoản sukuk 500 triệu USD và khoản hoán đổi 400 triệu USD với Ngân hàng Dự trữ Ấn Độ được hoàn trả.
- Tháng 5 và tháng 9 năm 2026: Tổng số trái phiếu kho bạc hoàn trả cho Ngân hàng Nhà nước Ấn Độ là 100 triệu USD.
- Cuối tháng 7 năm 2026: Bộ Tài chính ghi nhận nợ công ở mức 122,6% GDP.
- Ngày 8 tháng 10 năm 2026: Moody’s công bố nâng xếp hạng lên Caa1, triển vọng ổn định.
- Tháng 10 năm 2026: Khoản hoán đổi tiền tệ 30 tỷ INR với Ấn Độ đến hạn.
- Năm 2031: Thời hạn hoàn trả được điều chỉnh áp dụng cho nghĩa vụ 100 triệu USD mà bộ mô tả là trái phiếu Eurobond.
Việc gia hạn đến năm 2031 làm giảm áp lực lên lịch trả nợ trước mắt, nhưng không đồng nghĩa khoản nợ đã được thanh toán. Nghĩa vụ được chuyển sang giai đoạn sau, để một chính phủ nhiệm kỳ tương lai xử lý.
Cách xác định nghĩa vụ này cũng có sự khác biệt. Bộ mô tả việc gia hạn khoản đáo hạn trái phiếu Eurobond trị giá 100 triệu USD, trong khi một nguồn tin khác cho biết giao dịch là gia hạn khoản vay từ Quỹ Abu Dhabi. Cả hai đều mô tả việc hoãn trả nợ, nhưng danh tính công cụ tài chính vẫn còn tranh cãi. Các điều khoản lãi suất sửa đổi và chi tiết hoàn trả không được nêu rõ.
Thử thách nợ tiếp theo đã cận kề
Trong gần 1,9 tỷ USD nợ nước ngoài phải thanh toán năm 2026, vẫn còn 411 triệu USD đến hạn trong quý cuối năm. Theo các số liệu này, khoảng 22% tổng số khoản thanh toán nước ngoài dự kiến trong năm vẫn chưa được thực hiện khi quyết định nâng hạng được công bố. Nghĩa vụ thanh toán nợ nước ngoài bao gồm cả gốc và lãi theo lịch, vì vậy không nên so sánh trực tiếp con số này với danh sách chỉ gồm các khoản trả nợ gốc.
Lịch thanh toán còn lại bao gồm khoản hoán đổi tiền tệ 30 tỷ INR với Ấn Độ đến hạn vào tháng 10. Khoản này tách biệt với giao dịch hoán đổi 400 triệu USD với Ngân hàng Dự trữ Ấn Độ đã được hoàn trả vào tháng 4. Khác biệt về tiền tệ và ngày thanh toán rất quan trọng: tất toán khoản vay bằng USD không có nghĩa nghĩa vụ bằng rupee cũng đã được thanh toán.
Do đó, quyết định xếp hạng được đưa ra sau khi một số khoản thanh toán lớn đã hoàn tất, nhưng trước khi một nghĩa vụ đáng kể khác đến hạn. Không có ngày thanh toán cụ thể nào trong tháng 10 được xác nhận, cũng như chưa có kế hoạch tài chính chi tiết cho khoản 411 triệu USD còn lại. Khả năng chính phủ đáp ứng lịch này là phép thử trước mắt hơn khoản thanh toán được hoãn đến năm 2031.
Nợ giảm so với GDP nhưng vẫn ở mức cao
Mức giảm do Bộ Tài chính công bố, từ 129,2% xuống 122,6% GDP, tương đương 6,6 điểm phần trăm. So với tỷ lệ ban đầu, mức giảm này vào khoảng 5,1%. Đây là một cải thiện có thể đo lường được, dù nợ công vẫn vượt giá trị sản lượng kinh tế trong một năm.
Tỷ lệ nợ so với GDP so sánh số tiền nợ với quy mô nền kinh tế. Tỷ lệ này có thể giảm do nợ giảm, GDP tăng hoặc cả hai. Nếu không có tổng số nợ và số liệu GDP tương ứng, chỉ riêng tỷ lệ này không cho biết nợ đã giảm bao nhiêu tính theo USD. Bộ cho rằng cải thiện này đến từ việc trả nợ và các chính sách tài khóa.
Moody’s dự báo nợ chính phủ sẽ duy trì trên 100% GDP trong vài năm tới. Dự báo thâm hụt tài khóa năm 2026 ở mức 8% đến 8,5% GDP cũng cho thấy nhu cầu huy động vốn vẫn tiếp diễn. Thâm hụt tài khóa là tình trạng chi tiêu chính phủ vượt thu trong năm, tạo ra khoảng thiếu hụt cần được bù đắp bằng vay nợ hoặc các nguồn tài trợ khác.
Sự khác biệt này giúp lý giải quyết định xếp hạng. Trả các nghĩa vụ có thể giảm nguy cơ vỡ nợ trước mắt, ngay cả khi thâm hụt làm phát sinh nhu cầu vay mới. Tỷ lệ nợ giảm và tình trạng thâm hụt kéo dài là hai thước đo khác nhau về sức khỏe tài chính, và yếu tố này không triệt tiêu yếu tố kia.
Quy định ngoại tệ củng cố vùng đệm nhưng vẫn có giới hạn
Moody’s ghi nhận các quy định ngoại tệ yêu cầu doanh thu du lịch được chuyển đổi qua các ngân hàng trong nước. Bộ Tài chính cho biết các biện pháp được triển khai năm 2024 và mở rộng năm 2026 đã làm tăng lượng ngoại tệ chảy vào hệ thống ngân hàng nội địa, hỗ trợ dự trữ chính thức và tiền gửi vào Quỹ Phát triển Quốc gia có chủ quyền.
Đối với chính phủ có nghĩa vụ nợ bằng ngoại tệ, khả năng tiếp cận USD và các ngoại tệ khác quan trọng không kém khả năng thu ngân sách trong nước. Lượng tiền lưu thông qua các ngân hàng nội địa tăng có thể cải thiện khả năng tiếp cận những ngoại tệ cần thiết để trả nợ. Bộ cũng nêu mức tiền gửi tăng tại Quỹ Phát triển Quốc gia có chủ quyền như một phần trong các vùng đệm tài chính được củng cố.
Tuy vậy, Moody’s đánh giá dự trữ khả dụng còn yếu so với các quốc gia có mức xếp hạng tương tự. Dự trữ được báo cáo tăng không nhất thiết đồng nghĩa có đủ tiền sẵn sàng để đáp ứng mọi khoản thanh toán sắp tới. Đánh giá không đưa ra tổng lượng dự trữ hoặc xác định bao nhiêu tiền có thể được sử dụng ngay cho nghĩa vụ trả nợ.
Vì vậy, dự trữ tăng lên và dự trữ khả dụng yếu không nhất thiết là những nhận định mâu thuẫn. Một nhận định nói về sự cải thiện theo thời gian; nhận định còn lại đề cập liệu vùng đệm hiện có đã đủ hay chưa. Đây là khác biệt then chốt để hiểu vì sao mức nâng hạng chỉ dừng ở Caa1.
Nguồn vốn mới hỗ trợ chứ không xóa nợ
Chính phủ đã huy động được 130 triệu USD từ ba tổ chức phát triển: 40 triệu USD từ Ngân hàng Thế giới, 50 triệu USD từ Ngân hàng Phát triển châu Á và 40 triệu USD từ Quỹ OPEC vì Phát triển Quốc tế. Bộ Tài chính viện dẫn khoản hỗ trợ này như bằng chứng cho thấy Maldives vẫn tiếp cận được nguồn vốn bên ngoài.
Theo thông tin của bộ, khoản tiền được mô tả là hỗ trợ; trong thông tin về chương trình nợ của chính phủ, khoản này được mô tả là vốn vay. Không nên mặc định đây là các khoản viện trợ không hoàn lại. Vốn vay có thể giúp đáp ứng nhu cầu trước mắt, nhưng cũng tạo ra nghĩa vụ hoàn trả trong tương lai. Lãi suất, thời hạn trả nợ và các điều kiện của những khoản vốn này không được nêu chi tiết.
Chính phủ đang thảo luận với các đối tác phát triển về những khoản vay hoặc nguồn tài chính ưu đãi bổ sung. Nguồn tài chính ưu đãi thường có điều khoản thuận lợi hơn vay theo điều kiện thị trường thông thường, chẳng hạn lãi suất thấp hơn hoặc thời hạn trả nợ dài hơn. Chưa có khoản tiền bổ sung hay ngày ký thỏa thuận nào được công bố.
Ở đây, điều quan trọng là phân biệt khả năng tiếp cận nguồn vốn với việc giảm nợ. Khả năng tiếp cận vốn có thể giúp tránh vỡ nợ ngay cả khi số nợ chưa giảm. Moody’s nâng hạng vì tin tưởng hơn vào khả năng đáp ứng nghĩa vụ, trong khi mức xếp hạng thấp cho thấy sự phụ thuộc vào nguồn tài chính liên tục vẫn là một điểm dễ tổn thương.
Xếp hạng trong quá khứ và rủi ro năng lượng làm giảm mức độ phục hồi
Trang xếp hạng tín nhiệm của Bộ Tài chính, đề ngày 20 tháng 12 năm 2022, ghi nhận Moody’s xếp Maldives ở mức Caa1, triển vọng ổn định, sau đợt rà soát ngày 17 tháng 8 năm 2021. Trang này cũng ghi nhận mức xếp hạng đầu tiên của Maldives từ Moody’s là B2 vào tháng 9 năm 2016 và mức đầu tiên từ Fitch là B+ vào tháng 5 năm 2017. Đây là hồ sơ lịch sử, không phải xác nhận về quyết định tháng 10 năm 2026.
Trang này cũng ghi Fitch xếp Maldives ở mức B-, triển vọng tiêu cực, sau đợt rà soát ngày 13 tháng 10 năm 2022. Các nguồn tin về đánh giá gần đây hơn của Fitch có khác biệt: một nguồn cho biết hãng hạ bậc do lo ngại về việc hoàn trả sukuk, trong khi nguồn khác nói Fitch nâng từ CC lên CCC- vào tháng 6 năm 2026. Nếu không có thông báo chính thức cập nhật từ Fitch, không thể xác định chính xác chuỗi thay đổi xếp hạng dựa trên những thông tin đó.
Chi phí năng lượng là một hạn chế khác. Moody’s xác định giá năng lượng tăng và nguồn thu du lịch suy yếu là những rủi ro đối với cán cân thanh toán, tức dòng tiền lưu chuyển giữa Maldives và phần còn lại của thế giới. Chi phí bên ngoài tăng cùng nguồn thu ngoại tệ suy yếu có thể khiến việc tích lũy các vùng đệm tiền tệ cần thiết để trả nợ trở nên khó khăn hơn.
Bộ Tài chính liên hệ đà tăng giá năng lượng với xung đột ở Trung Đông. Trong thông cáo, bộ nêu những ưu tiên chi tiêu mà chính phủ dự định duy trì bất chấp áp lực này:
"Ưu tiên của chính phủ là bảo vệ các nhu cầu thiết yếu của người dân, hỗ trợ hoạt động kinh tế và duy trì chi tiêu công trong phạm vi ngân sách, đồng thời lưu tâm đến những thách thức tiềm ẩn do tình hình bất ổn ở Trung Đông và giá năng lượng tăng," bộ cho biết.
Chính phủ cũng liệt kê việc củng cố tài chính đối ngoại, ổn định kinh tế vĩ mô, đẩy nhanh ứng dụng năng lượng tái tạo và cải thiện cơ sở hạ tầng kinh doanh trong các ưu tiên của mình. Những cam kết này không kèm thời hạn triển khai mới hay mức tiết kiệm được định lượng. Trước mắt, thay đổi rõ ràng nhất là nguy cơ vỡ nợ tức thời đã giảm, trong khi nợ vẫn lớn, dự trữ còn hạn chế và một thời hạn thanh toán khác vẫn đang đến gần.
Điểm chính
- Moody’s nâng xếp hạng Maldives từ Caa2 lên Caa1, triển vọng ổn định, đảo ngược đợt hạ bậc hồi tháng 9 năm 2024.
- Chính phủ đã hoàn trả sukuk 500 triệu USD, khoản hoán đổi bằng USD trị giá 400 triệu với Ấn Độ và 100 triệu USD trái phiếu kho bạc.
- Nợ công giảm từ 129,2% xuống 122,6% GDP, tương đương giảm 6,6 điểm phần trăm.
- Moody’s dự báo thâm hụt tài khóa năm 2026 ở mức 8% đến 8,5% GDP và nợ duy trì trên 100% GDP trong vài năm tới.
- Còn 411 triệu USD nghĩa vụ thanh toán nợ nước ngoài trong quý cuối năm, bao gồm khoản hoán đổi 30 tỷ INR đến hạn vào tháng 10.
- Khoản hoàn trả 100 triệu USD được gia hạn đến năm 2031, dù các nguồn tin bất đồng về loại công cụ liên quan.
- Dự trữ khả dụng yếu, chi phí năng lượng tăng và nguồn thu du lịch suy yếu vẫn là những rủi ro dù Maldives được nâng hạng.