Ngưỡng tín nhiệm mới, nhưng nhà đầu tư đủ điều kiện vẫn có giới hạn
Ngày 8/10/2026, Rating and Investment Information (R&I) của Nhật Bản nâng xếp hạng nhà phát hành bằng ngoại tệ của Việt Nam từ BB+ lên BBB-, giúp Việt Nam lần đầu đạt mức xếp hạng đầu tư từ cơ quan này. Triển vọng chuyển từ tích cực sang ổn định. Cơ hội trước mắt là tiếp cận một số tổ chức Nhật Bản vốn không được phép đầu tư vào nợ chính phủ Việt Nam, chứ không phải dòng vốn từ mọi thị trường quốc tế sẽ tự động tăng mạnh.
Nội dung
- Ngưỡng tín nhiệm mới, nhưng nhà đầu tư đủ điều kiện vẫn có giới hạn
- Vì sao tăng trưởng và năng lực tài khóa hỗ trợ nâng hạng
- Những nhà đầu tư Nhật Bản nào có thể tham gia?
- Nhu cầu vốn lớn hơn nhiều so với tác động của một lần nâng hạng
- Trái phiếu Samurai mở ra kênh huy động vốn sẵn có tại Nhật Bản
- Indonesia cho thấy tiềm năng và những lưu ý về chi phí
- Quan hệ đầu tư hiện có với Nhật Bản tạo nền tảng
- Ngân hàng và dự trữ ngoại hối vẫn cần được củng cố
- Khoảng cách xếp hạng còn lại và lộ trình chính sách
- Điểm chính
Sự khác biệt này có ý nghĩa khi Việt Nam tìm nguồn vốn cho tăng trưởng kinh tế nhanh và các dự án hạ tầng lớn. Maybank Investment Bank Vietnam ước tính tổng nhu cầu đầu tư sẽ đạt 1,45 nghìn tỷ USD trong giai đoạn 2026-2030. Nhà đầu tư, ngân hàng Nhật Bản và thị trường trái phiếu yen có thể đáp ứng một phần nhu cầu đó, dù mức vốn thực tế huy động được sẽ tùy thuộc vào điều kiện vay, rủi ro tỷ giá và quy định đầu tư riêng của từng tổ chức.
Thông báo nâng xếp hạng tín nhiệm của Chính phủ Việt Nam cho biết quyết định của R&I dựa trên tăng trưởng mạnh, nợ công tương đối thấp, dòng vốn đầu tư trực tiếp nước ngoài (FDI) duy trì và các cải cách nhằm giúp tăng trưởng kinh tế bền vững hơn. Bộ Tài chính xem đây là sự ghi nhận đối với công tác quản lý nợ thận trọng và những cải cách sâu rộng.
BBB- là mức thấp nhất trong nhóm đầu tư của R&I. Mức xếp hạng này cho thấy năng lực trả nợ được đánh giá cải thiện, nhưng không bảo đảm nhà đầu tư sẽ không thua lỗ hay cam kết mua trái phiếu. Việt Nam vẫn nằm dưới mức đầu tư theo xếp hạng của S&P Global Ratings, Moody's và Fitch Ratings, nên nhiều hạn chế đầu tư quốc tế vẫn còn hiệu lực.
Do đó, cơ hội huy động vốn có hai phần: tận dụng đánh giá của R&I để tiếp cận ngay nguồn vốn Nhật Bản đủ điều kiện, đồng thời khắc phục những điểm yếu đang hạn chế xếp hạng tín nhiệm quốc gia rộng rãi hơn.
Vì sao tăng trưởng và năng lực tài khóa hỗ trợ nâng hạng
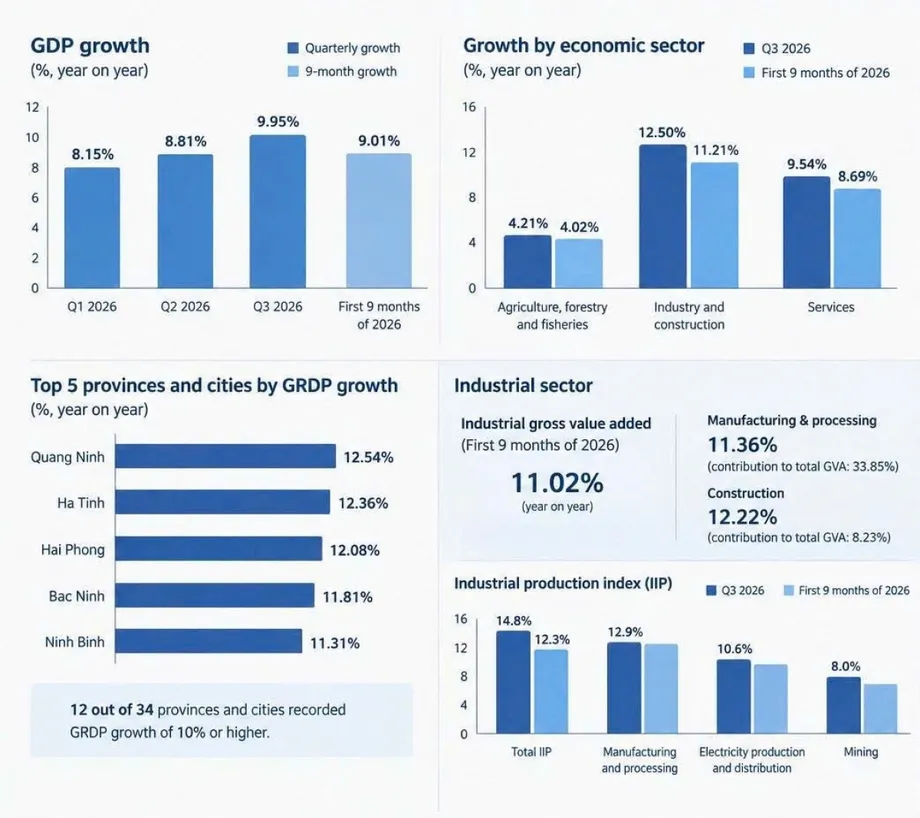
GDP thực của Việt Nam tăng 8% trong năm 2025 và khoảng 9% trong chín tháng đầu năm 2026. R&I dự báo tăng trưởng cả năm có thể duy trì quanh mức 9%, thấp hơn mục tiêu ít nhất 10% của Chính phủ nhưng vẫn cao so với các nền kinh tế Đông Nam Á khác.
Đánh giá của cơ quan này không chỉ dựa trên tốc độ tăng trưởng hiện tại. R&I kỳ vọng đầu tư công mở rộng, FDI duy trì và quá trình chuyển dịch dần sang năng suất, đổi mới sáng tạo sẽ hỗ trợ tăng trưởng liên tục. Chương trình cải cách mang tên Đổi Mới 2.0 bao gồm tinh gọn bộ máy chính phủ, thúc đẩy kinh tế tư nhân, cải thiện thể chế và phát triển thị trường vốn.
Các số liệu tài khóa giúp lý giải vì sao R&I tin rằng Việt Nam có thể tăng chi cho phát triển mà chưa lập tức đe dọa tính bền vững của nợ. Thâm hụt ngân sách hợp nhất của chính quyền trung ương và địa phương ở mức 3,3% GDP năm 2025. Thâm hụt năm 2026 được dự báo ở mức 4,2%, tăng 0,9 điểm phần trăm, trong khuôn khổ trung hạn cho phép thâm hụt bình quân khoảng 5%.
Theo đánh giá hồi tháng 10, nợ công cao hơn một chút so với 30% GDP. R&I dự báo cả thâm hụt lẫn tỷ lệ nợ sẽ tăng, nhưng cho rằng rủi ro đối với tính bền vững của nợ còn hạn chế. Một phần lập luận dựa trên kỳ vọng đầu tư công mới sẽ hỗ trợ tăng trưởng tương lai và Chính phủ duy trì kiểm soát chi thường xuyên, chẳng hạn chi phí hoạt động định kỳ.
Đây là sự ủng hộ có điều kiện đối với việc vay thêm. Hạ tầng phải tạo ra năng lực sản xuất, thay vì chỉ làm tăng nợ. Việc triển khai cải cách nhất quán cũng là một phần trong cơ sở để cơ quan này đánh giá tăng trưởng sẽ ổn định hơn.
Những nhà đầu tư Nhật Bản nào có thể tham gia?
FiinRatings, tổ chức xếp hạng tín nhiệm của Việt Nam, cho rằng nhà đầu tư Nhật Bản nhiều khả năng sẽ là nguồn vốn quốc tế mới đầu tiên sau đợt nâng hạng. Đánh giá về mức đầu tư của tổ chức này chỉ ra rằng việc R&I được Cơ quan Dịch vụ Tài chính Nhật Bản công nhận có thể giúp một số tổ chức đủ điều kiện đầu tư.
Nguyễn Quang Thuân, Chủ tịch FiinRatings và FiinGroup, giải thích rằng việc đủ điều kiện phụ thuộc vào chính xác quy định đầu tư của từng tổ chức:
“Các tổ chức có quy định đầu tư yêu cầu ‘mức BBB- trở lên từ ít nhất một cơ quan được chỉ định’ giờ đây có thể đưa Việt Nam vào danh mục đầu tư,” ông Thuân viết.
Các tổ chức khác sử dụng mức xếp hạng thấp nhất trong số các cơ quan được công nhận, hoặc yêu cầu phải có xếp hạng thứ hai đạt ngưỡng nhất định. Những quy định đó vẫn có thể loại Việt Nam, do các cơ quan xếp hạng lớn khác chưa công nhận nợ quốc gia Việt Nam ở mức đầu tư. Đợt nâng hạng mở ra một số kênh nhất định, chứ không phải toàn bộ quỹ hưu trí, công ty bảo hiểm hay danh mục trái phiếu đều có thể tham gia.
FiinRatings cũng cho biết các ngân hàng đủ điều kiện áp dụng phương pháp tiêu chuẩn Basel III có thể áp dụng hệ số rủi ro vốn 50% đối với một số khoản đầu tư vào trái phiếu chính phủ Việt Nam bằng ngoại tệ, thay vì 100%. Hệ số rủi ro xác định tỷ trọng một khoản đầu tư được tính đến khi tính yêu cầu vốn theo quy định. Việc giảm một nửa hệ số này có thể làm giảm lượng vốn cần thiết để nắm giữ một khoản đầu tư đủ điều kiện tương đương, nhưng không làm giảm một nửa xác suất vỡ nợ hay bảo đảm lợi suất trái phiếu thấp hơn.
Nhu cầu vốn lớn hơn nhiều so với tác động của một lần nâng hạng
Ước tính 1,45 nghìn tỷ USD của Maybank Investment Bank Vietnam bao gồm đầu tư trên toàn nền kinh tế trong giai đoạn 2026-2030. Cơ cấu nguồn vốn dự kiến phân bổ 53% từ khu vực tư nhân, 32% từ nhà nước và 15% từ FDI.
Áp dụng các tỷ lệ này vào tổng nhu cầu, nguồn vốn tư nhân ước đạt khoảng 768,5 tỷ USD, nhà nước 464 tỷ USD và FDI 217,5 tỷ USD. Đây là các phép tính dựa trên ước tính, không phải những cam kết cấp vốn đã được công bố. Những con số này cho thấy việc cải thiện khả năng vay vốn của Chính phủ không thể tự đáp ứng tham vọng đầu tư của đất nước.
Quan Trọng Thanh, Trưởng bộ phận nghiên cứu tại Maybank Investment Bank Vietnam, cho rằng nguồn vốn nước ngoài sẽ ngày càng cần thiết. Ông nói Chính phủ nên dẫn dắt việc huy động vốn cho hạ tầng lớn, trong khi ngân hàng tiếp tục tài trợ cho doanh nghiệp tư nhân:
“Theo chúng tôi, chắc chắn Việt Nam phải huy động thêm vốn từ nước ngoài, đặc biệt từ năm 2028,” ông Thanh nói.
Ông Thanh cũng lưu ý thị trường trái phiếu doanh nghiệp và cổ phiếu trong nước có thể chưa phát triển đủ nhanh để đáp ứng tiến độ đầu tư. TP.HCM đang xin ý kiến về đề xuất phát hành trái phiếu chính quyền địa phương và trái phiếu dự án, bao gồm nợ bằng ngoại tệ, thông qua trung tâm tài chính quốc tế Việt Nam. Đây vẫn là đề xuất; mức định giá sẽ là yếu tố then chốt quyết định nhà đầu tư có tham gia hay không.
Nguồn vốn phát triển của Nhật Bản là một kênh khác. JICA đã công bố kế hoạch cho Việt Nam vay hơn 100 tỷ yen, tương đương khoảng 630 triệu USD, mỗi năm dưới hình thức vốn hỗ trợ phát triển chính thức (ODA). Các bản tin đưa ra ngày công bố khác nhau, là 7 hoặc 8/10. Những khoản vay này tách biệt với hoạt động huy động vốn qua trái phiếu thương mại và không nên được xem là nguồn vốn phát sinh từ đợt nâng hạng tín nhiệm.
Trái phiếu Samurai mở ra kênh huy động vốn sẵn có tại Nhật Bản
Trái phiếu Samurai là trái phiếu bằng yen do các tổ chức ngoài Nhật Bản phát hành tại thị trường nước này. Loại trái phiếu này giúp chính phủ và doanh nghiệp nước ngoài tiếp cận nhà đầu tư Nhật Bản, nhưng đòi hỏi phương án phát hành phù hợp và kế hoạch quản lý nghĩa vụ trả nợ bằng yen.
Việt Nam đã quan tâm đến kênh này từ trước khi được nâng hạng. Năm 2019, Cục Quản lý nợ và Tài chính đối ngoại thuộc Bộ Tài chính tổng hợp kinh nghiệm phát hành trái phiếu Samurai. Cũng trong khoảng thời gian đó, Ngân hàng Hợp tác Quốc tế Nhật Bản (JBIC) triển khai chương trình GATE, có thể hỗ trợ các đợt phát hành của chính phủ nước ngoài thông qua bảo lãnh một phần hoặc mua trái phiếu. Tiền lệ này không khẳng định JBIC sẽ hỗ trợ một giao dịch mới của Việt Nam.
Ngày 15/12/2025, Bộ Tài chính Việt Nam gặp Daiwa Securities tại Tokyo để thảo luận về thị trường vốn Nhật Bản và khả năng phát hành trái phiếu Samurai. Quyết định của R&I tạo cơ sở tham chiếu tín nhiệm vững hơn để nối lại các cuộc thảo luận đó, nhưng chưa có ngày phát hành, quy mô hay lãi suất trái phiếu Việt Nam nào được công bố liên quan đến đợt nâng hạng.
Tyler Manh Dung Nguyen, chiến lược gia thị trường trưởng tại Công ty Cổ phần Chứng khoán TP.HCM, nêu những lợi ích tiềm năng cho Chính phủ và các đơn vị lớn có liên hệ với nhà nước, trong đó có VietinBank, Agribank và Tập đoàn Điện lực Việt Nam. Khả năng tiếp cận vốn và điều kiện vay của từng đơn vị vẫn tùy thuộc vào tình hình tín dụng và cấu trúc giao dịch riêng.
Một chiến lược theo từng giai đoạn có thể bắt đầu bằng việc Chính phủ phát hành để thiết lập mức giá tham chiếu, sau đó mở rộng cơ hội tiếp cận cho các ngân hàng, doanh nghiệp và dự án đủ điều kiện. Đây là một phương án huy động vốn, không phải chương trình đã được Chính phủ xác nhận.
Indonesia cho thấy tiềm năng và những lưu ý về chi phí
Indonesia là ví dụ trong khu vực về khả năng tiếp cận liên tục thị trường Samurai. Nước này phát hành thường xuyên từ năm 2015 và huy động 200 tỷ yen năm 2024 với các kỳ hạn từ ba đến 20 năm. Đợt phát hành bao gồm 25 tỷ yen trái phiếu xanh biển (Blue Bonds), công cụ nhằm tài trợ các dự án kinh tế biển và phát triển bền vững.
Lãi suất trái phiếu năm 2024 dao động từ 0,99% đến 2,55% mỗi năm; lãi suất trái phiếu xanh biển từ 1,57% đến 2,55%. Tháng 4/2026, Indonesia huy động thêm 172,1 tỷ yen với các kỳ hạn ba, năm, bảy và mười năm, trong đó có 6,5 tỷ yen trái phiếu xanh biển kỳ hạn bảy và mười năm. Lãi suất đợt phát hành sau dao động từ 2,35% đến 3,23%.
Trái phiếu xanh biển chiếm 12,5% tổng lượng phát hành của Indonesia năm 2024, so với khoảng 3,8% vào tháng 4/2026. Lãi suất của đợt phát hành sau cũng cao hơn. Những số liệu này cho thấy Nhật Bản có thể cung cấp vốn với nhiều kỳ hạn, trong khi chi phí và cơ cấu vay thay đổi theo từng đợt phát hành.
Việt Nam không thể mặc nhiên cho rằng sẽ đạt được điều kiện vay như Indonesia. Lãi suất danh nghĩa bằng yen chỉ là một phần chi phí. Mức độ tín nhiệm, lãi suất, chi phí phát hành, điều kiện thị trường và hoạt động phòng ngừa rủi ro tỷ giá đều ảnh hưởng đến tổng chi phí cuối cùng. Phòng ngừa rủi ro là việc sắp xếp biện pháp bảo vệ trước biến động tỷ giá, bản thân hoạt động này cũng phát sinh chi phí.
Việt Nam có thể cân nhắc trái phiếu xanh biển hoặc các công cụ xanh khác cho những dự án đủ điều kiện về cảng biển, logistics, năng lượng ngoài khơi và bảo vệ hệ sinh thái biển. Nghị quyết 20-NQ/TW ngày 28/7/2026 kêu gọi đa dạng hóa nguồn vốn, phát triển tài chính xanh và ưu tiên nguồn lực cho các dự án trọng điểm hỗ trợ Việt Nam trở thành quốc gia biển mạnh. Tuy nhiên, việc gắn nhãn bền vững vẫn cần đi kèm quy trình lựa chọn dự án và báo cáo đáng tin cậy.
Quan hệ đầu tư hiện có với Nhật Bản tạo nền tảng
Nhật Bản hiện có sự hiện diện đầu tư đáng kể tại Việt Nam. Tính đến cuối quý I/2026, nước này có 5.760 dự án còn hiệu lực với tổng vốn đầu tư vượt 79 tỷ USD, là nhà đầu tư nước ngoài lớn thứ ba của Việt Nam.
Khảo sát của JETRO cho thấy 56,9% doanh nghiệp Nhật Bản tại Việt Nam dự định mở rộng hoạt động trong vòng một đến hai năm, so với 46,8% doanh nghiệp trên toàn ASEAN. Tỷ lệ của Việt Nam cao hơn 10,1 điểm phần trăm, cho thấy ý định mở rộng mạnh hơn trong số các doanh nghiệp được khảo sát, dù dự định không bảo đảm đầu tư sẽ thực sự được triển khai.
Hoạt động cấp vốn của Nhật Bản đã hiện diện trong lĩnh vực hạ tầng. Dự án đường sắt Hà Nội khởi công với thiết bị, chuyên môn và các khoản vay yen ưu đãi từ Nhật Bản. Tuyến dài 12 km có tổng chi phí ước tính hơn 35 nghìn tỷ đồng, tương đương khoảng 1,3 tỷ USD, cho thấy quy mô của từng dự án giao thông cần nguồn vốn bền vững.
Hoạt động xúc tiến nhà đầu tư tại Tokyo, Osaka và các trung tâm tài chính khác có thể kết nối những nhu cầu khác nhau với các nhà cung cấp vốn phù hợp: trái phiếu chính phủ và hạ tầng với nhà đầu tư thu nhập cố định, vốn cổ phần với các doanh nghiệp niêm yết phù hợp, và tài trợ thương mại hoặc dự án với ngân hàng. Năng lượng, cảng biển, đường sắt, điện tử, bán dẫn và trung tâm dữ liệu là những ngành được xác định có tiềm năng thu hút đầu tư.
Mục tiêu chính sách còn là cải thiện chất lượng đầu tư. Nghị quyết 10-NQ/TW của Bộ Chính trị về kinh tế có vốn đầu tư nước ngoài hướng đến tăng cường liên kết với doanh nghiệp trong nước, qua đó giúp vốn nước ngoài mang lại công nghệ, chuyên môn quản lý, tiêu chuẩn sản xuất và mạng lưới thị trường. Xếp hạng tín nhiệm quốc gia có thể củng cố niềm tin, nhưng để đạt được những lợi ích này cần nhiều hơn việc vay vốn rẻ hơn.
Ngân hàng và dự trữ ngoại hối vẫn cần được củng cố
Đánh giá tích cực của R&I đi kèm những cảnh báo đáng kể. Dư nợ cho vay ngân hàng vượt 140% GDP vào cuối năm 2025. Tăng trưởng tín dụng vượt tốc độ tăng tiền gửi, gây áp lực lên thanh khoản ngân hàng, trong khi dư nợ liên quan đến bất động sản vẫn lớn và bộ đệm vốn còn hạn chế.
Các chuyên gia kinh tế Michael Kokalari và Thái Thị Việt Trinh của VinaCapital cũng nêu những lo ngại tương tự trong nghiên cứu xếp hạng tín nhiệm ngày 29/1/2026. Họ cho biết tỷ lệ an toàn vốn của ngành ngân hàng ở mức 12,5% vào cuối năm 2024 và tổng tài sản ngân hàng gần gấp đôi GDP. Tỷ lệ an toàn vốn đo lường vốn theo quy định so với tài sản đã điều chỉnh rủi ro, qua đó cho thấy mức đệm có thể dùng để hấp thụ thua lỗ.
Nghiên cứu này ước tính nợ chính phủ ở mức khoảng 35% GDP và nợ nước ngoài khoảng 33%. Ước tính nợ chính phủ này khác với con số cao hơn một chút so với 30% được báo cáo hồi tháng 10. Vì các số liệu được đưa ra vào những thời điểm khác nhau và cơ sở đo lường chưa được xác định ở đây, không nên trình bày chúng như bằng chứng xác nhận tỷ lệ nợ đã giảm.
Tình hình tài chính đối ngoại cũng có những điểm trái chiều. Thặng dư tài khoản vãng lai vượt 6% GDP từ năm 2023, còn FDI liên tục hỗ trợ dòng ngoại tệ. Tuy nhiên, dự trữ ngoại hối chỉ đủ trang trải chưa đến ba tháng nhập khẩu. R&I dự báo thặng dư sẽ thu hẹp khi đầu tư mở rộng và giá năng lượng tăng làm chi phí nhập khẩu cao hơn.
Thông tư 50 của Ngân hàng Nhà nước Việt Nam, ban hành vào tháng 9, quy định lộ trình chuyển đổi theo từng giai đoạn sang các tiêu chuẩn thanh khoản Basel III, với thời điểm bắt buộc thực hiện từ tháng 10/2028. Các yêu cầu về tỷ lệ bao phủ thanh khoản và nguồn vốn ổn định ròng nhằm bảo đảm ngân hàng có thể đáp ứng nhu cầu tiền mặt trước mắt và duy trì nguồn vốn bền vững hơn. Việc thực thi các yêu cầu này là bước đi cụ thể để giảm những điểm dễ tổn thương của hệ thống tài chính.
Khoảng cách xếp hạng còn lại và lộ trình chính sách
Mục tiêu tiếp theo của Việt Nam là đạt mức đầu tư theo đánh giá của ba cơ quan xếp hạng lớn toàn cầu. Xếp hạng quốc gia của S&P và Fitch vẫn ở mức BB+, thấp hơn một bậc so với BBB-. Moody's xếp hạng Ba2, thấp hơn hai bậc so với ngưỡng đầu tư Baa3; triển vọng được nâng từ ổn định lên tích cực vào tháng 5/2026.
Một số bản tin cho biết cả ba cơ quan đều xếp hạng Việt Nam ở mức BB+. Mô tả đó không khớp với mức Ba2 của Moody's và bỏ qua việc Moody's sử dụng thang xếp hạng khác. Vì vậy, cần nêu riêng vị thế của Việt Nam theo từng cơ quan.
Động thái xếp hạng BBB- của Fitch hồi tháng 1/2026 cũng cần được diễn giải thận trọng. VinaCapital giải thích mức xếp hạng này áp dụng cho các trái phiếu Brady có bảo đảm còn tồn tại, đáo hạn năm 2028, được hỗ trợ bằng tài sản bảo đảm và các biện pháp bảo vệ về cấu trúc. Nợ quốc gia không có bảo đảm của Việt Nam vẫn ở mức BB+. Xếp hạng đầu tư dành cho các công cụ có cơ chế bảo vệ không tương đương với xếp hạng đầu tư dành cho bên phát hành.
Các mốc chính trong lộ trình huy động vốn và xếp hạng gồm:
- Ngày 15/12/2025: Bộ Tài chính thảo luận với Daiwa Securities tại Tokyo về thị trường vốn Nhật Bản và khả năng phát hành trái phiếu Samurai.
- Tháng 1/2026: Fitch nâng xếp hạng một số công cụ nợ có bảo đảm lên BBB-, nhưng không nâng xếp hạng quốc gia đối với nợ không có bảo đảm.
- Tháng 4 và tháng 5/2026: Bộ Tài chính phối hợp với các cơ quan khác và tiến hành trao đổi trực tiếp về đánh giá quốc gia với R&I.
- Ngày 2/10/2026: Quyết định 1919/QĐ-TTg của Thủ tướng cập nhật mục tiêu đạt mức đầu tư theo xếp hạng của các cơ quan lớn vào năm 2030.
- Ngày 8/10/2026: R&I nâng xếp hạng nhà phát hành bằng ngoại tệ của Việt Nam lên BBB-, với triển vọng ổn định.
- Tháng 10/2028: Bắt đầu áp dụng bắt buộc các tiêu chuẩn thanh khoản ngân hàng mới.
Quyết định 1919/QĐ-TTg đặt mục tiêu đến năm 2030 đạt ít nhất mức Baa3 của Moody's hoặc BBB- của S&P và Fitch. Động thái của R&I không buộc các cơ quan khác phải làm theo, do phương pháp đánh giá và trọng số dành cho rủi ro thể chế, ngân hàng và đối ngoại khác nhau.
Các dự báo về chi phí vốn cũng khác nhau. VinaCapital ước tính việc đạt mức đầu tư rộng rãi hơn có thể giúp giảm chi phí vay tới 150 điểm cơ bản. Maybank Investment Bank Vietnam ước tính mức giảm từ 150 đến 300 điểm cơ bản. Một trăm điểm cơ bản tương đương một điểm phần trăm, do đó các dự báo này tương ứng với khoản tiết kiệm tiềm năng tối đa 1,5 điểm phần trăm hoặc từ 1,5 đến ba điểm phần trăm. Không con số nào là mức tiết kiệm đã được đo lường từ quyết định của R&I.
VinaCapital xác định bảo vệ lĩnh vực tài chính, khả năng dự đoán của chính sách và pháp luật, cùng tính minh bạch dữ liệu là những ưu tiên còn lại. Tổ chức này đề cập Nghị quyết 66 có hiệu lực từ tháng 4/2025 và Luật Dữ liệu mới như những cải cách thể chế, đồng thời kêu gọi công bố đầy đủ hơn các nghĩa vụ đối ngoại, nghĩa vụ của doanh nghiệp nhà nước và các dự án đối tác công tư, cũng như thông tin chuẩn hóa về chất lượng tài sản ngân hàng.
Bộ Tài chính và các cơ quan khác cho biết sẽ tiếp tục cung cấp kịp thời thông tin kinh tế, tài khóa và nợ cho các tổ chức xếp hạng. Chưa có ngày nào được công bố cho đợt nâng hạng quốc gia tiếp theo hay giao dịch trái phiếu Samurai của Việt Nam. Phép thử thực tế là liệu việc được công nhận tín nhiệm cao hơn có chuyển thành nguồn vốn với chi phí chấp nhận được, đồng thời kỷ luật tài khóa, sức chống chịu của ngân hàng và dự trữ đối ngoại được cải thiện hay không.
Điểm chính
- Ngày 8/10/2026, R&I nâng xếp hạng nhà phát hành bằng ngoại tệ của Việt Nam lên BBB-, với triển vọng ổn định.
- Một số tổ chức Nhật Bản giờ đây có thể cân nhắc đầu tư vào nợ Việt Nam, trong khi các quy định xếp hạng nghiêm ngặt hơn vẫn hạn chế khả năng tiếp cận vốn.
- Các ngân hàng đủ điều kiện có thể áp dụng hệ số rủi ro 50% thay vì 100% đối với một số khoản đầu tư vào trái phiếu chính phủ.
- Trái phiếu Samurai là kênh huy động vốn tiềm năng, nhưng chưa có đợt phát hành nào của Việt Nam được công bố.
- Maybank Investment Bank Vietnam ước tính nhu cầu đầu tư giai đoạn 2026-2030 ở mức 1,45 nghìn tỷ USD.
- Tăng trưởng tín dụng nhanh, mức độ tiếp xúc với bất động sản và dự trữ ngoại hối hạn chế vẫn là những mối lo ngại.
- Việt Nam tiếp tục đặt mục tiêu đạt mức đầu tư theo xếp hạng rộng rãi hơn vào năm 2030; các yêu cầu thanh khoản ngân hàng mới sẽ bắt buộc thực hiện từ tháng 10/2028.