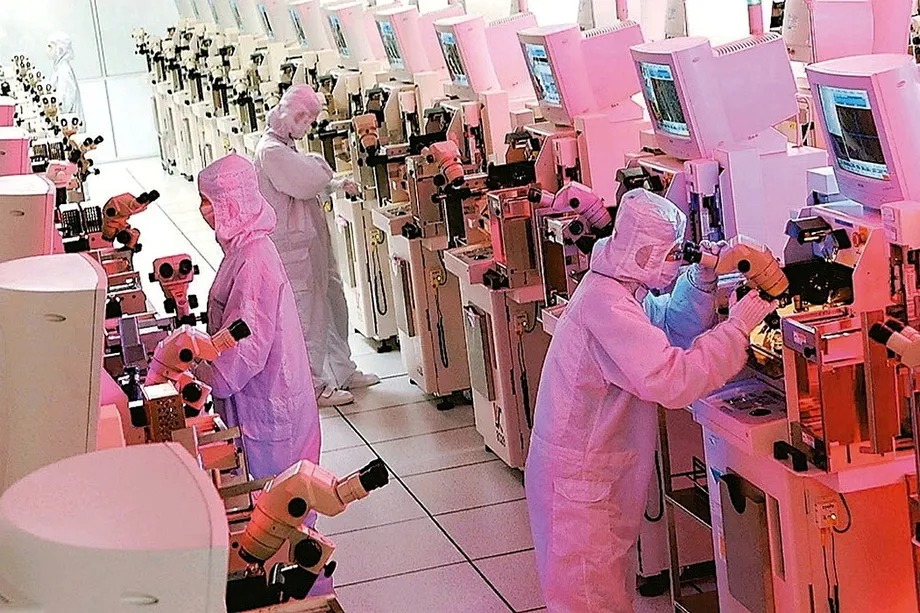
Thời gian kiểm thử kéo dài biến nhu cầu AI thành áp lực tăng giá
Các công ty đóng gói và kiểm thử bán dẫn của Đài Loan đang tăng giá khi chip AI ngày càng phức tạp chiếm dụng thiết bị kiểm thử lâu hơn, còn các công ty điện toán đám mây đưa vào sử dụng nhiều bộ xử lý tùy chỉnh hơn. Các nguồn tin trong ngành cho biết mức tăng dao động từ 10% đến 30%, trong khi một số đơn hàng gấp của khách hàng nhỏ có giá cao gấp đôi. Riêng ASE Technology Holding được cho là đã tăng hơn 20% báo giá một số dịch vụ đóng gói tiên tiến, dù công ty từ chối bình luận về thông tin suy đoán này trên thị trường.
Nội dung
- Thời gian kiểm thử kéo dài biến nhu cầu AI thành áp lực tăng giá
- Các ước tính giá phản ánh những phân khúc khác nhau của thị trường
- Vì sao chip phức tạp hơn cần được kiểm thử lâu hơn
- Khách hàng của Sigurd trả tiền để bảo đảm thời gian sử dụng thiết bị
- Kế hoạch mở rộng cho thấy cả nhu cầu lẫn rủi ro giao hàng
- Lưu trữ và kết nối quang học mở rộng làn sóng đơn hàng
- KYEC và nhà cung cấp giao diện theo đuổi những cơ hội khác nhau
- ASE chuẩn bị cho nhu cầu sau năm 2026
- Các mốc thời gian sẽ kiểm chứng triển vọng tăng giá
- Điểm chính
Áp lực không chỉ giới hạn ở bộ xử lý đồ họa. Lưu trữ doanh nghiệp, truyền thông quang học và các mạch tích hợp chuyên dụng, gọi tắt là ASIC, đang mang đơn hàng đến cho các công ty nhỏ hơn khi những nhà cung cấp lớn phân bổ thêm công suất cho các sản phẩm AI đòi hỏi cao. ASE, King Yuan Electronics (KYEC), Powertech Technology và Ardentec nằm trong số các công ty được xác định là bên hưởng lợi, cùng với Siliconware Precision Industries và các doanh nghiệp đóng gói, kiểm thử nhỏ hơn của Đài Loan.
Siliconware Precision Industries, còn gọi là SPIL, là công ty con của ASE. Sigurd Microelectronics, doanh nghiệp chuyên kiểm thử chip silicon, là một công ty riêng có các số liệu cho thấy chi tiết làn sóng tăng nhu cầu. Doanh thu quý III của công ty đạt 6,172 tỷ Đài tệ, tăng 27% so với cùng kỳ năm trước; doanh thu chín tháng đầu năm đạt 17,346 tỷ Đài tệ, tăng 21,2%. Phần lớn khách hàng của Sigurd đã ký thỏa thuận bảo đảm công suất có thời hạn ít nhất một năm.
Yếu tố hạn chế chính là thời gian, chứ không chỉ là số lượng chip. Nếu mỗi bộ xử lý cần thời gian kiểm thử lâu hơn, cùng một thiết bị sẽ xử lý được ít chip hơn trong một khoảng thời gian nhất định. Khi đó, khách hàng phải đặt trước thêm giờ sử dụng thiết bị để duy trì lượng hàng giao. Nhu cầu tăng đối với số giờ này, cùng với chi phí vật liệu đắt đỏ hơn và khoản đầu tư nhà máy lớn, đang củng cố vị thế đàm phán của các nhà cung cấp dịch vụ đóng gói và kiểm thử.
Các ước tính giá phản ánh những phân khúc khác nhau của thị trường
Không nên xem các mức tăng được đưa tin là một biểu giá chung, đồng nhất cho toàn ngành. Chúng áp dụng cho các dịch vụ, khách hàng và giai đoạn khác nhau. Mức 10% đến 30% liên quan đến các cuộc đàm phán rộng hơn về dịch vụ đóng gói và kiểm thử, còn giá tăng gấp đôi áp dụng cho một số đơn hàng gấp của khách hàng nhỏ. Mức tăng hơn 20% được cho là của ASE liên quan đến báo giá dịch vụ đóng gói tiên tiến, bao gồm Chip on Wafer on Substrate (CoWoS) và Fan Out Chip on Substrate (FoCoS).
Dự báo của Morgan Stanley, được đưa tin ngày 29 tháng 10 năm 2025, dự đoán giá dịch vụ đóng gói tiên tiến sẽ tăng từ 5% đến 10% trong năm 2026. Báo cáo mô tả mức tăng dự kiến này là chu kỳ tăng giá đầu tiên kể từ đợt thiếu hụt chất bán dẫn trong đại dịch, nhờ nhu cầu AI, công suất hạn chế và chi phí vàng, đồng, đế BT tăng cao. Đế BT là vật liệu cách điện dùng để đỡ và kết nối chip bên trong các gói đóng gói.
Đánh giá về giá của ASE của Axtek, cũng dẫn nguồn Morgan Stanley, đưa ra khoảng rộng hơn, từ 5% đến 20%, cho mức tăng giá đóng gói dự kiến vào đầu năm 2026. Báo cáo cho biết tỷ lệ sử dụng công suất của ASE vào khoảng 90% trong năm 2025, đồng thời nêu NVIDIA, AMD và Broadcom là những khách hàng lớn thúc đẩy nhu cầu đóng gói tiên tiến. Đây là đánh giá của Axtek, không phải thông báo về giá của ASE.
Các con số khác nhau có thể phản ánh những thay đổi trong đàm phán hoặc cơ cấu sản phẩm khác nhau, nhưng chưa có bảng phân tích hợp đồng nào được công bố để đối chiếu chúng. Việc ASE từ chối bình luận về thông tin suy đoán mới nhất cũng đồng nghĩa không thể coi mức tăng hơn 20% được đưa tin là một thay đổi giá đã được xác nhận, áp dụng cho mọi khách hàng.
Vì sao chip phức tạp hơn cần được kiểm thử lâu hơn
Giá bán của một con chip không tự động quyết định thời gian cần thiết để kiểm thử nó. Bộ xử lý AI thường có nhiều lõi tính toán hơn, nhiều kết nối điện hơn, yêu cầu công suất cao hơn và giao diện dữ liệu phức tạp hơn. Những đặc điểm này làm tăng số bước kiểm tra cần thiết để xác định chip có hoạt động chính xác trong các điều kiện dự kiến hay không.
Kiểm thử cũng giúp bảo vệ các linh kiện đắt tiền khác. Một bộ xử lý lỗi được đưa vào công đoạn đóng gói tiên tiến có thể gây tổn thất vượt xa giá trị của riêng bộ xử lý đó, có khả năng làm lãng phí cả gói đóng gói và bộ nhớ băng thông cao (HBM) đi kèm. Vì vậy, khách hàng có lý do để chi nhiều hơn cho việc kiểm thử trước khi đóng gói, kiểm thử chịu tải và kiểm tra thành phẩm.
Có hai nhóm doanh nghiệp riêng biệt được hưởng lợi. Các nhà cung cấp dịch vụ như Sigurd và KYEC bán công suất kiểm thử. Các nhà cung cấp như Chunghwa Precision Test Tech, gọi tắt là CHT, cung cấp thẻ dò, bo mạch tải và các giao diện khác kết nối chip với máy kiểm thử. Chip đòi hỏi cao hơn có thể cần cả thêm thời gian sử dụng máy lẫn giao diện được thiết kế lại. Vì vậy, doanh thu tăng ở các doanh nghiệp này phản ánh những hoạt động khác nhau, chứ không phải một cơ hội AI duy nhất có thể thay thế lẫn nhau.
Khách hàng của Sigurd trả tiền để bảo đảm thời gian sử dụng thiết bị
Sigurd xác nhận giá dịch vụ kiểm thử của công ty đang tăng. Khách hàng bộ nhớ cũng đề nghị trả thêm tiền để đặt trước công suất, cho thấy tình trạng thiếu hụt đang lan rộng ra ngoài phạm vi các bộ xử lý AI. Bộ nhớ chiếm khoảng 10% doanh thu của Sigurd. Các thông tin cho biết mảng này tăng trưởng khoảng 30%, trong khi một số liệu riêng cho quý III là 32%.
AI, bộ xử lý trung tâm, bộ xử lý đồ họa, ASIC và quang tử silicon cộng lại chiếm 24% doanh thu của Sigurd trong nửa đầu năm, so với 20% trong năm trước đó. Đây là mức tăng 4 điểm phần trăm. Mục tiêu của công ty là đưa tỷ trọng này lên hơn 30% trong năm tiếp theo. Nhóm này rộng hơn chỉ riêng chip AI, vì vậy không nên mô tả đây là tỷ trọng doanh thu thuần từ AI.
Doanh thu quý III của Sigurd từ chip AI, điện toán hiệu năng cao và kết nối tốc độ cao tăng khoảng 40% so với cùng kỳ năm trước. Bên cạnh các thỏa thuận kéo dài ít nhất một năm, một số khách hàng đang bảo đảm công suất bằng thiết bị chuyên dụng. Những thỏa thuận này biến tình trạng thiếu hụt trước mắt thành các cam kết dài hạn hơn, dù giá cả và điều khoản hợp đồng chi tiết chưa được công bố.
Nhu cầu còn bao gồm bộ xử lý tiên tiến cho điện thoại thông minh, chip vệ tinh, sản phẩm mạng tốc độ cao và tụ điện silicon. Danh mục đa dạng này mang lại cho Sigurd nhiều nguồn đơn hàng, nhưng cũng có nghĩa các quyết định mở rộng phải đáp ứng những yêu cầu cạnh tranh nhau thay vì chỉ bổ sung các máy móc giống hệt nhau cho một loại bộ xử lý AI.
Kế hoạch mở rộng cho thấy cả nhu cầu lẫn rủi ro giao hàng
Sigurd mua nhà máy thứ hai tại Hukou vào tháng 2 và bắt đầu sản xuất hàng loạt vào tháng 7. Các thông tin khác nhau về thời điểm công suất đạt khoảng 40%: một nguồn cho biết cột mốc này đạt được trong tháng 8, trong khi nguồn khác nói khoảng 40% công suất đã hoạt động vào tháng 10. Công ty dự kiến nhà máy đạt công suất tối đa trong năm tiếp theo, với các thỏa thuận với khách hàng đã bao phủ sản lượng dự kiến.
Trong tháng 5, Sigurd tăng kế hoạch chi tiêu vốn hằng năm thêm 2,822 tỷ Đài tệ, nâng tổng mức lên 8,8 tỷ Đài tệ, cao hơn khoảng 48% so với kế hoạch ban đầu. Công ty con Sigurd UTC cũng bổ sung riêng 2 tỷ Đài tệ để mở rộng công suất kiểm thử cho các khách hàng CPU và GPU Mỹ. Mức đầu tư có thể tiếp tục tăng nếu đàm phán với các khách hàng lớn khác dẫn đến nhu cầu cấp thiết.
Taiwan Star, hay STAr Technologies, công ty cùng tập đoàn, cho thấy một hạn chế khác. Doanh thu quý III của công ty giảm vì các tấm wafer của khách hàng sản xuất bằng quy trình 2 nanomet và 3 nanomet đến muộn. Các lô hàng dự kiến ban đầu trong quý III đã được dời sang quý IV. Ngay cả công ty kiểm thử có sẵn thiết bị cũng không thể xử lý các tấm wafer chưa được giao tới.
Các nguồn tin khác nhau về số tiền đầu tư của Taiwan Star. Một bản tóm tắt cho biết chi tiêu vốn của công ty tăng từ 5,6 tỷ Đài tệ lên 7,7 tỷ Đài tệ. Trong khi đó, bản tường thuật chi tiết nói công ty bổ sung 7,7 tỷ Đài tệ vào tháng 9, ngoài khoản 5,6 tỷ Đài tệ đã được phê duyệt trước đó, đưa tổng số lên 13,3 tỷ Đài tệ. Đây là những con số chênh lệch đáng kể và không thể xác định mức đầu tư nào là chính xác từ các thông tin được đưa ra.
Điện toán hiệu năng cao chiếm khoảng một nửa doanh thu của Taiwan Star. Công ty đã hoàn tất chứng nhận cho sản phẩm N2 và bắt đầu sản xuất gói fan out ball grid array kích thước 55 x 55 cùng các quy trình bump cho quang tử silicon. Chứng nhận nghĩa là một quy trình đã vượt qua các bước kiểm tra cần thiết cho sản phẩm của khách hàng; bản thân điều này không xác định được khối lượng hay thời điểm giao hàng trong tương lai.
Lưu trữ và kết nối quang học mở rộng làn sóng đơn hàng
Orient Semiconductor Electronics, gọi tắt là OSE, Greatek Electronics và Sigurd đang nhận đơn hàng ở các mảng ổ cứng thể rắn doanh nghiệp, truyền thông quang học và ASIC. Hoạt động bán dẫn của OSE tập trung vào đóng gói và kiểm thử bộ nhớ flash NAND. Khi các ứng dụng suy luận AI mở rộng, nhu cầu lưu trữ doanh nghiệp đang trở thành một nguồn việc khác, bên cạnh cơ hội phát sinh khi các nhà cung cấp lớn chuyển công suất sang các sản phẩm AI tiên tiến.
Các điều chỉnh giá của OSE được cho là bắt đầu đóng góp vào doanh thu từ quý III. Công ty cũng đang phát triển công nghệ đóng gói lai kết hợp nối dây với các kết nối chip lật, cùng công nghệ hệ thống trong một gói (system in package), tích hợp nhiều linh kiện trong cùng một gói. Các phương pháp này giúp mở rộng phạm vi sản phẩm mà công ty có thể tiếp nhận.
Truyền thông quang học mang đến một cơ hội có thể đo lường khác. Tổng giám đốc Sigurd Yeh Tsan lien cho biết công ty đã đầu tư vào công nghệ truyền dẫn tốc độ cao hơn 20 năm và dự kiến doanh thu truyền thông quang học sẽ tăng nhiều lần vào năm 2027. Dịch vụ của công ty bao gồm mạch tích hợp điện tử, mạch tích hợp quang tử, động cơ quang học và nguồn laser; hơn 100 máy hỗ trợ kiểm thử chip điện tử và quang tử.
Quang tử silicon sử dụng tín hiệu quang học để truyền dữ liệu qua các kết nối cũng có linh kiện điện tử. Trong tập đoàn, Taiwan Star phụ trách bump và đóng gói, còn Sigurd thực hiện kiểm thử quang học và điện học trên wafer, kiểm thử động cơ quang học và kiểm thử mô-đun. Sự phân công này cho thấy đà mở rộng của AI đang tạo ra công việc trong lĩnh vực truyền dữ liệu bên cạnh tính toán.
KYEC và nhà cung cấp giao diện theo đuổi những cơ hội khác nhau
Doanh thu tháng 8 của KYEC đạt 4,08 tỷ Đài tệ, tăng 31,6% so với cùng kỳ năm trước; doanh thu tám tháng đầu năm đạt 29,404 tỷ Đài tệ, tăng 35,5%. Ngân sách đầu tư hằng năm của công ty tăng từ 39,372 tỷ Đài tệ lên 50 tỷ Đài tệ, tương đương mức tăng khoảng 27%, chủ yếu dành cho thiết bị kiểm thử và công suất nhà máy.
Các kỳ vọng của thị trường được nêu trong một bài viết ngày 6 tháng 10 năm 2026 cho rằng hoạt động kinh doanh liên quan đến AI có thể chiếm hơn 70% doanh thu của KYEC trong năm 2026. Đây là dự đoán, không phải kết quả doanh thu đã được xác nhận. KYEC có hoạt động trong các mảng GPU, ASIC AI và chip điện toán hiệu năng cao, khiến khả năng cung ứng thiết bị và thời gian kiểm thử trở thành yếu tố then chốt quyết định công ty có thể nhận thêm đơn hàng hay không.
CHT hoạt động ở một khâu khác trong chuỗi kiểm thử. Doanh thu tháng 9 của công ty đạt 247 triệu Đài tệ, tăng 33,6% so với cùng kỳ năm trước, còn doanh thu quý III đạt 711 triệu Đài tệ, tăng 27,9%. Công ty có kế hoạch tăng tổng công suất ít nhất 50%; các dự án ASIC mới dự kiến bắt đầu sản xuất hàng loạt vào năm 2027. Thẻ dò quang tử silicon đã được giao cho khách hàng Mỹ.
Với CHT, lịch trình dự án của khách hàng và thông số kỹ thuật giao diện là những biến số lớn. Với KYEC và Sigurd, tỷ lệ sử dụng máy và chi phí thiết bị mới lắp đặt là mối quan tâm trực tiếp hơn. Doanh thu tăng ở cả ba công ty không đồng nghĩa biên lợi nhuận của họ sẽ biến động giống nhau.
ASE chuẩn bị cho nhu cầu sau năm 2026
Kế hoạch chi tiêu của ASE cho thấy các công ty không kỳ vọng tình trạng thiếu hụt sẽ sớm được giải quyết. Chi tiêu vốn của công ty là 5,3 tỷ USD trong năm 2025 và ngân sách năm 2026 là 8,5 tỷ USD, tăng khoảng 60%. ASE và SPIL đang triển khai khoảng 15 dự án nhà máy để chuẩn bị đáp ứng nhu cầu dự kiến từ năm 2029 đến 2030 và các năm sau đó.
Giám đốc vận hành ASE Tien Wu mô tả AI là động lực thúc đẩy mở rộng công suất, với nhu cầu không chỉ đến từ trung tâm dữ liệu mà còn lan sang điện tử ô tô và robot hình người. Khi nói về nỗ lực mở rộng của tập đoàn, ông cho biết:
dốc toàn lực
Ước tính của thị trường vẫn cho rằng nguồn cung CoWoS thiếu hụt từ 15% đến 20%, dù Taiwan Semiconductor Manufacturing Company đang mở rộng. ASE đang nhận thêm công việc đóng gói trên đế và thăm dò chip, đồng thời xây dựng công suất FoCoS. Các dịch vụ này nằm ở những công đoạn sản xuất khác nhau, vì vậy việc công việc thuê ngoài tăng không có nghĩa mọi nhà cung cấp đều thực hiện cùng một quy trình đóng gói hoàn chỉnh.
Các dự báo được đưa ra cho thấy công suất liên quan của ASE sẽ đạt khoảng 20.000 wafer mỗi tháng vào cuối năm 2026 và 40.000 đến 60.000 wafer mỗi tháng vào cuối năm 2027. Mức cao nhất và thấp nhất tương ứng với công suất gấp hai đến ba lần mức năm 2026. Doanh thu từ nền tảng Đóng gói tiên tiến hàng đầu của công ty, gọi tắt là LEAP, được dự báo tăng gấp đôi lên hơn 7 tỷ USD trong năm 2027. Đây vẫn là các dự báo, không phải kết quả mở rộng đã hoàn tất.
Các mốc thời gian sẽ kiểm chứng triển vọng tăng giá
Dòng thời gian phân biệt các dự báo trước đây với thông tin hoạt động và mục tiêu đầu tư được công bố sau đó. Nó cũng cho thấy vì sao cần đánh giá kỳ vọng giá tăng cùng với việc bàn giao thiết bị, giao hàng cho khách và lịch khai trương nhà máy.
- Quý III năm 2025: Tỷ lệ sử dụng công suất của ASE đạt khoảng 90%, theo thông tin về phân tích của Morgan Stanley.
- Ngày 29 tháng 10 năm 2025: Dự báo được đưa tin của Morgan Stanley dự đoán giá dịch vụ đóng gói tiên tiến tăng từ 5% đến 10% trong năm 2026.
- Đầu năm 2026: Axtek nêu mức tăng giá đóng gói dự kiến của ASE từ 5% đến 20%, dẫn nguồn Morgan Stanley.
- Ngày 6 tháng 10 năm 2026: Một bài viết về lĩnh vực kiểm thử nêu chi tiết mức tăng doanh thu, khoản đầu tư của KYEC và kỳ vọng đối với các dự án ASIC.
- Cuối năm 2026: Công suất liên quan của ASE được dự báo đạt khoảng 20.000 wafer mỗi tháng.
- Năm 2027: Sigurd kỳ vọng doanh thu truyền thông quang học tăng đáng kể, CHT dự kiến các dự án ASIC mới bước vào sản xuất hàng loạt và doanh thu LEAP của ASE được dự báo vượt 7 tỷ USD.
- Từ năm 2029 đến 2030 và các năm sau đó: Các dự án nhà máy của ASE và SPIL nhằm phục vụ nhu cầu dự kiến.
Vấn đề chưa được giải đáp là mức tăng giá sẽ chuyển thành lợi nhuận bổ sung đến đâu. Chi phí vật liệu, điện, nhà máy mới và khấu hao thiết bị cũng đang tăng. Việc wafer đến muộn có thể trì hoãn doanh thu ngay cả khi khách hàng muốn có thêm công suất. Chưa có bảng giá hoàn chỉnh theo khách hàng hoặc thước đo công suất toàn ngành được đối chiếu độc lập nào được công bố, vì vậy các nhận định về đợt tăng giá mạnh nhất lịch sử vẫn là mô tả của ngành, chứ chưa phải một kỷ lục thống kê được chứng minh.
Điểm chính
- Mức tăng giá dịch vụ đóng gói và kiểm thử được đưa tin dao động từ 10% đến 30%, trong khi một số đơn hàng gấp của khách hàng nhỏ có giá cao gấp đôi.
- ASE được cho là đã tăng hơn 20% báo giá một số dịch vụ đóng gói tiên tiến, nhưng từ chối bình luận về thông tin suy đoán này.
- Thời gian kiểm thử chip AI kéo dài làm giảm số lượng chip mà thiết bị hiện có có thể xử lý.
- Khách hàng của Sigurd đang đặt trước công suất qua các thỏa thuận kéo dài ít nhất một năm và trong một số trường hợp bằng thiết bị chuyên dụng.
- Lưu trữ, truyền thông quang học và bộ xử lý tùy chỉnh đang mở rộng nhu cầu vượt ra ngoài các nhà cung cấp bộ tăng tốc AI lớn.
- Ngân sách đầu tư của ASE trong năm 2026 là 8,5 tỷ USD, so với 5,3 tỷ USD trong năm 2025.
- Lợi nhuận trong tương lai phụ thuộc vào việc đưa thiết bị vào hoạt động, lịch giao hàng cho khách và khả năng mức giá cao hơn bù đắp chi phí tăng.