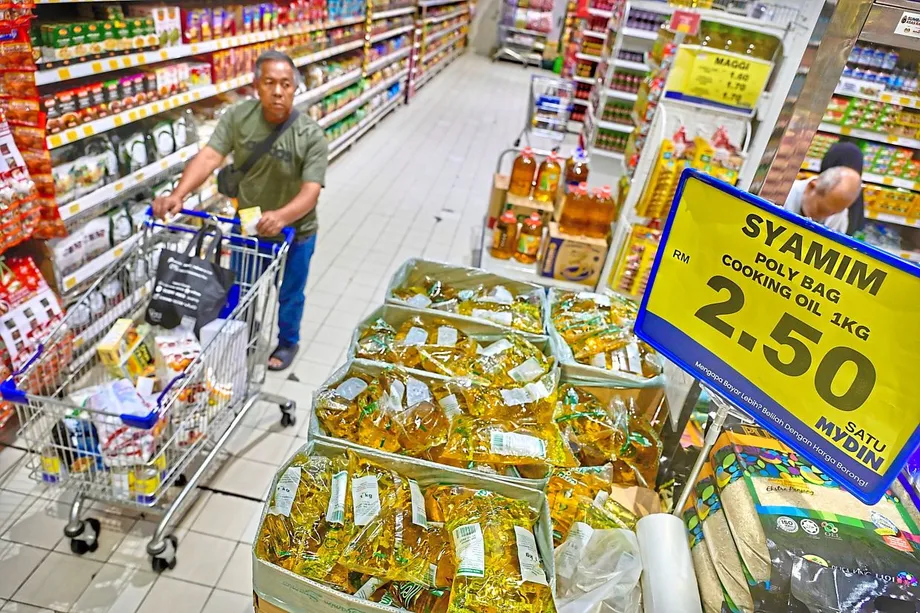
Chi phí hộ gia đình là mối quan tâm hàng đầu trong các kiến nghị về ngân sách 2027
Giảm thuế thu nhập, hạ giá thực phẩm và tăng hỗ trợ cho các gia đình có thu nhập trung bình là những kiến nghị nổi bật của người dân trước thềm Ngân sách 2027 của Malaysia. Cuộc khảo sát độc giả kéo dài hai tuần ghi nhận 700 câu trả lời. Người tham gia được hỏi về chi phí sinh hoạt, ưu đãi thuế, y tế, nhà ở và những nhóm cần được hỗ trợ nhiều hơn.
Nội dung
- Chi phí hộ gia đình là mối quan tâm hàng đầu trong các kiến nghị về ngân sách 2027
- Vì sao nhóm M40 cảm thấy chật vật
- Giảm trừ thuế là đề xuất nổi bật
- Hỗ trợ có thể tập trung vào các khoản chi thường xuyên
- Chi phí theo vùng và doanh nghiệp nhỏ cũng đáng lưu tâm
- Giới hạn tài khóa định hình các lựa chọn
- Hỗ trợ dài hạn phụ thuộc vào thu nhập
- Những điểm cần biết
40% người trả lời chọn giảm thuế thu nhập hoặc tăng mức giảm trừ thuế như một cách giảm gánh nặng chi phí sinh hoạt. Thêm 27% muốn hạ giá các mặt hàng thiết yếu, trong đó có thực phẩm, còn 12% đề nghị giảm tiền điện và các chi phí tiện ích. Trong các khoản chi hộ gia đình được nêu là cần hỗ trợ, thực phẩm và nhu yếu phẩm đứng đầu với 32%, tiếp theo là chi phí y tế và chăm sóc sức khỏe với 21%.
Kết quả cho thấy mối lo ngại trên diện rộng: ngân sách hộ gia đình cùng lúc chịu áp lực từ nhiều khoản chi thường xuyên. Tiền thực phẩm và hóa đơn tiện ích hiện rõ qua từng tuần, trong khi khoản vay mua nhà, chăm sóc trẻ, bảo hiểm và chi phí y tế có thể chiếm phần lớn thu nhập của gia đình trước khi họ có thể chi cho những nhu cầu không thiết yếu.
40% người trả lời muốn giảm thuế suất thu nhập cá nhân, còn 30% đề nghị tăng các mức giảm trừ hiện hành cho người phụ thuộc, chi phí y tế và sinh hoạt. Một đề xuất là nâng ngưỡng giảm trừ thuế thu nhập cá nhân từ 9.000 ringgit Malaysia (RM) lên 12.000 RM. Các chính trị gia cũng đã nêu con số này khi kêu gọi Ngân sách 2027 đưa ra hỗ trợ thiết thực, tức thời.
Những kiến nghị của người dân được đưa ra khi chính phủ cân nhắc hỗ trợ hộ gia đình trong khuôn khổ giới hạn chi tiêu. Ngân sách dự kiến sẽ giải quyết vấn đề chi phí sinh hoạt đồng thời duy trì kỷ luật tài khóa. Các nhà phân tích dự báo sẽ có hỗ trợ có mục tiêu và biện pháp thuế, thay vì kích thích kinh tế trên diện rộng.
Vì sao nhóm M40 cảm thấy chật vật
37% người tham gia khảo sát cho rằng các hộ gia đình M40 đang đối mặt với chi phí gia tăng cần được hỗ trợ nhiều hơn, khiến nhóm này được chọn nhiều nhất. Các gia đình có con đứng tiếp theo với 17%. Những người chăm sóc thân nhân cao tuổi hoặc có nhu cầu đặc biệt và nhóm thu nhập thấp B40 mỗi nhóm nhận được 11% số câu trả lời. Một số người khác đề nghị hỗ trợ thêm cho người cao tuổi và người khuyết tật.
Các nhóm B40, M40 và T20 lần lượt chỉ 40% hộ gia đình có thu nhập thấp nhất, 40% ở giữa và 20% cao nhất. Đây là cách hữu ích để mô tả bức tranh thu nhập khái quát, nhưng không cho biết một hộ gia đình còn bao nhiêu tiền sau khi thanh toán các khoản thiết yếu. Một gia đình có con, khoản vay mua nhà và cha mẹ cao tuổi cần chăm sóc có thể có thu nhập khả dụng thấp hơn nhiều so với hộ gia đình có cùng mức thu nhập nhưng ít nghĩa vụ chi tiêu hơn.
Khảo sát Thu nhập và Chi tiêu Hộ gia đình năm 2024 của Malaysia ghi nhận thu nhập hộ gia đình trung vị là 7.017 RM mỗi tháng và thu nhập khả dụng trung vị là 5.999 RM. Thu nhập khả dụng là số tiền còn lại sau thuế, các khoản đóng góp an sinh xã hội và những khoản thanh toán bắt buộc khác. Chênh lệch này giúp lý giải vì sao chỉ nhìn vào thu nhập trước khấu trừ có thể không phản ánh đầy đủ khả năng chống chịu tài chính.
Tiến sĩ Mohamad Idham Md Razak, giảng viên cao cấp tại Đại học Công nghệ Mara, cho biết các hộ gia đình thu nhập trung bình đang chịu chi phí gia tăng về nhà ở, giáo dục, y tế, chăm sóc trẻ, đi lại và nhu yếu phẩm hằng ngày. Ông cho rằng hỗ trợ nên tính đến nhu cầu của hộ gia đình và thu nhập khả dụng, thay vì chỉ dựa vào một nhóm thu nhập.
Idham cũng cho biết hỗ trợ nhóm M40 có thể góp phần duy trì tiêu dùng trong nước, qua đó thúc đẩy hoạt động kinh tế rộng hơn. Các hộ gia đình có ngân sách dư dả hơn có thể duy trì chi tiêu cho hàng hóa và dịch vụ, trong khi những gia đình chịu áp lực có thể phải thắt chặt chi tiêu ngay cả khi việc làm và tăng trưởng kinh tế nhìn chung vẫn mạnh.
Giảm trừ thuế là đề xuất nổi bật
Kiến nghị nâng ngưỡng giảm trừ thuế thu nhập cá nhân được cả người tham gia khảo sát lẫn các lãnh đạo chính trị đưa ra. Hạ nghị sĩ Bagan Lim Guan Eng kêu gọi chính phủ nâng mức này từ 9.000 RM lên 12.000 RM, cho rằng mức hiện hành đã không thay đổi trong 17 năm. Ông cũng đề xuất tăng thêm 1.000 RM cho mỗi khoản giảm trừ thuế về giáo dục và y tế, đồng thời bãi bỏ thuế dịch vụ 8% đối với các viện dưỡng lão tư nhân.
Khoản giảm trừ thuế làm giảm phần thu nhập chịu thuế; đây không phải khoản tiền mặt bằng toàn bộ giá trị giảm trừ. Mức lợi ích mỗi người nộp thuế nhận được tùy thuộc vào thu nhập chịu thuế và thuế suất áp dụng. Vì vậy, tăng mức giảm trừ có thể hỗ trợ những người đủ điều kiện, nhưng lợi ích thực tế có thể khác nhau giữa các hộ gia đình.
Malaysia từng điều chỉnh thuế suất thu nhập cá nhân. Theo phân tích được cung cấp cho bài viết này, mức thuế giảm 2 điểm phần trăm đối với một số bậc thu nhập trên 35.000 RM đến 100.000 RM có hiệu lực từ năm 2023, mang lại lợi ích cho khoảng 2,4 triệu người nộp thuế. Các khoản giảm trừ hiện hành áp dụng cho một số chi phí, gồm giáo dục mầm non, một số hình thức điều trị cho trẻ gặp khó khăn trong học tập, phí bảo hiểm và takaful, cũng như việc mua căn nhà đầu tiên.
Những lời kêu gọi rà soát các khoản giảm trừ tập trung vào việc liệu hạn mức hiện nay có còn phù hợp với chi phí sinh hoạt của hộ gia đình hay không. Chăm sóc trẻ, y tế, giáo dục, hỗ trợ cha mẹ phụ thuộc và tiết kiệm hưu trí là những lĩnh vực được đề xuất xem xét lại. Mọi thay đổi về thuế cần cân bằng giữa hỗ trợ hộ gia đình và nhu cầu thu ngân sách nhà nước.
Hỗ trợ có thể tập trung vào các khoản chi thường xuyên
Hỗ trợ tiền mặt có thể đến tay các hộ gia đình nhanh chóng, nhưng có thể chỉ mang lại tác động tạm thời khi các khoản chi thường xuyên tiếp tục tăng. Một khoản chi trả một lần không nhất thiết bù đắp được đà tăng kéo dài của tiền thuê nhà, trả góp thế chấp, phí chăm sóc trẻ, bảo hiểm hay chi phí y tế. Vì vậy, các nhà kinh tế và đề xuất chính sách đã nhấn mạnh các dịch vụ có giá phải chăng và giảm nghĩa vụ chi tiêu hằng tháng, bên cạnh hỗ trợ trực tiếp.
Khả năng chi trả nhà ở không chỉ phụ thuộc vào giá mua nhà. Khoản thanh toán thế chấp, bảo trì, tiện ích và đi lại đều làm tăng chi phí sở hữu. Một căn nhà giá thấp ở xa trung tâm việc làm có thể khiến gia đình tốn thêm tiền đi lại và mất nhiều thời gian di chuyển. Vì vậy, người tham gia khảo sát kêu gọi xây nhà giá phải chăng gần phương tiện giao thông công cộng và nơi làm việc, đồng thời tăng mức giảm trừ thuế liên quan đến nhà ở.
Người tham gia cũng bày tỏ lo ngại về tình trạng dư cung nhà ở và đề xuất ưu đãi cho người mua nhà đã qua sử dụng. Những đề xuất này tác động đến các khía cạnh khác nhau của thị trường: xây thêm nhà có thể không cải thiện khả năng chi trả nếu nhà ở nằm sai vị trí hoặc vượt quá ngân sách hộ gia đình, trong khi hỗ trợ nhà hiện hữu có thể mở rộng lựa chọn cho người mua.
Y tế cũng là mối quan ngại nổi bật. Một phần tư số người trả lời muốn bảo hiểm y tế và các hình thức bảo vệ trước chi phí điều trị có giá phải chăng hơn, trong khi 22% ưu tiên rút ngắn thời gian chờ tại bệnh viện và phòng khám công. Một số người kêu gọi tăng lương cho nhân viên y tế và xây thêm bệnh viện công. Những kiến nghị này phản ánh hai áp lực liên quan: chi phí khám chữa bệnh và thời gian chờ để tiếp cận dịch vụ.
Người tham gia cũng nêu hóa đơn tiền điện cao và kêu gọi giảm chi phí tiện ích hoặc tăng trợ cấp dầu diesel. Tác động của những vấn đề này có thể khác nhau tùy theo nơi sinh sống, nhu cầu đi lại và mức sử dụng năng lượng của mỗi hộ gia đình. Hỗ trợ dựa trên nhu cầu thực tế có thể tránh dùng ngân sách công cho những người ít chịu ảnh hưởng bởi các khoản chi này hơn.
Chi phí theo vùng và doanh nghiệp nhỏ cũng đáng lưu tâm
Nicholas Wung Duk Ying, quyền thư ký kiêm trưởng ban thanh niên chi nhánh Kuching của Đảng Nhân dân Thống nhất Sarawak, kêu gọi Ngân sách 2027 tính đến khác biệt giữa các vùng, thay vì chủ yếu áp dụng biện pháp dựa trên điều kiện ở bán đảo Malaysia. Ông nêu địa hình Sarawak, chi phí logistics và sự phụ thuộc vào đi lại bằng đường hàng không để học tập, làm việc và điều trị y tế là những yếu tố làm tăng chi tiêu hộ gia đình.
Wung đề xuất cơ chế hỗ trợ cho nhóm thu nhập trung bình ở Đông Malaysia, bao gồm hỗ trợ liên quan đến đi lại, logistics và chi phí hộ gia đình. Lý do cần tính đến đặc thù vùng miền là cùng một mức thu nhập danh nghĩa có thể đem lại khả năng tiếp cận dịch vụ và sự an toàn tài chính khác nhau tùy nơi sinh sống. Khoảng cách tới dịch vụ và nơi làm việc có thể làm phát sinh chi phí mà các nhóm thu nhập không phản ánh được.
Các tiểu thương và doanh nghiệp vừa và nhỏ cũng đang phải đối mặt với chi phí gia tăng về tiền thuê mặt bằng, nhân công, nguyên liệu thô và điện. Wung đề xuất ưu đãi thuế, vốn vay lãi suất thấp, trợ cấp chuyển đổi số và đào tạo kinh doanh để hỗ trợ các đơn vị này. Những biện pháp đó khác với hỗ trợ trực tiếp cho hộ gia đình, nhưng chi phí kinh doanh có thể ảnh hưởng đến việc làm, giá cả và mức độ ổn định thu nhập của các gia đình phụ thuộc vào doanh nghiệp nhỏ.
Tuyên bố trước ngân sách của Bộ Tài chính đã xác định thu hẹp chênh lệch phát triển vùng miền, giảm áp lực chi phí sinh hoạt và thúc đẩy tăng trưởng đầu tư là những ưu tiên. Chính phủ cũng cho biết sẽ cải thiện việc xác định đối tượng nhận trợ cấp và hỗ trợ thông qua dữ liệu tốt hơn cùng các quy định đủ điều kiện rõ ràng hơn.
Giới hạn tài khóa định hình các lựa chọn
Ngân sách 2027 được chuẩn bị trong bối cảnh phải hỗ trợ hộ gia đình và duy trì tăng trưởng, đồng thời giữ tài chính công đi đúng lộ trình. Các nhà phân tích dự đoán ngân sách sẽ mở rộng chi tiêu ở mức vừa phải, với hỗ trợ có mục tiêu nhưng không có gói kích thích trên diện rộng. Nhận định này phản ánh trọng tâm kỷ luật tài khóa mà chính phủ đã nêu, cũng như chi phí trợ cấp và hỗ trợ xã hội.
Hóa đơn trợ cấp nhiên liệu của Malaysia có thể lên tới 40 tỷ RM vào năm 2026, cao hơn nhiều so với khoản 15 tỷ RM được phân bổ trong ngân sách năm 2026, sau khi giá dầu tăng liên quan đến xung đột giữa Mỹ, Israel và Iran. Các nhà phân tích cho rằng giá dầu thấp hơn trong năm 2027 có thể giảm chi phí trợ cấp và dành thêm dư địa cho hỗ trợ tài chính có mục tiêu. Triển vọng này phụ thuộc vào giá năng lượng và chi phí của các cam kết hiện hành.
Các nhà phân tích cũng dự báo thâm hụt tài khóa năm 2026 ở mức 3,6% tổng sản phẩm quốc nội (GDP), nhỉnh hơn mục tiêu 3,5% của chính phủ. Thâm hụt là mức chênh lệch giữa chi tiêu và thu ngân sách của chính phủ. Khoản chênh lệch lớn hơn có thể hạn chế dư địa cho các cam kết mới, nhất là khi nguồn thu thấp hơn dự kiến hoặc chi phí trợ cấp vượt ngân sách.
Theo phân tích, thay vì áp các loại thuế mới lớn, chính phủ được cho là sẽ tập trung vào tuân thủ thuế, công tác quản lý và giảm thất thoát nguồn thu. Cổ tức cao hơn từ công ty dầu khí quốc gia Petronas cũng được nêu là một nguồn thu tiềm năng. Nguồn thu này có thể hỗ trợ chi tiêu, nhưng sự phụ thuộc vào nguồn thu gắn với hàng hóa cơ bản có thể khiến ngân sách dễ bị ảnh hưởng bởi biến động trên thị trường dầu mỏ.
Ngân sách cũng được kỳ vọng hỗ trợ đầu tư giá trị cao trong các lĩnh vực như chất bán dẫn, trí tuệ nhân tạo, hạ tầng số và chuyển dịch năng lượng. Kinh tế Malaysia tăng trưởng 5,7% trong nửa đầu năm, trong khi ngân hàng trung ương dự báo tăng trưởng cả năm khoảng 5%, gần mức cao nhất trong khoảng dự báo 4% đến 5%.
Hỗ trợ dài hạn phụ thuộc vào thu nhập
Một số đề xuất tập trung vào giảm chi phí, nhưng các nhà kinh tế cũng nhấn mạnh sự cần thiết phải nâng cao khả năng tạo thu nhập của hộ gia đình. Idham đề cập đến việc làm chất lượng tốt hơn, nâng cao kỹ năng, tăng năng suất và tăng trưởng tiền lương mạnh hơn như những nguồn hỗ trợ bền vững hơn. Mục tiêu là giúp thu nhập hộ gia đình tăng nhanh hơn các khoản chi không thể tránh khỏi.
Đào tạo trong các lĩnh vực kỹ thuật, bao gồm giáo dục và đào tạo kỹ thuật, nghề nghiệp, có thể giúp người lao động đủ năng lực đảm nhận các vị trí trả lương cao hơn. Đầu tư nâng cao năng suất cũng có thể giúp doanh nghiệp tạo ra nhiều giá trị hơn và hỗ trợ tăng lương. Những thay đổi này cần nhiều thời gian hơn so với chuyển tiền mặt hoặc điều chỉnh thuế, vì vậy chúng bổ trợ chứ không thay thế hỗ trợ trước mắt.
Chỉ tăng thu nhập sẽ không thể giải quyết mọi áp lực mà hộ gia đình phải đối mặt. Nhà ở có giá phải chăng, dịch vụ y tế dễ tiếp cận và giao thông đáng tin cậy có thể giảm phần thu nhập các gia đình phải dành cho nhu cầu thiết yếu. Vì vậy, kết hợp nhiều chính sách sẽ giúp giải quyết cả hai khía cạnh của ngân sách hộ gia đình: thu nhập của người dân và số tiền họ phải chi để đáp ứng các nghĩa vụ cơ bản.
Thủ tướng Datuk Seri Anwar Ibrahim, người đồng thời giữ chức bộ trưởng tài chính, cho biết giảm gánh nặng tài chính cho nhóm M40 là một trong những ưu tiên đang được cân nhắc. Trong bối cảnh những đồn đoán về bầu cử làm gia tăng sức ép chính trị, thách thức là biến cam kết này thành các biện pháp hỗ trợ đến được với hộ gia đình mà không gây áp lực quá mức lên tài chính công.
Những điểm cần biết
- Khảo sát 700 độc giả cho thấy sự ủng hộ mạnh mẽ đối với việc giảm thuế, hạ giá nhu yếu phẩm và tăng hỗ trợ cho nhóm M40.
- 40% muốn giảm thuế thu nhập hoặc tăng mức giảm trừ thuế, trong khi 27% kêu gọi hạ giá hàng thiết yếu.
- 37% chọn các hộ gia đình M40 đang chịu chi phí gia tăng là nhóm cần hỗ trợ nhất.
- Các đề xuất gồm rà soát mức giảm trừ thuế, giảm chi phí thường xuyên và xác định đối tượng hỗ trợ dựa trên nhu cầu hộ gia đình cùng thu nhập khả dụng.
- Chi phí sinh hoạt khác nhau theo vùng, khả năng tiếp cận dịch vụ y tế và hỗ trợ doanh nghiệp nhỏ cũng là những vấn đề trong cuộc tranh luận về Ngân sách 2027.
- Áp lực tài khóa có thể hạn chế chi tiêu trên diện rộng, trong khi tăng lương và năng suất được xem là những nguồn giúp hộ gia đình vững vàng hơn về lâu dài.