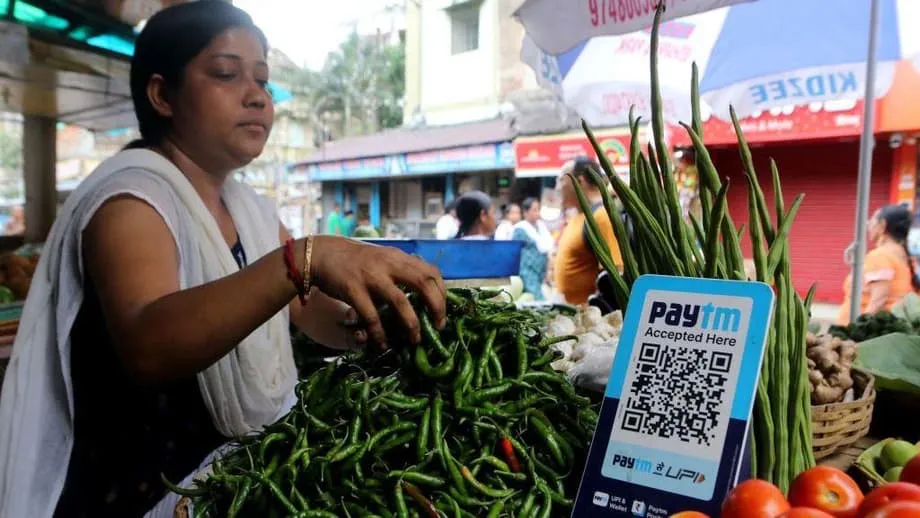
Một khoản phí mới đối với một số giao dịch UPI
Ấn Độ sẽ áp dụng Phí chiết khấu thương nhân (MDR) đối với một số khoản thanh toán qua Giao diện Thanh toán Hợp nhất (UPI), mạng lưới thanh toán tức thời được hàng trăm triệu người sử dụng. Từ ngày 15 tháng 10 năm 2026, doanh nghiệp sẽ phải trả phí 0,4% khi khách hàng dùng UPI để thanh toán một số giao dịch mua hàng trên 2.000 rupee, tương đương khoảng 21 USD.
Nội dung
- Một khoản phí mới đối với một số giao dịch UPI
- Những khoản thanh toán nào vẫn miễn phí?
- Vì sao áp dụng MDR sau nhiều năm UPI miễn phí?
- Vì sao các nhà bán lẻ lo ngại khách hàng sẽ quay lại dùng tiền mặt
- Nhà bán lẻ nhiên liệu đề nghị miễn trừ riêng
- Các nền tảng đầu tư cảnh báo một vấn đề khác
- Chính phủ nói khách hàng sẽ không phải gánh phí
- Các đảng đối lập đặt câu hỏi ai sẽ trả phí
- Dữ liệu giao dịch cho thấy điều gì?
- Điều gì sẽ xảy ra tiếp theo?
- Điểm chính
Mức phí tối đa là 300 rupee mỗi giao dịch. Với mức phí thông thường, khoản thanh toán 2.000 rupee sẽ phát sinh phí khoảng 8 rupee, trong khi giao dịch 10.000 rupee khiến người bán phải trả 40 rupee. Mức trần 300 rupee áp dụng cho các giao dịch từ 75.000 rupee trở lên.
Khách hàng sẽ không bị tính phí trực tiếp và doanh nghiệp không được phép cộng MDR vào hóa đơn. Khoản phí sẽ được phân chia cho các ngân hàng, nhà cung cấp dịch vụ thanh toán, công ty thanh toán cho người bán và Tổng công ty Thanh toán Quốc gia Ấn Độ (NPCI), đơn vị vận hành UPI.
Chính sách này đánh dấu thay đổi lớn đối với một hệ thống nhiều năm qua được quảng bá là miễn phí, tức thời và dễ tiếp cận. Đồng thời, nó khơi lên cuộc tranh luận rộng hơn về bên nào nên chi trả cho hạ tầng đứng sau làn sóng bùng nổ thanh toán số tại Ấn Độ.
Những khoản thanh toán nào vẫn miễn phí?
Quy định mới không áp dụng cho mọi giao dịch UPI. Chuyển tiền giữa cá nhân vẫn miễn phí, bất kể số tiền chuyển. Các khoản thanh toán cho người bán không quá 2.000 rupee cũng tiếp tục được miễn phí, cùng với những khoản thuộc cơ chế MDR bằng 0 dành cho tiểu thương.
Thanh toán bằng mã QR cho tiểu thương ở khu vực nông thôn và bán đô thị sẽ không bị tính phí. Theo các bản tin trong ngành, NPCI định nghĩa tiểu thương trong khuôn khổ mới là doanh nghiệp nhận tối đa 1 lakh rupee mỗi tháng qua mã QR UPI.
Chính phủ cho biết khoảng 96% giao dịch giữa cá nhân và người bán sẽ không bị ảnh hưởng. Con số này bao gồm các khoản thanh toán dưới ngưỡng và giao dịch của những người bán được bảo vệ theo thỏa thuận miễn phí.
Một số lĩnh vực sẽ chịu mức phí cố định thay vì mức 0,4%. Các khoản thanh toán trên 2.000 rupee cho nhiên liệu, đường sắt, dịch vụ viễn thông, bảo hiểm và vật tư nông nghiệp sẽ chịu phí cố định 5 rupee. Theo các nguồn tin trong ngành, giao dịch trên thị trường vốn có mức thấp hơn nhiều, ở mức 0,02%, do giá trị nhiều khoản thanh toán trong lĩnh vực này rất lớn.
Vì sao áp dụng MDR sau nhiều năm UPI miễn phí?
UPI ra mắt năm 2016 và nhanh chóng trở thành một phần thiết yếu của hoạt động thương mại hằng ngày tại Ấn Độ. Khách hàng có thể thanh toán bằng cách quét mã QR hoặc chọn một liên hệ trong ứng dụng di động; tiền được chuyển gần như tức thời giữa các tài khoản ngân hàng.
Mạng lưới này hỗ trợ thanh toán tại các quầy hàng ven đường, taxi, siêu thị, bệnh viện và doanh nghiệp trực tuyến. UPI cũng góp phần đưa nhiều giao dịch hơn vào nền kinh tế chính thức, nơi các khoản thanh toán dễ ghi chép và đối soát hơn so với giao dịch tiền mặt.
Cho đến nay, ngân hàng, công ty công nghệ và chính phủ đã gánh phần lớn chi phí duy trì và mở rộng mạng lưới. Chính phủ cũng dùng ngân sách công để hỗ trợ các khoản khuyến khích, nhằm thúc đẩy ngân hàng và công ty thanh toán tiếp tục miễn phí các giao dịch UPI nhỏ.
Giới chức cho biết MDR mới sẽ giúp mạng lưới duy trì bền vững về tài chính. Bộ Tài chính mô tả khoản phí này là chi phí cho dịch vụ xử lý thanh toán, chứ không phải khoản thuế do chính phủ thu. Nguồn tiền dự kiến sẽ hỗ trợ đầu tư vào hạ tầng thanh toán, độ tin cậy, đổi mới và an ninh mạng.
Ủy ban Chỉ đạo UPI ấn định mức phí 40 điểm cơ bản, tương đương 0,4%. Ước tính của ngành cho thấy khoản phí này có thể tạo ra doanh thu hằng năm lên tới 16.000 crore rupee cho các bên tham gia mạng lưới thanh toán, dù con số thực tế sẽ phụ thuộc vào khối lượng giao dịch và các trường hợp miễn phí.
Vì sao các nhà bán lẻ lo ngại khách hàng sẽ quay lại dùng tiền mặt
Các hiệp hội bán lẻ cho rằng gánh nặng tài chính có thể lớn hơn mức phí công bố, đặc biệt với những doanh nghiệp có biên lợi nhuận thấp. Người bán một mặt hàng giá trị cao có thể vẫn phải trả phí ngay cả khi giao dịch đó chỉ mang lại rất ít lợi nhuận.
Kumar Rajagopalan, giám đốc điều hành Hiệp hội Các nhà bán lẻ Ấn Độ, cho biết chính sách này có thể làm suy yếu những tiến bộ đạt được trong nhiều năm qua về việc phổ cập thanh toán số.
Trong mùa lễ hội, phần lớn giao dịch có giá trị vượt mốc 2.000 rupee. Một khi thanh toán số bị tính phí, tiền mặt sẽ trở thành lựa chọn dễ dàng nhất.
Các nhà bán lẻ đặc biệt lo ngại về thời điểm áp dụng. Khoản phí dự kiến bắt đầu ngay trước Diwali, một trong những mùa mua sắm nhộn nhịp nhất Ấn Độ. Các mặt hàng như quần áo, đồ điện tử, trang sức và đồ gia dụng thường có giá vượt ngưỡng mới, khiến số giao dịch mà người bán phải trả MDR tăng mạnh.
Một số tiểu thương cho biết họ có thể đề nghị khách thanh toán bằng tiền mặt với các giao dịch lớn. Những người khác có thể hạn chế nhận thanh toán UPI hoặc gián tiếp điều chỉnh giá, dù quy định chính thức cấm họ chuyển khoản phí này cho khách dưới dạng một khoản thu riêng.
Rủi ro lớn hơn đối với các doanh nghiệp nhỏ, vốn khó tiếp cận tín dụng và ít khả năng hấp thụ chi phí phát sinh. Thanh toán tiền mặt cũng tránh được phí xử lý giao dịch, dù kéo theo những rủi ro riêng như chi phí kiểm đếm, trộm cắp và hồ sơ giao dịch kém đầy đủ.
Nhà bán lẻ nhiên liệu đề nghị miễn trừ riêng
Các đại lý trạm xăng là một trong những nhóm phản đối mạnh mẽ nhất theo lĩnh vực. Hiệp hội Đại lý Xăng dầu Toàn Ấn Độ đã đề nghị Bộ trưởng Tài chính Liên bang bãi bỏ MDR đối với mọi khoản thanh toán UPI tại các điểm bán nhiên liệu, bất kể giá trị giao dịch.
Các đại lý nhiên liệu cho biết thu nhập của họ dựa trên mức lợi nhuận cố định cho mỗi lít, chứ không tính theo tỷ lệ phần trăm trên tổng giá trị bán hàng. Vì vậy, khách mua lượng nhiên liệu lớn hơn sẽ làm tăng giá trị giao dịch nhưng không giúp đại lý tăng lợi nhuận tương ứng.
Hiệp hội cho biết hoa hồng đại lý chưa được điều chỉnh kể từ tháng 10 năm 2017, trong khi chi phí điện, tiền lương và tuân thủ quy định đều tăng. Ngay cả mức phí cố định 5 rupee cũng có thể trở thành khoản chi thường xuyên đáng kể tại các cửa hàng xử lý hàng nghìn giao dịch số mỗi ngày. Phí 0,4% sẽ còn tốn kém hơn.
Các đại lý đề nghị miễn phí hoàn toàn hoặc miễn riêng cho các khoản thanh toán nhiên liệu trên 2.000 rupee. Họ lập luận rằng khách hàng nhận được cùng một lượng nhiên liệu dù thanh toán bằng tiền mặt, thẻ hay UPI, vì vậy phương thức thanh toán không nên làm giảm mức lợi nhuận cố định của đại lý.
Các nền tảng đầu tư cảnh báo một vấn đề khác
Các nhà môi giới trực tuyến, nền tảng quỹ tương hỗ và cố vấn đầu tư cho rằng quy định có thể tạo ra những khoản phí bất thường, vì tiền chuyển vào tài khoản đầu tư không phải lúc nào cũng dẫn đến giao dịch mua bán ngay lập tức hoặc hoạt động tạo doanh thu.
Chẳng hạn, một nhà đầu tư có thể chuyển 1 lakh rupee vào tài khoản môi giới rồi để nguyên số tiền đó. Nếu công ty môi giới phải trả MDR 0,02% hoặc một mức phí áp dụng khác cho khoản chuyển này, họ sẽ phát sinh chi phí mà không nhận được hoa hồng giao dịch.
Nhà sáng lập Zerodha, Nithin Kamath, lập luận rằng chuyển tiền vào tài khoản môi giới của chính khách hàng giống giao dịch giữa cá nhân với nhau hơn là mua hàng thông thường. Ông cũng lưu ý các quy định yêu cầu công ty môi giới định kỳ hoàn trả số dư chưa sử dụng của khách hàng. Khách hàng có thể gửi lại số tiền qua UPI, khiến chi phí lặp lại mà không tạo ra hoạt động kinh doanh mới.
Nhà sáng lập CapitalMind, Deepak Shenoy, cảnh báo rằng phí tính theo tỷ lệ phần trăm có thể đặc biệt gây khó khăn cho các quỹ tương hỗ chi phí thấp. Một quỹ có tỷ lệ chi phí hằng năm rất thấp có thể phải trả phí thanh toán cao hơn khoản thu từ một khoản đầu tư ngắn hạn được cấp vốn qua UPI.
Đại diện ngành đề xuất áp dụng mức phí theo tỷ lệ phần trăm thấp hơn kèm mức trần thấp, hoặc phí cố định không quá 2 rupee đối với giao dịch đầu tư. Họ cho rằng mô hình này sẽ bảo vệ các sản phẩm có biên lợi nhuận thấp nhưng vẫn tạo ra một phần thu nhập cho nhà cung cấp dịch vụ thanh toán.
Chính phủ nói khách hàng sẽ không phải gánh phí
Bộ Tài chính nhấn mạnh UPI vẫn miễn phí với người tiêu dùng. Bộ cho biết MDR chỉ áp dụng cho một phần hạn chế các giao dịch của người bán và doanh nghiệp không được phép chuyển khoản phí này trực tiếp cho khách hàng.
Bộ cũng bác bỏ cáo buộc rằng quyết định này xuất phát từ sức ép nước ngoài. Trong một tuyên bố chính thức, Bộ cho biết chính sách UPI của Ấn Độ được xây dựng độc lập nhằm tạo ra mạng lưới thanh toán số bền vững, toàn diện và có chi phí hợp lý.
Những người ủng hộ chính sách cho rằng cơ chế hiện nay che khuất chi phí thực của UPI. Khi ngân sách công chi trả các khoản khuyến khích thanh toán, người nộp thuế đang tài trợ cho một dịch vụ được cả các tập đoàn lớn lẫn cửa hàng nhỏ sử dụng rộng rãi. Họ lập luận rằng mô hình thanh toán theo cơ chế thị trường sẽ khiến những doanh nghiệp hưởng lợi nhiều nhất từ giao dịch số gánh phần lớn chi phí hơn.
Bipin Preet Singh, giám đốc điều hành MobiKwik, cho rằng chuyển từ trợ cấp công sang mô hình định giá có thể giảm gánh nặng cho người nộp thuế, đồng thời gắn chi phí thanh toán với các doanh nghiệp hưởng lợi từ mạng lưới.
Khi chính phủ cấp kinh phí cho các khoản trợ cấp UPI, số tiền đó được lấy từ túi người nộp thuế. Chuyển sang cơ chế định giá gắn với thị trường sẽ xóa bỏ gánh nặng thuế này và gắn trực tiếp chi phí với các doanh nghiệp lớn hưởng lợi từ UPI.
Các đảng đối lập đặt câu hỏi ai sẽ trả phí
Chỉ trích về chính trị tập trung vào khoảng cách giữa quy định trên giấy tờ và tác động có thể xảy ra trên thị trường. Lãnh đạo Quốc hội Ấn Độ Rahul Gandhi cho rằng người bán cuối cùng có thể thu hồi chi phí bằng cách tăng giá, dù khách hàng không bị tính một khoản phí UPI riêng.
Gandhi cũng chỉ ra rằng các giao dịch giá trị cao chỉ chiếm phần nhỏ trong tổng số khoản thanh toán, nhưng lại chiếm tỷ trọng lớn hơn nhiều trong tổng số tiền luân chuyển qua UPI. Theo ông, một nhóm giao dịch hẹp vẫn có thể ảnh hưởng đến giá cả trong các lĩnh vực quan trọng.
Chính phủ bác bỏ cách diễn giải đó và khẳng định khoản phí áp dụng với người bán, không phải người dùng thông thường. Chính phủ cũng cho biết chính sách này đã được xem xét từ nhiều năm trước và sẽ không bị rút lại.
Do đó, cuộc tranh luận đã vượt khỏi câu hỏi kỹ thuật về MDR. Vấn đề hiện nay là nên xem hạ tầng thanh toán số như một dịch vụ công, một mạng lưới thương mại hay sự kết hợp của cả hai.
Dữ liệu giao dịch cho thấy điều gì?
Quy mô của UPI lý giải vì sao ngay cả một khoản phí nhỏ cũng thu hút nhiều chú ý. Theo dữ liệu của NPCI, trong tháng 8, mạng lưới xử lý kỷ lục 24,51 tỷ giao dịch, trị giá 29,82 nghìn tỷ rupee.
Phần lớn các khoản thanh toán này có giá trị nhỏ và vẫn sẽ miễn phí. Tuy nhiên, tổng giá trị các khoản thanh toán lớn cho người bán là đáng kể. Một khoản phí nhỏ tính theo tỷ lệ phần trăm trên giao dịch lớn có thể nhanh chóng vượt chi phí của các phương thức thanh toán truyền thống, nhất là với những doanh nghiệp trước đây đã thương lượng được mức phí cố định.
Hệ thống mới cũng có thể làm thay đổi hành vi theo những cách khó đo lường. Khách hàng có thể chia giao dịch mua sắm thành nhiều khoản nhỏ để không vượt ngưỡng; người bán có thể khuyến khích chuyển khoản ngân hàng hoặc dùng tiền mặt; còn nền tảng đầu tư có thể hướng người dùng sang ngân hàng trực tuyến hoặc lệnh thanh toán định kỳ.
Các nhà cung cấp dịch vụ thanh toán cho rằng việc duy trì mạng lưới đáng tin cậy, giám sát gian lận và bảo đảm an ninh mạng đòi hỏi chi tiêu liên tục. Các nhà bán lẻ phản bác rằng việc phổ cập thanh toán số đã mang lại lợi ích cho ngân hàng, nền tảng và chính phủ, trong khi các doanh nghiệp nhỏ lại được yêu cầu tài trợ cho giai đoạn mở rộng tiếp theo.
Điều gì sẽ xảy ra tiếp theo?
Thử thách đầu tiên sẽ đến khi khoản phí bắt đầu được áp dụng trong mùa mua sắm lễ hội. Các trạm nhiên liệu, nhà bán lẻ, nền tảng đầu tư và những doanh nghiệp bị ảnh hưởng khác sẽ phải quyết định có hấp thụ chi phí, thay đổi cách thanh toán hay tìm cách xin miễn trừ.
Các hiệp hội ngành dự kiến sẽ vận động để có quy định riêng, căn cứ vào biên lợi nhuận doanh nghiệp và mục đích thanh toán. Phí cố định có thể phù hợp với nhiên liệu và bảo hiểm, trong khi nền tảng đầu tư có thể đề nghị mức trần thấp hơn. Cam kết của chính phủ rằng khách hàng sẽ không bị tính phí trực tiếp cũng phụ thuộc vào việc thực thi quy định và việc doanh nghiệp có tăng giá theo cách khác hay không.
UPI khó mất vai trò trung tâm trong hệ thống thanh toán Ấn Độ, bởi phần lớn giao dịch hằng ngày vẫn sẽ miễn phí. Dù vậy, MDR mới có thể ảnh hưởng đến cách doanh nghiệp xử lý các khoản mua sắm lớn và cách mạng lưới được cấp kinh phí. Thành công của chính sách sẽ phụ thuộc vào việc khoản phí có tạo đủ doanh thu để duy trì hệ thống mà không khuyến khích người bán hoặc khách hàng quay lại dùng tiền mặt hay không.
Điểm chính
- Từ ngày 15 tháng 10 năm 2026, MDR 0,4% sẽ áp dụng cho một số khoản thanh toán UPI cho người bán có giá trị trên 2.000 rupee.
- Phí tối đa là 300 rupee mỗi giao dịch và do doanh nghiệp trả, không bị tính trực tiếp cho khách hàng.
- Chuyển tiền giữa cá nhân và phần lớn khoản thanh toán nhỏ cho người bán vẫn miễn phí.
- Các khoản thanh toán trên ngưỡng cho nhiên liệu, đường sắt, viễn thông, bảo hiểm và vật tư nông nghiệp nhìn chung sẽ chịu phí cố định 5 rupee.
- Nhà bán lẻ và đại lý trạm xăng lo ngại chi phí sẽ làm giảm biên lợi nhuận và khuyến khích thanh toán bằng tiền mặt.
- Các công ty môi giới và nền tảng đầu tư cho rằng MDR có thể phát sinh chi phí khi khách hàng chuyển tiền nhưng không giao dịch.
- Chính phủ cho biết doanh thu sẽ hỗ trợ hoạt động, hạ tầng, đổi mới và an ninh mạng của UPI.