Mức suy yếu lịch sử buộc phải đối mặt với thực tế
Đồng rupiah Indonesia đã phá vỡ những ngưỡng tâm lý tồn tại lâu nay vào giữa tháng 5 năm 2026, trượt xuống 17.513 rupiah đổi 1 đô la Mỹ và chạm mức yếu nhất trong lịch sử được ghi nhận của đồng tiền này. Mức giảm khoảng 5 phần trăm từ đầu năm cho thấy các công cụ ổn định thông thường đang mất tác dụng trước hàng loạt cú sốc bên ngoài và điểm yếu trong nước. Với một quốc gia từng trải qua cuộc Khủng hoảng Tài chính châu Á đầy đau thương vào cuối thập niên 1990, việc tỷ giá vượt ngưỡng 17.500 không chỉ là một kỷ lục thống kê. Đây còn là phép thử đối với uy tín kinh tế của Ngân hàng Indonesia và chính quyền Tổng thống Prabowo Subianto.
Nội dung
- Mức suy yếu lịch sử buộc phải đối mặt với thực tế
- Vì sao đồng tiền mất giá sâu đến vậy?
- Những điểm yếu trong nước làm xói mòn niềm tin
- Cái bẫy nhập khẩu ròng ngày càng siết chặt
- Người thắng và kẻ thua trong nền kinh tế
- Ngân hàng Indonesia đối mặt lựa chọn bất khả thi
- Cuộc khủng hoảng khác xa năm 1997
- Những kịch bản có thể xảy ra với rupiah
- Kết luận chính
Dòng vốn tháo chạy bắt đầu từ sớm. Chỉ trong ba tuần đầu tháng 1, dòng vốn rút khỏi Indonesia đã lên tới 1,6 tỷ đô la, báo hiệu làn sóng rút vốn kéo dài, càng mạnh hơn khi căng thẳng địa chính trị làm thay đổi khẩu vị rủi ro toàn cầu. Chỉ số Đô la Mỹ tăng liên tục nhờ nhu cầu tìm đến tài sản trú ẩn an toàn, trong khi tài sản tại các thị trường mới nổi mất sức hút. Tuy nhiên, các nhà chức trách tiền tệ bị cáo buộc theo đuổi điều mà giới chỉ trích gọi là chính sách đà điểu, xem nhẹ tình hình xấu đi để duy trì câu chuyện ổn định. Trên thực tế, đà trượt giá của rupiah phản ánh sự hội tụ của thị trường năng lượng bị chiến tranh chi phối, bất ổn thể chế và mất cân đối cơ cấu, những yếu tố mà chỉ riêng các biện pháp can thiệp tiền tệ khó có thể đảo ngược.
Ông Ibrahim Assuabi, nhà quan sát tiền tệ và hàng hóa, nhấn mạnh eo biển Hormuz vẫn căng thẳng, bất chấp tuyên bố của giới chức rằng giao tranh đã chấm dứt. Vụ tấn công của Các Tiểu vương quốc Ả Rập Thống nhất nhằm vào một nhà máy lọc dầu của Iran và tình trạng phong tỏa các chuyến hàng dầu kéo dài đã thúc đẩy dòng vốn tìm đến tài sản trú ẩn an toàn là đồng đô la, khiến Indonesia dễ bị tổn thương. Ngay cả mức tăng trưởng kinh tế quý I tương đối mạnh, đạt 5,61 phần trăm, cũng không khôi phục được niềm tin thị trường, phần lớn vì tăng trưởng dựa vào chi tiêu chính phủ và tiêu dùng theo mùa chứ không phải đầu tư sản xuất.
Vì sao đồng tiền mất giá sâu đến vậy?
Thị trường tiền tệ hoạt động như thước đo niềm tin, phản ứng trước dòng tiền ròng xuyên biên giới. Khi nhà đầu tư nước ngoài mua cổ phiếu và trái phiếu trong nước, hoặc doanh nghiệp rót vốn vào một quốc gia, nhu cầu đối với đồng nội tệ tăng lên. Khi dòng vốn đảo chiều, đồng tiền suy yếu. Indonesia đang đồng thời chịu tác động từ cả hai phía. Tài khoản vãng lai, ghi nhận dòng lưu chuyển ròng của hàng hóa, dịch vụ và thu nhập, đã liên tục thâm hụt trong nhiều năm, ngoại trừ một số giai đoạn ngắn hàng hóa bùng nổ. Ngay cả mức thâm hụt khiêm tốn 1,5 tỷ đô la trong năm 2025 cũng khiến rupiah dễ bị tổn thương trước các cú sốc bên ngoài.
Ngòi nổ trước mắt là cuộc chiến tại Iran và các vụ phong tỏa liên quan ở eo biển Hormuz, một trong những tuyến huyết mạch năng lượng trọng yếu nhất hành tinh. Những gián đoạn tại đây đã khiến nguồn cung dầu thô toàn cầu giảm tới 100 triệu thùng mỗi tuần, đẩy giá dầu Brent lên gần 110 đô la mỗi thùng và buộc Indonesia phải chi nhiều đô la hơn cho nhập khẩu nhiên liệu. Cùng lúc, Cục Dự trữ Liên bang Mỹ duy trì lãi suất ở mức 3,75 phần trăm, trong khi lợi suất trái phiếu kho bạc kỳ hạn 10 năm ở mức 4,47 phần trăm. Mức sinh lời cao của tài sản bằng đô la đã thu hẹp chênh lệch lãi suất với các công cụ tài chính Indonesia, làm mất lợi thế lợi suất của các thị trường mới nổi và thúc đẩy dòng vốn tháo chạy sang những nơi trú ẩn an toàn hơn.
Các yếu tố mùa vụ làm áp lực thêm trầm trọng. Nhu cầu đô la của doanh nghiệp tăng cao vào giữa năm để chi trả cổ tức và thanh toán nợ nước ngoài, trong khi mùa hành hương và các chu kỳ nhập khẩu tiếp tục hút thêm ngoại tệ khỏi thị trường trong nước. Theo Cơ quan Dịch vụ Tài chính, riêng tháng 4 năm 2026, Indonesia đã chịu dòng vốn rút ra 990 triệu đô la, mức cao nhất Đông Nam Á. Rupiah không còn chỉ phản ứng trước tâm lý toàn cầu mà đang mắc kẹt trong đà suy yếu mang tính cơ cấu, khi nhu cầu đô la vượt xa nguồn cung hiện có.
Những điểm yếu trong nước làm xói mòn niềm tin
Cú sốc bên ngoài là mồi lửa, còn tình hình trong nước cung cấp nhiên liệu. Chính quyền Tổng thống Prabowo Subianto ghi nhận thâm hụt ngân sách năm 2025 tương đương 2,92 phần trăm GDP, mức cao nhất trong hai thập niên nếu không tính giai đoạn đại dịch. Luật Indonesia quy định mức trần thâm hụt ngân sách hằng năm là 3 phần trăm GDP và nợ công là 60 phần trăm GDP; những giới hạn này đã củng cố niềm tin của nhà đầu tư từ cuối thập niên 1990. Những đồn đoán dai dẳng rằng các quy tắc này có thể được nới lỏng để đáp ứng các chương trình phúc lợi tốn kém, trong đó có sáng kiến cung cấp bữa ăn học đường miễn phí trị giá 20 tỷ đô la, đã khiến thị trường trái phiếu chao đảo. Năm ngoái, nhà đầu tư nước ngoài bán khoảng 6,4 tỷ đô la trái phiếu chính phủ Indonesia; đợt bán tháo lớn nhất diễn ra vào tháng 9, khi Bộ trưởng Tài chính lâu năm Sri Mulyani Indrawati đột ngột bị thay thế bởi nhà kinh tế ủng hộ tăng trưởng Purbaya Yudhi Sadewa.
Bất ổn thể chế còn lan tới chính ngân hàng trung ương. Việc bổ nhiệm cháu trai của tổng thống làm phó thống đốc Ngân hàng Indonesia, cùng cơ chế chia sẻ gánh nặng theo đó ngân hàng trung ương đồng ý hỗ trợ cấp vốn cho các chương trình của chính phủ như nhà ở giá phải chăng, đã làm dấy lên lo ngại về sự xói mòn tính độc lập của chính sách tiền tệ. Quốc hội cũng đang thảo luận một dự luật nhằm tăng cường vai trò của ngân hàng trung ương trong hỗ trợ tăng trưởng kinh tế, một nhiệm vụ có thể xung đột với mục tiêu truyền thống là ổn định giá cả và tỷ giá. Giới chức chính phủ và ngân hàng trung ương nhiều lần bác bỏ cáo buộc chính sách tiền tệ bị chính trị hóa, nhưng thị trường thường xem nhận thức là thực tế. Tháng 5 năm 2026, nhà cung cấp chỉ số toàn cầu MSCI loại 18 cổ phiếu Indonesia khỏi các chỉ số của mình, nhiều hơn hẳn dự kiến của nhà chức trách, với lý do lo ngại về tình trạng sở hữu cổ phần tập trung và tỷ lệ cổ phiếu tự do chuyển nhượng thấp tại các doanh nghiệp niêm yết lớn. Việc các quỹ nước ngoài cơ cấu lại danh mục sau đó đã đẩy thêm nguồn cung rupiah ra thị trường.
Các tổ chức xếp hạng tín nhiệm cũng có phản ứng tương tự. Đầu năm 2026, Fitch và một tổ chức xếp hạng lớn khác đã điều chỉnh triển vọng tín nhiệm quốc gia Indonesia từ ổn định xuống tiêu cực, viện dẫn bất ổn chính sách và xu hướng tài khóa. Những đợt hạ triển vọng này làm tăng chi phí vay và củng cố vòng xoáy thận trọng của nhà đầu tư, khiến đồng tiền thêm mong manh.
Cái bẫy nhập khẩu ròng ngày càng siết chặt
Là nước nhập khẩu dầu ròng, Indonesia biến mỗi đợt tăng giá năng lượng toàn cầu thành cú sốc tài khóa và tỷ giá. Chính phủ quản lý giá nhiên liệu thông qua doanh nghiệp nhà nước Pertamina, đơn vị chiếm 69 phần trăm sản lượng dầu quốc gia. Theo cơ chế hoàn trả, Pertamina nhận phần chênh lệch giữa giá bán lẻ được trợ giá là 10.000 rupiah mỗi lít xăng Pertalite và chi phí mua thực tế tính bằng đô la. Vì công thức giá tham chiếu dựa trên chỉ số Mean of Platts Singapore và tỷ giá mua đô la của ngân hàng trung ương từ tháng trước, rupiah suy yếu tự động làm tăng hóa đơn trợ cấp, ngay cả khi giá dầu thô không đổi.
Các con số thật đáng lo ngại. Ngân sách năm 2026 ban đầu dành 381,3 nghìn tỷ rupiah cho trợ cấp năng lượng, dựa trên giả định giá dầu thô 70 đô la và tỷ giá 16.500 rupiah đổi 1 đô la. Khi giá dầu dao động gần 100 đô la còn rupiah tiến sát 17.500, tác động cộng dồn có thể làm tổng gánh nặng trợ cấp tăng thêm hơn 200 nghìn tỷ rupiah. Bộ trưởng Tài chính Purbaya thừa nhận rằng nếu giá dầu trung bình ở mức 92 đô la mỗi thùng, thâm hụt ngân sách có thể chạm 3,6 phần trăm GDP, vượt trần pháp lý. Để ngăn điều này, chính phủ đã giới hạn lượng nhiên liệu được trợ giá ở mức 50 lít mỗi phương tiện cá nhân mỗi tháng và giảm chương trình bữa ăn dinh dưỡng miễn phí từ sáu ngày xuống còn năm ngày mỗi tuần. Các biện pháp này dự kiến tiết kiệm khoảng 20 nghìn tỷ rupiah, bằng một phần năm số tiền cần thiết.
Gánh nặng trợ cấp không chỉ giới hạn ở dầu mỏ. Công ty điện lực nhà nước Perusahaan Listrik Negara phải trả phí công suất cố định cho các nhà sản xuất điện độc lập, bất kể điện có được huy động hay không; khoảng trống cơ cấu này gây thiệt hại ước tính 33 nghìn tỷ rupiah mỗi năm. Khoản bồi hoàn của chính phủ cho PLN đạt 11 tỷ đô la trong năm 2024, chiếm 5 phần trăm ngân sách quốc gia. Khi chi phí nhiên liệu hóa thạch tăng, gọng kìm tài khóa càng siết chặt, làm giảm nguồn lực dành cho đầu tư sản xuất và làm dấy lên nguy cơ phải vay nợ để tài trợ tiêu dùng thay vì tích lũy vốn.
Người thắng và kẻ thua trong nền kinh tế
Biến động tỷ giá tác động không đồng đều đến các lĩnh vực kinh tế. Theo kênh bảng cân đối kế toán do nhà kinh tế Paul Krugman chỉ ra, các doanh nghiệp thu bằng đô la nhưng chi trả bằng rupiah sẽ có lợi nhuận cải thiện, trong khi những doanh nghiệp vay nợ bằng đô la nhưng thu bằng rupiah phải chịu biên lợi nhuận bị thu hẹp. Các nhà xuất khẩu hàng hóa như than đá, dầu cọ thô, niken và khí tự nhiên hưởng lợi nhờ doanh thu tính bằng đô la trong khi chi phí vận hành phát sinh trong nước. Các doanh nghiệp du lịch cũng có thể hưởng lợi vì rupiah yếu khiến Indonesia trở thành điểm đến vừa túi tiền hơn đối với du khách nước ngoài.
Tuy nhiên, nền kinh tế trong nước phải gánh phần nặng nề hơn. Các ngành sản xuất phụ thuộc vào nguyên liệu nhập khẩu, trong đó có dược phẩm, mỹ phẩm, thép và điện tử, phải đối mặt với chi phí sản xuất tăng trong lúc nhu cầu tiêu dùng vốn đã suy yếu. Khảo sát doanh số bán lẻ của Ngân hàng Indonesia dự báo doanh số bán lẻ tháng 4 năm 2026 giảm 1,91 phần trăm so với cùng kỳ năm trước; những người tham gia khảo sát dự báo tình hình còn yếu hơn trong ba đến sáu tháng tiếp theo. Khi nhà sản xuất tìm cách chuyển chi phí nhập khẩu sang người tiêu dùng thông qua việc tăng giá, họ có nguy cơ làm giảm sản lượng bán ra và kích hoạt lạm phát do chi phí đầu vào. Trong bối cảnh thu nhập hộ gia đình đình trệ, sức mua suy giảm, kéo nền kinh tế rộng lớn hơn vào thế phòng thủ, khiến các kế hoạch mở rộng đóng băng và những biện pháp tăng hiệu quả, bao gồm sa thải nhân viên, trở nên khó tránh.
Cán cân thương mại vẫn thặng dư nhưng hầu như không giúp giảm áp lực. Tăng trưởng nhập khẩu 7,18 phần trăm trong năm 2026 vượt xa mức tăng chỉ 0,90 phần trăm của xuất khẩu, nghĩa là khu vực sản xuất thực chưa tạo đủ ngoại tệ để bù đắp nhu cầu đô la của doanh nghiệp và chính phủ. Trong khi đó, Chỉ số tổng hợp Jakarta đã lao dốc hơn 20 phần trăm từ đầu năm, trở thành một trong những chỉ số hoạt động kém nhất châu Á và làm gia tăng hiệu ứng tiêu cực từ suy giảm tài sản.
Ngân hàng Indonesia đối mặt lựa chọn bất khả thi
Lý thuyết ngân hàng trung ương hiện đại thừa nhận sự bất khả thi của bộ ba mục tiêu, còn gọi là tam nan tiền tệ. Không quốc gia nào có thể đồng thời duy trì tỷ giá cố định, chính sách tiền tệ độc lập và dòng vốn tự do. Indonesia từ lâu đã tìm cách cân bằng giữa những ưu tiên cạnh tranh này, nhưng cuộc khủng hoảng hiện nay cho thấy giới hạn của nỗ lực đó. Ngân hàng Indonesia giữ lãi suất điều hành ở mức 4,75 phần trăm dù lạm phát vẫn tương đối thấp, ở mức 2,42 phần trăm và nằm trong mục tiêu. Tăng mạnh lãi suất sẽ hỗ trợ rupiah bằng cách cải thiện lợi suất so với tài sản bằng đô la, nhưng cũng có thể bóp nghẹt nền kinh tế phụ thuộc vào tiêu dùng, vốn đã cho thấy những dấu hiệu tăng trưởng yếu.
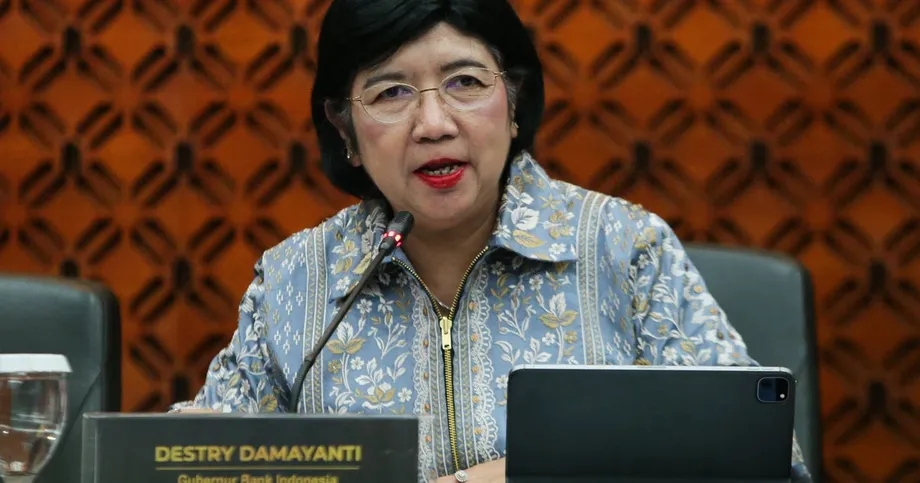
Thay vì tăng lãi suất điều hành, ngân hàng trung ương đã triển khai bảy biện pháp ổn định, trong đó có tăng cường can thiệp vào thị trường ngoại hối giao ngay, mua chứng khoán chính phủ trên thị trường thứ cấp và đẩy mạnh hoạt động trên thị trường NDF. Ngân hàng cũng tăng lãi suất chào bán đối với Chứng khoán Rupiah của Ngân hàng Indonesia (SRBI) nhằm thu hút vốn mà không chính thức thắt chặt chính sách tiền tệ. Phó Thống đốc cấp cao Destry Damayanti cam kết ngân hàng sẽ làm mọi cách để bảo vệ đồng tiền, can thiệp suốt ngày đêm trên các thị trường trong và ngoài nước. Ngưỡng giao dịch NDF và hoán đổi trong nước được nâng từ 5 triệu lên 10 triệu đô la mỗi giao dịch để giảm áp lực lên thị trường giao ngay.
Tuy nhiên, dự trữ đang suy giảm. Dự trữ ngoại hối giảm còn 146,2 tỷ đô la trong tháng 4 năm 2026, từ mức 148,2 tỷ đô la tháng trước đó, đánh dấu tháng giảm thứ tư liên tiếp. Dù lượng dự trữ này vẫn đủ trang trải khoảng 5,8 tháng nhập khẩu, xu hướng hiện tại cho thấy nguồn lực can thiệp là hữu hạn. Ông Josua Pardede, kinh tế trưởng tại Permata Bank, cảnh báo rằng chỉ liên tục cảnh giác sẽ không thể ngăn đồng rupiah tiếp tục mất giá.
Việc Ngân hàng Indonesia sẵn sàng ứng phó suốt ngày đêm không ngăn được khả năng rupiah suy yếu mạnh. Dù vậy, nếu thị trường đối mặt với làn sóng nhu cầu đô la mới từ các nhà nhập khẩu và nhà đầu tư nước ngoài giảm rủi ro, ngân hàng trung ương có thể làm chậm đà giảm dễ hơn nhiều so với việc đảo ngược hoàn toàn biến động đó chỉ trong một phiên.
Bà Destry cũng nhấn mạnh nỗ lực tăng lãi suất các công cụ nợ rupiah ngắn hạn nhằm củng cố mặt bằng lãi suất mà không thay đổi lãi suất điều hành. Các nhà phân tích cảnh báo những biện pháp bảo vệ đồng tiền có thể giúp mua thêm thời gian, nhưng đà giảm sâu hơn và dự trữ cạn dần có thể buộc ngân hàng phải tăng lãi suất thực tế, nhất là nếu giá nhiên liệu do nhà nước quản lý tăng và đẩy lạm phát vượt mục tiêu.
Cuộc khủng hoảng khác xa năm 1997
Những so sánh với cuộc Khủng hoảng Tài chính châu Á năm 1997-1998 là điều khó tránh khỏi, do ký ức kinh tế Indonesia vẫn in đậm tổn thương lịch sử, nhưng cũng dễ gây hiểu lầm. Trong thập niên 1990, rupiah được neo ở mức cao giả tạo so với đô la và khi chính phủ buộc phải thả nổi đồng tiền, rupiah đã mất giá hơn 500 phần trăm. Ngày nay, rupiah được giao dịch tự do, cho phép điều chỉnh dần thay vì phá giá đột ngột. Cơ cấu nợ nước ngoài cũng đã thay đổi. Tổng nợ nước ngoài của khu vực công và tư nhân hiện tương đương khoảng 30 phần trăm GDP, phần lớn có kỳ hạn dài hơn, dễ quản lý hơn nhiều so với các khoản vay bằng đô la từng khiến những tập đoàn có quan hệ chính trị sụp đổ ba thập niên trước. Ngành ngân hàng hiện có vốn hóa mạnh hơn và chịu sự giám sát chặt chẽ hơn, giảm nguy cơ sụp đổ trên diện rộng.
Dù vậy, mất giá từ từ vẫn có thể gây thiệt hại nghiêm trọng nếu dẫn đến niềm tin suy giảm kéo dài. Năm 2013, Indonesia từng được Morgan Stanley xếp vào nhóm Năm thị trường mới nổi mong manh, gồm các nền kinh tế có thâm hụt tài khoản vãng lai và phụ thuộc vào vốn nước ngoài. Trong đợt biến động hiện nay, tiền tệ Brazil và Nam Phi tăng giá, còn Indonesia và Ấn Độ tiếp tục chịu sức ép. Sự phân hóa này cho thấy thâm hụt đối ngoại vẫn khiến một số thị trường mới nổi chịu tổn thất mỗi khi thanh khoản toàn cầu thắt chặt, đặt Indonesia vào thế phụ thuộc vào các quyết định tại Washington và Trung Đông. Nguy cơ hiện nay không phải là hệ thống ngân hàng đột ngột sụp đổ, mà là tình trạng căng thẳng tài khóa, lạm phát nhập khẩu và dư địa chính sách ngày càng thu hẹp âm ỉ kéo dài, khiến chính phủ liên tục ứng phó với khủng hoảng thay vì ngăn chặn chúng.
Những kịch bản có thể xảy ra với rupiah
Các nhà phân tích phác thảo hai kịch bản lớn cho những tháng tới. Trong kịch bản cơ sở, căng thẳng Trung Đông kéo dài nhưng không leo thang đến mức phong tỏa hoàn toàn eo biển Hormuz, rupiah nhiều khả năng dao động trong khoảng 17.550-17.700 rupiah đổi 1 đô la. Trong biên độ này, can thiệp và một số điều chỉnh chính sách ở mức vừa phải có thể ngăn đồng tiền lao dốc mất kiểm soát, dù biến động vẫn sẽ cao. Nếu eo biển bị đóng cửa kéo dài và giá dầu vượt 120 đô la mỗi thùng, rupiah có thể giảm xuống mức 18.000-18.300, gây sức ép lớn hơn nhiều lên các khoản trợ cấp, việc trả nợ nước ngoài và bảng cân đối kế toán của doanh nghiệp.
Dù theo kịch bản nào, chỉ can thiệp trên thị trường giao ngay là không đủ. Thị trường cần kỷ luật tài khóa đáng tin cậy, quản trị thị trường vốn minh bạch và cam kết rõ ràng về tính độc lập của ngân hàng trung ương. Cải cách cơ cấu nhằm giảm phụ thuộc vào nhiên liệu hóa thạch nhập khẩu đã trở nên cấp bách. Gần đây, Tổng thống Prabowo đã chỉ đạo đẩy nhanh việc chuyển đổi từ dầu diesel sang năng lượng mặt trời, đặt mục tiêu triển khai công suất mới 100 gigawatt thông qua quỹ tài sản quốc gia Danantara tại 30 địa điểm ưu tiên. Chuyển trợ cấp điện than sang phát triển năng lượng tái tạo có thể giúp giảm hóa đơn nhập khẩu theo thời gian và thu hút vốn tư nhân vào năng lượng sạch. Nếu không có những biện pháp quyết liệt như vậy, rupiah sẽ tiếp tục bị chi phối bởi tin tức về eo biển Hormuz và các quyết định của Cục Dự trữ Liên bang Mỹ tại Washington.
Kết luận chính
- Tháng 5 năm 2026, rupiah chạm mức thấp lịch sử 17.513 rupiah đổi 1 đô la, giảm khoảng 5 phần trăm từ đầu năm khi dòng vốn rút ra và cú sốc dầu mỏ lấn át các nỗ lực ổn định.
- Chiến tranh tại Iran và gián đoạn ở eo biển Hormuz đã làm nguồn cung dầu thô hằng tuần giảm tới 100 triệu thùng, khiến Indonesia phải chi thêm hàng tỷ đô la trợ cấp năng lượng do là nước nhập khẩu dầu ròng.
- Ngân hàng Indonesia duy trì lãi suất điều hành 4,75 phần trăm, đồng thời dự trữ ngoại hối suy giảm và ngân hàng can thiệp trên các thị trường giao ngay, NDF và SRBI; tuy nhiên, ngân hàng không thể đồng thời bảo vệ đồng tiền, hỗ trợ tăng trưởng và duy trì dòng vốn tự do.
- Những điểm yếu trong nước, gồm thâm hụt ngân sách gia tăng, lo ngại về tính độc lập của ngân hàng trung ương, cổ phiếu bị loại khỏi các chỉ số MSCI và các đợt hạ triển vọng của Fitch cùng một tổ chức xếp hạng lớn khác, đang làm áp lực bên ngoài thêm trầm trọng.
- Indonesia không đối mặt với nguy cơ sụp đổ ngân hàng kiểu năm 1997 nhờ nợ nước ngoài lành mạnh hơn và tỷ giá thả nổi, nhưng mất giá kéo dài có nguy cơ gây lạm phát nhập khẩu, thu hẹp biên lợi nhuận ngành sản xuất, sa thải lao động và khiến thâm hụt ngân sách vượt trần pháp lý 3 phần trăm.
- Các nhà phân tích dự báo tỷ giá cơ sở dao động trong khoảng 17.550-17.700 rupiah đổi 1 đô la; trong kịch bản bất lợi, tỷ giá có thể lên 18.000-18.300 nếu giá dầu vượt 120 đô la và căng thẳng Trung Đông leo thang mạnh.
- Khôi phục niềm tin sẽ đòi hỏi đẩy nhanh chuyển dịch năng lượng để giảm phụ thuộc vào nhiên liệu hóa thạch nhập khẩu, kiềm chế tài khóa đáng tin cậy và cải cách cơ cấu nhằm tăng tính minh bạch của thị trường vốn.