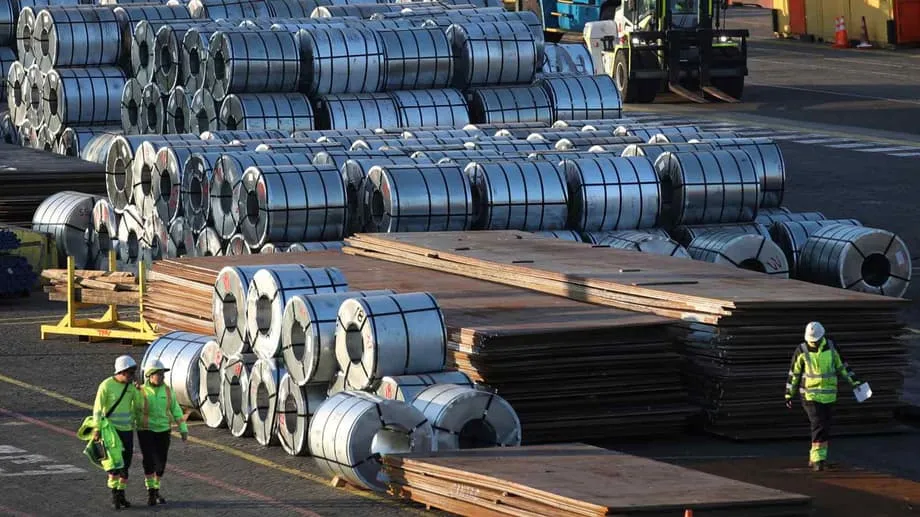
Đợt mở rộng mới ra nước ngoài của ngành thép Trung Quốc
Điều khiến ngành thép Trung Quốc chao đảo trong năm nay không phải là một đợt cắt giảm sản lượng khiêm tốn, mà là tốc độ sụt giảm nhanh của nhu cầu trong nước. Xây dựng bất động sản suy yếu, ngân sách dành cho hạ tầng của chính quyền địa phương thắt chặt và chu kỳ công nghiệp chậm lại khiến các nhà máy dư thừa công suất, biên lợi nhuận ngày càng mỏng. Xuất khẩu tăng vọt, giá chịu sức ép, còn các nhà sản xuất bắt đầu đẩy nhanh chiến lược mà nhiều doanh nghiệp đã thử nghiệm trong thập niên trước: xây dựng và mua lại tài sản ở nước ngoài để tìm kiếm tăng trưởng và giảm nguy cơ bị ảnh hưởng bởi các rào cản thương mại.
Nội dung
- Đợt mở rộng mới ra nước ngoài của ngành thép Trung Quốc
- Vì sao nhu cầu trong nước suy giảm
- Bất động sản và xây dựng suy thoái
- Bối cảnh phát thải và chính sách
- Rào cản thương mại và cuộc tìm kiếm lối vào thị trường
- Những nơi các nhà sản xuất thép Trung Quốc xây dựng nhà máy và lý do
- Lợi thế về năng lượng và quặng ở Trung Đông
- Đông Nam Á và châu Phi: gần các thị trường
- Chiến lược thép xanh
- Rủi ro, chi phí và chính trị
- Những điều cần theo dõi tiếp theo
- Điểm chính
Đợt mở rộng ra bên ngoài hiện có quy mô rộng hơn và tinh vi hơn. Các doanh nghiệp đang triển khai những dự án kết hợp công nghệ mới với khả năng tiếp cận năng lượng rẻ hơn hoặc nguyên liệu thô tốt hơn. Trung Đông và Đông Nam Á là những điểm đến nổi bật, cùng một số dự án được chọn lọc ở châu Phi và Đông Âu. Sự chuyển dịch này diễn ra khi tình trạng dư cung toàn cầu mới đang hình thành. Ủy ban Thép OECD cảnh báo công suất sản xuất thép có thể đạt khoảng 2,55 tỷ tấn vào cuối năm 2025, với công suất dư thừa vượt 680 triệu tấn. Xuất khẩu của Trung Quốc vượt 118 triệu tấn trong năm 2024 và tiếp tục tăng trong năm nay, cho thấy sự mất cân đối giữa cung và cầu trong nước.
Chính sách cũng đang thúc đẩy thay đổi. Trung Quốc duy trì các biện pháp kiểm soát nghiêm ngặt đối với việc xây dựng công suất mới trong nước và đặt trần sản lượng để quản lý phát thải. Thị trường carbon quốc gia trong năm nay được mở rộng để bao gồm ngành thép, kéo theo chi phí tuân thủ đối với các nhà máy sử dụng lò cao chạy bằng than. Trong khi đó, quy định thương mại tại các thị trường trọng điểm ngày càng khắt khe. Cơ chế Điều chỉnh Biên giới Carbon (CBAM) của Liên minh châu Âu bước vào giai đoạn thu phí năm 2026, còn một số nền kinh tế đã mở rộng các biện pháp chống bán phá giá và tự vệ. Với nhiều nhà sản xuất thép Trung Quốc, giải pháp là đầu tư vào những nơi có năng lượng, chất lượng quặng hoặc khả năng tiếp cận thị trường giúp sản xuất thép sạch hơn và sinh lời cao hơn.
Vì sao nhu cầu trong nước suy giảm
Tiêu thụ thép của Trung Quốc chủ yếu đến từ xây dựng, tiếp theo là máy móc, ô tô và thiết bị gia dụng. Suy thoái bất động sản kéo dài tiếp tục làm giảm đơn hàng đối với dầm thép, thép cốt bê tông và thép dẹt dùng cho khung và tấm ốp công trình. Đầu tư hạ tầng không bù đắp được khoảng hụt này. Xuất khẩu ròng năm ngoái đã tăng trở lại lên hơn 100 triệu tấn, nhưng điều đó phản ánh nhu cầu trong nước yếu hơn là mức tiêu thụ toàn cầu tăng mang tính cơ cấu. Nhiều nhà máy hạ giá để duy trì công suất sử dụng ở mức cao, khiến lợi nhuận bị thu hẹp và thúc đẩy ban lãnh đạo tìm kiếm lối thoát ở thị trường nước ngoài.
Bất động sản và xây dựng suy thoái
Số dự án nhà ở khởi công mới vẫn thấp hơn nhiều so với mức cuối thập niên 2010, còn các chủ đầu tư gặp khó trong việc hoàn thành dự án. Tài chính chính quyền địa phương căng thẳng, hạn chế khả năng triển khai các dự án mới quy mô lớn ngoài những ưu tiên có mục tiêu như năng lượng và giao thông. Các nhà máy, nhà sản xuất máy móc và nhà cung cấp cho ngành ô tô có thể bù đắp phần nào, nhưng chưa đủ để cân đối tài chính cho các nhà máy thép nặng tập trung vào lĩnh vực xây dựng. Tăng trưởng xuất khẩu giúp chuyển cơ cấu sản phẩm sang các loại thép tấm có giá trị cao hơn dành cho ô tô và thiết bị gia dụng, nhưng cạnh tranh gay gắt và chênh lệch giá với đối thủ đã thu hẹp.
Bối cảnh phát thải và chính sách
Phát thải carbon dioxide của Trung Quốc đi ngang hoặc giảm trong phần lớn 18 tháng qua, nhờ công suất điện mặt trời và điện gió bổ sung đạt mức kỷ lục, cùng sản lượng xi măng và kim loại thấp hơn. Ngành thép vẫn chiếm tỷ trọng lớn trong lượng phát thải công nghiệp quốc gia, khoảng 15% theo một số ước tính, nên các cơ quan quản lý đang siết chặt hơn đối với công nghệ cũ. Việc mở rộng hệ thống giao dịch phát thải quốc gia để bao gồm ngành thép buộc các nhà máy đo lường, báo cáo phát thải và mua hạn ngạch nếu vượt ngưỡng chuẩn. Điều này làm tăng chi phí vận hành của quy trình lò cao, đồng thời củng cố lập luận ủng hộ lò điện hồ quang tái chế phế liệu hoặc sắt hoàn nguyên trực tiếp (DRI) kết hợp với lò điện hồ quang, nhất là khi nhà sản xuất có thể giảm hàm lượng carbon trong nguồn điện hoặc hydro.
Rào cản thương mại và cuộc tìm kiếm lối vào thị trường
Thép Trung Quốc đã phải đối mặt với nhiều lớp biện pháp phòng vệ thương mại trong nhiều năm. Mỹ duy trì các biện pháp thuế quan đối với nhiều sản phẩm thép. Liên minh châu Âu và một số nền kinh tế châu Á áp thuế chống bán phá giá và thuế đối kháng để bảo vệ các nhà máy trong nước. Ngày càng có nhiều biện pháp trong số này áp dụng cho cả sản phẩm ở khâu sau như kết cấu thép hoặc linh kiện. Các nhà sản xuất đã ứng phó bằng cách thay đổi sản phẩm chào bán. Lượng thép bán thành phẩm như phôi tăng nhanh vào đầu năm 2025 vì thường chịu ít biện pháp phòng vệ thương mại hơn thép dẹt mạ hoặc cán nguội. Một số nhà cung cấp chuyển sang xuất khẩu thép gián tiếp bằng cách bán máy móc và thiết bị có sử dụng thép.
Một phản ứng khác là chuyển địa điểm sản xuất. Các doanh nghiệp Trung Quốc đã khôi phục và nâng cấp những nhà máy cũ ở nước ngoài, hoặc xây nhà máy mới tại những nơi thuế quan ít tác động hơn và chi phí năng lượng có lợi cho các phương pháp hiện đại. Chẳng hạn, một nhà máy thép ở Serbia đã được các chủ sở hữu Trung Quốc mới cứu vãn trong thập niên trước, cho thấy cơ sở ở nước ngoài có thể nhận được sự ủng hộ chính trị tại địa phương và dễ tiếp cận hơn với các thị trường lân cận. Làn sóng tiếp theo đi xa hơn: ưu tiên những khu vực có thể sản xuất thép đáp ứng các quy định carbon trong tương lai, chứ không chỉ né thuế nhập khẩu. CBAM sẽ tính phí dựa trên lượng phát thải hàm chứa trong thép, bất kể nhà máy thuộc sở hữu của ai. Đây là một lý do khiến nhiều kế hoạch mới tập trung vào DRI và lò điện hồ quang bên ngoài Trung Quốc.
Những nơi các nhà sản xuất thép Trung Quốc xây dựng nhà máy và lý do
Hai khu vực đang thu hút nhiều vốn đầu tư nhất. Trung Đông có khí tự nhiên tương đối rẻ, nhu cầu công nghiệp tăng và đầu tư ngày càng lớn vào chế biến quặng. Đông Nam Á có lợi thế gần người dùng cuối, chi phí logistics thấp hơn và được chính phủ hỗ trợ phát triển các khu công nghiệp. Ở châu Phi có một số cơ hội được chọn lọc, thường gắn với các nhà máy hiện có hoặc khả năng tiếp cận những thị trường cụ thể. Điểm chung là sự chuyển dịch khỏi lò cao chạy bằng than sang các quy trình có thể vận hành bằng khí đốt, điện và cuối cùng là hydro.
Lợi thế về năng lượng và quặng ở Trung Đông
Tập đoàn Sắt thép Jinnan đang đầu tư vào một nhà máy tuyển quặng sắt tại Sohar, Oman, hợp tác với Vale. Kế hoạch có tổng vốn cam kết hơn 600 triệu USD, trong đó Jinnan xây dựng, sở hữu và vận hành cơ sở mới, còn Vale nâng cấp kết nối với địa điểm hiện có. Khi đi vào hoạt động, nhà máy dự kiến cung cấp khoảng 12,6 triệu tấn quặng tinh hàm lượng cao mỗi năm, có thể chế biến thành quặng viên và sắt đóng bánh nóng, những nguyên liệu đầu vào chủ chốt cho sản xuất DRI và thép bằng lò điện hồ quang. Dự kiến nhà máy bắt đầu hoạt động vào giữa năm 2027. Vale cũng đang phát triển các trung tâm sản xuất bánh quặng quy mô lớn ở Oman, Saudi Arabia và Các Tiểu vương quốc Ả Rập Thống nhất. Sự kết hợp giữa quặng hàm lượng cao và hệ thống năng lượng dồi dào khí đốt phù hợp với các nhà sản xuất muốn giảm phát thải ở công đoạn luyện sắt.
China Baowu đang phát triển công nghệ DRI có hỗ trợ hydro trong nước và hậu thuẫn một dự án DRI kết hợp lò điện hồ quang tại Saudi Arabia, ban đầu sử dụng khí đốt địa phương rồi tăng dần tỷ lệ hydro. Shougang, đơn vị tích lũy kinh nghiệm xây lò điện hồ quang ở Algeria, hiện đang xúc tiến một nhà máy DRI và lò điện hồ quang tại Kazakhstan để tận dụng quặng hàm lượng cao. Các dự án này hướng đến lợi thế mang tính cơ cấu: đặt công đoạn luyện sắt ở nơi có nguồn quặng và năng lượng thuận lợi, sau đó cung cấp cho các nhà máy thép trong khu vực hoặc xuất khẩu sắt bán thành phẩm tới các nhà máy thép tấm gần người dùng cuối.
Đông Nam Á và châu Phi: gần các thị trường
Tại Đông Nam Á, các tập đoàn Trung Quốc đã dành nhiều năm xây dựng công suất để phục vụ tăng trưởng trong khu vực và giảm ảnh hưởng của thuế quan tại các thị trường đích. Một ví dụ lớn là Dexin Steel ở Indonesia, hiện đã trở thành nhà cung cấp chủ chốt trong khu vực. Lượng hàng giao đến các thị trường như Malaysia và Myanmar tăng lên, trong khi tỷ trọng của Việt Nam trong lượng thép Trung Quốc xuất khẩu giảm khi thuế tăng. Một số quốc gia khuyến khích sản xuất trong nước để thay thế hàng nhập khẩu, nhờ đó các liên doanh và dự án đặt tại khu công nghiệp được thúc đẩy.
Tại châu Phi, các công ty Trung Quốc từng dùng những dự án đầu tiên làm nơi thử nghiệm lò điện hồ quang và nâng cấp sản phẩm, với mục tiêu phục vụ khách hàng ở Bắc Phi và khu vực Địa Trung Hải. Các nhà máy ở Algeria và khu vực phía tây Balkan đáp ứng nhu cầu lân cận về thép xây dựng và thép dẹt. Khi các cơ sở này được hiện đại hóa, chủ sở hữu muốn đạt chuẩn cho những ứng dụng đòi hỏi khắt khe hơn, bao gồm thép tấm cho ô tô, thiết bị gia dụng và các dự án năng lượng.
Chiến lược thép xanh
Đưa hoạt động sản xuất đến gần nguồn quặng và khí đốt mới chỉ là một phần câu chuyện. Nhiều dự án được thiết kế để sản xuất sắt và thép sạch hơn cho những khách hàng chú trọng khử carbon. Các nhà máy Trung Quốc đã bắt đầu bán thép phát thải thấp cho khách hàng châu Âu, trong đó có các doanh nghiệp ô tô và máy móc. Một nhà sản xuất có trụ sở tại Hà Bắc cho biết đã giao một lô thép xử lý bằng hydro cho khách hàng Italy vào tháng 7, dấu hiệu cho thấy các đợt thử nghiệm ban đầu đã tìm được người mua. Quy mô vẫn còn nhỏ so với đội lò cao chạy bằng than khổng lồ của Trung Quốc, còn tỷ trọng thép lò điện hồ quang tại nước này chưa tăng nhanh như các nhà hoạch định kỳ vọng. Dù vậy, các nhà máy ở nước ngoài đang tạo nền tảng để doanh nghiệp Trung Quốc làm chủ quy trình xanh hơn, đồng thời học cách chứng nhận và bán sản phẩm carbon thấp theo quy định CBAM.
HBIS Group, một trong những nhà sản xuất thép lớn nhất Trung Quốc, cho thấy rõ sự chuyển dịch này. Công ty đã xây dựng một chuỗi luyện kim bằng hydro tại Hà Bắc, kết nối lò trục sản xuất sắt hoàn nguyên trực tiếp với lò điện hồ quang và dây chuyền đúc liên tục thép tấm cho ô tô. Lãnh đạo công ty xem quy trình dùng hydro là một cách giảm phụ thuộc vào carbon hóa thạch trong công đoạn luyện sắt.
Yu Yong, Chủ tịch HBIS, cho biết năng lượng hydro là nguồn năng lượng tối thượng của thế kỷ 21 và việc dùng hydro thay carbon trong sản xuất thép có thể loại bỏ nhu cầu sử dụng nhiên liệu hóa thạch.
Về mặt kỹ thuật, quy trình này khá đơn giản. DRI loại bỏ oxy khỏi quặng sắt mà không làm nóng chảy quặng, tạo ra sắt rắn rồi được nung chảy trong lò điện hồ quang và đúc thành phôi dẹt hoặc phôi vuông. Các yếu tố then chốt là giá cả và cường độ phát thải carbon của khí hoàn nguyên hoặc hydro, cùng chi phí điện. Khi các đầu vào đó sạch và có giá phải chăng, quy trình DRI kết hợp lò điện hồ quang có thể cắt giảm mạnh lượng phát thải so với lò cao. Tuy nhiên, nguồn cung hydro quy mô lớn vẫn hạn chế và đắt đỏ; điện lưới tại các nước tiếp nhận đầu tư cũng không phải lúc nào là điện xanh. Vì vậy, các nhà phát triển dự án nhấn mạnh thiết kế linh hoạt, có thể khởi đầu bằng khí tự nhiên rồi tăng dần tỷ lệ hydro theo thời gian.
Chính phủ Trung Quốc khuyến khích đầu tư xanh ở nước ngoài và điều chỉnh hoạt động của doanh nghiệp theo các tiêu chuẩn khí hậu toàn cầu. Các hãng ô tô và thương hiệu thiết bị gia dụng bắt đầu ký thỏa thuận chuỗi cung ứng thép xanh đã được chứng nhận. Chẳng hạn, HBIS có các thỏa thuận hợp tác với các hãng xe quốc tế để thử nghiệm và tìm nguồn cung thép tấm phát thải thấp. Những thỏa thuận này vẫn ở giai đoạn đầu, còn lợi ích thương mại phụ thuộc vào mức giá cao hơn mà người mua sẵn sàng trả. Nếu CBAM làm tăng chi phí đối với hàng nhập khẩu phát thải cao, vật liệu sản xuất theo quy trình DRI sạch hơn có thể cạnh tranh về giá khi logistics và chứng nhận được triển khai đầy đủ.
Rủi ro, chi phí và chính trị
Dư cung toàn cầu là rủi ro lớn nhất. OECD cảnh báo công suất tăng vọt, được duy trì nhờ trợ cấp và các hoạt động phi thị trường khác tại một số khu vực, đang kéo giá xuống và bào mòn lợi nhuận. Các quan chức lưu ý rằng một phần năm số dự án thép phát thải thấp dự kiến triển khai đến năm 2027 đang bị đình hoãn do biên lợi nhuận thu hẹp. Nếu nguồn cung mới quá lớn xuất hiện cùng lúc, điều đó có thể làm chậm chính các khoản đầu tư vào công nghệ xanh mà ngành công nghiệp và các chính phủ tuyên bố muốn thúc đẩy. Nhà máy ở nước ngoài giảm sức ép trực tiếp lên thị trường nội địa Trung Quốc, nhưng vẫn làm tăng công suất toàn cầu.
Căng thẳng thương mại là một rủi ro khác. CBAM sẽ thu phí dựa trên lượng phát thải hàm chứa tại nơi sản xuất, do đó chuyển một lò cao sang khu vực tài phán khác cũng không giúp tránh khoản phí này. Mỹ vẫn duy trì các biện pháp với thép và có thể siết chặt hơn. Một số thành viên ASEAN đang dựng thêm rào cản đối với các nhóm thép cụ thể để bảo vệ các nhà máy mới trong nước. Chính phủ các nước tiếp nhận đầu tư có thể thay đổi trợ cấp năng lượng hoặc quy định thuế, làm biến động hiệu quả kinh tế của dự án. Giá khí đốt tăng đột biến hoặc tình trạng thiếu nước có thể gây trở ngại cho các kế hoạch DRI và hydro ở Trung Đông. Nhiều thị trường đích cũng thiếu nguồn phế liệu, nguyên liệu thiết yếu cho lò điện hồ quang, có thể khiến chi phí tăng.
Tài chính và vốn lưu động đang được chú ý khi các nhà xuất khẩu chuyển hướng. Các mô hình giao dịch mới, trong đó có thỏa thuận mua và xuất khẩu qua các trung tâm cảng, tạo ra rủi ro thanh khoản và rủi ro đối tác nếu giá biến động. Chi phí tuân thủ tăng do yêu cầu báo cáo phát thải và chứng nhận sản phẩm cũng đòi hỏi những nhà máy vốn chỉ cạnh tranh dựa trên quy mô và chi phí phải xây dựng hệ thống mới và phát triển kỹ năng mới.
Một số doanh nghiệp đang phòng ngừa rủi ro bằng cách chuyển sang vật liệu kim loại có giá trị cao hơn. Chẳng hạn, China Oriental Group đã lập liên doanh với ArcelorMittal để sản xuất thép từ tính mềm dùng trong xe điện và thiết bị điện. Chính quyền địa phương hỗ trợ các dự án này bằng cách bố trí đất và kết nối năng lượng. Đặt cược ở đây là sản phẩm chuyên dụng sẽ mang lại biên lợi nhuận ổn định hơn và nhóm khách hàng ít nhạy cảm với biến động giá hàng hóa hơn so với thép xây dựng.
Những điều cần theo dõi tiếp theo
Một số cột mốc sẽ cho thấy đợt mở rộng ra nước ngoài có mang lại kết quả hay không. Tại Oman, Jinnan và Vale dự kiến đưa nhà máy tuyển quặng mới vào hoạt động trước giữa năm 2027. Các trung tâm sản xuất bánh quặng sắt của Vale ở vùng Vịnh có thể tạo nền tảng cho một hệ sinh thái sắt phát thải thấp trong khu vực, với hàng xuất khẩu tới các nhà máy thép tấm trên toàn cầu. Tại Saudi Arabia và Kazakhstan, các dự án DRI kết hợp lò điện hồ quang do các tập đoàn Trung Quốc hậu thuẫn sẽ kiểm chứng tính khả thi của việc ban đầu vận hành bằng khí đốt, sau đó chuyển sang hydro khi nguồn cung tăng. Cần theo dõi mức giá cao hơn của quặng viên đạt chuẩn DRI và chỉ số giá quặng cám hàm lượng cao, bởi chất lượng quặng vẫn là yếu tố then chốt quyết định chi phí.
Về chính sách, CBAM bắt đầu giai đoạn thu phí vào năm 2026 và sẽ mở rộng trong suốt thập niên. Thị trường carbon của Trung Quốc dự kiến mở rộng phạm vi và siết chặt các ngưỡng chuẩn, làm tăng giá trị của những quy trình sạch hơn trong nước. Các biện pháp thương mại sẽ tiếp tục thay đổi, nhất là với sản phẩm bán thành phẩm và kết cấu thép chế tạo. Yếu tố then chốt của ngành trong nước Trung Quốc là tỷ trọng thép lò điện hồ quang, vốn phụ thuộc vào nguồn phế liệu, giá điện và tốc độ điện khí hóa công nghiệp. Ở nước ngoài, các đầu vào quan trọng là năng lượng carbon thấp, nguồn cung quặng đáng tin cậy và hợp đồng bao tiêu dài hạn từ các hãng ô tô và doanh nghiệp xây dựng. Nếu các yếu tố đó hội tụ, các nhà sản xuất thép Trung Quốc có thể biến dự án ở nước ngoài thành phần bổ trợ lâu dài cho thị trường nội địa đang tăng trưởng chậm lại.
Điểm chính
- Nhu cầu trong nước Trung Quốc giảm nhanh hơn sản lượng, thúc đẩy các nhà máy tìm kiếm tăng trưởng ở nước ngoài.
- OECD cảnh báo công suất dư thừa toàn cầu có thể vượt 680 triệu tấn vào cuối năm 2025.
- Xuất khẩu của Trung Quốc vượt 118 triệu tấn trong năm 2024 và tiếp tục tăng trong năm 2025.
- Thị trường carbon của Trung Quốc hiện bao gồm ngành thép, làm tăng chi phí tuân thủ đối với các lò cao chạy bằng than.
- CBAM của EU sẽ thu phí đối với lượng phát thải hàm chứa từ năm 2026, nâng tiêu chuẩn đối với các nhà xuất khẩu.
- Các tập đoàn Trung Quốc đang xây dựng dự án DRI và lò điện hồ quang tại Saudi Arabia, Kazakhstan và khắp vùng Vịnh.
- Jinnan và Vale đầu tư vào một nhà máy tuyển quặng sắt tại Oman, dự kiến khởi công vào giữa năm 2027 với sản lượng 12,6 triệu tấn mỗi năm.
- Đông Nam Á tiếp tục là trọng điểm, với công suất tại Indonesia và lượng hàng giao đến Malaysia, Myanmar tăng lên.
- HBIS đã phát triển chuỗi luyện kim bằng hydro để sản xuất thép tấm cho ô tô và bắt đầu bán thép phát thải thấp cho khách hàng châu Âu.
- Dư thừa công suất, căng thẳng thương mại, biến động giá năng lượng và nguồn cung phế liệu hạn chế vẫn là những rủi ro chính.