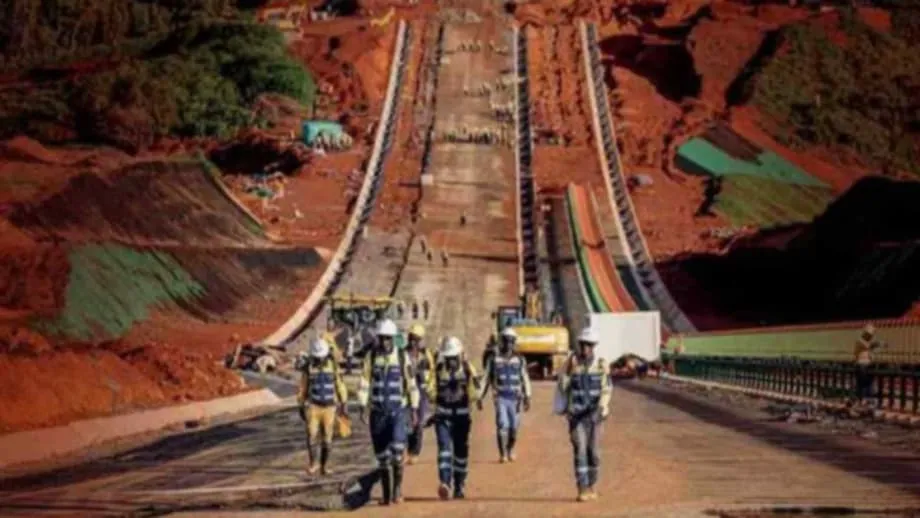
Chuyến tàu đầu tiên, con tàu đầu tiên và tuyến cung ứng mới
Trên bờ biển Đại Tây Dương của Guinea, tàu chở hàng rời Winning Youth chờ ngoài khơi cảng Morebaya mới với lô hàng nhỏ nhưng mang tính biểu tượng: gần 10.000 tấn quặng sắt đỏ hàm lượng cao. Vài ngày trước, số quặng này rời vùng cao nguyên hẻo lánh ở phía đông nam trên chuyến tàu đầu tiên chạy tuyến đường sắt TransGuinean, băng qua hàng trăm kilômét địa hình đồi núi hiểm trở để ra biển. Từ đây, quặng bắt đầu hành trình dài hướng tới châu Á, vượt khoảng 11.000 hải lý vòng qua Mũi Hảo Vọng, băng qua Ấn Độ Dương và eo biển Malacca, rồi hướng lên phía bắc vào Biển Đông. Điểm đến nhiều khả năng là một nhà máy thép ở Trung Quốc, nước sản xuất thép và nhập khẩu quặng sắt lớn nhất thế giới.
Nội dung
- Chuyến tàu đầu tiên, con tàu đầu tiên và tuyến cung ứng mới
- Giấc mơ đình trệ trở thành dự án 20 tỷ USD như thế nào
- Quyền sở hữu, tiến độ và quy mô
- Quặng hàm lượng cao và nỗ lực sản xuất thép sạch hơn
- Giá cả và vị thế thương lượng thay đổi
- Australia và Brazil đối mặt đối thủ mới
- Tuyến vận tải biển, đơn đặt hàng tàu và tấn-hải lý
- Simandou có ý nghĩa gì với Guinea
- Kết luận chính
Lô hàng đầu tiên này không chỉ là chuyến hàng thử nghiệm. Nó đánh dấu thời điểm Simandou, mỏ quặng sắt hàm lượng cao chưa được khai thác lớn nhất hành tinh, bắt đầu đi vào hoạt động. Với trữ lượng ước tính hàng tỷ tấn và hàm lượng sắt trung bình thường vượt 65%, Simandou có tiềm năng cung cấp tới 120 triệu tấn mỗi năm khi đạt công suất tối đa. Guinea nhờ đó có thể vươn vào nhóm những nước xuất khẩu quặng sắt hàng đầu, chỉ sau Australia và Brazil về thương mại đường biển, đồng thời sánh ngang một số nhà sản xuất quốc gia lớn nhất.
Với Trung Quốc, Simandou giúp giải quyết một điểm yếu kéo dài nhiều năm. Nước này phụ thuộc nhiều vào quặng nhập khẩu từ một số ít nhà cung cấp, đặc biệt là các nhà sản xuất Australia ở vùng Pilbara và tập đoàn Vale của Brazil. Bằng cách góp vốn, xây dựng và vận hành tổ hợp mỏ, đường sắt và cảng tích hợp tại Simandou, Trung Quốc có thêm một tuyến cung ứng mới, đa dạng hơn cho nguyên liệu chiến lược. Tuyến đường này dài hơn nhiều so với quãng đường 3.500 hải lý từ Tây Australia tới Thanh Đảo, nhưng chất lượng quặng và nguồn cung ổn định trong dài hạn là sức hút lớn với các nhà máy thép Trung Quốc đang tìm cách giảm chi phí và phát thải.
Ít dự án khai khoáng nào gặp nhiều thách thức như Simandou. Sidiki Kone, nhà địa chất từng tham gia công tác thăm dò ban đầu vào cuối thập niên 1990, nhớ lại vùng cao nguyên Guinea hẻo lánh, nơi các nhóm phải đi bộ hàng giờ xuyên rừng rậm để lập bản đồ các điểm lộ quặng và xác định vị trí khoan.
Kone kể rằng rừng bao quanh nhóm của ông ở mọi phía và ông tự hỏi: “làm sao có thể thực hiện công việc này?”
Công việc cuối cùng cũng khả thi, dù tiến triển vô cùng chậm chạp. Với tuyến đường sắt đã hoàn thành đủ để tàu chạy và cảng có thể tập kết hàng ngoài khơi bằng sà lan để chuyển sang tàu chở hàng rời cỡ lớn, Simandou cuối cùng đã chuyển từ tham vọng thành hiện thực.
Giấc mơ đình trệ trở thành dự án 20 tỷ USD như thế nào
Câu chuyện Simandou bắt đầu từ nhiều thập niên trước. Các nhà địa chất nhận ra tiềm năng của mỏ từ những năm 1950, khi Guinea vẫn còn là thuộc địa của Pháp. Rio Tinto giành quyền thăm dò vào năm 1997 và xác nhận trữ lượng khổng lồ, nhưng tiến độ sau đó đình trệ. Biến động chính trị, tranh chấp pháp lý, cáo buộc tham nhũng và những khó khăn khổng lồ khi xây dựng hạ tầng hạng nặng xuyên vùng nội địa đồi núi đã khiến triển vọng xuất khẩu liên tục bị trì hoãn. Dự án trở thành biểu tượng cho tiềm năng chưa được hiện thực hóa.
Tình hình thay đổi khi một liên minh được thành lập để thúc đẩy xây dựng hạ tầng cần thiết. Kế hoạch đề ra tuyến đường sắt vận tải hạng nặng mới dài hơn 620 km, nối các mỏ ở phía đông nam với cảng nước sâu Morebaya bên bờ Đại Tây Dương. Các kỹ sư thiết kế 12 nhà ga, 206 cây cầu và bốn đường hầm cho tuyến đường sắt hiện đại dài nhất Guinea. Cảng sử dụng phương thức chuyển tải ngoài khơi sang các tàu chở hàng rời cỡ lớn loại capesize và newcastlemax, giải pháp thiết thực cho vùng bờ biển có luồng nước hạn chế và thủy triều phức tạp.
Vào một ngày tháng 11, chính quyền chuyển tiếp Guinea khánh thành cảng và tuyến đường sắt, xem đây là bước ngoặt mở ra chương mới cho sự phát triển đất nước. Các quan chức cho biết tổng vốn đầu tư vào mỏ, đường sắt và cảng vượt 20 tỷ USD. Các tập đoàn nhà nước Trung Quốc, công ty khai khoáng quốc tế và chính phủ Guinea cùng sở hữu các mỏ và hạ tầng dùng chung, phản ánh một thỏa hiệp giúp dự án được khơi thông sau nhiều lần khởi động bất thành. Tuyến xuất khẩu mới được thiết kế để vận chuyển tới 120 triệu tấn mỗi năm, dự kiến cần một đội tàu chuyên dụng. Các nhà phân tích ước tính sẽ cần khoảng 170 tàu capesize khi Simandou đạt công suất thiết kế.
Các công ty vận tải biển Trung Quốc đã đáp lại bằng cách đặt đóng tàu chở hàng rời mới và tổ chức hệ thống chuyển tải ngoài khơi Guinea. Chuyến vận chuyển quặng Simandou đầu tiên được thực hiện bằng sà lan để tiếp thêm hàng cho một tàu chở hàng rời 200.000 tấn ngoài khơi. Phương thức này cho phép các tàu lớn nhận đủ tải theo mớn nước tối đa mà không cần cầu cảng siêu sâu. Chuyến đi tới miền bắc Trung Quốc có thể kéo dài khoảng 45 ngày, làm thay đổi nhịp độ thương mại và tăng số tấn-hải lý của thị trường hàng rời khô.
Quyền sở hữu, tiến độ và quy mô
Simandou được chia thành hai khu nhượng quyền lớn. Các khối phía bắc, gồm Khối 1 và 2, do Winning Consortium Simandou phát triển, với Tập đoàn Thép Baowu Trung Quốc là đối tác chủ chốt. Các khối phía nam, Khối 3 và 4, thuộc liên doanh gồm Tập đoàn Rio Tinto, Tập đoàn Nhôm Trung Quốc và chính phủ Guinea. Các đối tác nhất trí dùng chung đường sắt và cảng nhằm hạn chế tác động tới môi trường và tránh xây dựng các hành lang hạ tầng trùng lặp xuyên vùng cao nguyên.
Quá trình tăng công suất sẽ mất nhiều năm. Một lượng nhỏ quặng đã bắt đầu được vận chuyển, nhưng dòng hàng đáng kể dự kiến sẽ tăng dần trong năm 2026. Rio Tinto đặt mục tiêu nâng sản lượng từ nhượng quyền phía nam lên khoảng 60 triệu tấn mỗi năm trong vài năm tới. Tổng sản lượng từ cả khu vực phía bắc và phía nam dự kiến đạt khoảng 120 triệu tấn mỗi năm trước cuối thập niên này, tùy thuộc tiến độ xây dựng, thời tiết và hiệu quả vận hành. Ở mức đỉnh, sản lượng này tương đương khoảng 5% nguồn cung quặng sắt toàn cầu và một tỷ trọng ở mức cao trong nhóm một chữ số của thương mại đường biển toàn cầu.
Dự án đã gặp nhiều trở ngại. Công tác xây dựng phải đối mặt với mưa lớn cực đoan, điều kiện nền đất khó khăn và các sự cố an toàn. Dù vậy, lực lượng lao động của dự án đã lên tới hàng chục nghìn người, còn hoạt động xây dựng dân dụng tăng tốc từ năm 2021. Đây là một trong những dự án phát triển mỏ và hạ tầng tích hợp lớn nhất từng được triển khai ở châu Phi, với tiềm năng mang lại lợi ích vượt xa việc xuất khẩu quặng.
Quặng hàm lượng cao và nỗ lực sản xuất thép sạch hơn
Điểm đặc biệt của Simandou là chất lượng quặng. Hàm lượng sắt trung bình trên 65% và tạp chất thấp giúp các nhà máy thép sản xuất cùng một lượng gang lỏng nhưng tiêu thụ ít than cốc và năng lượng hơn. Trong lò cao, điều này thường giúp giảm phát thải và tăng năng suất. Quặng hàm lượng cao cũng có giá cao hơn chỉ số chuẩn 62%, với mức chênh lệch thường nới rộng khi các nhà máy chú trọng hiệu suất và giảm phát thải.
Các chiến lược giảm carbon của ngành đang bắt đầu chuyển nhu cầu quặng sang loại có hàm lượng cao hơn. Các nhà sản xuất thép châu Âu đang xây dựng hoặc lên kế hoạch xây dựng các cụm lò sắt hoàn nguyên trực tiếp kết hợp với lò hồ quang điện. Các quy trình này cần nguyên liệu đầu vào hàm lượng cao, trong đó có viên quặng được sản xuất từ quặng mịn và tinh quặng chất lượng cao. Quặng Simandou có thể đáp ứng nhu cầu đó, nhất là khi công suất vê viên tăng gần mỏ hoặc tại cảng, hoặc nếu hình thành các quan hệ đối tác trong chuỗi giá trị.
Diễn biến giá sẽ thay đổi khi sản lượng tăng. Các nhà dự báo thị trường cho rằng nguồn cung bổ sung từ Simandou về lâu dài sẽ gây áp lực lên giá chuẩn. Một số dự báo cho rằng chỉ số 62% sẽ ở gần mức cao của khoảng 80 USD/tấn vào đầu thập niên 2030 trong kịch bản cơ sở. Trong môi trường đó, các nhà sản xuất có chi phí cao và quặng hàm lượng thấp sẽ chịu sức ép, trong khi các mỏ có quặng chất lượng cao và chi phí cạnh tranh sẽ trụ vững. Tổng chi phí của Simandou cao hơn các nhà sản xuất Australia có chi phí thấp nhất khi tính cả quãng đường vận chuyển dài bằng đường sắt và cước biển, nhưng chất lượng quặng có thể giúp duy trì mức giá bán thực tế tốt.
Giá cả và vị thế thương lượng thay đổi
Giá quặng sắt biến động mạnh trong quý này. Hợp đồng tương lai tại Đại Liên và Singapore giảm so với mức cao gần đây khi giới giao dịch cân nhắc lượng hàng vận chuyển tới Trung Quốc vẫn dồi dào với các dấu hiệu nhu cầu suy yếu. Các nhà phân tích dự báo sản lượng gang lỏng của Trung Quốc sẽ giảm dần trong ngắn hạn, cho thấy các nhà máy có thể giảm mua quặng đúng lúc nguồn cung mới sẵn sàng tăng quy mô.
Với Bắc Kinh, sức hấp dẫn chiến lược của Simandou không chỉ nằm ở sản lượng bổ sung. Trung Quốc đã nỗ lực nhiều năm để giảm mức độ phụ thuộc vào biến động giá do một nhóm nhỏ nhà cung cấp chi phối. Nước này thành lập Tập đoàn Tài nguyên Khoáng sản Trung Quốc nhằm tập trung hoạt động mua hàng cho nhiều nhà máy thép nhà nước, đồng thời thúc đẩy thanh toán nhiều giao dịch hơn bằng nhân dân tệ. Bắc Kinh từng có những cuộc trao đổi căng thẳng với các nhà cung cấp lớn về chiết khấu, cách định giá theo chỉ số và đồng tiền thanh toán hợp đồng. Dòng cung lớn hơn từ một dự án mà các công ty Trung Quốc nắm cổ phần đáng kể sẽ làm thay đổi cục diện đàm phán, dù không thể quyết định kết quả trong một thị trường toàn cầu.
John Coyne, nhà nghiên cứu tại Viện Chính sách Chiến lược Australia, đã nghiên cứu cách sức mạnh thị trường của Trung Quốc thể hiện trong các mặt hàng công nghiệp. Ông mô tả cách mức độ tập trung của bên mua có thể làm thay đổi cán cân đàm phán khi nguồn cung phân tán.
Coyne nói: “Khi Trung Quốc không nắm thế gần như độc quyền, nước này vẫn có thể kiểm soát thị trường thông qua độc quyền mua, một điều kiện thị trường trong đó chỉ có một khách hàng duy nhất giữ vị thế đặc biệt quan trọng và áp đảo.”
Động lực này không xóa bỏ cạnh tranh giữa các nhà cung cấp, cũng không đảm bảo giá sẽ thấp hơn trong mọi chu kỳ. Tuy nhiên, nó mang lại cho người mua Trung Quốc thêm công cụ, đặc biệt nếu họ có thể pha trộn quặng hàm lượng cao từ Simandou với các loại quặng khác để tối ưu chi phí. Khi Simandou tăng sản lượng, các nhà máy thép Trung Quốc sẽ có thêm đòn bẩy trong đàm phán với các công ty khai khoáng ở Pilbara của Australia và Vale của Brazil, nhất là trong những giai đoạn nhu cầu suy yếu.
Australia và Brazil đối mặt đối thủ mới
Trong giới khai khoáng, Simandou được mệnh danh là “kẻ hạ sát Pilbara”. Cách gọi này phóng đại sự việc. Các nhà sản xuất Australia vận hành những mỏ khổng lồ, đã hoạt động ổn định nhiều năm, kết nối với các tuyến đường sắt rất ngắn và cảng nước sâu hướng về châu Á. Tổng chi phí của họ thuộc hàng thấp nhất ngành, thường ở mức 20-35 USD/tấn đối với những nhà khai thác lớn nhất. Ngược lại, Simandou phải vận chuyển quặng bằng đường sắt 620 km trước khi tới bờ biển, rồi đi xa gấp ba lần để tới Bắc Á so với hàng hóa từ Tây Australia. Điều này làm tăng tổng chi phí giao hàng.
Dù vậy, Simandou vẫn là đối thủ đáng gờm nhờ hàm lượng quặng cao. Trong một thị trường nơi các nhà máy đánh giá cao lượng sắt giúp giảm tiêu thụ than cốc và phát thải, quặng có hàm lượng sắt trung bình 64-67% có thể thay thế một phần hỗn hợp phối trộn với quặng mịn hàm lượng thấp hơn. Những nhà sản xuất dễ chịu tác động nhất là các đơn vị nằm ở phần chi phí cao hơn của đường cong chi phí, gồm một số mỏ trong nước của Trung Quốc và các hoạt động quy mô nhỏ tại những nước khác. Nguồn cung quặng hàm lượng cao mới sẽ gây sức ép lên các mức chiết khấu và phụ phí trên toàn thị trường, làm biên lợi nhuận co lại ở những nơi vốn đã mỏng.
Đối với Australia và Brazil, kết quả có khả năng xảy ra không phải là thị phần sụp đổ, mà là sự điều chỉnh trong động lực thương lượng và mặt bằng giá. Các nhà xuất khẩu lớn ở Pilbara nhiều khả năng vẫn có lãi ngay cả khi giá chỉ số thấp hơn nhờ lợi thế chi phí. Rủi ro lớn hơn thuộc về các nhà sản xuất cận biên và những dự án cần khoản vốn mới đáng kể để duy trì sản lượng. Cạnh tranh mới cũng khiến các quyết định đầu tư vào dự án xây dựng mới ngoài Tây Phi thêm phức tạp, vì mọi dự báo dài hạn giờ đây phải tính tới Simandou khi dự án đạt quy mô lớn.
Tuyến vận tải biển, đơn đặt hàng tàu và tấn-hải lý
Tuyến Guinea-Trung Quốc rất dài, và chỉ riêng điều đó cũng sẽ định hình lại hoạt động vận tải hàng rời khô. Nếu Simandou đạt 120 triệu tấn mỗi năm và thay thế lượng hàng có cự ly vận chuyển ngắn hơn tương đương từ Australia, tổng số tấn-hải lý của quặng sắt có thể tăng khoảng 10%. Sự thay đổi này có thể khiến thị trường tàu capesize khan chỗ trong nhiều năm do thời gian mỗi chuyến khứ hồi kéo dài hơn, quãng đường tàu chạy không tải tăng lên và các kiểu mùa vụ mới xuất hiện khi thời tiết Tây Phi và điều kiện cảng tác động tới thời gian bốc hàng.
Chủ tàu đang chuẩn bị cho thay đổi này. Các nhà đóng tàu và đơn vị khai thác Trung Quốc đã đặt thêm tàu chở hàng rời cỡ lớn để đáp ứng nhu cầu vận chuyển dự kiến từ Guinea, trong khi thiết kế chuyển tải ngoài khơi của cảng giúp bên thuê tàu linh hoạt tiếp thêm hàng cho tàu tới mớn nước tối đa. Hành trình dài hơn cũng làm thay đổi cách tính phát thải carbon của vận tải biển, vấn đề ngày càng quan trọng khi các cơ quan quản lý triển khai yêu cầu báo cáo phát thải và mục tiêu cường độ phát thải đối với vận tải hàng hải. Đồng thời, quặng hàm lượng cao có thể giảm phát thải từ lò cao tại các nhà máy thép, khiến việc đánh giá tổng thể tác động khí hậu ròng của Simandou trở nên phức tạp.
Nguy cơ ùn tắc cũng là một vấn đề cần cân nhắc. Một trung tâm xuất khẩu mới phục vụ các tuyến đường dài thường gây ra tình trạng tàu xếp hàng và chậm trễ do thời tiết trong những năm đầu. Với tuyến đường sắt hạng nặng hai đường ray nối vùng nội địa và cảng được thiết kế để xử lý sản lượng lớn, hệ thống này được xây dựng để vận hành ở quy mô lớn. Phép thử lớn sẽ đến khi sản lượng vượt qua mức ban đầu nhỏ giọt và lên tới hàng chục triệu tấn mỗi năm.
Simandou có ý nghĩa gì với Guinea
Tác động trong nước của dự án có thể rất lớn. Chính quyền Guinea ước tính việc mở rộng Simandou có thể giúp GDP quốc gia tăng đáng kể trong trung hạn, trong khi hàng chục nghìn việc làm đã được tạo ra trong quá trình xây dựng. Nhà nước nắm 15% cổ phần không phải góp vốn trong các công ty khai khoáng và hạ tầng, giúp chính phủ trực tiếp hưởng một phần doanh thu trong tương lai. Các quan chức cũng dự định sử dụng tuyến đường sắt làm trục chính thúc đẩy hoạt động kinh tế rộng hơn bằng cách vận chuyển nông sản và hàng hóa khác, đồng thời nghiên cứu khả năng chế biến một phần quặng trong nước.
Djiba Diakite, người phát ngôn của chính phủ chuyển tiếp kiêm chủ tịch Ủy ban Chiến lược Simandou 2040, mô tả lễ khởi động với ý nghĩa vượt xa sản lượng xuất khẩu.
Diakite nói: “Guinea sẽ chứng minh rằng châu Phi có thể tránh được lời nguyền tài nguyên.”
Tham vọng đó sẽ được thử thách. Simandou đi qua một trong những khu vực có đa dạng sinh học phong phú nhất Tây Phi, đòi hỏi công tác quản lý môi trường phải được thực hiện cẩn trọng. Việc sử dụng chung hạ tầng là lựa chọn có chủ đích nhằm giảm dấu chân của các hành lang, nhưng hoạt động xây dựng và vận hành vẫn tiềm ẩn rủi ro cần được giám sát. Ổn định chính trị cũng rất quan trọng. Guinea đang trong giai đoạn chuyển tiếp, với các cuộc bầu cử dự kiến đưa đất nước từ chế độ quân sự sang chính quyền dân sự. Nhà đầu tư, bên cho vay và cộng đồng địa phương sẽ đánh giá dự án dựa trên cách phân chia lợi ích và tính minh bạch trong quản trị.
Đối với các nước láng giềng, tuyến đường sắt và cảng mở ra những khả năng mới. Các quốc gia không giáp biển có thể có lối ra biển nếu còn công suất, trong khi các dịch vụ công nghiệp dọc hành lang có thể phát triển. Những năm tới sẽ cho thấy liệu tầm nhìn về một trục kinh tế tích hợp nối vùng nội địa với bờ biển có thể thành hình song song với các đoàn tàu chở quặng sắt hay không.
Kết luận chính
- Simandou của Guinea đã bắt đầu xuất khẩu, với lô hàng đầu tiên được vận chuyển từ vùng nội địa tới cảng Morebaya qua tuyến đường sắt hạng nặng mới.
- Khi đạt công suất tối đa, Simandou đặt mục tiêu sản xuất khoảng 120 triệu tấn mỗi năm, tương đương khoảng 5% nguồn cung quặng sắt toàn cầu và một tỷ trọng ở mức cao trong nhóm một chữ số của thương mại đường biển.
- Mỏ có quặng hàm lượng cao, thường trên 65% sắt, giúp các nhà máy giảm sử dụng than cốc và giảm phát thải, qua đó hỗ trợ mức giá cao hơn.
- Dự án được chia giữa liên doanh Rio Tinto-Chinalco-Guinea ở phía nam và Winning Consortium Simandou cùng Baowu của Trung Quốc ở phía bắc; hai bên dùng chung đường sắt và cảng.
- Tổng vốn đầu tư vào mỏ, đường sắt và cảng vượt 20 tỷ USD, gồm tuyến đường sắt dài 620 km và các cơ sở chuyển tải ngoài khơi.
- Người mua Trung Quốc có thêm tuyến cung ứng đa dạng, trong khi cơ quan mua hàng tập trung và xu hướng thanh toán bằng nhân dân tệ giúp tăng sức mạnh thương lượng.
- Các nhà phân tích dự báo nguồn cung bổ sung sẽ gây áp lực lên giá chuẩn theo thời gian, tác động mạnh nhất tới các nhà sản xuất có chi phí cao và quặng hàm lượng thấp.
- Australia và Brazil vẫn có sức cạnh tranh nhờ chi phí thấp hơn và tuyến vận chuyển ngắn hơn, dù động lực thương lượng thay đổi khi Simandou tăng sản lượng.
- Tuyến vận chuyển dài từ Guinea tới Trung Quốc làm tăng số tấn-hải lý, có thể khiến đội tàu capesize hoạt động căng hơn và làm thay đổi tính mùa vụ của thương mại.
- Guinea nắm 15% cổ phần nhà nước và kỳ vọng dự án tạo việc làm, thúc đẩy GDP, đồng thời cam kết tránh lời nguyền tài nguyên và kiểm soát rủi ro môi trường.