Một chuẩn QR duy nhất đã định hình lại các khoản thanh toán hằng ngày như thế nào
Indonesia đã biến thao tác quét mã đơn giản thành động lực tăng trưởng trên toàn quốc. Kể từ khi Ngân hàng Indonesia đưa ra Chuẩn mã phản hồi nhanh Indonesia, gọi tắt là QRIS, vào năm 2019, thanh toán không tiền mặt đã lan từ trung tâm thương mại đến các chợ truyền thống, quầy hàng nhỏ và taxi. Lãnh đạo ngân hàng trung ương cho biết sự chuyển dịch này đang giúp mở rộng khả năng tiếp cận dịch vụ tài chính, thúc đẩy thương mại và đưa đất nước tiến gần nhóm các nền kinh tế số tăng trưởng nhanh hàng đầu. Dự báo của chính phủ ước tính kinh tế số Indonesia đạt khoảng 90 tỷ USD vào năm 2024 và có thể lên 400 tỷ USD vào năm 2030, nhờ việc phổ cập thanh toán số và thương mại điện tử bùng nổ.
Nội dung
- Một chuẩn QR duy nhất đã định hình lại các khoản thanh toán hằng ngày như thế nào
- QRIS là gì và hoạt động ra sao
- Vì sao một chuẩn thống nhất làm thay đổi hành vi
- Mức độ phổ cập trên diện rộng, từ trung tâm thương mại đến hàng rong
- QRIS có ý nghĩa gì với doanh nghiệp siêu nhỏ, nhỏ và vừa và khả năng tiếp cận tài chính
- Thanh toán xuyên biên giới và hội nhập khu vực
- An ninh, niềm tin và luật chơi
- Tính năng mới và dịch vụ hằng ngày
- Những điểm nghẽn có thể kìm hãm tăng trưởng nếu không được khắc phục
- Indonesia so với Ấn Độ và Trung Quốc
- Tóm tắt
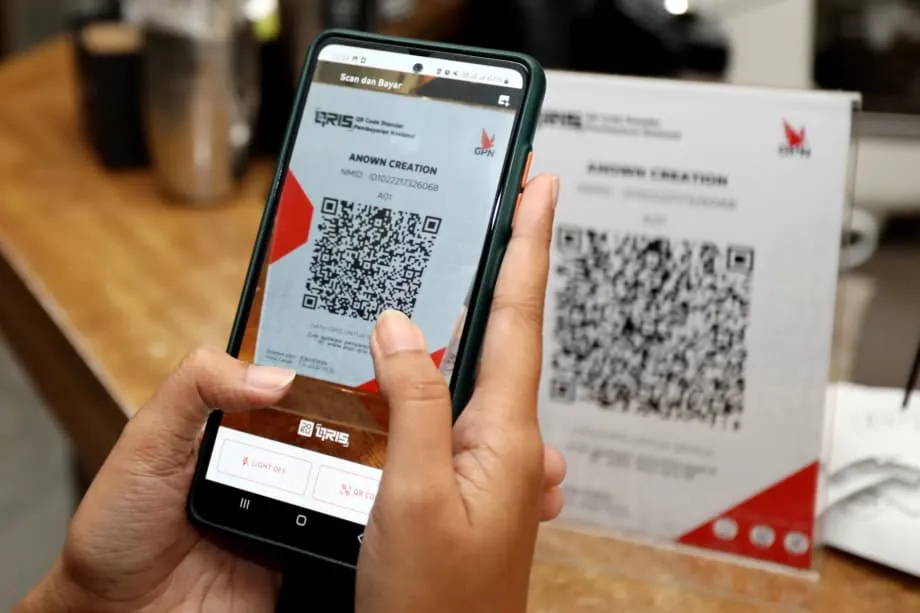
QRIS đã tạo trật tự cho bối cảnh thanh toán vốn phân mảnh trước đây. Trước khi có QRIS, các tiểu thương thường cần nhiều thiết bị và thỏa thuận khác nhau để chấp nhận các ví điện tử hoặc ứng dụng ngân hàng. Với QRIS, một mã quốc gia duy nhất hoạt động trên các ngân hàng và ví điện tử tham gia, nhờ đó chủ quầy hàng ở Sulawesi hay quán cà phê tại Jakarta chỉ cần trưng một mã để nhận thanh toán từ gần như mọi ngân hàng hoặc ứng dụng ví điện tử Indonesia. Kết quả là hiệu ứng mạng lưới lan rộng. Người tiêu dùng có thể thanh toán ở bất cứ đâu bằng ứng dụng họ ưa dùng. Tiểu thương có thể nhận tiền từ mọi khách hàng chỉ với một tờ giấy hoặc màn hình nhỏ hiển thị mã.
Cùng với QRIS, Ngân hàng Indonesia triển khai BI FAST, hệ thống thanh toán tức thời giúp giữ phí chuyển tiền ở mức thấp. BI FAST giới hạn phí chuyển tiền ở mức 2.500 Rp và miễn phí với giao dịch nhỏ dưới 500.000 Rp, giúp người dùng chuyển tiền nhanh chóng với chi phí thấp. Hai hệ thống này đã trở thành nền tảng cho các giao dịch số hằng ngày tại Indonesia.
QRIS là gì và hoạt động ra sao
QRIS là chuẩn thanh toán bằng mã QR quốc gia của Indonesia. Chuẩn này đặt ra các quy định chung về cách ngân hàng và công ty công nghệ tài chính tạo, hiển thị, quét và xử lý mã QR. Tiểu thương có thể in mã QR tĩnh để dùng lâu dài hoặc sử dụng mã động thay đổi theo từng giao dịch trên một màn hình nhỏ. Bất kỳ ứng dụng tiêu dùng nào tuân thủ chuẩn này đều có thể quét mã và thanh toán cho tiểu thương. Ngân hàng hoặc công ty thanh toán của tiểu thương nhận tiền và bù trừ giao dịch qua mạng lưới đến ngân hàng hoặc ví điện tử của khách hàng. Nhờ các quy định thống nhất, ứng dụng và đơn vị thanh toán tham gia có thể kết nối với nhau mà không cần phần cứng bổ sung hay thỏa thuận riêng. Điều đó giúp doanh nghiệp mọi quy mô giảm chi phí và độ phức tạp.
Việc chuẩn hóa không chỉ giúp đơn giản hóa khâu thanh toán. Nó chuyển gánh nặng khỏi các tiểu thương, những người trước đây phải xoay xở với nhiều thiết bị đầu cuối và mức phí khác nhau. Việc này cũng giúp cơ quan trung ương dễ dàng đặt ra yêu cầu kỹ thuật, an ninh và giám sát mạng lưới hơn. Càng nhiều người dùng và tiểu thương tham gia, mạng lưới càng hữu ích. Vòng tuần hoàn tích cực đó đã thúc đẩy QRIS được áp dụng nhanh chóng trên khắp các hòn đảo và thành phố đa dạng của Indonesia.
Vì sao một chuẩn thống nhất làm thay đổi hành vi
Thanh toán hiệu quả nhất khi mọi người đều có thể kết nối. Tài xế taxi không cần bốn thiết bị. Người mua sắm không cần hỏi cửa hàng chấp nhận ví điện tử nào. QRIS xóa bỏ những trở ngại đó. Với một mã quốc gia duy nhất, cả hai bên đều có thể giao dịch thuận tiện. Đối với doanh nghiệp siêu nhỏ và nhỏ, đó là khác biệt giữa việc chấp nhận thanh toán không tiền mặt hay chỉ nhận tiền mặt. Với người tiêu dùng, đó là khác biệt giữa thỉnh thoảng dùng thanh toán số và sử dụng mỗi ngày.
Mức độ phổ cập trên diện rộng, từ trung tâm thương mại đến hàng rong
Việc sử dụng QRIS tăng vọt kể từ khi ra mắt. Dữ liệu ngành cho thấy mức tăng trưởng hằng năm ba chữ số trong suốt năm 2024, khi dịch vụ lan từ các chuỗi cửa hàng lớn đến những người bán hàng nhỏ. Đến giữa năm 2024, số người dùng vượt 50 triệu và số tiểu thương vượt 30 triệu. Đến giữa năm 2025, dữ liệu của Ngân hàng Indonesia ghi nhận hơn 57 triệu người dùng và hàng chục triệu tiểu thương, phần lớn là doanh nghiệp siêu nhỏ, nhỏ và vừa. Tốc độ tăng trưởng này cho thấy hình thức chấp nhận thanh toán chi phí thấp, chỉ cần điện thoại, phù hợp với thực tế của nền kinh tế bán lẻ Indonesia, nơi các tiểu thương nhỏ và người bán hàng không chính thức chiếm ưu thế.
Giao dịch cũng tăng nhanh. Đến tháng 3 năm 2025, số giao dịch thanh toán qua QRIS đã vượt một tỷ. Trong nửa đầu năm 2025, Ngân hàng Indonesia ghi nhận giá trị giao dịch QRIS khoảng 317 nghìn tỷ Rp, tăng hơn 120% so với cùng kỳ năm trước. Hiệu ứng mạng lưới rất rõ rệt. Mỗi tiểu thương mới giúp QRIS có giá trị hơn với người dùng. Mỗi người dùng mới khiến dịch vụ hấp dẫn hơn với tiểu thương.
Giới trẻ Indonesia có ảnh hưởng đặc biệt lớn trong việc đưa thói quen quét mã thanh toán trở nên phổ biến. Phó Tổng thống Gibran Rakabuming Raka ca ngợi Gen Z vì nhanh chóng sử dụng QRIS và góp phần mở rộng dịch vụ từ cửa hàng lớn đến các tiểu thương nhỏ. Sự thành thạo ứng dụng di động, ít kiên nhẫn với việc xếp hàng và ưu tiên sự tiện lợi của họ đã thúc đẩy mạng lưới chấp nhận thanh toán lan rộng khắp các thành phố và thị trấn.
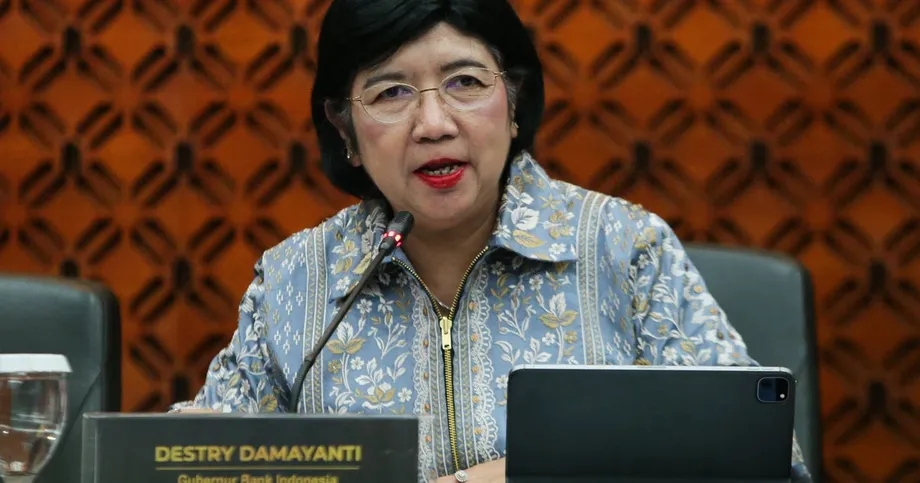
Thống đốc Ngân hàng Indonesia cho rằng sự chuyển dịch này góp phần mang lại những lợi ích rộng hơn cho nền kinh tế. Trước đông đảo khán giả tại một diễn đàn kinh tế số cấp quốc gia, Thống đốc Perry Warjiyo nhấn mạnh tốc độ tăng trưởng của cả thanh toán số lẫn nền kinh tế nói chung nhờ hệ thống này hỗ trợ.
"Indonesia hiện là một trong những nền kinh tế số và hệ thống thanh toán tăng trưởng nhanh nhất thế giới," Thống đốc Ngân hàng Indonesia Perry Warjiyo cho biết.
QRIS có ý nghĩa gì với doanh nghiệp siêu nhỏ, nhỏ và vừa và khả năng tiếp cận tài chính
Với các doanh nghiệp siêu nhỏ và nhỏ, QRIS hạ thấp rào cản chấp nhận thanh toán số. Một quán warung nhỏ có thể nhận thanh toán qua điện thoại mà không cần thuê thiết bị đầu cuối thẻ hay ký nhiều hợp đồng. Người bán cá có thể đặt mã QR in sẵn trên bàn và nhanh chóng hoàn tất giao dịch. Điều này quan trọng ở một đất nước có phần lớn doanh nghiệp quy mô rất nhỏ và biên lợi nhuận eo hẹp.
Thanh toán số cũng để lại dữ liệu bán hàng. Theo thời gian, dữ liệu này có thể giúp tiểu thương tiếp cận tín dụng chính thức vì bên cho vay có thể phân tích dòng tiền thay vì dựa vào tài sản thế chấp. Với các nhà sản xuất và người bán nhỏ, khả năng nhận thanh toán QRIS từ người dân địa phương và khách du lịch giúp mở rộng thị trường có thể tiếp cận. Các hiệp hội ngành và ngân hàng trung ương cho rằng QRIS giúp doanh nghiệp siêu nhỏ và nhỏ tiếp cận khách hàng mới, đồng thời thúc đẩy du lịch địa phương nhờ giúp du khách thanh toán tại chỗ dễ dàng.
Khả năng tiếp cận tài chính phụ thuộc vào thói quen, niềm tin và sự tiện lợi. QRIS cải thiện cả ba yếu tố. Thanh toán bằng điện thoại sẽ trở nên bình thường nếu mọi quầy hàng đều chấp nhận. Niềm tin tăng lên khi giao dịch hoạt động ổn định và hệ thống xử lý được việc hoàn tiền, tranh chấp. Sự tiện lợi được nâng cao khi QRIS có mặt tại công viên, trạm thu phí, bến xe buýt và cửa hàng tạp hóa trong khu phố.
Thanh toán xuyên biên giới và hội nhập khu vực
Indonesia đã mở rộng QRIS ra ngoài biên giới để hỗ trợ du khách, tiểu thương và thương mại khu vực. Người Indonesia hiện có thể dùng ứng dụng quen thuộc để quét mã thanh toán tại các nước đối tác như Malaysia, Thái Lan và Singapore; du khách từ những nước này cũng có thể thanh toán tại Indonesia bằng cách quét mã QRIS qua ứng dụng trong nước của họ. Mô hình này giảm trở ngại do chuyển đổi tiền tệ đối với các giao dịch nhỏ và hỗ trợ thanh toán bằng đồng nội tệ giữa các ngân hàng trung ương. Tại những điểm đến như Batam và Bali, nơi có đông khách du lịch, thanh toán QR xuyên biên giới giúp giảm sự phụ thuộc vào tiền mặt và thẻ.
Ngân hàng Indonesia đã bắt đầu kết nối QRIS với nhiều thị trường hơn. Các thử nghiệm với đối tác thanh toán tại Trung Quốc đang được tiến hành. Nhật Bản đã triển khai giai đoạn cho phép ứng dụng Indonesia quét mã QR tương thích của Nhật để thanh toán tại một số cửa hàng, với kế hoạch mở rộng phạm vi chấp nhận. Các quan chức cho biết Ấn Độ và Saudi Arabia cũng nằm trong lộ trình kết nối khi hạ tầng và thỏa thuận được hoàn thiện.
Thống đốc Perry Warjiyo xem chuẩn này là tài sản chiến lược trong một hệ thống cởi mở nhưng do quốc gia định hướng. Ông cho biết QRIS thể hiện quyền kiểm soát của quốc gia đối với hạ tầng thanh toán cốt lõi trong quá trình Indonesia kết nối với các nước láng giềng và đối tác chủ chốt.
"QRIS tượng trưng cho chủ quyền của hệ thống thanh toán Indonesia," Thống đốc Perry Warjiyo cho biết, nhấn mạnh năng lực của đất nước trong việc mở rộng khả năng kết nối xuyên biên giới.
Một số công ty nước ngoài đặt câu hỏi liệu cách tiếp cận của Indonesia có làm lệch sân chơi hay không. Các nhà hoạch định chính sách trả lời rằng chuẩn này mở cửa cho những bên tham gia tuân thủ quy định quốc gia và bảo vệ người tiêu dùng, đồng thời mục tiêu là thúc đẩy khả năng tiếp cận, mức phí hợp lý và cơ hội công bằng cho các bên trong nước lẫn quốc tế. Việc các kết nối xuyên biên giới liên tục được mở rộng cho thấy Indonesia muốn kết nối với thế giới, đồng thời duy trì các biện pháp bảo vệ nền kinh tế và doanh nghiệp nhỏ trong nước.
An ninh, niềm tin và luật chơi
Khi mức độ sử dụng tăng, rủi ro cũng tăng theo. Cơ quan quản lý và lãnh đạo ngành cảnh báo quá trình số hóa thanh toán và ngân hàng phải đi kèm các biện pháp bảo vệ mạnh hơn. Cơ quan Dịch vụ Tài chính, gọi tắt là OJK, kêu gọi các ngân hàng củng cố hệ thống phòng thủ, đầu tư vào an ninh mạng và cải thiện khung bảo vệ người tiêu dùng. Điều đó đòi hỏi xác thực tốt hơn, giám sát các dấu hiệu đáng ngờ, ứng phó sự cố nhanh chóng và phối hợp tuyên truyền để phòng tránh lừa đảo.
Indarto Budiwitono, Phó ủy viên OJK phụ trách giám sát ngân hàng tư nhân, cho rằng đây vừa là vấn đề kỹ thuật vừa liên quan đến uy tín của các ngân hàng và nhà cung cấp dịch vụ thanh toán.
"Khả năng chống chịu trước các cuộc tấn công mạng không chỉ liên quan đến phòng thủ hệ thống mà còn ảnh hưởng đến uy tín và tính liên tục trong hoạt động kinh doanh của ngân hàng," Indarto Budiwitono cho biết.
Các hiệp hội ngành kêu gọi triển khai đồng thời ba biện pháp. Thứ nhất, áp dụng quy định và giám sát dựa trên rủi ro để bảo đảm đổi mới an toàn. Thứ hai, sử dụng có trách nhiệm các công cụ tiên tiến như trí tuệ nhân tạo và tài chính mở trong khuôn khổ quản trị chặt chẽ. Thứ ba, đẩy mạnh giáo dục cộng đồng trên quy mô lớn, hướng dẫn cách tránh lừa đảo giả mạo và gian lận trên các nền tảng.
Vai trò của AI trong phòng thủ và tấn công ngày càng lớn. Cơ quan An ninh mạng và Mật mã Quốc gia cảnh báo tội phạm hiện sử dụng dữ liệu cá nhân để tạo các chiêu lừa đảo giả mạo nhắm mục tiêu và mã độc biến đổi liên tục. Edit Prima, giám đốc phụ trách an ninh mạng trong lĩnh vực tài chính, thương mại và du lịch của cơ quan này, cho biết ngành cần ứng phó với rủi ro đó bằng chính những công cụ tương tự.
"Chúng ta phải sẵn sàng đối phó với các cuộc tấn công dựa trên AI và biết cách ứng phó. Không còn cách nào khác ngoài việc cũng sử dụng AI," Edit Prima cho biết.
Luật Bảo vệ Dữ liệu Cá nhân của Indonesia và các quy định liên quan đang siết chặt yêu cầu tuân thủ. Việc chuyển dữ liệu xuyên biên giới bị hạn chế, trừ khi các nước tiếp nhận đáp ứng tiêu chuẩn trong nước. Các công ty phải đầu tư vào an ninh và quản lý dữ liệu nếu muốn phục vụ lượng khách hàng số ngày càng tăng và tuân thủ cả yêu cầu quốc gia lẫn khu vực.
Tính năng mới và dịch vụ hằng ngày
QRIS liên tục bổ sung tính năng để trở thành một phần trong sinh hoạt thường nhật. Ngân hàng Indonesia triển khai QRIS Tap In và Out cho giao thông công cộng tại vùng đô thị Jakarta mở rộng, áp dụng trên tàu điện ngầm MRT, tuyến tàu đi lại hằng ngày, xe buýt TransJakarta và cả hai tuyến tàu điện nhẹ LRT Jakarta. Thay vì quét mã tĩnh, hành khách chạm điện thoại gần đầu đọc bằng công nghệ giao tiếp tầm gần, rồi chạm lần nữa khi ra khỏi ga. Cách này giúp vào và ra nhanh chóng, đồng thời vẫn xử lý thanh toán trong khuôn khổ QRIS.
Các tính năng khác mở rộng địa điểm và cách thức sử dụng mạng lưới. QRIS Antarnegara hỗ trợ thanh toán xuyên biên giới tại các thị trường đối tác. QRIS TUNTAS mở rộng chức năng vượt ra ngoài thanh toán tại cửa hàng, cho phép rút tiền mặt, chuyển khoản và nộp tiền tại các điểm dịch vụ tham gia. Khi tỷ trọng giao dịch giữa các nhà cung cấp khác nhau tăng lên, các hệ thống chuyển mạch quốc gia và hạ tầng thanh toán như BI FAST phải xử lý khối lượng lớn hơn. Cơ quan quản lý đã điều chỉnh phí chiết khấu thương nhân và tiêu chuẩn kỹ thuật để kiểm soát chi phí cho người bán nhỏ, đồng thời duy trì độ tin cậy khi khối lượng giao dịch tăng.
Những điểm nghẽn có thể kìm hãm tăng trưởng nếu không được khắc phục
Mức độ chấp nhận QRIS vẫn chưa đồng đều. Java dẫn đầu, trong khi mật độ tiểu thương tại các tỉnh miền đông còn thấp. Điều này phản ánh chênh lệch kinh tế, khoảng cách về kết nối và khác biệt về hiểu biết số. Muốn tiếp cận các khu vực xa xôi, cần cải thiện kết nối Internet, giảm chi phí điện thoại và dữ liệu, đồng thời thiết kế chương trình hướng dẫn phù hợp với các tiểu thương có thể chưa quen với tài chính số.
Phí và các khoản hoàn trả giao dịch có thể là mối lo với những người buôn bán rất nhỏ. Mô hình QRIS có chi phí thấp hơn thiết bị đầu cuối thẻ, nhưng việc phân bổ chi phí giữa đơn vị phát hành, đơn vị thanh toán và hệ thống chuyển mạch cần được điều chỉnh liên tục để doanh nghiệp rất nhỏ không phải gánh phần chi phí quá lớn. Cơ quan quản lý đã tích cực xử lý vấn đề này, nhưng tăng trưởng trên quy mô lớn sẽ tiếp tục gây sức ép lên chi phí và thời gian hoạt động ổn định.
Quy định cũng đóng vai trò quan trọng. Doanh nghiệp phải tuân thủ các quy định liên tục thay đổi về quyền riêng tư, lưu trữ dữ liệu và an ninh mạng. Cơ chế quản lý phân quyền khiến một số quy định khác nhau giữa các khu vực, có thể gây phức tạp cho doanh nghiệp hoạt động trên toàn quốc. Tiêu chuẩn rõ ràng và việc thực thi nhất quán sẽ giúp duy trì niềm tin của nhà đầu tư và chất lượng dịch vụ.
Indonesia so với Ấn Độ và Trung Quốc
UPI của Ấn Độ và QRIS của Indonesia đều áp dụng cách tiếp cận do cơ quan quản lý dẫn dắt, tập trung vào các chuẩn mở mà mọi đơn vị tuân thủ đều có thể tham gia. Cả hai đều hướng tới khả năng kết nối rộng khắp và mức phí thấp để thúc đẩy sử dụng đại trà. Tại Trung Quốc, thanh toán QR phát triển mạnh thông qua các siêu ứng dụng tư nhân, sau đó cơ quan quản lý mới thúc đẩy khả năng kết nối giữa các nền tảng. Indonesia gần với mô hình Ấn Độ hơn. Nước này sớm thiết lập chuẩn quốc gia, mời ngân hàng và công ty công nghệ tài chính tham gia, đồng thời kết hợp chuẩn QR ở khâu giao diện với hạ tầng chuyển tiền nhanh, chi phí thấp.
Ba hướng đi phản ánh những điểm xuất phát và lựa chọn chính sách khác nhau. Cách tiếp cận của Indonesia ưu tiên khả năng tiếp cận và hiệu ứng mạng lưới cho tiểu thương, đồng thời vẫn tạo dư địa cho các quan hệ đối tác toàn cầu. Số người dùng và tiểu thương tăng nhanh, dịch vụ dần mở rộng sang giao thông và du lịch, cùng nỗ lực kết nối với các nước láng giềng và những thị trường lớn cho thấy mô hình có thể mở rộng quy mô mà vẫn duy trì sự cởi mở với hợp tác.
Tóm tắt
- QRIS thống nhất thanh toán QR trên toàn quốc vào năm 2019, cho phép một mã hoạt động trên các ngân hàng và ví điện tử, đồng thời giảm chi phí cho tiểu thương.
- Thanh toán số và thương mại điện tử đang thúc đẩy kinh tế số Indonesia tăng trưởng nhanh, với quy mô ước tính 90 tỷ USD vào năm 2024 và mục tiêu đạt 400 tỷ USD vào năm 2030.
- Đến giữa năm 2025, hơn 57 triệu người dùng và hàng chục triệu tiểu thương sử dụng QRIS; phần lớn tiểu thương được xếp vào nhóm doanh nghiệp siêu nhỏ, nhỏ và vừa.
- Số giao dịch QRIS vượt một tỷ vào tháng 3 năm 2025; giá trị giao dịch trong nửa đầu năm 2025 đạt khoảng 317 nghìn tỷ Rp, tăng hơn 120% so với cùng kỳ năm trước.
- Các kết nối xuyên biên giới hiện bao gồm Malaysia, Thái Lan và Singapore; Nhật Bản đã triển khai giai đoạn đầu, các thử nghiệm với Trung Quốc đang diễn ra và có kế hoạch kết nối với Ấn Độ cùng Saudi Arabia.
- BI FAST hỗ trợ chuyển tiền tức thời với chi phí thấp, bổ trợ cho QRIS và giúp giữ phí người dùng ở mức thấp, bao gồm miễn phí các khoản chuyển tiền nhỏ.
- An ninh là ưu tiên hàng đầu khi mức độ sử dụng tăng; OJK kêu gọi tăng cường phòng thủ, còn các cơ quan chức năng nhấn mạnh cần dùng AI để bảo vệ trước những chiêu lừa đảo tinh vi.
- Các tính năng mới như QRIS Tap In và Out cho giao thông công cộng, QRIS TUNTAS cho dịch vụ tiền mặt và chuyển khoản đang đưa chuẩn này vào đời sống hằng ngày.
- Những thách thức chính gồm mức độ phổ cập không đồng đều giữa các khu vực, áp lực chi phí với tiểu thương và sự phức tạp của quy định về bảo vệ dữ liệu, an ninh mạng.