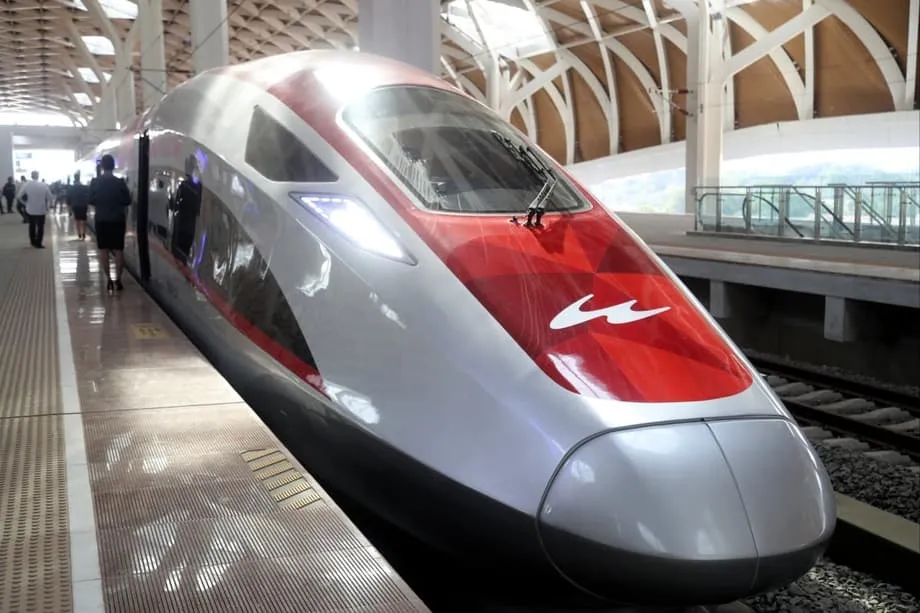
Bế tắc về bên chịu chi phí cho tuyến đường sắt
Chính phủ Indonesia bác bỏ đề xuất dùng ngân sách nhà nước để gánh khoản nợ ngày càng tăng liên quan đến tuyến đường sắt cao tốc Jakarta – Bandung, có tên Whoosh. Các quan chức cấp cao khẳng định nghĩa vụ nợ phải được xử lý trong hệ sinh thái doanh nghiệp nhà nước và quỹ tài sản quốc gia mới thành lập, trong khi Trung Quốc phát tín hiệu sẵn sàng tái cơ cấu để duy trì hoạt động của tuyến. Tranh luận không chỉ xoay quanh một dự án. Vấn đề còn liên quan đến cách Indonesia tài trợ cho các công trình hạ tầng quy mô lớn, mức độ rủi ro mà doanh nghiệp nhà nước nên gánh chịu và những cơ chế bảo vệ người nộp thuế khi chi phí vượt dự toán.
Nội dung
- Bế tắc về bên chịu chi phí cho tuyến đường sắt
- Dự án được tài trợ ra sao và vì sao chi phí tăng
- Liên danh và các khoản nợ của KCIC
- Danantara có thể làm gì
- Phương án 1: Bổ sung vốn cổ phần
- Phương án 2: Chuyển quyền sở hữu
- Áp lực trên sổ sách lớn đến đâu
- Tín hiệu từ Trung Quốc về tái cơ cấu
- Khoản nợ có cản trở kế hoạch nối tuyến đến Surabaya?
- Bài học khu vực từ Đông Nam Á
- Ý nghĩa đối với người nộp thuế và hành khách
- Những diễn biến cần theo dõi
- Tóm tắt
Bộ trưởng Tài chính Purbaya Yudhi Sadewa, người phụ trách chính sách tài khóa và cơ chế cổ tức của doanh nghiệp nhà nước, đã nêu rõ quan điểm. Ông cho rằng quỹ tài sản quốc gia mới của nước này, Danantara, đơn vị quản lý hoạt động và cổ tức của khoảng 1.000 doanh nghiệp nhà nước, phải chịu trách nhiệm về các nghĩa vụ của dự án.
Trước khi đưa ra phát biểu, ông nêu quan điểm rằng Danantara đã nhận một lượng tiền đáng kể từ các doanh nghiệp nhà nước và cần đi kèm với trách nhiệm đối với các khoản nợ.
Whoosh hiện do Danantara quản lý. Danantara đã tiếp nhận khoảng 80 nghìn tỷ rupiah cổ tức từ các doanh nghiệp nhà nước. Họ nên tự xử lý việc này. Dùng ngân sách nhà nước để trả nợ Whoosh là điều khá vô lý. Toàn bộ lợi nhuận của các doanh nghiệp nhà nước đều chuyển cho Danantara, nhưng gánh nặng lại đổ về phía chúng tôi. Nếu Danantara nhận cổ tức từ các doanh nghiệp nhà nước, họ phải nhận tất cả, kể cả gánh nặng nợ.
Luhut Binsar Pandjaitan, Chủ tịch Hội đồng Kinh tế Quốc gia và là điều phối viên chủ chốt của các dự án chiến lược, cũng thể hiện quan điểm tương tự. Ông cho rằng giải pháp là chính thức tái cơ cấu với các bên cho vay, chứ không dùng đến ngân sách nhà nước. Ông cũng lưu ý một sắc lệnh tổng thống dự kiến sẽ cho phép thành lập nhóm đàm phán.
Sau khi trình bày chi tiết các cuộc tham vấn với Bắc Kinh về vấn đề này, ông tóm lược lập trường của chính phủ về cách ngăn áp lực đè nặng lên tài chính công.
Vấn đề thực sự chỉ là tái cơ cấu, và chưa ai từng đề nghị dùng ngân sách nhà nước cho việc đó.
Bắc Kinh cho biết sẵn sàng thảo luận về việc trả nợ. Các phương án có thể gồm kéo dài thời hạn trả nợ, giảm lãi suất đối với phần vay phát sinh do chi phí vượt dự toán hoặc bổ sung thời gian ân hạn để dòng tiền phù hợp với đà tăng lượng hành khách. Mục tiêu trước mắt của cả hai bên là duy trì hoạt động của các đoàn tàu, đồng thời khôi phục ổn định tài chính.
Dự án được tài trợ ra sao và vì sao chi phí tăng
Whoosh bắt đầu khai thác thương mại vào tháng 10/2023. Tuyến đường dài 142 km rút ngắn thời gian di chuyển giữa Jakarta và Bandung từ khoảng 3 giờ xuống còn khoảng 40 phút khi tàu chạy ở tốc độ tối đa. Ước tính chi phí ban đầu của dự án gần 6 tỷ USD. Con số này tăng lên khoảng 7,27 tỷ USD sau các đợt trì hoãn, trở ngại trong công tác giải phóng mặt bằng và gián đoạn do đại dịch. Khoảng 75% chi phí xây dựng được tài trợ bằng khoản vay từ Ngân hàng Phát triển Trung Quốc, với lãi suất 2% mỗi năm cho khoản vay ban đầu. Một khoản vay bổ sung được thu xếp để bù đắp phần chi phí vượt dự toán, với lãi suất cao hơn là 3,4%, làm tăng áp lực trả nợ hằng năm.
Mô hình tài trợ cốt lõi là hợp tác giữa các doanh nghiệp. Thay vì nhận vốn trực tiếp từ ngân sách, một liên doanh vay vốn và xây dựng tuyến đường. Phía Indonesia góp vốn thông qua các doanh nghiệp nhà nước và công ty mẹ của họ. Thiết kế này ban đầu hạn chế mức độ rủi ro trực tiếp đối với ngân sách nhà nước, nhưng đồng thời tập trung rủi ro ở các doanh nghiệp nhà nước, vốn hiện phải chứng minh khả năng trang trải chi phí vận hành và tài chính bằng dòng tiền.
Liên danh và các khoản nợ của KCIC
Công ty dự án PT Kereta Cepat Indonesia China, hay KCIC, là một liên doanh. Phía Indonesia, tập hợp dưới pháp nhân PT Pilar Sinergi BUMN Indonesia, nắm cổ phần chi phối thông qua bốn doanh nghiệp nhà nước: Kereta Api Indonesia (KAI), Wijaya Karya, Jasa Marga và công ty trồng trọt PTPN VIII. Phía Trung Quốc gồm các doanh nghiệp nhà nước trong lĩnh vực đường sắt và kỹ thuật, cung cấp công nghệ, xây dựng và đoàn tàu. KCIC sử dụng các khoản vay của Ngân hàng Phát triển Trung Quốc để tài trợ khoảng ba phần tư chi phí, sau đó vay bổ sung để xử lý khoản vượt dự toán 18 nghìn tỷ rupiah đã được thống nhất.
Các khoản lỗ đã thử thách mô hình này. Hồ sơ doanh nghiệp và các cuộc họp báo chính thức cho thấy KCIC ghi nhận khoản lỗ 1,6 nghìn tỷ rupiah trong nửa đầu năm 2025, trong đó KAI gánh khoảng 951 tỷ rupiah thông qua phần vốn góp. Liên danh doanh nghiệp nhà nước rộng hơn cũng báo lỗ đáng kể trong năm 2024, phản ánh khoảng cách giữa doanh thu hiện tại với dòng tiền cần thiết cho hoạt động và trả nợ. Hiệu quả khai thác đã cải thiện khi ngày càng nhiều hành khách sử dụng dịch vụ, nhưng vẫn chưa đủ để đáp ứng toàn bộ gánh nặng tài chính.
Danantara có thể làm gì
Danantara, được thành lập để hợp nhất các doanh nghiệp nhà nước và điều phối nguồn cổ tức của họ, hiện giữ vai trò trung tâm trong phương án xử lý. Quỹ này có quyền quản lý hoạt động và dòng cổ tức của khoảng 1.000 doanh nghiệp nhà nước. Các quan chức cho rằng quỹ nên xử lý nghĩa vụ của Whoosh vì đã nhận được khoản cổ tức lớn. Mục tiêu là duy trì hoạt động của tuyến, bảo vệ bảng cân đối kế toán của các doanh nghiệp nhà nước chủ chốt và tránh sử dụng ngân sách nhà nước.
Hai phương án chiến lược đang được xem xét. Phương án thứ nhất là rót thêm vốn vào liên danh vận hành để đơn vị này có thể đáp ứng nghĩa vụ mà không phải liên tục nhận cứu trợ. Phương án thứ hai là chuyển tài sản sang sở hữu công hoàn toàn, thuê một công ty riêng vận hành và xử lý nợ theo cơ chế tập trung. Cả hai phương án nhiều khả năng sẽ đi kèm tái cơ cấu khoản vay, kéo dài kỳ hạn và giảm lãi suất phần chi phí vượt dự toán xuống mức bền vững hơn.
Phương án 1: Bổ sung vốn cổ phần
Vốn cổ phần mới có thể củng cố bảng cân đối kế toán của KCIC và cải thiện khả năng đáp ứng các điều khoản vay. Việc này cũng có thể giúp đàm phán các điều kiện vay thuận lợi hơn. Điểm bất lợi là nguồn tiền phải đến từ hệ sinh thái doanh nghiệp nhà nước. Điều đó sẽ làm đóng băng nguồn vốn vốn có thể được phân phối dưới dạng cổ tức hoặc hỗ trợ các dự án khác.
Phương án 2: Chuyển quyền sở hữu
Đưa hạ tầng vào danh mục tài sản công, đồng thời để một công ty riêng tiếp tục vận hành, có thể làm rõ trách nhiệm giải trình và kế hoạch dài hạn. Cách làm này cũng sẽ tập trung các nghĩa vụ nợ dưới sự quản lý của Danantara, đi kèm các biện pháp bảo vệ để ngăn gánh nặng chuyển sang ngân sách. Những người chỉ trích lưu ý việc chuyển giao phải đi kèm kế toán minh bạch và quy định rõ bên nào chi trả khi tình hình xấu đi, nhằm tránh rủi ro đạo đức và bảo vệ người nộp thuế.
Áp lực trên sổ sách lớn đến đâu
Áp lực tài chính có thể đo lường được. Khoản lỗ khoảng 1,6 nghìn tỷ rupiah của KCIC trong nửa đầu năm 2025 nối tiếp một năm thua lỗ nặng của liên danh các cổ đông. Pilar Sinergi BUMN Indonesia, đơn vị tập hợp các đối tác Indonesia, ghi nhận khoản lỗ khoảng 4,2 nghìn tỷ rupiah trong năm 2024, sau đó là khoảng 1,6 nghìn tỷ rupiah trong nửa đầu năm 2025. KAI, cổ đông lớn nhất, gánh phần lớn nhất, gồm khoảng 2,23 nghìn tỷ rupiah trong năm 2024 và khoảng 951 tỷ rupiah trong nửa đầu năm 2025. Năm 2024, KAI cũng lập quỹ dự phòng để bảo đảm thanh khoản nếu KCIC lại thiếu hụt tiền mặt. Về nợ, chi phí lãi vay bình quân của các khoản vay từ Ngân hàng Phát triển Trung Quốc rất lớn; phần vay để bù chi phí vượt dự toán có lãi suất cao hơn, đẩy nhu cầu tiền mặt hằng năm lên khoảng 121 triệu USD trước khi tính các khoản trả gốc.
Lượng hành khách đang tăng. Tuyến đã phục vụ khoảng 2,9 triệu lượt khách trong nửa đầu năm 2025. Gần đây, lượng khách mỗi ngày dao động từ 20.000 đến 30.000 lượt. Đây là nền tảng khá vững đối với một dịch vụ mới, nhưng vẫn chưa đủ thu hẹp khoảng cách giữa doanh thu vé với tổng chi phí năng lượng, bảo trì, nhân sự, quyền tiếp cận đường ray và trả nợ. Để hòa vốn, dự án có lẽ cần lượng khách tăng mạnh, thay đổi cơ cấu tài trợ hoặc cả hai.
Tân Tổng giám đốc KAI, Bobby Rasyidin, nói với các nghị sĩ rằng quy mô và cơ cấu nghĩa vụ nợ tạo ra rủi ro nghiêm trọng nếu không được xử lý.
Các vấn đề tài chính và vận hành của dự án giống như một quả bom hẹn giờ.
Doanh số tăng là điều tích cực, nhưng cơ cấu chi phí cũng rất quan trọng. Tuyến tương đối ngắn, giới hạn doanh thu trên mỗi hành khách so với các hành lang dài hơn. Giá vé phải cân bằng giữa khả năng chi trả và nhu cầu trang trải chi phí. Cải thiện kết nối chặng cuối và tích hợp vé có thể thúc đẩy nhu cầu. Tái cơ cấu nợ có thể giảm áp lực tiền mặt. Ổn định dài hạn nhiều khả năng đòi hỏi tiến triển ở cả hai phương diện.
Tín hiệu từ Trung Quốc về tái cơ cấu
Các quan chức tham gia đàm phán cho biết Trung Quốc sẵn sàng tái cơ cấu việc trả nợ để duy trì hoạt động của Whoosh. Sự sẵn sàng này phản ánh cả tính toán thương mại lẫn giá trị ngoại giao. Đây là tuyến đường sắt cao tốc đúng nghĩa đầu tiên ở Đông Nam Á và là dự án biểu tượng cho hợp tác song phương. Một cuộc chạy đua xử lý vấn đề gây tổn hại cho đơn vị vận hành hoặc làm gián đoạn dịch vụ sẽ khiến tất cả các bên phải trả giá.
Trên thực tế, tái cơ cấu có thể gồm kéo dài kỳ hạn, giảm lãi suất của khoản vay bù chi phí vượt dự toán hoặc áp dụng thời gian ân hạn, hoãn trả gốc trong lúc lượng hành khách tăng lên. Một công cụ khác là hợp nhất các nghĩa vụ vào lịch trả nợ mới phù hợp với dòng tiền dự kiến. Với bên cho vay, mục tiêu là ổn định hoạt động và bảo đảm khả năng thu hồi vốn. Với đơn vị vận hành, mục tiêu là chuyển nhu cầu ngày càng tăng thành dịch vụ ổn định và các khoản thanh toán có thể dự đoán.
Lãnh đạo Danantara cho biết quá trình đánh giá chuyên sâu đang được tiến hành, đồng thời một sắc lệnh tổng thống dự kiến sẽ chính thức hóa nhóm đàm phán. Quá trình này có thể cần báo cáo tài chính đã kiểm toán, dự báo mới và bản điều khoản nêu rõ lãi suất, kỳ hạn và tài sản bảo đảm. Bất kỳ phương án nào cũng sẽ xác định cách sử dụng cổ tức của doanh nghiệp nhà nước để trang trải nghĩa vụ hằng năm mà không cần đến ngân sách.
Khoản nợ có cản trở kế hoạch nối tuyến đến Surabaya?
Chính phủ muốn giải quyết vấn đề nợ mà không làm chệch hướng kế hoạch mở rộng tuyến đường sắt cao tốc về phía đông đến Surabaya. Tuyến dài hơn sẽ mở ra thị trường đi lại lớn hơn và có thể tăng doanh thu trên mỗi km. Tuyến này cũng đòi hỏi phối hợp chặt chẽ về mặt bằng, nhà ga và kết nối với đường sắt đi lại hằng ngày cùng sân bay.
Bộ trưởng Điều phối Cơ sở hạ tầng và Phát triển Khu vực Agus Harimurti Yudhoyono, thường được gọi là AHY, nhấn mạnh thông điệp đó, đồng thời thừa nhận cần giải quyết thách thức tài chính trước mắt.
Các vấn đề nợ của tuyến đường sắt cao tốc Jakarta – Bandung không được cản trở kế hoạch mở rộng đến Surabaya.
Giải quyết áp lực hiện tại lên bảng cân đối kế toán là điều kiện tiên quyết để mở rộng. Các nhà đầu tư sẽ muốn biết rõ mô hình tài trợ và cách phân chia rủi ro. Dự báo nhu cầu cần tính đến những xu hướng đang thay đổi, trong đó có việc nâng cấp mạng lưới đường sắt Jakarta và kế hoạch dời thủ đô quốc gia đến Đông Kalimantan. Nếu dự án mở rộng được triển khai, hiệu quả kinh tế của toàn hệ thống có thể cải thiện, nhưng chỉ khi thiết kế tài trợ được điều chỉnh phù hợp với nhu cầu thực tế và có những giới hạn rõ ràng đối với mức độ rủi ro công.
Bài học khu vực từ Đông Nam Á
Trên khắp khu vực, các dự án đường sắt có Trung Quốc tài trợ cho kết quả trái chiều. Tại Thái Lan và Malaysia, các đề xuất đường sắt cao tốc đã được đàm phán lại để giảm gánh nặng nợ và điều chỉnh lại rủi ro. Tại Philippines, một số khoản vay đường sắt bị hủy trong bối cảnh chính trị thay đổi. Lào đã hoàn thành tuyến đường sắt xuyên biên giới, nhưng các đánh giá đa phương mô tả đây là một khoản nợ dự phòng lớn với mức sinh lời chưa chắc chắn. Campuchia đang tìm kiếm hỗ trợ cho tuyến mới. Việt Nam đã thông qua các khoản vay của Trung Quốc để xây dựng tuyến đường sắt mới ở miền bắc, đồng thời vẫn duy trì tham vọng về hành lang đường sắt cao tốc Bắc – Nam có thể tiêu tốn hàng chục tỷ USD. Mẫu số chung là nhu cầu, kiểm soát chi phí và phân chia rủi ro quyết định một dự án có tạo ra giá trị hay không.
Kinh nghiệm của Indonesia đem lại một bài học thực tiễn. Cam kết tránh rủi ro cho ngân sách không thể chấm dứt tranh luận nếu các doanh nghiệp nhà nước liên tục thua lỗ. Cơ cấu rất quan trọng. Các cơ chế bảo lãnh được thiết kế tốt, dự báo doanh thu thực tế, báo cáo minh bạch và quỹ dự phòng có thể bảo vệ cả hành khách lẫn người nộp thuế. Khi các giả định thay đổi, tái cơ cấu kịp thời có thể khôi phục cân bằng mà không phải cắt giảm dịch vụ.
Ý nghĩa đối với người nộp thuế và hành khách
Bộ Tài chính nhấn mạnh ngân sách nhà nước, gọi tắt là APBN, sẽ không chi trả các khoản nợ của Whoosh. Dự án được tài trợ theo mô hình hợp tác giữa các doanh nghiệp, và giải pháp sẽ đến từ các doanh nghiệp nhà nước cùng quỹ Danantara. Lập trường này nhằm bảo vệ người nộp thuế khỏi chi phí trực tiếp. Tuy nhiên, thực tế phức tạp hơn. Cổ tức của doanh nghiệp nhà nước cũng là tài sản công. Nếu các doanh nghiệp này gánh khoản lỗ lớn, dư địa tài khóa dành cho những ưu tiên khác sẽ bị thu hẹp. Để giới hạn rủi ro, chính phủ đã tách cổ tức của doanh nghiệp nhà nước khỏi ngân sách và đang tìm cách khoanh vùng các nghĩa vụ trong Danantara.
Đối với hành khách, dịch vụ này cải thiện rõ rệt tốc độ và sự thoải mái. Điều quan trọng là thu hút thêm người sử dụng thường xuyên hơn. Muốn vậy cần giá vé cạnh tranh, lịch chạy đáng tin cậy, kết nối tốt với mạng lưới đường sắt đi lại hằng ngày, MRT, LRT và xe buýt, cùng hệ thống vé thân thiện với người dùng giữa các phương thức giao thông. Nếu lượng khách tiếp tục tăng, hoạt động sẽ hiệu quả hơn. Nếu tái cơ cấu giúp giảm áp lực trả nợ, nguồn tiền dành cho bảo trì và tăng tần suất chuyến sẽ nhiều hơn. Đó là cách tuyến đường xây dựng được lượng khách ổn định đồng thời cải thiện tình hình tài chính.
Minh bạch cũng quan trọng không kém kỹ thuật. Công bố thường xuyên các cập nhật về hoạt động và tài chính, làm rõ bao nhiêu trong quỹ cổ tức được dành cho nghĩa vụ đường sắt, đồng thời quy định khi nào và bằng cách nào Danantara can thiệp sẽ giúp tạo dựng niềm tin. Quy định rõ ràng giảm nguy cơ gánh nặng chuyển sang ngân sách nhà nước trong những năm khó khăn.
Những diễn biến cần theo dõi
Một số dấu mốc đang ở phía trước. Dự kiến sẽ có sắc lệnh tổng thống trao quyền cho nhóm đàm phán điều chỉnh cơ cấu khoản vay với Ngân hàng Phát triển Trung Quốc và các chủ nợ khác. Danantara phải đưa ra kế hoạch chi tiết, cân nhắc giữa việc rót vốn cổ phần và chuyển quyền sở hữu, đồng thời hạch toán đầy đủ chi phí và lợi ích. Cách xử lý lãi suất cao hơn của khoản vay bù chi phí vượt dự toán sẽ là trọng tâm. Các nhà đầu tư sẽ muốn biết có bảo lãnh nhà nước nào hay không và chúng sẽ được thực hiện ra sao.
Các mục tiêu vận hành cũng rất quan trọng. Cần theo dõi mức tăng lượng hành khách, hệ số sử dụng ghế trên các chuyến tàu giờ cao điểm và thấp điểm, tỷ lệ đúng giờ và điều chỉnh giá vé. Việc mở rộng tuyến đến Surabaya sẽ dễ thu xếp tài chính hơn nếu đoạn Jakarta – Bandung hiện tại đạt mức tăng trưởng ổn định và khoản vay sau tái cơ cấu giúp giảm áp lực tiền mặt. Không bước nào trong số đó đòi hỏi ngân sách nhà nước trả nợ. Tất cả đều cần triển khai kỷ luật và báo cáo rõ ràng.
Tóm tắt
- Chính phủ Indonesia từ chối dùng ngân sách nhà nước để trả nợ Whoosh, giao trách nhiệm cho các doanh nghiệp nhà nước và Danantara
- Chi phí dự án tăng lên khoảng 7,27 tỷ USD sau các đợt trì hoãn và khoản vượt dự toán khoảng 18 nghìn tỷ rupiah
- Ngân hàng Phát triển Trung Quốc tài trợ khoảng 75% chi phí xây dựng, với lãi suất 2% cho khoản vay ban đầu và 3,4% cho phần vượt dự toán
- KCIC lỗ khoảng 1,6 nghìn tỷ rupiah trong nửa đầu năm 2025, trong đó KAI gánh khoảng 951 tỷ rupiah thông qua phần vốn góp
- Danantara đang cân nhắc hai giải pháp chính: rót thêm vốn cổ phần vào KCIC hoặc chuyển tài sản sang sở hữu công hoàn toàn, đi kèm tái cơ cấu khoản vay
- Bắc Kinh phát tín hiệu sẵn sàng tái cơ cấu, có thể kéo dài kỳ hạn hoặc giảm lãi suất để ổn định hoạt động
- Lượng hành khách đạt khoảng 2,9 triệu lượt trong nửa đầu năm 2025, nhưng doanh thu vẫn thấp hơn chi phí vận hành và tài chính
- Các quan chức cho rằng vấn đề nợ không nên làm trì hoãn kế hoạch kéo dài tuyến đến Surabaya, dù trước tiên cần giải quyết vấn đề tài trợ và phân chia rủi ro