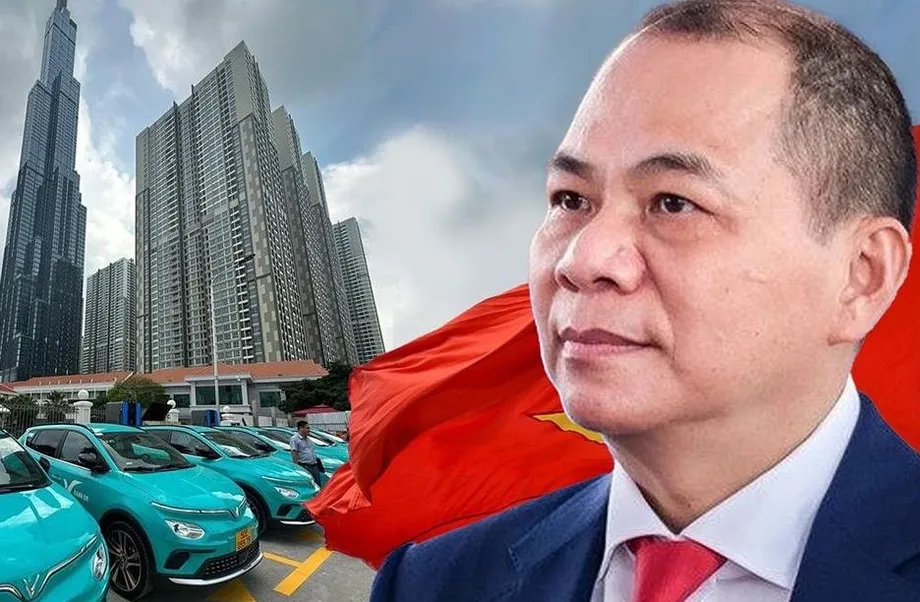
Nợ chồng chất của Vingroup: Khủng hoảng tiềm ẩn phía sau tập đoàn hàng đầu Việt Nam
Vingroup, tập đoàn lớn nhất Việt Nam và là biểu tượng cho khát vọng kinh tế của đất nước, đang đối mặt với một cuộc khủng hoảng nợ có quy mô chưa từng có. Dưới sự lãnh đạo của ông Phạm Nhật Vượng, người giàu nhất Việt Nam, tập đoàn đã xây dựng một đế chế trải rộng trên các lĩnh vực bất động sản, bán lẻ, chăm sóc sức khỏe và tham vọng nhất là xe điện (EV) thông qua công ty con VinFast. Nhưng phía sau tốc độ mở rộng nhanh chóng và những dòng tít hào nhoáng là thực trạng tài chính đe dọa không chỉ tương lai của Vingroup mà cả sự ổn định của môi trường doanh nghiệp Việt Nam.
Nội dung
- Nợ chồng chất của Vingroup: Khủng hoảng tiềm ẩn phía sau tập đoàn hàng đầu Việt Nam
- Vingroup đã tích lũy khoản nợ khổng lồ này như thế nào?
- VinFast: Canh bạc đầy tham vọng làm thay đổi tất cả
- Doanh số: Nhìn kỹ hơn vào các con số
- Bất thường trong kế toán và sự phụ thuộc vào tài sản của nhà sáng lập
- Rủi ro tiền tệ và mức độ tiếp xúc quốc tế
- Sự giám sát của cơ quan quản lý và biến động thị trường
- Điều chỉnh chiến lược: Rút khỏi phương Tây, tập trung vào các thị trường mới nổi
- Hệ lụy rộng hơn: Quá lớn để sụp đổ?
- Đạt điểm hòa vốn vào năm 2026 có thực tế không?
- Tóm lược
Tính đến quý II/2025, tổng nợ phải trả của Vingroup đã tăng vọt lên 31 tỷ USD, tương đương con số đáng kinh ngạc 86% tổng tài sản. Gánh nặng nợ này đòi hỏi tập đoàn phải trả 3,2 triệu USD tiền lãi mỗi ngày, buộc doanh nghiệp phải liên tục bán tài sản, huy động vốn và sử dụng các biện pháp kỹ thuật tài chính. Báo cáo tài chính của chính công ty cùng các phân tích độc lập cho thấy mô hình kinh doanh ngày càng phụ thuộc vào các khoản vay ngắn hạn, kế toán thiếu minh bạch và tài sản cá nhân của nhà sáng lập để duy trì hoạt động.
Vingroup đã tích lũy khoản nợ khổng lồ này như thế nào?
Căn nguyên của cuộc khủng hoảng nợ tại Vingroup có thể bắt nguồn từ chiến lược mở rộng quyết liệt, đặc biệt là bước tiến vào thị trường xe điện toàn cầu. Kể từ khi ra mắt VinFast năm 2017, Vingroup đã rót hàng tỷ USD vào phát triển xe điện, xây dựng nhà máy và nỗ lực tạo dựng thương hiệu toàn cầu. Cách tiếp cận nhiều rủi ro nhưng có thể mang lại lợi ích lớn này nhằm đưa Việt Nam lên sân khấu thế giới với vai trò một nhân tố trong tương lai của ngành giao thông. Thay vào đó, nó khiến công ty chịu thua lỗ ngày càng lớn và rủi ro tài chính gia tăng.
Chỉ trong nửa đầu năm 2025, nợ của Vingroup đã tăng thêm 4,7 tỷ USD. Nợ ngắn hạn, tức các khoản phải trả trong vòng một năm, hiện vượt 19,5 tỷ USD, chiếm 63% tổng nợ. Những nghĩa vụ này đang nhanh chóng đến hạn, gây sức ép rất lớn buộc công ty phải tìm nguồn tiền mới. Vingroup đã ứng phó bằng cách bán cổ phần tại các công ty con, chẳng hạn thương vụ bán cổ phiếu Vincom Retail trị giá 1,6 tỷ USD, đồng thời vay thêm từ các ngân hàng quốc tế, trong đó có Deutsche Bank và Ngân hàng Phát triển châu Á.
Tuy nhiên, những biện pháp này chỉ giúp công ty có thêm thời gian. Vingroup sẽ phải đối mặt với các thời hạn trả nợ đáng kể trong năm 2026, gồm 860 triệu USD các khoản vay tín dụng và 1,14 tỷ USD tiền lãi trái phiếu. Với lượng tiền mặt chỉ hơn 3 tỷ USD, khả năng Vingroup đáp ứng các nghĩa vụ này còn rất bất định.
VinFast: Canh bạc đầy tham vọng làm thay đổi tất cả
Trọng tâm trong những khó khăn tài chính của Vingroup là VinFast, hãng xe điện từng được kỳ vọng sẽ là viên ngọc quý của tập đoàn. Thay vào đó, VinFast trở thành gánh nặng tiêu tốn tiền mặt khổng lồ. Kể từ khi thành lập, công ty chưa bao giờ có lãi. Chỉ trong nửa đầu năm 2025, mảng kinh doanh ô tô của VinFast đã lỗ hơn 37 nghìn tỷ đồng (khoảng 1,5 tỷ USD). Trong ba năm qua, tổng lỗ lũy kế của công ty lên tới 5,7 tỷ USD, trong đó lỗ ròng 2,4 tỷ USD năm 2023 và gần 3,2 tỷ USD năm 2024.
Tham vọng toàn cầu của VinFast đã tiêu tốn nhiều chi phí và gặp không ít trở ngại. Nỗ lực thâm nhập thị trường Mỹ của công ty khởi đầu rầm rộ với lô 999 xe VF8 và kế hoạch xây nhà máy trị giá 2 tỷ USD ở Bắc Carolina. Nhưng giấc mơ Mỹ nhanh chóng tan vỡ. Lô xe đầu tiên bị trả lại do không đáp ứng tiêu chuẩn an toàn, các showroom đóng cửa và dự án nhà máy bị hoãn đến ít nhất năm 2028. Trong khi đó, cổ phiếu VinFast, từng tăng vọt trong thời gian ngắn, đưa vốn hóa thị trường lên 23 tỷ USD sau khi niêm yết trên Nasdaq vào tháng 8/2023, đã lao dốc hơn 90% chỉ trong vòng hai tháng. Tính đến tháng 8/2025, vốn hóa của công ty chỉ còn 8,35 tỷ USD.
Doanh số: Nhìn kỹ hơn vào các con số
Bất chấp những tuyên bố về “doanh số xe điện mạnh mẽ”, thực tế là VinFast gặp khó khăn trong việc thu hút khách hàng cá nhân, đặc biệt là bên ngoài Việt Nam. Năm 2023, công ty bán được 35.000 xe điện, thấp hơn nhiều so với mục tiêu 50.000 xe và chỉ bằng một phần nhỏ công suất sản xuất 300.000 xe. Phần lớn số xe này không được bán cho người tiêu dùng thông thường mà cho các công ty có liên quan thuộc sở hữu của ông Vượng, chẳng hạn dịch vụ gọi xe Xanh SM, đơn vị đã mua 82% số xe VinFast bán ra trong năm đó. Vòng lặp bán hàng nội bộ này, được hỗ trợ bằng các khoản giảm giá lớn và chương trình khuyến mại chéo với những doanh nghiệp khác trong hệ sinh thái Vingroup, làm dấy lên nghi vấn về nhu cầu thực sự của thị trường đối với sản phẩm VinFast.
Chẳng hạn, Xanh SM, đơn vị cho thuê taxi và xe máy điện, đã chi 839 triệu USD để mua xe VinFast trong năm 2023 và ký thỏa thuận trị giá 419 triệu USD để mua thêm xe điện. Vinhomes và VinBus, đều thuộc hệ sinh thái Vingroup, cũng mua xe. Các nhà phân tích nhận định chiến lược này không bền vững, cho rằng nó che giấu nhu cầu bán lẻ yếu và khiến hoạt động sản xuất tiếp tục không có lãi.
Bất thường trong kế toán và sự phụ thuộc vào tài sản của nhà sáng lập
Báo cáo tài chính của Vingroup bị giám sát chặt chẽ vì có những bất thường và phụ thuộc nhiều vào các khoản “thu nhập khác”, thường được cho là đến từ “quỹ tài trợ” hoặc các khoản tiền mặt do chính ông Vượng trực tiếp rót vào. Trong quý II/2025, công ty báo lãi sau thuế 2.265 tỷ đồng (85,5 triệu USD), nhưng kết quả này hoàn toàn đến từ khoản “thu nhập khác” 18.516 tỷ đồng không được giải thích. Nếu không có khoản này, hoạt động kinh doanh cốt lõi của Vingroup sẽ ghi nhận mức lỗ khổng lồ hơn 13,9 nghìn tỷ đồng.
Đây không phải là hiện tượng mới. Năm 2024, khoản tiền cá nhân khoảng 10 nghìn tỷ đồng do ông Vượng rót vào đã giúp Vingroup báo lãi. Trong nhiều năm qua, ông Vượng nhiều lần đứng ra hỗ trợ tài chính cho công ty, với tổng vốn rót vào vượt 13,5 tỷ USD kể từ năm 2017. Năm 2024, Vingroup và ông Vượng cam kết bổ sung 3,4 tỷ USD cho VinFast, trong đó dự kiến 1,97 tỷ USD đến từ cá nhân ông Vượng và tối đa 1,38 tỷ USD từ Vingroup thông qua các khoản vay, cổ tức và bán tài sản.
Sự phụ thuộc vào tài sản của nhà sáng lập ở mức như vậy là rất bất thường đối với một công ty có quy mô như Vingroup, đồng thời làm dấy lên lo ngại về tính bền vững của mô hình kinh doanh. Các nhà phân tích tài chính xếp công ty vào nhóm rủi ro cao; nền tảng Alpha Spread nhận định lợi nhuận kinh doanh của Vingroup chỉ đủ trang trải 40% chi phí lãi vay. Các nhà đầu tư nước ngoài lớn đã bán tháo cổ phiếu Vingroup, khiến niềm tin thị trường suy giảm thêm.
Rủi ro tiền tệ và mức độ tiếp xúc quốc tế
Khủng hoảng nợ của Vingroup càng trầm trọng do rủi ro tỷ giá đáng kể. Khoảng 41% tiền lãi trên tổng nợ của tập đoàn được tính bằng USD, trong khi 92% doanh thu của VinFast đến từ thị trường nội địa Việt Nam, nơi đồng Việt Nam đang mất giá. Sự chênh lệch này khiến công ty chịu thêm sức ép tài chính, bởi họ phải trả nợ bằng USD trong khi doanh thu được tạo ra bằng đồng nội tệ đang suy yếu.
Để bảo đảm cho các khoản vay khổng lồ, ông Vượng đã thế chấp một danh mục tài sản rộng lớn, gồm các dây chuyền sản xuất ở Hải Phòng, nhà máy pin VinES ở Hà Tĩnh và cả nhà máy xe điện đang xây dựng tại Bắc Carolina. Vingroup cũng bảo lãnh khoản nợ 2,54 tỷ USD của VinFast, trong đó hơn 1,6 tỷ USD sẽ đến hạn trả trong năm 2025.
Sự giám sát của cơ quan quản lý và biến động thị trường
Vingroup và VinFast ngày càng chịu sự giám sát chặt chẽ từ các cơ quan quản lý và nhà đầu tư. Tháng 7/2024, Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) khiển trách VinFast vì thổi phồng doanh thu trong một hồ sơ công bố thông tin, buộc công ty phải thừa nhận “sai sót kế toán” khiến doanh số bị báo cáo cao hơn thực tế 33,9 triệu USD. Sự việc này cùng với vụ kiện tập thể do các cổ đông khởi xướng, cáo buộc công ty phóng đại triển vọng, càng làm tổn hại uy tín của VinFast trên các thị trường quốc tế.
Nhận định của thị trường về sự ổn định của Vingroup rất nhạy cảm. Tháng 7/2025, tin đồn ông Vượng bị cấm xuất cảnh khỏi Việt Nam đã châm ngòi cho đợt bán tháo cổ phiếu, khiến tài sản ròng của ông giảm 490 triệu USD chỉ trong sáu giờ. Chính phủ Việt Nam phản ứng bằng cảnh báo không lan truyền thông tin sai lệch, nhấn mạnh tầm quan trọng có tính hệ thống của tập đoàn đối với nền kinh tế quốc gia. Vingroup có hơn 40.000 nhân viên và đóng góp khoảng 2% GDP Việt Nam, khiến tình hình tài chính của tập đoàn trở thành vấn đề đáng quan tâm của cả nước.
Điều chỉnh chiến lược: Rút khỏi phương Tây, tập trung vào các thị trường mới nổi
Sau thất bại tốn kém trong nỗ lực thâm nhập thị trường Mỹ và châu Âu, VinFast đang chuyển hướng chiến lược. Công ty đã công bố kế hoạch tập trung vào Đông Nam Á và các thị trường mới nổi khác, nơi nhu cầu về xe điện giá phải chăng đang tăng và cạnh tranh từ các hãng xe lâu năm bớt gay gắt hơn. Mẫu xe điện mini VF3 mới của VinFast, có giá 9.200 USD, được thiết kế để phù hợp với số đông tại các thị trường này, hướng đến những người tiêu dùng chuyển từ xe máy sang ô tô.
Sự chuyển hướng này cho thấy công ty đã nhận ra những tham vọng trước đây là quá sớm. Tại một cuộc họp cổ đông gần đây, ông Phạm Nhật Vượng nói:
Lỗ lớn. Vì vậy không cần phải vội.VinFast hy vọng có thể xây dựng nền tảng vững chắc hơn tại các thị trường mới nổi để sau này tiếp tục theo đuổi tham vọng toàn cầu. Những dấu hiệu ban đầu khá khả quan: hơn 27.000 người đăng ký mua VF3 trong ba ngày đầu mở đặt hàng. Tuy nhiên, công ty vẫn phải đối mặt với cạnh tranh quyết liệt từ các hãng xe điện Trung Quốc như BYD, đồng thời cần giải quyết các thách thức về sản xuất tại chỗ, hạ tầng sạc và niềm tin của người tiêu dùng.
Hệ lụy rộng hơn: Quá lớn để sụp đổ?
Khủng hoảng nợ của Vingroup có hệ lụy sâu rộng đối với kinh tế và quản trị doanh nghiệp Việt Nam. Vị thế thống lĩnh của tập đoàn trong các lĩnh vực chủ chốt cùng mối liên hệ gần gũi với chính phủ khiến một số nhà quan sát mô tả Vingroup là “quá lớn để sụp đổ”. Mối lo ngại tập trung vào rủi ro đạo đức, tức khả năng chính phủ cảm thấy buộc phải cứu trợ Vingroup nếu khó khăn tài chính của tập đoàn đe dọa nền kinh tế rộng lớn hơn.
Các chuyên gia trong ngành cảnh báo việc Vingroup phụ thuộc vào nợ, kế toán thiếu minh bạch và tài sản cá nhân của nhà sáng lập là không bền vững. Mảng bất động sản Vinhomes từ lâu là động lực lợi nhuận của tập đoàn, nhưng thị trường bất động sản Việt Nam hiện đang khủng hoảng do quy định được siết chặt, nợ cao và nguồn cung dư thừa. Vingroup đã ứng phó bằng cách đàm phán bán tài sản, gồm trung tâm thương mại và bất động sản, cho các nhà đầu tư nước ngoài. Tuy nhiên, những biện pháp này có thể không đủ để bù đắp khoản lỗ tiếp diễn từ VinFast và các thách thức trong quá trình mở rộng quốc tế.
Một nhà phân tích nói với Reuters:
VinFast tăng trưởng nhanh nhờ bán xe cho các công ty liên kết, xu hướng này sẽ còn tiếp diễn khi công ty chật vật thu hút khách hàng cá nhân trong bối cảnh nhu cầu xe điện toàn cầu suy yếu.Sự phụ thuộc vào doanh số nội bộ và hỗ trợ tài chính từ Vingroup cùng ông Vượng làm dấy lên nghi vấn về tính khả thi thực sự của hoạt động kinh doanh.
Đạt điểm hòa vốn vào năm 2026 có thực tế không?
Bất chấp những thách thức ngày càng lớn, ông Phạm Nhật Vượng vẫn công khai cam kết đưa VinFast đến thành công. Ông tuyên bố sẽ “không bao giờ từ bỏ VinFast”, với kế hoạch đưa công ty đạt điểm hòa vốn vào cuối năm 2026. Để đạt mục tiêu này, công ty cần thu hồi khoản đầu tư lũy kế hơn 20 tỷ USD và thanh toán trên 10 tỷ USD nợ, một nhiệm vụ đầy khó khăn xét theo quỹ đạo hiện tại.
Con đường đạt lợi nhuận của VinFast phụ thuộc vào một số yếu tố:
- Mở rộng thành công doanh số các mẫu xe giá phải chăng như VF3 tại các thị trường mới nổi
- Giảm phụ thuộc vào doanh số nội bộ và các chương trình giảm giá
- Huy động vốn độc lập và thu hút nhà đầu tư chiến lược
- Nâng cao chất lượng sản phẩm và nhận diện thương hiệu
- Ứng phó với rủi ro tỷ giá và biến động thị trường toàn cầu
Dù đã có một số tiến triển trong việc mở rộng hạ tầng sạc và điều chỉnh sản phẩm phù hợp với các thị trường địa phương, quy mô thách thức tài chính vẫn rất lớn. Tính đến giữa năm 2025, VinFast tiếp tục báo lỗ ngày càng tăng, còn biên lợi nhuận ròng của Vingroup gần như giảm một nửa kể từ khi VinFast niêm yết tại Mỹ.
Tóm lược
- Vingroup, tập đoàn lớn nhất Việt Nam, đang đối mặt với khủng hoảng nợ với tổng nợ phải trả 31 tỷ USD, bằng 86% tài sản, cùng khoản lãi phải trả mỗi ngày 3,2 triệu USD.
- Việc công ty mở rộng mạnh mẽ sang lĩnh vực xe điện thông qua VinFast đã gây ra khoản lỗ khổng lồ; công ty con này chưa từng có lãi và riêng năm 2024 đã lỗ hơn 3 tỷ USD.
- Tham vọng toàn cầu của VinFast gặp trở ngại, đặc biệt tại Mỹ và châu Âu, khiến công ty chuyển hướng chiến lược sang các thị trường mới nổi ở châu Á và các mẫu xe điện giá phải chăng.
- Báo cáo tài chính của Vingroup cho thấy những bất thường và mức độ phụ thuộc lớn vào tài sản cá nhân của nhà sáng lập Phạm Nhật Vượng để bù lỗ và trả nợ.
- Rủi ro tỷ giá, sự giám sát của cơ quan quản lý và biến động thị trường càng làm triển vọng của công ty thêm phức tạp, làm dấy lên lo ngại về tính bền vững và tầm quan trọng có tính hệ thống của tập đoàn đối với kinh tế Việt Nam.
- Bất chấp những thách thức hiện nay, ông Vượng vẫn cam kết với VinFast và đặt mục tiêu đạt điểm hòa vốn vào năm 2026, mục tiêu mà nhiều nhà phân tích cho là rất tham vọng xét theo thực trạng tài chính hiện nay.