Đầu tư tăng tốc, lợi nhuận nhà phát triển giảm
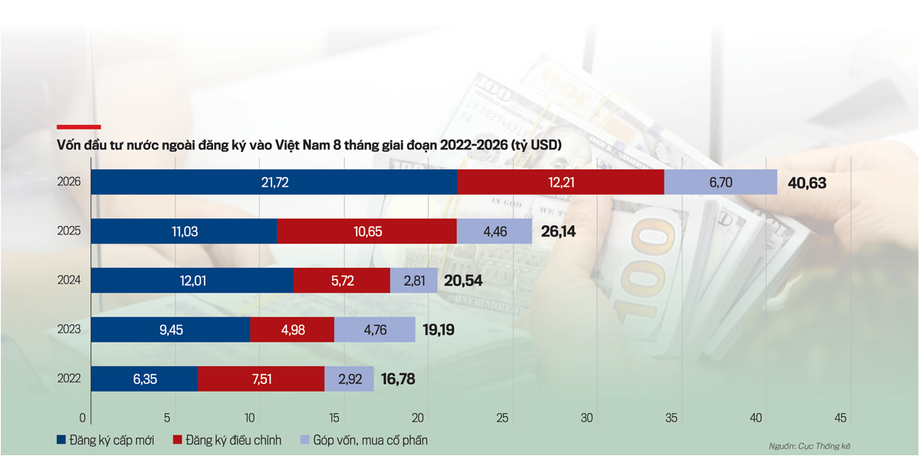
Việt Nam thu hút 50,36 tỷ USD vốn đầu tư trực tiếp nước ngoài (FDI) đăng ký trong chín tháng đầu năm 2026, tăng 76,4% so với cùng kỳ năm trước. Tuy nhiên, các nhà phát triển khu công nghiệp trong phạm vi theo dõi của SSI Research ghi nhận lợi nhuận ròng nửa đầu năm giảm 40%, xuống khoảng 4.000 tỷ đồng, dù nhu cầu đất công nghiệp đã phục hồi.
Nội dung
- Đầu tư tăng tốc, lợi nhuận nhà phát triển giảm
- Các số liệu đầu tư phản ánh điều gì
- Sản xuất dẫn dắt dòng vốn giải ngân
- Nhu cầu thuê đất phục hồi ở cả hai miền
- Vì sao lợi nhuận giảm dù hoạt động cho thuê tăng
- Các khu công nghiệp mới đối mặt bài toán chi phí khó khăn hơn
- Nguồn cung tăng, khách thuê vẫn thận trọng
- Đà phục hồi nối tiếp giai đoạn cho thuê chững lại
- Doanh nghiệp hưởng lợi khác nhau, còn tiền đền bù là nguồn thu riêng
- Điểm chính
Sự trái chiều này không chỉ phản ánh độ trễ giữa thông báo đầu tư và việc xây dựng nhà máy. Các nhà phát triển đang đối mặt với việc không còn những giao dịch đất quy mô lớn được ghi nhận trong năm trước, chi phí lãi vay cao hơn, thay đổi trong cách hạch toán doanh thu và chi phí phát triển tăng. Theo SSI, các khu công nghiệp hiện hữu vẫn có thể đạt biên lợi nhuận trên 50%, trong khi dự án mới có thể chỉ đạt 30% đến 35%.
Bản cập nhật ngành tháng 10 của SSI Research, công bố ngày 9 tháng 10 năm 2026, vẫn duy trì quan điểm đầu tư tích cực đối với một số nhà vận hành và doanh nghiệp cao su chuyển đổi đất trồng cây. Danh mục ưu tiên gồm Viglacera và IDICO, hai doanh nghiệp ghi nhận lợi nhuận tăng dù các nhà phát triển trong phạm vi theo dõi nhìn chung suy giảm.
Điểm khác biệt cốt lõi nằm ở nhu cầu mặt bằng và thời điểm, khả năng sinh lời khi bàn giao mặt bằng đó. FDI, hợp đồng thuê đã ký, bàn giao đất và lợi nhuận được báo cáo phản ánh những giai đoạn khác nhau của chu kỳ đầu tư. Các chỉ số này không nhất thiết biến động cùng chiều trong một kỳ báo cáo.
Các số liệu đầu tư phản ánh điều gì
Cục Thống kê Quốc gia cho biết ngày 3 tháng 10, vốn đầu tư nước ngoài giải ngân đạt 21,07 tỷ USD trong giai đoạn từ tháng 1 đến tháng 9, tăng 12,1% và là mức cao nhất trong cùng kỳ năm năm qua. Con số 21,1 tỷ USD được dẫn trong phân tích ngành là số làm tròn của tổng này.
Vốn đăng ký tăng nhanh hơn nhiều so với vốn giải ngân. Vốn đăng ký ghi nhận các cam kết đầu tư, còn vốn giải ngân đo lường lượng vốn thực tế được đưa vào sử dụng. Chênh lệch này giúp lý giải vì sao FDI tăng mạnh trên các tiêu đề chưa lập tức kéo theo mức tăng tương ứng trong lợi nhuận khu công nghiệp.
Vốn đăng ký mới đạt tổng cộng 29,24 tỷ USD với 3.108 dự án. Số dự án tăng 6,2%, còn vốn đăng ký của các dự án bằng 2,4 lần mức ghi nhận một năm trước. Có thêm 948 dự án hiện hữu đăng ký tăng vốn 14,15 tỷ USD, tăng 25,1%. Góp vốn và mua cổ phần đạt 6,97 tỷ USD qua 2.335 giao dịch, tăng 44% về giá trị.
Các nhóm vốn này cũng tác động khác nhau đến nhu cầu bất động sản. Một dự án sản xuất mới có thể cần mặt bằng nhà máy, trong khi giao dịch mua cổ phần có thể chỉ làm thay đổi quyền sở hữu mà không cần thêm đất. Vì vậy, tổng FDI đăng ký không thể được xem là thước đo trực tiếp nhu cầu mặt bằng công nghiệp mới.
Sản xuất dẫn dắt dòng vốn giải ngân
Ngành chế biến, chế tạo nhận 17,4 tỷ USD vốn đầu tư giải ngân, chiếm 82,6% tổng vốn. Bất động sản nhận 1,59 tỷ USD, tương đương 7,5%, còn sản xuất và phân phối điện, khí đốt, hơi nước và điều hòa không khí nhận 723,4 triệu USD.
Cơ cấu vốn đăng ký mới ít tập trung hơn. Chế biến, chế tạo đạt 13,38 tỷ USD, tương đương 45,8% tổng vốn đăng ký mới, trong khi vận tải và kho bãi thu hút 5,14 tỷ USD, tương đương 17,6%. Do đó, tỷ trọng của chế biến, chế tạo trong vốn giải ngân cao hơn tỷ trọng trong vốn đăng ký mới 36,8 điểm phần trăm, dù hai chỉ số phản ánh các giai đoạn đầu tư khác nhau.
Singapore là nguồn vốn đăng ký mới lớn nhất với 9,26 tỷ USD, tiếp theo là Hàn Quốc với 5,70 tỷ USD và Luxembourg với 4,99 tỷ USD. Singapore và Hàn Quốc lần lượt chiếm 31,7% và 19,5%, tổng cộng 51,2% vốn đăng ký mới. Đây là các nguồn đầu tư vào Việt Nam, không phải điểm đến của FDI từ Việt Nam.
Tỷ trọng áp đảo của ngành chế biến, chế tạo trong vốn thực tế giải ngân hỗ trợ nhu cầu cơ sở công nghiệp. Tuy vậy, điều này không cho biết khi nào từng nhà vận hành khu công nghiệp sẽ có khách thuê, hoàn tất bàn giao hay ghi nhận doanh thu.
Nhu cầu thuê đất phục hồi ở cả hai miền
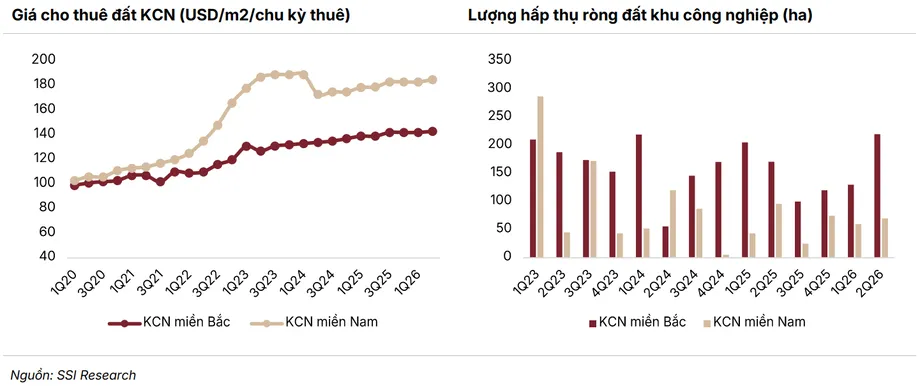
Miền Bắc ghi nhận diện tích đất công nghiệp hấp thụ ròng khoảng 217 ha trong quý II năm 2026, so với 134 ha trong quý I. Mức tăng 83 ha, tương đương khoảng 62%, đồng thời là kết quả theo quý cao nhất kể từ mức 218 ha ghi nhận trong quý I năm 2024.
Hấp thụ ròng đo mức tăng diện tích đất công nghiệp có khách thuê trong một khoảng thời gian. Chỉ số này phản ánh hoạt động thị trường bất động sản sát hơn số liệu đăng ký đầu tư, dù vẫn không xác định được mỗi nhà phát triển có thể ghi nhận bao nhiêu doanh thu.
Diện tích hấp thụ tại miền Nam đạt 67 ha trong quý II, tăng từ 57 ha của quý trước và 10 ha một năm trước. Mức tăng theo năm là 57 ha, đưa diện tích hấp thụ lên gấp 6,7 lần. Mức tăng theo quý khiêm tốn hơn, khoảng 17,5%.
Giá chào thuê bình quân cũng tăng. Giá chào thuê đất công nghiệp tại miền Bắc đạt 143 USD mỗi mét vuông cho cả thời hạn thuê, tăng 2,9% so với một năm trước; miền Nam đạt 185 USD, tăng 3,7%. Đây là mức giá cho cả thời hạn thuê, không phải giá một năm. Giá chào thuê miền Nam cao hơn miền Bắc 42 USD mỗi mét vuông, tương đương khoảng 29%, dù các số liệu không cho thấy thời hạn thuê hay tiêu chuẩn của từng khu đất có tương đương hay không.
Vì sao lợi nhuận giảm dù hoạt động cho thuê tăng
Tổng doanh thu thuần nửa đầu năm của các nhà phát triển khu công nghiệp trong phạm vi theo dõi của SSI giảm 20,2%, xuống khoảng 38.000 tỷ đồng. Lợi nhuận ròng giảm mạnh hơn, 40%, còn khoảng 4.000 tỷ đồng. Nhóm doanh nghiệp được theo dõi này không đại diện cho tất cả doanh nghiệp khu công nghiệp đang hoạt động tại Việt Nam.
Becamex, giao dịch với mã BCM, báo doanh thu 1.660 tỷ đồng, giảm 65%, và lợi nhuận ròng 320 tỷ đồng, giảm 82,7%. Kinh Bắc City, mã KBC, ghi nhận doanh thu 1.930 tỷ đồng, giảm 46%, trong khi lợi nhuận sau thuế giảm 79,2%, còn 260 tỷ đồng.
Sonadezi Châu Đức, mã SZC, báo doanh thu 234 tỷ đồng, giảm 63%, và lợi nhuận ròng 36 tỷ đồng, giảm 83,7%. SSI cho rằng phần lớn kết quả yếu kém tại BCM, KBC và D2D xuất phát từ việc không có các giao dịch đất lớn tương tự năm trước, cùng với chi phí lãi vay tăng.
SZC và Sonadezi, mã SNZ, còn chịu ảnh hưởng từ việc ghi nhận doanh thu dàn đều trong suốt thời hạn thuê. Theo cách này, doanh thu cho thuê được phân bổ qua nhiều kỳ báo cáo thay vì tập trung vào thời điểm đầu. Vì vậy, lợi nhuận giảm trong một nửa năm cụ thể có thể phản ánh thời điểm hạch toán cũng như kết quả kinh doanh.
Những lý giải này không khiến mức giảm lợi nhuận trở nên không đáng kể. Chi phí tài chính cao hơn và số giao dịch lớn được ghi nhận ít hơn vẫn tác động đến lợi nhuận báo cáo. Tuy nhiên, chúng cho thấy không thể đơn giản xem mức giảm này là bằng chứng cho thấy các nhà sản xuất đã ngừng tìm thuê đất công nghiệp.
Các khu công nghiệp mới đối mặt bài toán chi phí khó khăn hơn
SSI ước tính các khu công nghiệp mới có thể đạt biên lợi nhuận 30% đến 35%, so với trên 50% tại các khu đã hoạt động lâu năm. Nếu lấy mức tham chiếu 50%, chênh lệch đã là 15 đến 20 điểm phần trăm, và còn lớn hơn khi biên lợi nhuận của khu hiện hữu vượt mức đó.
Đền bù đất, giải phóng mặt bằng và xây dựng hạ tầng là những áp lực chính. SSI cho biết việc điều chỉnh địa giới hành chính và sáp nhập cấp tỉnh làm tăng chi phí đền bù. Giá các vật liệu xây dựng chủ chốt, gồm cát, đá, xi măng và vật liệu san lấp, tăng khoảng 20% so với một năm trước.
Mức tăng này cao hơn nhiều so với mức tăng giá chào thuê theo năm được báo cáo: 2,9% ở miền Bắc và 3,7% ở miền Nam. Các số liệu thuộc những cơ sở chi phí và doanh thu khác nhau nên không thể lấy mức tăng chi phí trừ cho mức tăng giá thuê để tính biên lợi nhuận. Dù vậy, chúng cho thấy vì sao mức tăng tiền thuê khiêm tốn có thể không đủ để bảo vệ lợi nhuận từ đất mới phát triển.
SSI dự báo giá thuê khu công nghiệp nhìn chung đi ngang trong năm 2027 khi các dự án mới cạnh tranh thu hút khách thuê. Những nhà vận hành lâu năm đã có đất và hạ tầng sẵn sẽ có lợi thế: họ có thể cho thuê công suất hiện hữu mà không phải gánh toàn bộ chi phí phát triển như các dự án mới.
Nguồn cung tăng, khách thuê vẫn thận trọng
CBRE ước tính khoảng 1.347 ha đất công nghiệp sẽ được đưa ra thị trường từ quý IV năm 2026 đến hết năm 2027. Nguồn cung mới tại miền Bắc dự kiến đạt 664 ha, miền Nam 683 ha, gần như chia đều.
Nguồn cung dự kiến ở miền Bắc tập trung tại Bắc Ninh, Thái Nguyên, Hải Phòng và Hưng Yên. Tại miền Nam, nguồn cung mới dự kiến xuất hiện ở các địa phương gồm Đồng Nai, Bình Dương, Long An, Tây Ninh và Bà Rịa - Vũng Tàu. Công suất tăng thêm giúp các nhà sản xuất mở rộng có thêm lựa chọn, đồng thời làm gia tăng cạnh tranh giữa các nhà phát triển muốn lấp đầy khu công nghiệp mới.
SSI dự báo các công ty trong phạm vi theo dõi sẽ ký hợp đồng thuê mới và biên bản ghi nhớ với tổng diện tích khoảng 1.000 ha trong năm 2027, tăng 18,6%. Biên bản ghi nhớ thể hiện ý định đi đến thỏa thuận, không nên được xem tương đương với việc hoàn tất bàn giao đất hoặc ghi nhận doanh thu.
Khách thuê từ Trung Quốc, Đài Loan và Hong Kong được dự báo tiếp tục đóng vai trò quan trọng, đặc biệt tại các địa bàn công nghiệp thứ cấp. Triển vọng cho thuê được hỗ trợ bởi hoạt động mở rộng và dịch chuyển của các nhà sản xuất có vốn đầu tư nước ngoài, đa dạng hóa địa điểm sản xuất và cải thiện hạ tầng.
Bất định về thuế quan của Mỹ vẫn ảnh hưởng đến quyết định cam kết vốn của khách thuê. Một số nhà đầu tư chọn các nhà máy đã xây sẵn thay vì lập tức khởi động những dự án lớn hơn. Cách làm này giúp họ bắt đầu với mức cam kết nhỏ hơn, nhưng theo SSI, có thể khiến các nhà phát triển đất công nghiệp chậm ghi nhận doanh thu và lợi nhuận.
Đà phục hồi nối tiếp giai đoạn cho thuê chững lại
Sự trái chiều giữa lợi nhuận và hoạt động cho thuê đã xuất hiện trong báo cáo tháng 12 năm 2025 của SSI Research, công bố ngày 23 tháng 12. Doanh thu quý III của các nhà phát triển khu công nghiệp niêm yết đạt 21.800 tỷ đồng, tăng 19%, và lợi nhuận ròng đạt 5.200 tỷ đồng, tăng 59%, dù số biên bản ghi nhớ và hợp đồng thuê mới giảm 27%.
Báo cáo cho rằng lợi nhuận tăng mạnh một phần nhờ giá vốn giảm tại IDC, NTC và KBC, cũng như lợi nhuận tại các doanh nghiệp liên quan đến cao su GVR, PHR và DPR. Báo cáo cũng cảnh báo quyết định thuê chậm, quy mô dự án nhỏ hơn và xu hướng ưu tiên nhà máy xây sẵn.
Trong đánh giá tháng 12, SSI đề cập khả năng áp thuế 40% đối với hàng xuất khẩu của Việt Nam khi phân tích rủi ro trung chuyển, đồng thời nêu mức thuế khoảng 25% với Ấn Độ và 19% với các nước ASEAN khác. Đây là các số liệu phản ánh đánh giá của báo cáo tại thời điểm đó, không phải xác nhận về mức thuế áp dụng cho mọi lô hàng trong năm 2026.
SSI cũng xác định đường cao tốc, đường vành đai, Thông tư 33/2025 và Luật Đầu tư sửa đổi là những yếu tố hỗ trợ triển vọng đầu tư dài hạn. Diễn biến này cho thấy hoạt động cho thuê suy yếu có thể đi trước đà giảm lợi nhuận, cũng như nhu cầu phục hồi có thể đi trước lợi nhuận được ghi nhận tăng trở lại:
- Quý III năm 2025: các nhà phát triển niêm yết ghi nhận lợi nhuận tăng, trong khi hợp đồng thuê mới và biên bản ghi nhớ giảm 27%.
- Ngày 23 tháng 12 năm 2025: SSI cảnh báo việc ghi nhận hợp đồng thuê chậm hơn có thể làm lợi nhuận BCM, IDC, VGC và SZC giảm trong năm 2026.
- Quý II năm 2026: diện tích đất công nghiệp hấp thụ phục hồi, đạt 217 ha ở miền Bắc và 67 ha ở miền Nam.
- Ngày 3 tháng 10 năm 2026: Cục Thống kê Quốc gia báo cáo vốn đầu tư giải ngân đạt 21,07 tỷ USD trong chín tháng đầu năm.
- Từ quý IV năm 2026 đến hết năm 2027: dự kiến khoảng 1.347 ha đất công nghiệp mới được đưa ra thị trường.
Doanh nghiệp hưởng lợi khác nhau, còn tiền đền bù là nguồn thu riêng
Lợi nhuận ròng nửa đầu năm của IDICO tăng 20,2%, lên 1.000 tỷ đồng, trong khi Viglacera tăng 37,5%, lên 1.150 tỷ đồng. Hoạt động cho thuê đất mạnh hơn và nhu cầu vật liệu xây dựng phục hồi đã hỗ trợ kết quả của hai doanh nghiệp. Mức tăng này cho thấy số liệu bình quân toàn ngành che khuất sự khác biệt đáng kể giữa các công ty.
SSI ưu tiên VGC và IDC nhờ định giá hấp dẫn và dòng tiền hoạt động mạnh, qua đó hỗ trợ khả năng duy trì cổ tức tiền mặt. Đánh giá này khác với lựa chọn KBC, PHR và GVR hồi tháng 12 năm 2025, cũng như cảnh báo trước đó rằng lợi nhuận IDC và VGC có thể giảm trong năm 2026.
SSI dự báo lợi nhuận của Viglacera tăng 29% trong năm 2027, nhờ các dự án Sông Công II và Trần Yên, cùng Phú Hà, Thuận Thành và Yên Phong IIC. Đây là dự báo phụ thuộc vào tiến độ hoạt động của các dự án, không phải kết quả đã đạt được.
Các doanh nghiệp cao su có động lực lợi nhuận khác. Lợi nhuận nửa đầu năm của GVR tăng 72,8%, còn của Cao su Phước Hòa, mã PHR, tăng 232,5%. SSI dự báo tiền đền bù từ chuyển đổi đất trồng cây tiếp tục hỗ trợ GVR, PHR và DPR, đồng thời đánh giá PHR và DPR có tỷ suất cổ tức tiền mặt 8% đến 11%.
Thu nhập đền bù khác với thu nhập định kỳ từ cho thuê đất công nghiệp. Khoản này phụ thuộc vào việc chuyển đổi đất và thời điểm thanh toán, còn tỷ suất cổ tức phụ thuộc vào giá cổ phiếu và mức chia trả. Không nên xem nguồn thu nào là mức sinh lời hằng năm được đảm bảo.
SSI dự báo tổng lợi nhuận ròng năm 2027 của các doanh nghiệp khu công nghiệp và cao su trong phạm vi theo dõi, có hoạt động chuyển đổi đất, đạt 22.300 tỷ đồng, tăng 12,4%. Dự báo rộng hơn này không thể so sánh trực tiếp với mức lợi nhuận 4.000 tỷ đồng trong nửa đầu năm 2026 của các nhà phát triển khu công nghiệp. Những vấn đề còn bỏ ngỏ là các thỏa thuận sẽ chuyển thành bàn giao nhanh đến đâu, nguồn cung mới có khiến giá thuê đi ngang hay không, và chi phí phát triển tăng sẽ làm giảm bao nhiêu lợi nhuận từ nhu cầu đang phục hồi.
Điểm chính
- Việt Nam đăng ký 50,36 tỷ USD vốn FDI trong chín tháng đầu năm 2026, tăng 76,4%, trong khi vốn giải ngân tăng 12,1%, đạt 21,07 tỷ USD.
- Các nhà phát triển khu công nghiệp trong phạm vi theo dõi của SSI ghi nhận lợi nhuận ròng nửa đầu năm giảm 40%, còn khoảng 4.000 tỷ đồng.
- Diện tích đất hấp thụ quý II phục hồi ở cả hai miền, đạt 217 ha tại miền Bắc và 67 ha tại miền Nam.
- Biên lợi nhuận các khu công nghiệp mới ước tính đạt 30% đến 35%, so với trên 50% tại các khu đã hoạt động lâu năm.
- Dự kiến khoảng 1.347 ha nguồn cung mới được đưa ra thị trường từ cuối năm 2026 đến năm 2027, trong khi SSI dự báo giá thuê nhìn chung đi ngang trong năm 2027.
- IDICO và Viglacera ghi nhận lợi nhuận nửa đầu năm tăng; tiền đền bù từ chuyển đổi đất cao su là nguồn lợi nhuận riêng của GVR, PHR và DPR.
- SSI dự báo các doanh nghiệp khu công nghiệp và cao su trong phạm vi theo dõi có hoạt động chuyển đổi đất đạt tổng lợi nhuận năm 2027 là 22.300 tỷ đồng, tăng 12,4%.