Khoảng thiếu hụt 2,2 triệu tỷ đồng khiến việc tài trợ dự án bị soi xét
TP.HCM dự kiến cần hơn 3,17 triệu tỷ đồng cho hạ tầng trong giai đoạn 2026-2030, trong khi ngân sách có thể bố trí khoảng 975.000 tỷ đồng. Như vậy, thành phố cần huy động thêm hơn 2,195 triệu tỷ đồng từ các nguồn khác, tương đương khoảng 69% tổng nhu cầu. Khung trái phiếu đô thị được đề xuất, lấy ý kiến từ ngày 6 đến 16-10-2026, sẽ mở ra một kênh huy động vốn khác thông qua Trung tâm Tài chính Quốc tế Việt Nam tại TP.HCM.
Nội dung
- Khoảng thiếu hụt 2,2 triệu tỷ đồng khiến việc tài trợ dự án bị soi xét
- Các ước tính khác nhau cho thấy quy mô thiếu hụt
- Tín dụng ngân hàng tăng nhanh hơn nguồn vốn dài hạn
- Đầu tư công tạo thêm việc làm, chi phí và nhu cầu tín dụng cạnh tranh
- Nhu cầu đầu tư tăng không đồng nghĩa dự án đủ điều kiện huy động vốn
- Trái phiếu dự án phải nêu rõ cách hoàn trả cho nhà đầu tư
- TP.HCM đề xuất vay vốn theo từng đợt
- Mức độ sẵn sàng và tính thanh khoản sẽ quyết định khả năng phát hành trái phiếu của các thành phố
- Tài trợ năng lượng cho thấy tầm quan trọng của bên mua và hợp đồng
- Cần kênh đầu tư đáng tin cậy để huy động tiền tiết kiệm trong nước
- Điểm chính
Thách thức của thành phố phản ánh bài toán huy động vốn rộng hơn của Việt Nam. Giao thông, năng lượng, logistics, hạ tầng số và thích ứng với biến đổi khí hậu cần nguồn vốn có thể duy trì đầu tư trong 15-20 năm hoặc lâu hơn. Tuy nhiên, các ngân hàng chủ yếu huy động tiền gửi có kỳ hạn dưới một năm. Nhà đầu tư có tầm nhìn dài hạn cần nguồn thu đáng tin cậy, hợp đồng có thể thực thi và phân định trách nhiệm rõ ràng trước khi cam kết vốn.
Quốc hội đã thông qua kế hoạch đầu tư công 8,22 triệu tỷ đồng cho giai đoạn 2026-2030. Tuy nhiên, chỉ riêng phân bổ vốn công chưa quyết định được liệu một tuyến đường sắt, nhà máy điện hay dự án chống ngập có thể thu hút phần vốn còn lại hay không. Những câu hỏi then chốt liên quan đến khả năng hoàn trả: tiền sẽ đến từ đâu, nguồn tiền đáng tin cậy đến mức nào và ai chịu lỗ khi những thay đổi về xây dựng, nhu cầu hoặc chính sách làm đảo lộn kế hoạch.
Vì vậy, Việt Nam đối mặt với hai nhiệm vụ gắn liền với nhau. Một mặt, cần phát triển các nhà đầu tư và công cụ có khả năng cung cấp vốn trong nhiều thập kỷ; mặt khác, phải chuẩn bị những dự án mà nhà đầu tư có thể thẩm định. Phát hành thêm trái phiếu sẽ khó giảm áp lực lên ngân hàng nếu trái phiếu có kỳ hạn ngắn, phụ thuộc vào nguồn thu thiếu chắc chắn hoặc phần lớn do chính các ngân hàng mua.
Các ước tính khác nhau cho thấy quy mô thiếu hụt
Báo cáo thị trường vốn của Ngân hàng Thế giới ước tính nhu cầu tài trợ hạ tầng hằng năm của Việt Nam vào khoảng 25 tỷ USD, tương đương 7% GDP tại thời điểm đánh giá. Báo cáo cho rằng chính phủ có thể đáp ứng tối đa hai phần ba nhu cầu, để lại khoảng 8,3 tỷ USD mỗi năm cần huy động từ các nguồn khác. Riêng các dự án hạ tầng tư nhân được ước tính cần lượng vốn tương đương 2-4% GDP mỗi năm.
Một ước tính riêng về các dự án hạ tầng trọng điểm giai đoạn 2025-2030 đưa tổng nhu cầu lên 245 tỷ USD, trong đó khoảng 176 tỷ USD là vốn đầu tư công. Theo đó, khoảng 69 tỷ USD cần đến từ ngoài khu vực đầu tư công, với tỷ trọng vốn công vào khoảng 72%. Một số liệu khác cho biết vốn công đáp ứng 70% nhu cầu, hàm ý phần còn thiếu là 73,5 tỷ USD.
Các ước tính này khác nhau về phạm vi, giai đoạn tham chiếu và giả định. Không nên xem đánh giá hằng năm của Ngân hàng Thế giới và con số tổng hợp sau đó cho một số dự án đến năm 2030 là những số liệu có thể so sánh trực tiếp. Cả hai đều cho thấy nhu cầu đáng kể vượt quá nguồn lực chính phủ, chứ không xác định một con số thống nhất về khoảng thiếu hụt tài chính của cả nước.
Sự khác biệt này cũng quan trọng khi xét đến nhu cầu vốn của toàn nền kinh tế. Ông Cấn Văn Lực, thành viên Hội đồng Tư vấn chính sách tài chính, tiền tệ quốc gia, ước tính tổng nhu cầu đầu tư trong 5 năm là 38,5 triệu tỷ đồng, trong đó khu vực nhà nước chiếm 22%, còn đầu tư tư nhân và nước ngoài chiếm 78%. Con số này bao quát toàn bộ nền kinh tế, không chỉ riêng hạ tầng.
Tín dụng ngân hàng tăng nhanh hơn nguồn vốn dài hạn
Sự phụ thuộc vào ngân hàng thể hiện qua nhiều chỉ số. Viện Nghiên cứu Kinh tế BIDV ước tính tín dụng cung cấp khoảng 50-51% vốn cho nền kinh tế, so với 6,4% từ thị trường cổ phiếu và 7% từ trái phiếu doanh nghiệp. Ông Cấn Văn Lực đưa ra cơ cấu có phần khác biệt: tín dụng ngân hàng chiếm khoảng 48%, còn cổ phiếu và trái phiếu doanh nghiệp cộng lại chiếm khoảng 15%. Đây là hai ước tính riêng biệt, nhưng đều cho thấy ngân hàng chiếm gần một nửa hệ thống tài trợ vốn.
Đến cuối tháng 7-2026, dư nợ tín dụng được ghi nhận ở mức 20,26 triệu tỷ đồng, tăng 8,98% so với cuối năm 2025. Vốn trung và dài hạn chiếm khoảng 16% tổng nguồn vốn, trong khi các khoản vay có kỳ hạn tương ứng chiếm 48,5% dư nợ. Chênh lệch này cho thấy hoạt động cho vay phụ thuộc đáng kể vào việc liên tục tái huy động các khoản tiền gửi ngắn hạn.
Các báo cáo đưa ra số liệu tín dụng tháng 8 khác nhau. Một báo cáo ghi nhận dư nợ 20,4 triệu tỷ đồng tính đến ngày 22-8, tăng 9,71% so với cuối năm 2025. Báo cáo khác đưa ra con số 20,1 triệu tỷ đồng trong tháng 8, so với tiền gửi 19,2 triệu tỷ đồng. Thời điểm và phạm vi thống kê không đủ để tạo thành chuỗi số liệu có thể so sánh trực tiếp, vì vậy không nên xem đây là bằng chứng cho thấy cho vay đã giảm.
Các ngân hàng thường cho vay với kỳ hạn dài hơn thời hạn tiền gửi, một hoạt động được gọi là chuyển đổi kỳ hạn. Rủi ro tăng lên khi quá nhiều vốn bị rót vào các tài sản chưa tạo ra nhiều dòng tiền trong những năm đầu. Nhà kinh tế đã nghỉ hưu Nguyễn Cường, nguyên chuyên gia kinh tế cấp cao tại Ngân hàng Phát triển châu Á, cho rằng nới lỏng quy định có thể giảm bớt những hạn chế huy động vốn trước mắt nhưng không xóa bỏ tình trạng lệch kỳ hạn căn bản.
Đầu tư công tạo thêm việc làm, chi phí và nhu cầu tín dụng cạnh tranh
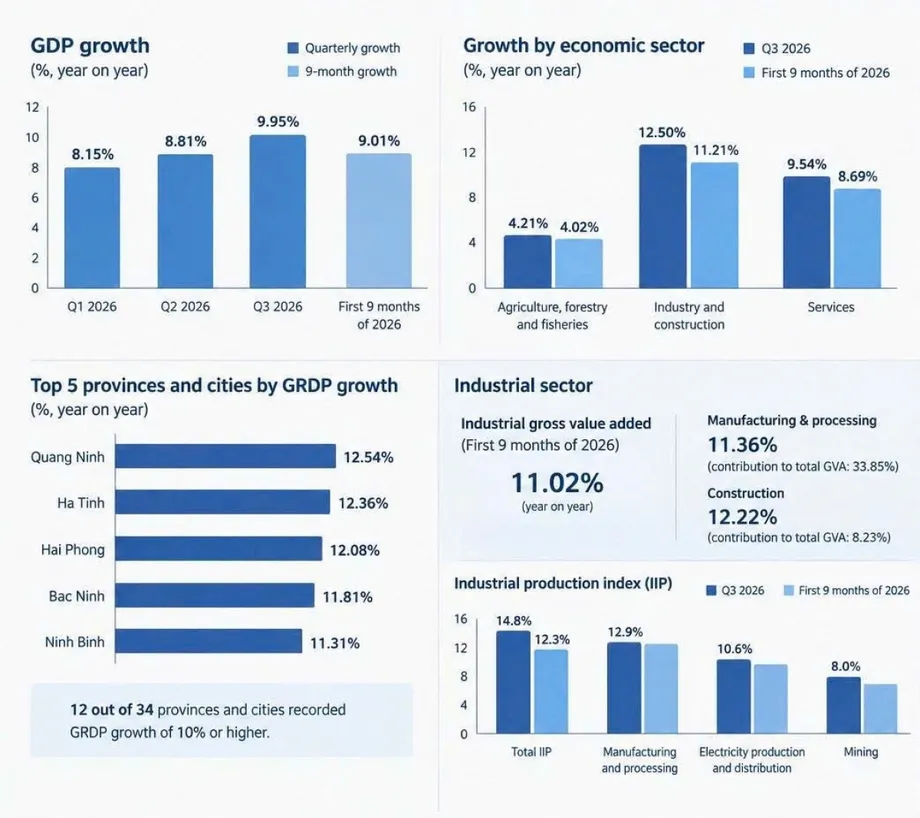
Giải ngân đầu tư công đạt gần 643.000 tỷ đồng trong 9 tháng đầu năm 2026, tương đương khoảng 63% kế hoạch hơn 1.000.000 tỷ đồng. Cục Thống kê Quốc gia cho biết GDP tăng trưởng 9,01% trong cùng kỳ. Để đạt mức tăng trưởng hai con số cho cả năm, GDP quý IV cần tăng trên 12,5%.
Ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư kiêm Phó giám đốc Khối Kinh doanh Chứng khoán tại Chứng khoán An Bình, cho rằng đẩy nhanh đầu tư công là một trong số ít biện pháp còn lại để hỗ trợ mục tiêu đó.
"Vì vậy, để đạt tăng trưởng 10% cho cả năm, không còn cách nào khác ngoài đẩy mạnh đầu tư công. Đây sẽ là động lực trong ba tháng còn lại và đóng góp đáng kể", ông Minh nói.
Các nhà thầu đối mặt với tình hình khó khăn hơn. Chủ tịch Tập đoàn Xây dựng Hòa Bình Lê Viết Hải cho biết khối lượng công việc của công ty đã tăng gấp đôi so với cùng kỳ năm trước và có thể tăng thêm 50% trong năm 2027, trong khi chi phí tăng cao làm giảm lợi nhuận. Chủ tịch Hiệp hội Các nhà thầu Xây dựng Việt Nam Nguyễn Quốc Hiệp cho biết tiền công lao động lành nghề ở mức 700.000-1 triệu đồng mỗi ngày, so với định mức chi phí khoảng 350.000 đồng. Như vậy, tiền công thực tế cao gấp khoảng 2-2,9 lần định mức.
Những áp lực này ảnh hưởng đến cả hoạt động tài trợ lẫn xây dựng. Chi phí tăng có thể làm phát sinh nhu cầu vay vốn trước khi dự án tạo ra doanh thu. Đầu tư hạ tầng cũng cạnh tranh nguồn vốn ngân hàng với lĩnh vực sản xuất và bất động sản. Ông Minh ước tính thời gian thu hồi vốn khoảng một năm đối với sản xuất, 2-3 năm đối với bất động sản và 5-10 năm đối với hạ tầng. Các khoảng thời gian này khác với kỳ hạn tài trợ dài hơn và vòng đời vận hành mà những tài sản lớn có thể đòi hỏi.
Nhu cầu đầu tư tăng không đồng nghĩa dự án đủ điều kiện huy động vốn
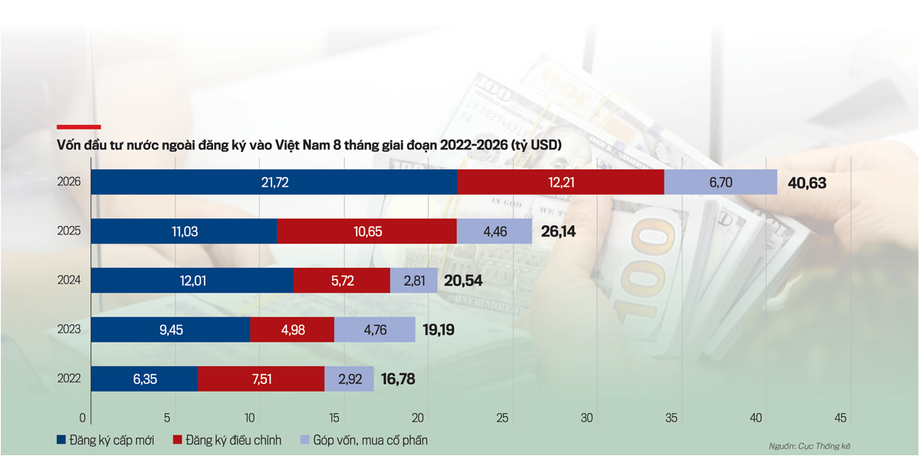
Vốn đầu tư trực tiếp nước ngoài đăng ký đạt 40,63 tỷ USD tính đến cuối tháng 8-2026, tăng 55,4% so với cùng kỳ năm trước. Vốn đăng ký mới đạt 21,72 tỷ USD, trải trên 2.771 dự án. Tổng vốn tăng 96,8%, còn số dự án tăng 9,4%, hàm ý vốn đăng ký mới bình quân mỗi dự án tăng khoảng 80%.
Điều này cho thấy các cam kết đầu tư lớn hơn, nhưng vốn đăng ký không đồng nghĩa với tiền đã giải ngân hoặc khoản nợ hạ tầng đã được cam kết. Trước khi cấp vốn, bên cho vay vẫn cần thẩm định hợp đồng, chi phí, doanh thu dự kiến và phương án hoàn trả.
Khảo sát của FiinRatings về 19 doanh nghiệp hạ tầng và năng lượng niêm yết cho thấy khoảng cách giữa tăng trưởng và các công cụ huy động vốn. Tổng tài sản tăng từ 120.000 tỷ đồng năm 2017 lên 364.000 tỷ đồng năm 2024, cao hơn ba lần so với ban đầu. Tín dụng ngân hàng duy trì ở mức 33-36% tổng tài sản, trong khi trái phiếu tăng từ khoảng 1% lên 7%. Giai đoạn 2022-2024, tài sản tăng khoảng 50.000 tỷ đồng nhưng nguồn vốn trái phiếu hầu như không tăng về giá trị tuyệt đối.
Ông Abhishek Dangra của S&P Global Ratings cho rằng ưu tiên đầu tiên là giảm tổng thể rủi ro của dự án, sau đó phân bổ rủi ro còn lại cho những bên có khả năng gánh chịu tốt nhất. Ông Trần Tuấn Phong, luật sư thành viên cấp cao tại VILAF, cho biết có thể huy động vốn quốc tế nếu hợp đồng phân bổ rủi ro rõ ràng và nhận được các phê duyệt chính thức cần thiết. Cả hai quan điểm đều gắn khả năng tiếp cận vốn với công tác chuẩn bị dự án, thay vì chỉ xét đến lượng tiền sẵn có.
Trái phiếu dự án phải nêu rõ cách hoàn trả cho nhà đầu tư
Trái phiếu doanh nghiệp thông thường dựa vào khả năng trả nợ của công ty phát hành. Trái phiếu dự án thay vào đó dựa vào dòng tiền do một tài sản cụ thể tạo ra, thường được nắm giữ trong một pháp nhân riêng. Cơ chế tách biệt này có thể bảo vệ nhà đầu tư trước những vấn đề ở các mảng kinh doanh khác của đơn vị bảo trợ, với điều kiện các hợp đồng và thỏa thuận pháp lý phát huy hiệu lực như dự kiến.
Ngân hàng Thế giới mô tả trái phiếu dự án hạ tầng là công cụ có gốc và lãi được thanh toán từ dòng tiền của dự án. Báo cáo ghi nhận đợt phát hành đầu tiên thuộc loại này tại Việt Nam vào năm 2019 là trái phiếu trị giá 679 triệu USD, kỳ hạn 10 năm, dành cho một dự án điện lớn do tư nhân đầu tư. Báo cáo cũng cho rằng tái cấp vốn cho các tài sản đang vận hành có thể mở ra nhiều cơ hội hơn so với tài trợ hoàn toàn cho các công trình mới, vốn tiềm ẩn rủi ro hoàn thành và doanh thu cao hơn.
Để mô hình này hoạt động, nguồn thu phải xác định được, tài sản và quyền theo hợp đồng phải được bảo đảm, thứ tự ưu tiên thanh toán phải rõ ràng. Nhà đầu tư cần biết nghĩa vụ nào được thanh toán trước và liệu dòng tiền có thể bị chuyển sang các doanh nghiệp khác hay không. Xếp hạng tín nhiệm độc lập và bảo lãnh có thể giúp nhà đầu tư đánh giá hoặc gánh chịu một số rủi ro cụ thể, nhưng không thể thay thế phương án hoàn trả đáng tin cậy.
Nhiều trái phiếu liên quan đến hạ tầng Việt Nam vẫn do công ty mẹ phát hành, không có xếp hạng tín nhiệm và đáo hạn sau 2-3 năm. Ngân hàng Thế giới cho biết kỳ hạn trung bình của trái phiếu doanh nghiệp năm 2021 và 2022 là 4,2 năm, so với 12,7 năm đối với trái phiếu chính phủ. Các con số này mô tả những nhóm công cụ khác nhau nhưng cùng cho thấy một vấn đề: vốn doanh nghiệp thường đáo hạn từ lâu trước khi tài sản hạ tầng hoàn tất quá trình tạo doanh thu.
Định giá càng làm trầm trọng thêm tình trạng lệch kỳ hạn. Trái phiếu doanh nghiệp thường có lãi suất thả nổi gắn với lãi suất tiền gửi ngân hàng, bao gồm tiền gửi kỳ hạn 12 tháng. Vì thế, cả nhà đầu tư lẫn bên phát hành đều chịu ảnh hưởng từ những thay đổi trong điều kiện huy động vốn của ngân hàng. Kinh nghiệm của Ấn Độ là một ví dụ: một số dự án năng lượng tái tạo đã vận hành ổn định có thể phát hành trái phiếu kỳ hạn đến 25 năm, nhờ hợp đồng ổn định và việc tôn trọng mức giá đã thỏa thuận.
TP.HCM đề xuất vay vốn theo từng đợt
Dự thảo của TP.HCM sẽ xếp trái phiếu đô thị và trái phiếu dự án phát hành qua trung tâm tài chính vào nhóm trái phiếu chính quyền địa phương. Đây là điểm khác biệt quan trọng so với trái phiếu dự án tư nhân chỉ dựa vào doanh thu của một tài sản: thành phố sẽ chịu trách nhiệm thanh toán đúng hạn tiền gốc, lãi và các chi phí liên quan.
Đề xuất dẫn Điểm a, Khoản 1, Điều 24 của Luật Phát triển đô thị và gắn với Nghị quyết 222/2025/QH15 của Quốc hội ngày 27-6-2025. Theo đó, trái phiếu có thể phát hành bằng đồng Việt Nam hoặc ngoại tệ tự do chuyển đổi; nguồn thu chỉ được sử dụng cho các dự án đã được phê duyệt và hoàn tất thủ tục đầu tư, môi trường.
Ông Nguyễn Hữu Huân, Phó trưởng ban điều hành trung tâm tài chính, đề xuất phát hành nhiều đợt trong một chương trình trung hạn. Các tài liệu chung sẽ được chuẩn bị trước, còn từng đợt phát hành sẽ căn cứ vào nhu cầu giải ngân, khả năng trả nợ và điều kiện thị trường. Thành phố có thể điều chỉnh thời điểm, quy mô, đồng tiền, kỳ hạn và thị trường mục tiêu trong giới hạn do HĐND thành phố phê duyệt.
Dự thảo cũng cho phép cập nhật chương trình hằng năm, phát hành bổ sung các trái phiếu hiện hữu và thực hiện nghiệp vụ quản lý nợ như mua lại, hoán đổi. Hoạt động vay phải nằm trong giới hạn về nợ, thâm hụt và khả năng trả nợ. Các đợt phát hành bằng ngoại tệ có thể sử dụng công cụ phòng ngừa rủi ro, giúp quản lý biến động tỷ giá và lãi suất nhưng không làm cho rủi ro vay vốn biến mất.
Các mốc thời gian và bước thủ tục chính gồm:
- Ngày 27-6-2025: thông qua Nghị quyết 222/2025/QH15, được viện dẫn làm một phần cơ sở pháp lý cho khung đề xuất.
- Từ ngày 6 đến 16-10-2026: thời gian lấy ý kiến về dự thảo nghị quyết của TP.HCM.
- Ngày 7-10-2026: trung tâm tài chính và Tổ chức Tài chính Quốc tế tổ chức lấy ý kiến.
- Sau khi được thông qua: từng phương án phát hành vẫn cần được chuẩn bị, thẩm định và phê duyệt theo quy trình đề xuất.
Mức độ sẵn sàng và tính thanh khoản sẽ quyết định khả năng phát hành trái phiếu của các thành phố
Tại buổi lấy ý kiến ngày 7-10, ông Pavel Kochanov, chuyên gia tài chính đô thị cấp cao của Tổ chức Tài chính Quốc tế, khuyến nghị lập mô hình tài chính cho toàn bộ kỳ hạn vay, bao gồm cả các kịch bản bất lợi. Nhà đầu tư cần thông tin về nguồn thu, chi tiêu, tính thanh khoản, nợ hiện hữu và các nghĩa vụ tiềm tàng trong tương lai của thành phố, cùng với một khoản dự phòng an toàn để trả nợ.
Ông Neeraj Gupta, cán bộ đầu tư chính của Tổ chức Tài chính Quốc tế, khuyến nghị ưu tiên các dự án đã hoàn tất nghiên cứu khả thi, có đất sạch, giấy phép và các hợp đồng cần thiết. Vay vốn trước khi dự án có thể giải ngân nguồn tiền sẽ làm phát sinh chi phí tài chính mà chưa tạo ra tiến độ xây dựng ngay lập tức. Với các dự án đường sắt đô thị, cần phân định rõ giữa các bên về lượng hành khách, giải phóng mặt bằng và nghĩa vụ thanh toán.
Hà Nội đang tìm hiểu một chương trình trái phiếu đô thị khác. Phó tổng giám đốc Vietcombank Bạch Thanh Long ước tính nhu cầu vốn tiềm năng trong giai đoạn 2027-2030 là 150.000-200.000 tỷ đồng. Quy hoạch đường sắt của thành phố dự kiến có 18 tuyến dài tổng cộng 979 km, trong khi năm tuyến được cho là đã khởi công vào tháng 6 có tổng vốn đầu tư hơn 1,3 triệu tỷ đồng.
Vietcombank đề xuất đa dạng hóa kỳ hạn và mệnh giá, cân nhắc quyền mua lại trước hạn và áp dụng lãi suất gắn với điều kiện thị trường, lợi suất trái phiếu chính phủ. Ngân hàng này cũng muốn trái phiếu đô thị được xem xét xếp vào nhóm tài sản có tính thanh khoản cao cấp 1 và được giao dịch với Ngân hàng Nhà nước. Đây là các đề xuất, chưa phải thay đổi quy định đã được xác nhận. Mục tiêu là giúp trái phiếu dễ nắm giữ và giao dịch hơn, điều cần thiết ngay cả với nhà đầu tư dự định giữ trái phiếu trong nhiều năm.
Tài trợ năng lượng cho thấy tầm quan trọng của bên mua và hợp đồng
Nghiên cứu tài chính xanh của Viện Ngân hàng Phát triển châu Á xác định giá điện, mức độ tín nhiệm của Tập đoàn Điện lực Việt Nam (EVN) và năng lực thẩm định dự án xanh còn hạn chế của ngân hàng là những rào cản huy động vốn. Các kết quả trong nghiên cứu mang tính lịch sử, trong đó có xếp hạng tín nhiệm BB của EVN năm 2018, và không nên được xem là đánh giá hiện tại về mức tín nhiệm của tập đoàn.
Cơ chế này vẫn có ý nghĩa với việc thiết kế dự án. Một tài sản năng lượng tái tạo có thể phát điện ổn định nhưng vẫn gặp khó khăn trong trả nợ nếu bên mua không thể thanh toán hoặc giá hợp đồng không đủ bù đắp chi phí. Nghiên cứu cũng ghi nhận tình trạng lệch kỳ hạn tài sản và nợ tại EVN: tài sản có vòng đời đến 25 năm, trong khi khoảng một nửa dư nợ là các khoản vay có kỳ hạn dưới 5 năm.
Nghiên cứu mô tả một chương trình thí điểm trái phiếu xanh ban đầu, trong đó TP.HCM phát hành 523,5 tỷ đồng trái phiếu kỳ hạn 15 năm cho 11 dự án. Bà Rịa - Vũng Tàu dự kiến phát hành 80 tỷ đồng trái phiếu kỳ hạn 5 năm. Nghiên cứu cũng cho biết việc phát triển trái phiếu xanh chính thức gặp trở ngại do thiếu quy định pháp lý, tiêu chuẩn báo cáo và năng lực thẩm định độc lập. Chỉ mang nhãn xanh không thể chứng minh chất lượng tín dụng.
Cần kênh đầu tư đáng tin cậy để huy động tiền tiết kiệm trong nước
BIDV ước tính tỷ lệ tiết kiệm của Việt Nam vào khoảng 37% GDP, nhưng phần lớn số tiền này vẫn nằm trong tiền gửi ngân hàng. Tài sản của các quỹ đầu tư và quỹ hưu trí vượt 835.000 tỷ đồng trong quý I-2026, trong khi các quỹ hưu trí bổ sung tự nguyện chỉ nắm khoảng 2.210 tỷ đồng tại 7 quỹ do 4 công ty được cấp phép quản lý.
Bà Tạ Thị Tuệ Anh, Giám đốc Khối Ngân hàng Định chế Tài chính HSBC, ước tính các công ty bảo hiểm nhân thọ quản lý hơn 30 tỷ USD nhưng thiếu tài sản đầu tư dài hạn phù hợp. Bà lưu ý rõ rằng đây không phải số liệu chính thức. Chủ tịch HSC Johan Nyvene cho biết nhà đầu tư cá nhân trong nước chiếm 85-90% giá trị giao dịch hằng ngày, cho thấy nền tảng nhà đầu tư tổ chức trong nước còn hạn chế.
Ngân hàng Thế giới ước tính cải cách thị trường vốn có thể thu hút hơn 78 tỷ USD vốn và đầu tư mới vào năm 2030, chủ yếu dành cho doanh nghiệp. Đây là tiềm năng có điều kiện, không phải nguồn vốn hạ tầng đã được cam kết. Các đề xuất của ngân hàng hướng đến cả nhà đầu tư lẫn công cụ, bao gồm phát triển quỹ hưu trí, bảo hiểm và quỹ đầu tư.
Các thay đổi pháp lý cũng cần được phân biệt rõ với những cam kết. Các quy định sửa đổi về đối tác công tư được cho là cho phép doanh nghiệp dự án phát hành riêng lẻ trái phiếu mà không cần báo cáo tài chính quá khứ. Một bài viết tháng 8-2025 cho biết một nghị định tiếp theo cho phép phát hành ra công chúng và niêm yết ngay đang được xây dựng; tình trạng sau đó của nghị định này chưa được xác định ở đây. Thứ trưởng Bộ Tài chính Nguyễn Đức Chi cho biết các sửa đổi Luật Chứng khoán dự kiến được trình Quốc hội vào tháng 10-2026.
Những thay đổi về thanh khoản ngân hàng là một hướng khác. Thông tư 50/2026 được cho là nâng trần tỷ lệ dư nợ cho vay trên tổng tiền gửi từ 85% lên 95% theo lộ trình bắt đầu từ ngày 1-10-2028, với khả năng áp dụng sớm hơn nếu đáp ứng yêu cầu thanh khoản. Nới giới hạn cho vay ngân hàng không tạo ra các nhà đầu tư sẵn sàng nắm giữ rủi ro hạ tầng trong nhiều thập kỷ. Đa dạng hóa thực chất đòi hỏi người mua ngoài hệ thống ngân hàng, nguồn thu dự án đáng tin cậy và trách nhiệm minh bạch đối với bảo lãnh, hỗ trợ ngân sách.
Điểm chính
- TP.HCM cần hơn 3,17 triệu tỷ đồng cho hạ tầng giai đoạn 2026-2030, trong đó ngân sách thành phố đáp ứng khoảng 31%.
- Khung trái phiếu đô thị của thành phố vẫn là đề xuất; thời gian lấy ý kiến dự kiến từ ngày 6 đến 16-10-2026.
- Các ước tính nhu cầu vốn hạ tầng của Việt Nam khác nhau về phạm vi nhưng đều cho thấy nhu cầu đáng kể vượt quá nguồn vốn công.
- Ngân hàng vẫn là kênh cấp vốn chủ đạo, dù kỳ hạn tiền gửi chênh lệch lớn so với nhu cầu tài trợ hạ tầng.
- Trái phiếu dự án cần nguồn thu xác định được, hợp đồng có thể thực thi, thứ tự ưu tiên thanh toán rõ ràng và cách phân bổ rủi ro cụ thể.
- Quỹ hưu trí, công ty bảo hiểm và quỹ đầu tư có thể cung cấp nguồn vốn dài hạn hơn nếu các tài sản phù hợp và cơ chế bảo vệ nhà đầu tư được phát triển song song.