Cơ hội 100 tỷ USD vẫn cần các dự án thương mại
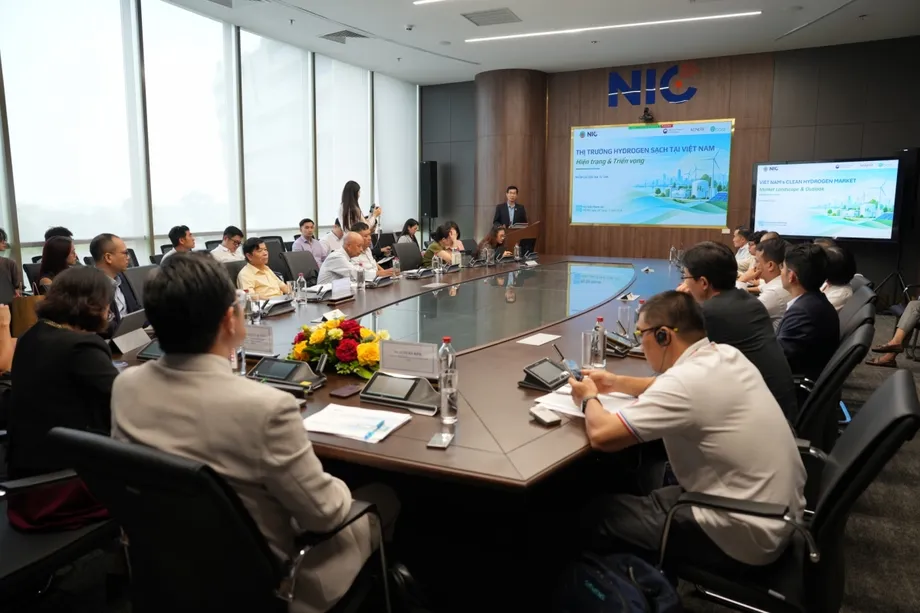
Việt Nam sản xuất khoảng 500.000 tấn hydro mỗi năm, nhưng chưa có sản lượng nào đến từ các dự án hydro xanh hoặc hydro xanh lam thương mại, theo bản đánh giá thị trường dự thảo được Trung tâm Đổi mới sáng tạo Quốc gia (NIC) và Viện Tăng trưởng Xanh Toàn cầu (GGGI) thảo luận. Bản đánh giá ước tính thị trường tiềm năng đạt 100 tỷ USD vào năm 2035, đồng thời chỉ ra chi phí điện, khách hàng cam kết mua, nguồn vốn và giấy phép là những trở ngại giữa cơ hội đó với các nhà máy đi vào hoạt động.
Nội dung
- Cơ hội 100 tỷ USD vẫn cần các dự án thương mại
- Nhu cầu công nghiệp hiện hữu là điểm khởi đầu
- Các mục tiêu đo nguồn cung sạch hơn, không phải tổng sản lượng hiện nay
- Phân bón, lọc dầu và thép có triển vọng khác nhau
- Chi phí điện định hình hiệu quả kinh tế
- Tiềm năng năng lượng tái tạo chưa đồng nghĩa với nguồn điện sẵn sàng
- Bốn hành lang có thể kết nối sản xuất với khách hàng
- Khách hàng và giấy phép đang cản trở đầu tư
- Tám nhóm hành động và lộ trình theo giai đoạn
- Kết luận chính
Cuộc tham vấn ngày 2 tháng 10 tại Hà Nội là một phần của Ngày Đổi mới sáng tạo Quốc gia 2026, đồng thời diễn ra nhân dịp kỷ niệm 7 năm thành lập NIC. Các cơ quan chính phủ, hiệp hội ngành nghề, doanh nghiệp, nhà nghiên cứu và trường đại học đã rà soát dự thảo báo cáo Thị trường hydro sạch tại Việt Nam, trong đó có đánh giá những dự án nào có thể tiến tới giai đoạn đầu tư.
Phát hiện trọng tâm là Việt Nam cần nhiều hơn những thông báo về dự án mới. Phần lớn sáng kiến vẫn đang trong giai đoạn chuẩn bị hoặc hoàn thiện các điều kiện kỹ thuật, tài chính và pháp lý cần thiết để triển khai. Chỉ một số ít dự án có vẻ sẵn sàng tiến tới thực hiện trong ngắn hạn.
Hội thảo tiếp nối Quyết định số 165/QĐ-TTg được phê duyệt ngày 7 tháng 2 năm 2024, theo đó ban hành Chiến lược phát triển năng lượng hydro Việt Nam đến năm 2030, tầm nhìn đến năm 2050. Cuộc tham vấn cũng diễn ra theo định hướng tại Quyết định số 21/2026/QĐ-TTg về ưu tiên các công nghệ hydro.
Ông Đỗ Tiến Thịnh, Phó Giám đốc NIC, kêu gọi cơ quan quản lý, doanh nghiệp, nhà đầu tư và tổ chức nghiên cứu phối hợp để biến chiến lược thành một thị trường vận hành thực tế. Ông Juhern Kim, đại diện quốc gia của GGGI tại Việt Nam, cho biết nhiệm vụ tiếp theo là xác định các cơ hội khả thi về thương mại, khách hàng ưu tiên và những điều kiện giúp dự án thu hút đầu tư. Sự khác biệt này rất quan trọng: nguồn tài nguyên tái tạo có thể hỗ trợ sản xuất, nhưng không đảm bảo khách hàng sẽ mua hydro với mức giá đủ để tài trợ cho một nhà máy.
Nhu cầu công nghiệp hiện hữu là điểm khởi đầu
Bản đánh giá dự thảo ước tính khoảng 36% lượng hydro Việt Nam đang sử dụng được dành cho lọc dầu và hóa dầu, 64% cho sản xuất phân bón. Áp dụng các tỷ lệ này cho sản lượng hằng năm 500.000 tấn, lượng tiêu thụ tương ứng vào khoảng 180.000 tấn và 320.000 tấn.
Một báo cáo riêng về triển khai cho biết văn bản số 1638/BCT-DKT của Bộ Công Thương, ngày 5 tháng 3 năm 2025, ghi nhận mức tiêu thụ hằng năm là 316.000 tấn trong ngành phân bón, 39.000 tấn tại nhà máy lọc dầu Dung Quất và 139.000 tấn tại nhà máy lọc dầu Nghi Sơn. Tổng các con số này là 494.000 tấn, nhìn chung phù hợp với ước tính toàn quốc đã làm tròn. Các ngành công nghiệp khác chiếm khoảng 0,5% nhu cầu trong nước.
Phân tích hydro công nghiệp của GIZ mô tả thị trường chủ yếu gồm sản xuất và tiêu thụ ngay trong cùng cơ sở, thay vì phân phối hoặc giao dịch rộng rãi. Vì vậy, khách hàng công nghiệp hiện hữu là điểm khởi đầu thực tế: các dự án có thể thay thế nguồn hydro đang được sử dụng trong sản xuất, thay vì phải tạo ra một ứng dụng hoàn toàn mới.
Các tên gọi hydro khác nhau mô tả phương thức sản xuất. Hydro xám thường được sản xuất từ khí tự nhiên mà không thu giữ lượng carbon dioxide phát sinh; hydro nâu được sản xuất từ than đá. Hydro xanh lam kết hợp sản xuất từ nhiên liệu hóa thạch với thu giữ và lưu trữ carbon. Hydro xanh lá sử dụng điện tái tạo để tách nước thành hydro và oxy thông qua quá trình điện phân.
Ông Thịnh cho rằng hydro xanh lam có thể là bước chuyển tiếp hướng tới sản xuất hydro xanh lá ở quy mô lớn hơn. Tuy nhiên, một đánh giá học thuật năm 2024 xác định nguồn cung khí đốt hạn chế là trở ngại đối với việc phát triển hydro xanh lam. Định nghĩa hydro sạch được đề xuất dựa trên cường độ carbon sẽ đánh giá sản xuất theo lượng phát thải, thay vì chỉ dựa vào các nhãn màu.
Các mục tiêu đo nguồn cung sạch hơn, không phải tổng sản lượng hiện nay
Chiến lược của Việt Nam đặt mục tiêu công suất sản xuất hằng năm từ 100.000 đến 500.000 tấn vào năm 2030, sử dụng năng lượng tái tạo và các quy trình khác có thu giữ carbon. Đến năm 2050, mục tiêu tăng lên 10–20 triệu tấn mỗi năm. Do đó, không nên xem khoảng 500.000 tấn sản lượng truyền thống hiện nay là bằng chứng cho thấy mục tiêu sản xuất sạch đã đạt được.
Mục tiêu năm 2050 tương đương 20–40 lần sản lượng hydro hiện tại. Để đạt được, cần vừa thay thế nguồn cung hiện có vừa phát triển các thị trường lớn hơn nhiều trong công nghiệp, giao thông vận tải, phát điện và xuất khẩu.
Trong bài viết về chiến lược hydro do Cục Nghiên cứu châu Á Quốc gia công bố ngày 29 tháng 5 năm 2024, ông Nguyễn Đức Tuyến dự báo nhu cầu hydro tiềm năng của Việt Nam đạt 22 triệu tấn mỗi năm vào năm 2050. Ông Tuyến là phó giáo sư tại Đại học Bách khoa Hà Nội và phó giáo sư thỉnh giảng tại Viện Công nghệ Shibaura.
Kịch bản nhu cầu của ông cao hơn 2 triệu tấn so với mức mục tiêu sản xuất tối đa trong chiến lược quốc gia, nhưng hai con số đo lường những yếu tố khác nhau và không xác lập nhu cầu nhập khẩu. Bài viết cũng ước tính thị trường năm 2050 có thể đạt 1.200 tỷ USD và nêu các lợi ích tiềm năng về phát thải và việc làm:
Bằng cách thay thế nhiên liệu hóa thạch bằng hydro, Việt Nam có thể giảm 5,4% lượng phát thải CO2 và tạo ra 62.000–92.000 việc làm mỗi năm.
Đây là các ước tính theo kịch bản, không phải kết quả đã được ghi nhận. Tương tự, ước tính thị trường 100 tỷ USD vào năm 2035 trong bản dự thảo không phản ánh các hợp đồng đã được bảo đảm hay khoản đầu tư đã cam kết. Các số liệu thị trường toàn cầu được trích dẫn là 229,53 tỷ USD năm 2025 và 406,95 tỷ USD năm 2034, tương ứng mức tăng khoảng 77%. Do mốc thời gian khác nhau và ranh giới định giá chưa được xác định, không thể so sánh trực tiếp thị phần của Việt Nam.
Phân bón, lọc dầu và thép có triển vọng khác nhau
Lọc dầu và sản xuất phân bón có thể là những khách hàng đầu tiên vì hiện đã tiêu thụ hydro. GIZ ước tính việc thay thế hydro đang dùng để đáp ứng nhu cầu amoniac dự kiến của ngành phân bón có thể cần khoảng 370.000 tấn hydro xanh lá mỗi năm. Tính toán này dựa trên nhu cầu amoniac năm 2035 dự kiến vào khoảng 2,08 triệu tấn.
Ước tính cho từng cơ sở khác nhau giữa các đánh giá. GIZ ước tính nhu cầu tại Nghi Sơn khoảng 180.000 tấn mỗi năm, so với con số 139.000 tấn trong báo cáo về văn bản triển khai tháng 3 năm 2025. GIZ cũng tính toán nhu cầu tiềm năng tại các nhà máy lọc dầu là khoảng 162.500 tấn ở Dung Quất và 250.000 tấn ở Nghi Sơn, dựa trên các chuẩn quốc tế về mức tiêu thụ hydro trên mỗi tấn dầu thô được chế biến. Không nên nhầm các phép tính theo chuẩn này với mức tiêu thụ hiện tại được báo cáo.
Về dài hạn, thép là thị trường tiềm năng lớn hơn. GIZ ước tính nhu cầu kỹ thuật khoảng 1,65 triệu tấn mỗi năm, bao gồm thay thế một phần nhiên liệu trong sản xuất thép truyền thống, thay khí tự nhiên trong các quy trình hoàn nguyên trực tiếp và ứng dụng gia nhiệt tại các nhà máy cán thép. Hoàn nguyên trực tiếp loại bỏ oxy khỏi quặng sắt mà không sử dụng lò cao truyền thống.
Ước tính nhu cầu thép này cao gấp khoảng 3,3 lần sản lượng hydro hiện tại của Việt Nam, nhưng giả định việc thay thế trên diện rộng. Đây không phải là nhu cầu đã được cam kết. GIZ cũng xác định những ứng dụng nhỏ hơn trong ngành điện tử, thủy tinh và cán thép, nơi sản xuất gần khách hàng có thể giảm chi phí vận chuyển và tạo cơ hội thử nghiệm các thỏa thuận thương mại.
Chi phí điện định hình hiệu quả kinh tế
Điện chiếm ước tính 60–70% chi phí hydro quy dẫn được sản xuất bằng phương pháp điện phân. Chi phí quy dẫn đo chi phí sản xuất trong suốt vòng đời hoạt động của dự án so với sản lượng hydro. Do đó, khả năng tiếp cận nguồn điện tái tạo giá hợp lý và ổn định có vai trò then chốt đối với hiệu quả kinh tế.
Các tính toán năm 2025 của GIZ cho thấy triển vọng thương mại khác nhau giữa các ứng dụng. Hai hệ thống mô hình có sản lượng 45 tấn hydro mỗi năm có chi phí lần lượt là 9,66 USD và 9,81 USD mỗi kg. Một mô hình lớn hơn, sản xuất 450 tấn mỗi năm, đạt chi phí 7,49 USD mỗi kg, với vốn đầu tư 38,23 triệu USD, so với 4,81 triệu USD và 3,96 triệu USD ở các hệ thống nhỏ hơn.
Mô hình quy mô lớn có tỷ suất hoàn vốn nội bộ dự kiến 12,4%, một thước đo hiệu quả đầu tư, so với 10,7% và 10,6% ở các trường hợp nhỏ hơn. Cả ba đều có giá trị hiện tại ròng dương, nghĩa là doanh thu dự kiến cao hơn chi phí sau khi tính đến giá trị của tiền theo thời gian.
Kết quả so sánh phụ thuộc vào các giả định. GIZ sử dụng mức chuẩn hydro xám 10,22 USD mỗi kg trong 25 năm, có tính đến lạm phát và mức tăng giá. Báo cáo cũng ghi nhận riêng mức giá trung bình hiện tại của nhà cung cấp là 6,47 USD mỗi kg hydro giao bằng bình khí nén. Không nên xem con số nào trong hai mức này là chi phí sản xuất hydro ngay bên trong nhà máy lọc dầu hoặc nhà máy phân bón.
Amoniac cho kết quả kém hơn trong cùng phân tích. Chi phí amoniac xanh lá theo mô hình dao động từ 1,71 đến 2,31 USD mỗi kg, so với mức chuẩn truyền thống 0,89 USD. Cả ba trường hợp amoniac đều có giá trị hiện tại ròng âm, với khoảng thiếu hụt tài chính từ 0,82 đến 1,42 USD mỗi kg. Vì vậy, một mô hình hydro có triển vọng không đồng nghĩa dự án phân bón hoặc nhiên liệu xuất khẩu sẽ tự động khả thi về thương mại.
Bài viết năm 2024 của ông Tuyến dẫn một dự báo riêng do GIZ hỗ trợ, theo đó chi phí hydro có thể giảm xuống 1,25–1,50 euro mỗi kg vào năm 2050, từ mức 2,76–4,60 euro tại thời điểm đánh giá. Những dự báo dài hạn này sử dụng đồng tiền, mốc thời gian và cơ sở mô hình hóa khác với các trường hợp năm 2025. Không thể trình bày chúng như các mức giá có thể so sánh trực tiếp.
Tiềm năng năng lượng tái tạo chưa đồng nghĩa với nguồn điện sẵn sàng
Bản dự thảo ước tính tiềm năng kỹ thuật của điện gió ngoài khơi trong vùng đặc quyền kinh tế của Việt Nam vào khoảng 1.068 gigawatt, đồng thời cho rằng đây là mức lớn nhất ASEAN. GIZ cũng dẫn ước tính tiềm năng vượt 1.000 gigawatt. Tiềm năng kỹ thuật là ước tính về nguồn lực có thể phát triển trong những điều kiện nhất định, không phải công suất đã lắp đặt hay lượng điện có thể cấp ngay cho các hệ thống điện phân.
Hạn chế về truyền tải tại các khu vực giàu nguồn năng lượng tái tạo vẫn là một trở ngại. Dự án cũng cần nguồn nước, cơ sở xử lý, kho lưu trữ và các phương án đáng tin cậy để vận chuyển hydro đến khách hàng.
GIZ dẫn các mục tiêu điện tái tạo trong Quy hoạch điện VIII, được phê duyệt tháng 5 năm 2023, là 30,9–39,2% vào năm 2030 và 67,5–71,5% vào năm 2050. Mục tiêu có điều kiện 47% vào năm 2030 phụ thuộc vào hỗ trợ thông qua Quan hệ đối tác chuyển dịch năng lượng công bằng (JETP). Đây là các con số quy hoạch được thảo luận trong phân tích đó, không phải tỷ trọng điện đã đo lường.
Một đánh giá hydro xanh của Bộ Công Thương, công bố ngày 3 tháng 3 năm 2023, cảnh báo không nên cho rằng điện tái tạo bị lưới điện cắt giảm có thể dễ dàng trở thành nguồn hydro giá rẻ. Nghiên cứu của Viện Năng lượng cho thấy việc thu gom và chuyển lượng điện đó đến các cơ sở điện phân sẽ khó khăn, tốn kém và chỉ tạo ra sản lượng hydro tiềm năng thấp.
Thay vào đó, đánh giá xác định nguồn năng lượng tái tạo dồi dào ở Nam Trung Bộ và Tây Nam Bộ là cơ sở để cung cấp cho các ngành công nghiệp lân cận. Báo cáo mô tả JETP là một quan hệ đối tác trị giá 15,5 tỷ USD, nhưng tổng số này không phải quỹ dành riêng cho hydro. Các mô hình của GIZ cũng phụ thuộc vào đặc điểm nguồn năng lượng tái tạo tại địa phương và doanh thu bổ sung từ việc bán oxy, điện dư, nên không thể áp dụng nguyên trạng kết quả cho mọi địa điểm.
Bốn hành lang có thể kết nối sản xuất với khách hàng
Cuộc tham vấn xác định bốn hành lang khu vực đang hình thành, mỗi nơi có thế mạnh năng lượng và công nghiệp khác nhau. Đây vẫn là các ý tưởng phát triển, chưa phải mạng lưới giao dịch hydro đã đi vào hoạt động.
- Quảng Trị và Huế: nguồn gió hỗ trợ sản xuất hydro.
- Ninh Thuận và Bình Thuận: nguồn năng lượng mặt trời và tiềm năng xuất khẩu.
- Trà Vinh và Bến Tre: đa dạng nguồn năng lượng, bao gồm sinh khối Đồng bằng sông Cửu Long.
- Bà Rịa và Vũng Tàu: tiềm năng sản xuất hydro xanh lam gắn với hạ tầng dầu khí hiện có.
Các báo cáo ghi tên hành lang đầu tiên không thống nhất: một báo cáo viết Quang Te và Huế, trong khi báo cáo khác ghi Quảng Trị và Huế. Cách ghi thứ hai cũng phù hợp với địa điểm dự án ở Quảng Trị được đề cập trong bài viết học thuật năm 2024.
Báo cáo về văn bản triển khai tháng 3 năm 2025 xác định bốn dự án hydro xanh lá đang phát triển tại Trà Vinh, Bến Tre, Bạc Liêu và Tiền Giang, với tổng công suất dự kiến khoảng 120.000 tấn mỗi năm. Nếu được triển khai, con số này bằng 120% mức thấp trong mục tiêu quốc gia năm 2030, hoặc 24% mức cao.
Công suất dự kiến không phải sản lượng đang vận hành. Cùng báo cáo triển khai cho biết phần lớn dự án vẫn ở giai đoạn chuẩn bị hoặc nghiên cứu. Báo cáo cũng liệt kê các đề xuất sản xuất 20.000 tấn mỗi năm ở Bình Định và 249 tấn ở Long An, cùng các đề xuất tại một số địa điểm khác. Tại thời điểm báo cáo, Việt Nam chưa xuất khẩu hydro.
Bài viết tháng 5 năm 2024 của ông Tuyến dự kiến một nhà máy hydro xanh lá ở Bến Tre sẽ đi vào hoạt động trong năm 2024. Tuy nhiên, báo cáo triển khai tháng 3 năm 2025 và cuộc tham vấn sau đó mô tả các dự án vẫn đang phát triển, đồng thời cho biết chưa có hoạt động sản xuất hydro xanh lá hoặc xanh lam thương mại nào. Vì vậy, thời điểm khởi động dự kiến trước đó không phải bằng chứng cho thấy nhà máy đã đi vào hoạt động.
Khách hàng và giấy phép đang cản trở đầu tư
Một khảo sát của Bộ Công Thương được dẫn trong bản dự thảo cho thấy hơn 58% doanh nghiệp coi hydro là quan trọng, trong khi khoảng 68% chưa triển khai hoạt động đáng kể nào trong lĩnh vực này. Đây là hai kết quả khảo sát riêng biệt, không phải các tỷ lệ bổ sung cho nhau. Chúng cho thấy mức độ quan tâm đáng kể nhưng sự tham gia thực tế còn hạn chế.
Bản dự thảo cho rằng khoảng cách này bắt nguồn từ việc thiếu cơ chế thu mua, hỗ trợ giá và nguồn vốn dài hạn. Thỏa thuận bao tiêu là hợp đồng trong đó khách hàng cam kết mua sản phẩm đầu ra, thường quy định sản lượng và cách xác định giá. Thỏa thuận này giúp bên cho vay đánh giá liệu dự án có thể tạo đủ doanh thu để trả nợ hay không.
Ông Kim cho biết hydro sạch chưa khả thi về thương mại tại Việt Nam, đồng thời nói rằng công nghệ sẵn có cần đi đôi với chính sách phù hợp và khách hàng cam kết mua. Kết quả tích cực của GIZ đối với một số mô hình hydro không nhất thiết mâu thuẫn với nhận định đó: các trường hợp thuận lợi theo mô hình khác với một thị trường thương mại vận hành rộng khắp, còn các mô hình amoniac vẫn thiếu sức cạnh tranh nếu không có hỗ trợ.
Theo bản dự thảo, việc phê duyệt đầu tư và cấp phép cho các dự án hydro công nghiệp hiện mất từ 12 đến 36 tháng. Trách nhiệm phân tán giữa các bộ và cơ quan làm tăng tính bất định trong khâu chuẩn bị dự án. GIZ cũng nêu việc xây dựng quy định chứng nhận và thỏa thuận thu mua là những vấn đề cần giải quyết, bên cạnh hạ tầng chuyên dụng và năng lực sản xuất thiết bị trong nước còn hạn chế.
Tám nhóm hành động và lộ trình theo giai đoạn
Bản dự thảo đề xuất tám nhóm hành động ưu tiên. Các nhóm này bao gồm xây dựng khuôn khổ pháp lý với định nghĩa dựa trên cường độ carbon và một đầu mối cấp phép duy nhất; phối hợp giữa các cơ quan; công cụ tạo nhu cầu; công cụ tài chính và chứng nhận nguồn gốc; thử nghiệm quy định có kiểm soát; hỗ trợ các dự án ưu tiên; phát triển hạ tầng dùng chung trước khi nhu cầu hình thành; và hợp tác quốc tế có trọng điểm.
Đây là các khuyến nghị tham vấn, không phải những biện pháp đã được xác nhận là đã thông qua. GIZ mô tả cơ sở pháp lý hiện có trong Luật Điện lực số 61/2024/QH15, gồm các quy định về hydro xanh và amoniac, cũng như ưu đãi liên quan đến thuế, tín dụng và phí sử dụng đất hoặc mặt biển. Các nhà phát triển dự án vẫn cần những quy định chi tiết để có thể áp dụng các điều khoản này.
Tại hội thảo, Phó Giáo sư Phạm Hoàng Lương đề xuất thí điểm kết hợp phát điện tái tạo với tiêu thụ hydro ngay tại cơ sở sản xuất. Ông cũng đề xuất hỗ trợ đầu tư, tiêu chuẩn kỹ thuật, hợp đồng thu mua thử nghiệm và vốn chuẩn bị dự án thông qua viện trợ phát triển chính thức, nguồn vốn ưu đãi và JETP, song song với hợp tác cùng Nhật Bản, Hàn Quốc, Đức và Australia.
Lịch sử chính sách và trình tự được đề xuất phân biệt các mốc đã hoàn thành với những mục tiêu trong tương lai:
- Tháng 10 và tháng 11 năm 2022: các hội thảo nghiên cứu hydro và giới thiệu công nghệ đã diễn ra tại Việt Nam.
- Ngày 3 tháng 3 năm 2023: Bộ Công Thương công bố đánh giá tiềm năng sản xuất hydro tái tạo.
- Ngày 7 tháng 2 năm 2024: Quyết định số 165/QĐ-TTg phê duyệt chiến lược hydro quốc gia.
- Ngày 5 tháng 3 năm 2025: văn bản triển khai ghi nhận các dự án đang phát triển và tình hình sử dụng trong công nghiệp.
- Giai đoạn 2026–2028: ông Lương đề xuất triển khai các dự án thí điểm và trình diễn, ban hành tiêu chuẩn kỹ thuật và hỗ trợ tài chính.
- Giai đoạn 2028–2040: giai đoạn được đề xuất tập trung mở rộng thị trường, lưới điện, kho lưu trữ, logistics và các trung tâm công nghiệp.
- Giai đoạn 2040–2050: đề xuất hướng tới hình thành các hành lang xuất khẩu hydro, amoniac sạch và methanol.
GGGI và NIC đang phối hợp với sự hỗ trợ của Quỹ Tín thác Thỏa thuận Xanh mới Hàn Quốc nhằm kết nối các bên tham gia chính sách, tài chính, công nghệ và công nghiệp. Nhóm chuyên gia sẽ tổng hợp ý kiến từ hội thảo trước khi hoàn thiện báo cáo thị trường. Các báo cáo về cuộc tham vấn không công bố hạn phát hành báo cáo hay ngày quyết định đầu tư dự án.
Kết luận chính
- Việt Nam sản xuất khoảng 500.000 tấn hydro truyền thống mỗi năm, chủ yếu phục vụ ngành phân bón và lọc dầu.
- Chiến lược đặt mục tiêu công suất sản xuất hydro sạch hơn hằng năm đạt 100.000–500.000 tấn vào năm 2030 và 10–20 triệu tấn vào năm 2050.
- Bốn dự án đang phát triển có tổng công suất dự kiến khoảng 120.000 tấn mỗi năm, nhưng công suất dự kiến không phải sản lượng đang vận hành.
- Điện chiếm 60–70% chi phí sản xuất hydro bằng điện phân; triển vọng thương mại khác biệt rõ rệt giữa các ứng dụng hydro và amoniac.
- Khách hàng cam kết mua, nguồn vốn, chứng nhận, hạ tầng và giấy phép vẫn là những yếu tố then chốt quyết định mức độ sẵn sàng đầu tư.
- Bản dự thảo đề xuất tám nhóm hành động; các ý kiến tham vấn vẫn cần được tổng hợp vào báo cáo cuối cùng.