Gói cứu trợ ngân hàng có thể tiêu tốn 4,8 lakh crore taka
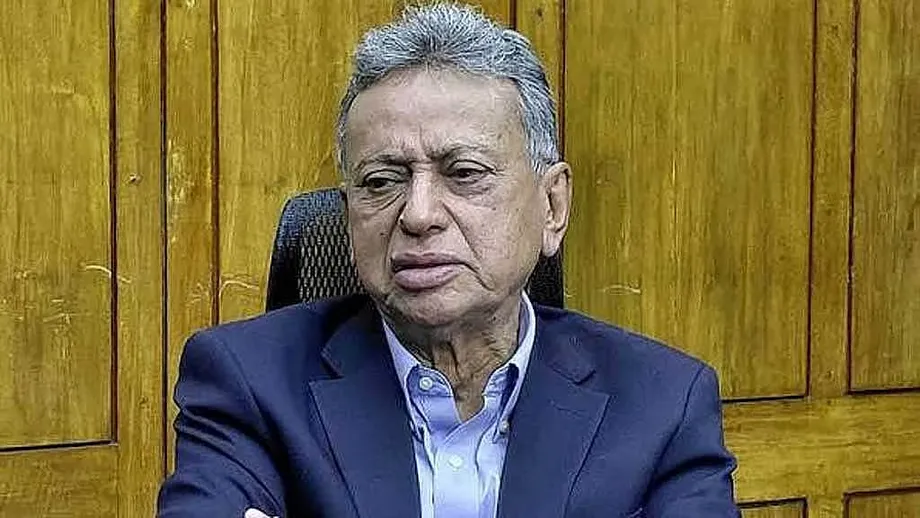
Ngày 10 tháng 10 năm 2026, Thống đốc Ngân hàng Bangladesh Md Mostaqur Rahman cho biết ngân hàng trung ương đã trình chính phủ dự thảo đề xuất cấp 60.000 crore taka mỗi năm từ ngân sách quốc gia trong 5 đến 8 năm để khắc phục tổn thất trong lĩnh vực ngân hàng và bảo vệ tiền gửi. Yêu cầu này tương đương 3 lakh crore taka trong 5 năm hoặc 4,8 lakh crore taka trong 8 năm, tạo gánh nặng đáng kể cho người nộp thuế.
Nội dung
- Gói cứu trợ ngân hàng có thể tiêu tốn 4,8 lakh crore taka
- Người nộp thuế sẽ tài trợ việc khắc phục trong khi tiếp tục thu hồi tài sản
- Hỗ trợ ngân hàng hiện đã ở mức đáng kể
- Người gửi tiền được hứa sẽ tiếp cận khoản tiết kiệm dễ dàng hơn
- Các khoản vay lớn tập trung rủi ro ở mức sâu hơn
- Hỗ trợ từ ngân sách không thể thay thế quyết định cho vay tốt hơn
- Bangla QR đang phát triển nhưng vẫn thấp hơn nhiều so với mức chuẩn của thống đốc
- Tiết kiệm chi phí tiền mặt và tăng thuế vẫn là dự báo, chưa phải nguồn thu đã ghi nhận
- Cải cách thanh toán cũng nhằm giảm phí và chuyển tiền phi chính thức
- Những điểm chính
Đề xuất được đưa ra trong bối cảnh số liệu của Ngân hàng Bangladesh cho thấy nợ xấu ở mức 6,06,555 crore taka vào cuối tháng 6 năm 2026, tương đương 32,78% tổng dư nợ. Nói đơn giản, gần một trong ba taka ngân hàng cho vay đã bị xếp vào diện nợ xấu.
Phát biểu tại sự kiện Bangla QR do ONE Bank tổ chức ở Đại học Quốc tế United tại Satarkul, Badda, Dhaka, ông Rahman gắn việc cứu trợ ngân hàng với nỗ lực rộng hơn nhằm giảm sử dụng tiền mặt, cải thiện thu thuế và giúp thanh toán rẻ hơn. Sự kiện ra mắt dịch vụ thanh toán học phí cho sinh viên qua Bangla QR, nhưng phát biểu của ông đề cập đến một chương trình phục hồi tài chính lớn hơn nhiều.
Thống đốc Ngân hàng Bangladesh mô tả yêu cầu cấp vốn là một dự thảo đã trình chính phủ:
"Để giải quyết khoản thiếu hụt khổng lồ này và bảo vệ tiền gửi của người dân, chúng tôi đã trình chính phủ dự thảo đề xuất cấp 60.000 crore taka mỗi năm từ ngân sách quốc gia trong 5 đến 8 năm tới", ông nói.
Cần phân biệt đề xuất với khoản phân bổ đã được phê duyệt. Trong phát biểu này, chưa có thông báo nào về việc chính phủ phê duyệt, năm ngân sách bắt đầu hay lịch phân bổ chi tiết các khoản tiền hằng năm. Khoảng thời gian 5 đến 8 năm là ước tính của thống đốc về thời gian cần thiết để phục hồi, chứ không phải cam kết chi tiêu đã được xác nhận.
Người nộp thuế sẽ tài trợ việc khắc phục trong khi tiếp tục thu hồi tài sản
Ông Rahman cho biết khoảng một phần ba số tiền trong hệ thống ngân hàng đã bị chiếm đoạt khi ông nhậm chức vào tháng 2. Các tường thuật khác nhau về cơ sở của nhận định này: một số đề cập tổng số tiền trong hệ thống ngân hàng, trong khi một tường thuật khác xác định đó là tổng dư nợ. Vì vậy, không nên xem phát biểu của ông là một thước đo kế toán chính xác có thể dùng thay cho tỷ lệ nợ xấu.
Nợ xấu là các khoản vay mà người vay không hoàn trả theo quy định hiện hành. Điều đó không tự động chứng minh rằng mọi taka liên quan đều đã bị chiếm đoạt, cũng không xác định khoản lỗ cuối cùng của các ngân hàng sau khi thu hồi nợ. Cáo buộc của thống đốc về hành vi trục lợi và số liệu cho vay của ngân hàng trung ương phản ánh những vấn đề có liên quan, nhưng đo lường những khía cạnh khác nhau.
Ông Rahman cho biết các thủ tục pháp lý đang được tiến hành đối với những người liên quan đến sai phạm tài chính và rửa tiền, nhằm thu hồi tài sản và buộc những người chịu trách nhiệm phải chịu trách nhiệm. Thống đốc Ngân hàng Bangladesh mô tả hành vi này như sau:
"Những kẻ chiếm đoạt đã lấy tiền của người dân. Chỉ gọi đó là trộm cắp thì chưa đủ; chúng đã cướp đoạt. Các biện pháp pháp lý cũng đang được tiến hành đối với họ", ông nói.
Ông cũng nói rằng dùng tiền công để khắc phục tình trạng của các ngân hàng sẽ làm giảm nguồn lực dành cho phát triển quốc gia. Để minh họa cơ hội bị bỏ lỡ, ông cho biết số tiền bị lấy đi lẽ ra có thể hỗ trợ 20 triệu gia đình hoặc tài trợ hai dự án có quy mô tương đương cầu Padma. Đây là những phép so sánh của ông, không phải kế hoạch phân bổ đã được công bố.
Yêu cầu cấp 60.000 crore taka mỗi năm tương đương khoảng 9,9% tổng nợ xấu tính đến tháng 6. Trong 5 năm, khoản đóng góp được đề xuất sẽ tương đương khoảng 49,5% số nợ này; trong 8 năm, khoảng 79,1%. Những so sánh đó cho thấy quy mô của yêu cầu, nhưng không có nghĩa chính phủ dự định hoàn trả tỷ lệ tương ứng trong mọi khoản nợ xấu.
Hỗ trợ ngân hàng hiện đã ở mức đáng kể
Khoản đóng góp hằng năm được đề xuất từ ngân sách sẽ nối tiếp các biện pháp can thiệp lớn đã được thực hiện để duy trì hoạt động của những ngân hàng gặp khó khăn. Năm ngân hàng hoạt động theo nguyên tắc ngân hàng Hồi giáo đã được sáp nhập thành Sammilito Islami Bank, ngân hàng này nhận 20.000 crore taka vốn từ chính phủ. Ngân hàng Bangladesh cũng đã cung cấp khoảng 85.000 crore taka hỗ trợ thanh khoản cho 12 ngân hàng.
Hỗ trợ vốn và hỗ trợ thanh khoản phục vụ những mục đích khác nhau. Vốn giúp ngân hàng hấp thụ thua lỗ và khôi phục sức mạnh tài chính. Thanh khoản cung cấp tiền để đáp ứng các nghĩa vụ trước mắt, bao gồm cả yêu cầu rút tiền. Một ngân hàng có thể cần cả hai, nhưng không nên cộng hai con số này rồi gọi là tổng thiệt hại cuối cùng của người nộp thuế.
Yêu cầu cấp 60.000 crore taka mỗi năm gấp ba lần khoản góp vốn 20.000 crore taka cho ngân hàng sau sáp nhập. Hiện chưa rõ đề xuất mới sẽ bổ sung cho hỗ trợ trước đây, thay thế một phần hỗ trợ đó hay bao gồm các cam kết hiện có. Cũng chưa có phân bổ theo từng ngân hàng hoặc giải thích về những điều kiện mà các ngân hàng phải đáp ứng để được nhận tiền.
Điều đó đặt ra một câu hỏi trọng tâm cho quy trình ngân sách: sau khi thu hồi nợ từ người vay và tài sản bị tịch thu, sẽ cần hỗ trợ bao nhiêu, và chính phủ sẽ ngăn tổn thất tiếp diễn bằng cách nào? Phát biểu của ông Rahman cho biết quy mô và thời gian dự kiến của yêu cầu, nhưng chưa nêu các quy tắc triển khai.
Người gửi tiền được hứa sẽ tiếp cận khoản tiết kiệm dễ dàng hơn
Cuộc khủng hoảng ngân hàng đã ảnh hưởng trực tiếp đến các hộ gia đình và doanh nghiệp: một số người gửi tiền gặp khó khăn khi rút tiền của chính mình. Trả lời câu hỏi của một sinh viên về những trở ngại tại ATM và chi nhánh ngân hàng, ông Rahman cho biết Ngân hàng Bangladesh đã hỗ trợ đầy đủ cho Sammilito Islami Bank để ngân hàng có thể đáp ứng yêu cầu rút tiền.
Ông cũng cho biết National Bank sẽ có thể đáp ứng yêu cầu rút tiền của khách hàng từ ngày 15 tháng 10. Đây là cam kết gắn với một mốc thời gian, chứ không phải xác nhận rằng mọi khó khăn khi rút tiền đã chấm dứt tại thời điểm ông phát biểu.
Các mốc thời gian chính cho thấy diễn biến nợ xấu và phản ứng được đề xuất gắn với nhau như thế nào:
- Tháng 3 năm 2025: Nợ xấu chiếm 24,6% tổng dư nợ.
- Tháng 12 năm 2025: Tỷ lệ nợ xấu lên 31,2%.
- Tháng 3 năm 2026: Tỷ lệ tăng lên 32,7%, trong đó nợ xấu đặc biệt cao ở các khoản vay lớn.
- Tháng 6 năm 2026: Nợ xấu đạt 6,06,555 crore taka, tương đương 32,78% tổng dư nợ.
- Ngày 10 tháng 10 năm 2026: Ông Rahman trình bày yêu cầu cấp ngân sách hằng năm tại sự kiện ở trường đại học.
- Ngày 15 tháng 10: National Bank dự kiến có thể đáp ứng yêu cầu rút tiền.
- Tháng 11: Dự kiến bắt đầu chuyển tiền giữa các cá nhân bằng QR.
Các cam kết về rút tiền giải quyết vấn đề tiếp cận tiền gửi. Tuy nhiên, tự chúng không chứng minh rằng các ngân hàng bị ảnh hưởng đã thu hồi nợ xấu hoặc khôi phục vốn.
Các khoản vay lớn tập trung rủi ro ở mức sâu hơn
Số liệu của Ngân hàng Bangladesh trong tháng 3 năm 2026 cho thấy 42,5% các khoản vay trên 50 crore taka bị xếp vào diện nợ xấu, so với 35,2% một năm trước đó. Tỷ lệ này tăng 7,3 điểm phần trăm trong một năm.
Tổng dư nợ trong nhóm này cũng tăng từ 5,20,400 crore taka vào tháng 3 năm 2025 lên 5,75,600 crore taka vào tháng 3 năm 2026. Mức tăng là 55.200 crore taka, tương đương khoảng 10,6%. Như vậy, ngân hàng có nhiều tiền hơn chịu rủi ro trong nhóm này trong khi tỷ lệ nợ xấu tăng.
Ngược lại, các khoản vay không quá 1 crore taka có tỷ lệ nợ xấu 15%, với dư nợ 4,09,900 crore taka. Tỷ lệ nợ xấu của các khoản vay trên 50 crore taka cao gấp khoảng 2,8 lần nhóm khoản vay nhỏ hơn này. Số liệu cho thấy các vấn đề trả nợ tập trung ở những người vay lớn, thay vì suy giảm đồng đều trên toàn bộ hoạt động cho vay.
Trên thực tế, tỷ lệ nợ xấu cao nhất thuộc nhóm khoản vay từ 10 crore đến 20 crore taka, ở mức 45,1%. Các tỷ lệ khác là 26,6% đối với khoản vay từ 1 crore đến 10 crore taka, 35,7% đối với khoản vay từ 20 crore đến 30 crore taka, 38,9% đối với khoản vay từ 30 crore đến 40 crore taka và 44,7% đối với khoản vay từ 40 crore đến 50 crore taka.
Do đó, không thể giản lược xu hướng này thành quy luật rằng mỗi nhóm khoản vay lớn hơn đều có tỷ lệ nợ xấu cao hơn. Tuy nhiên, số liệu cho thấy một số nhóm khoản vay trên 1 crore taka có hồ sơ trả nợ kém hơn nhiều so với nhóm nhỏ nhất.
Hỗ trợ từ ngân sách không thể thay thế quyết định cho vay tốt hơn
Mustafa K Mujeri, cựu kinh tế trưởng Ngân hàng Bangladesh, cho biết các ngân hàng bị thu hút bởi những khoản vay lớn một phần vì việc quản lý chúng ít tốn kém hơn so với cho nhiều khách hàng nhỏ vay. Ông cảnh báo những người vay có ảnh hưởng có thể nhận được ưu đãi, đồng thời cho rằng cần nâng cao chuẩn mực chuyên môn và tăng cường giám sát của ngân hàng trung ương.
Ông Mujeri cũng cho rằng quá nhiều sự chú ý đang dồn vào việc xóa nợ và giãn lịch trả nợ thay vì thu hồi nợ và buộc những người thực sự không trả nợ phải chịu trách nhiệm. Xóa nợ làm thay đổi cách ghi nhận khoản vay trong sổ sách ngân hàng; giãn nợ làm thay đổi lịch trả nợ. Bản thân hai biện pháp này đều không đưa số tiền đã mất trở lại ngân hàng.
Masrur Riaz, Chủ tịch kiêm Giám đốc điều hành Policy Exchange Bangladesh, cho biết cần đánh giá các khoản vay lớn trong tương lai dựa trên dòng tiền của người vay, triển vọng của dự án và các rủi ro. Nhận định này đề cập đến quy trình trước khi tiền rời khỏi ngân hàng, thay vì chỉ dựa vào các biện pháp thu hồi sau khi khoản vay đổ vỡ.
Syed Mahbubur Rahman, Giám đốc điều hành Mutual Trust Bank và cựu Chủ tịch Hiệp hội Ngân hàng Bangladesh, cho biết hiện nay hầu hết ngân hàng đang thận trọng hơn với các khoản vay lớn và quan tâm nhiều hơn đến cho vay quy mô nhỏ. Ông cũng nói rằng các doanh nhân nhỏ và vừa thường ưu tiên trả nợ hơn vì hoạt động kinh doanh của họ phụ thuộc vào khả năng tiếp tục tiếp cận nguồn vốn.
Những đánh giá này cùng chỉ ra một nhiệm vụ khác ngoài việc cấp vốn cứu trợ: ngăn các khoản cho vay mới tạo ra một lượng nợ xấu khác. Các khoản chuyển ngân sách được đề xuất nhằm khắc phục thiệt hại hiện có, trong khi việc thẩm định người vay, thu hồi nợ và buộc các bên chịu trách nhiệm sẽ quyết định liệu thiệt hại có tiếp tục gia tăng hay không.
Bangla QR đang phát triển nhưng vẫn thấp hơn nhiều so với mức chuẩn của thống đốc
Ông Rahman cho biết giao dịch Bangla QR hằng ngày đạt 180 crore taka vào cuối tháng 9, gấp bốn lần mức trong tháng 6. Từ phép so sánh này, có thể suy ra giá trị giao dịch hằng ngày trong tháng 6 vào khoảng 45 crore taka.
Ông cho biết giao dịch hằng ngày đạt 3.000 crore taka mới là quy mô đáng kể. Mức 180 crore taka trong tháng 9 chỉ bằng 6% mốc chuẩn đó. Để đạt được mục tiêu, giá trị giao dịch hằng ngày sẽ phải tăng gấp khoảng 16,7 lần, dù gần đây tốc độ tăng trưởng đã nhanh.
Thanh toán QR cho phép khách hàng quét mã để thanh toán điện tử thay vì đưa tiền mặt. Tại Đại học Quốc tế United, ONE Bank ra mắt dịch vụ này cho các khoản thanh toán trong khuôn viên trường, bao gồm học phí sinh viên. Hơn 400 sinh viên tham dự sự kiện, cùng Phó hiệu trưởng Md Abul Kashem Mia, Giám đốc điều hành ONE Bank Muhit Rahman và các quan chức cấp cao.
Dự kiến từ tháng 11 sẽ có dịch vụ chuyển tiền giữa các cá nhân bằng QR. Điều này sẽ mở rộng việc sử dụng QR vượt ra ngoài thanh toán cho tổ chức hoặc đơn vị bán hàng, dù phát biểu chưa công bố điều kiện hoạt động chi tiết hay ngày ra mắt được xác nhận.
Tiết kiệm chi phí tiền mặt và tăng thuế vẫn là dự báo, chưa phải nguồn thu đã ghi nhận
Ông Rahman cho biết việc in tiền giấy và vận chuyển tiền mặt tốn khoảng 20.000 crore taka mỗi năm. Ông ước tính việc sử dụng Bangla QR rộng rãi hơn ban đầu có thể giảm ít nhất 50% khoản chi này, tương đương mức tiết kiệm ít nhất 10.000 crore taka nếu ước tính của ông trở thành hiện thực.
Khoản tiết kiệm ước tính này bằng một phần sáu yêu cầu đóng góp 60.000 crore taka mỗi năm cho ngân hàng. Đây là phép so sánh hữu ích về quy mô, nhưng thống đốc không công bố cơ chế chuyển khoản tiết kiệm đó vào chương trình cứu trợ ngân hàng. Ước tính chi phí và mức giảm vẫn là những dự báo do ông đưa ra.
Nhận định lớn hơn của ông liên quan đến thu thuế. Thanh toán điện tử tạo ra hồ sơ giao dịch, khiến doanh nghiệp khó bỏ doanh thu khỏi sổ sách để trốn thuế hoặc thuế giá trị gia tăng, gọi tắt là VAT. Ông Rahman cho biết việc triển khai Bangla QR trên toàn quốc có thể giúp tạo thêm tới 2 lakh crore taka nguồn thu cho chính phủ.
Ông cũng cho biết mục tiêu thu ngân sách trong năm tài chính 2026-2027 đã được nâng khoảng 2 lakh crore taka so với mục tiêu trước đó. Tuy nhiên, mục tiêu cao hơn không đồng nghĩa với tiền đã thu được, và không con số nào trong hai con số này xác định được khoản thu bổ sung do riêng thanh toán QR mang lại.
Ông Rahman cho biết thu thuế của Bangladesh thấp hơn 7% tổng sản phẩm quốc nội và nói rằng việc triển khai đầy đủ Bangla QR có thể đưa tỷ lệ này lên trên 10%. Ông cũng đề cập mức tăng dự kiến ít nhất 2 điểm phần trăm. Đây là những mức tham vọng khác nhau: để tăng từ dưới 7% lên trên 10% cần mức tăng hơn 3 điểm phần trăm.
Ông nêu tỷ lệ thu thuế của Pakistan là 10,3% trong năm tài chính 2025, trong bối cảnh nước này triển khai các cải cách rộng hơn về số hóa và thực thi pháp luật. So sánh này không tách riêng tác động của thanh toán QR. Nó nhấn mạnh rằng hồ sơ giao dịch điện tử cần đi cùng với việc thực thi thuế hiệu quả.
Cải cách thanh toán cũng nhằm giảm phí và chuyển tiền phi chính thức
Ông Rahman cho biết người tiêu dùng cuối cùng phải gánh chi phí và thuế mà doanh nghiệp trả. Vì vậy, phí khoảng 2,5% đối với các phương thức thanh toán không tiền mặt khác có thể được chuyển sang người mua thông qua giá cả, trong khi thanh toán QR được kỳ vọng sẽ giúp giảm gánh nặng đó.
Phát biểu không xác nhận mọi giao dịch QR đều miễn phí hay nêu một mức phí áp dụng chung. Mức so sánh đối với người tiêu dùng sẽ tùy thuộc vào phí thực tế của từng khoản thanh toán và việc người bán có chuyển phần tiết kiệm vào giá bán hay không.
Thống đốc cũng cho biết các quy định đã được sửa đổi để cho phép những công ty như Google Pay, Stripe và PayPal hoạt động, dù văn phòng của họ chưa được thành lập đầy đủ. Việc được cơ quan quản lý cho phép không đồng nghĩa với xác nhận rằng mọi dịch vụ đã sẵn có cho tất cả khách hàng ở Bangladesh.
Ông cho biết Ngân hàng Bangladesh cũng đang tạo điều kiện thuận lợi hơn để chuyển tiền ra nước ngoài hợp pháp và đã cho phép các nhà cung cấp trong nước thực hiện việc này. Mục tiêu ông nêu là giảm nhu cầu chuyển tiền phi chính thức bên ngoài các kênh được quản lý. Phát biểu chưa công bố danh sách nhà cung cấp chi tiết, hạn mức giao dịch hay ngày ra mắt dịch vụ.
Những quyết định trước mắt cụ thể hơn: chính phủ có phê duyệt yêu cầu cấp ngân sách hằng năm cho ngân hàng hay không, National Bank có thực hiện cam kết về rút tiền từ ngày 15 tháng 10 hay không, và các giao dịch QR giữa cá nhân có bắt đầu trong tháng 11 hay không. Ngoài những mốc này, chi phí cuối cùng của chương trình cứu trợ sẽ phụ thuộc vào số tiền thu hồi được và việc hoạt động cho vay có được cải thiện hay không.
Những điểm chính
- Ngân hàng Bangladesh đã trình dự thảo yêu cầu cấp 60.000 crore taka mỗi năm trong 5 đến 8 năm; đây chưa phải khoản phân bổ ngân sách được phê duyệt.
- Tổng số tiền sẽ là 3 lakh crore taka trong 5 năm hoặc 4,8 lakh crore taka trong 8 năm.
- Nợ xấu đạt 6,06,555 crore taka, tương đương 32,78% tổng dư nợ, vào tháng 6 năm 2026.
- Hỗ trợ hiện có gồm 20.000 crore taka vốn chính phủ cho Sammilito Islami Bank và khoảng 85.000 crore taka thanh khoản từ ngân hàng trung ương cho 12 ngân hàng.
- Trong tháng 3 năm 2026, tỷ lệ nợ xấu của các khoản vay trên 50 crore taka là 42,5%, so với 15% đối với khoản vay không quá 1 crore taka.
- Giao dịch Bangla QR hằng ngày đạt 180 crore taka trong tháng 9, vẫn chỉ bằng 6% mốc 3.000 crore taka do thống đốc đưa ra.
- Các khoản tiết kiệm tiền mặt và nguồn thu thuế dự kiến vẫn chưa được xác nhận là khoản tiết kiệm đã đạt được hay doanh thu đã thu.
- Dự kiến việc rút tiền tại National Bank sẽ được cải thiện từ ngày 15 tháng 10, còn giao dịch QR giữa các cá nhân sẽ bắt đầu trong tháng 11.