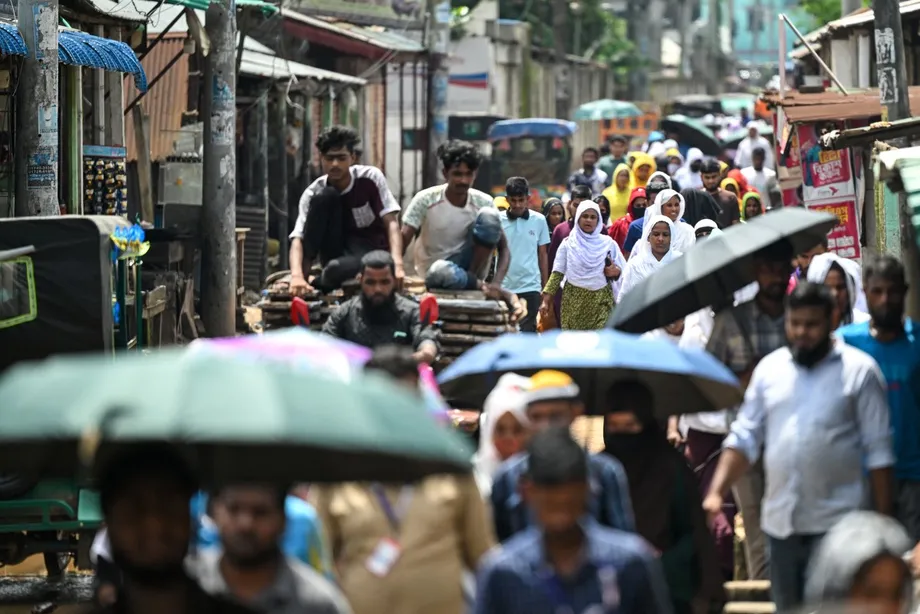
Đà phục hồi mong manh khiến hàng triệu người rơi vào cảnh dễ tổn thương
Bangladesh đang đối mặt với sức ép kinh tế ngày càng lớn: tăng trưởng chậm lại, giá cả vẫn cao, thiếu năng lượng làm gián đoạn hoạt động nhà máy và những điểm yếu trong hệ thống ngân hàng đang hạn chế tín dụng. Ngân hàng Thế giới ước tính tỷ lệ nghèo toàn quốc tăng lên 22.5 phần trăm trong năm 2026, từ mức 18.7 phần trăm năm 2022, và có thể đạt 22.8 phần trăm trong năm tài khóa 2027. Khoảng 6.2 crore người, tương đương gần một phần ba dân số, vẫn ở sát ngưỡng nghèo đến mức chỉ cần mất việc, ốm đau hoặc gặp cú sốc khác là có thể rơi xuống dưới ngưỡng này.
Nội dung
- Đà phục hồi mong manh khiến hàng triệu người rơi vào cảnh dễ tổn thương
- Vì sao tăng trưởng mất đà
- Khó khăn của ngân hàng hạn chế tín dụng doanh nghiệp
- Lạm phát và mất việc ảnh hưởng nặng nề nhất đến các hộ gia đình
- Hỗ trợ công thường chưa đến được với người nghèo nhất
- Thẻ Gia đình là phép thử về xác định đúng đối tượng
- Ba cải cách định hình triển vọng trước mắt
- Điểm chính
Sức ép đó đã đảo ngược một phần quá trình giảm nghèo kéo dài. Từ năm 2010 đến năm 2022, Bangladesh đưa khoảng 34 triệu người thoát nghèo, trong đó có 9 triệu người thoát nghèo cùng cực. Tuy nhiên, tiến triển chậm lại sau năm 2016, khi tăng trưởng kém hiệu quả hơn trong việc nâng thu nhập của các hộ nghèo. Các ước tính mới nhất cho thấy tình hình thụt lùi mạnh hơn: tỷ lệ nghèo cùng cực theo ngưỡng quốc tế 3 USD mỗi ngày tăng từ 5.9 phần trăm năm 2022 lên mức ước tính 10.1 phần trăm trong năm tài khóa 2026.
Người dân cảm nhận rõ thay đổi này qua chi phí sinh hoạt thường ngày và thu nhập bị mất. Bốn năm lạm phát cao đã làm giảm sức mua của tiền lương, trong khi nhà máy đóng cửa, rút ngắn giờ hoạt động và tuyển dụng yếu khiến thu nhập hộ gia đình giảm. Ngân hàng Thế giới ước tính chỉ riêng trong năm tài khóa 2026, có thêm khoảng 2.1 triệu người rơi xuống dưới ngưỡng nghèo 3 USD mỗi ngày. Người lao động thu nhập thấp tiếp tục chứng kiến tiền lương thực tế tăng trưởng âm, tức tiền công không theo kịp giá cả.
Các số liệu cũng cần được xem xét thận trọng. Ước tính nghèo kết hợp dữ liệu khảo sát với mô hình kinh tế, trong khi việc không có Khảo sát Lực lượng Lao động sau năm 2025 hạn chế khả năng đánh giá đầy đủ tình trạng mất việc và điều kiện việc làm gần đây. Dù vậy, các chỉ báo từ ngành công nghiệp, tín dụng và giá cả đều cho thấy cùng một xu hướng: nhiều hộ gia đình hầu như không còn tiền tiết kiệm để chống đỡ thêm một cú sốc nữa.
Vì sao tăng trưởng mất đà
Ngân hàng Thế giới hạ dự báo tăng trưởng năm tài khóa 2027 xuống 3.4 phần trăm, thấp hơn 1.2 điểm phần trăm so với ước tính hồi tháng Tư. Ngân hàng cũng ước tính tăng trưởng đạt 3.4 phần trăm trong năm tài khóa 2026, đánh dấu năm thứ ba liên tiếp hoạt động kinh tế chậm lại. Kinh tế được dự báo chỉ phục hồi khiêm tốn, lên 3.9 phần trăm trong năm tài khóa 2028. Các dự báo này thấp hơn nhiều so với mục tiêu 6.5 phần trăm của chính phủ trong năm tài khóa hiện tại.
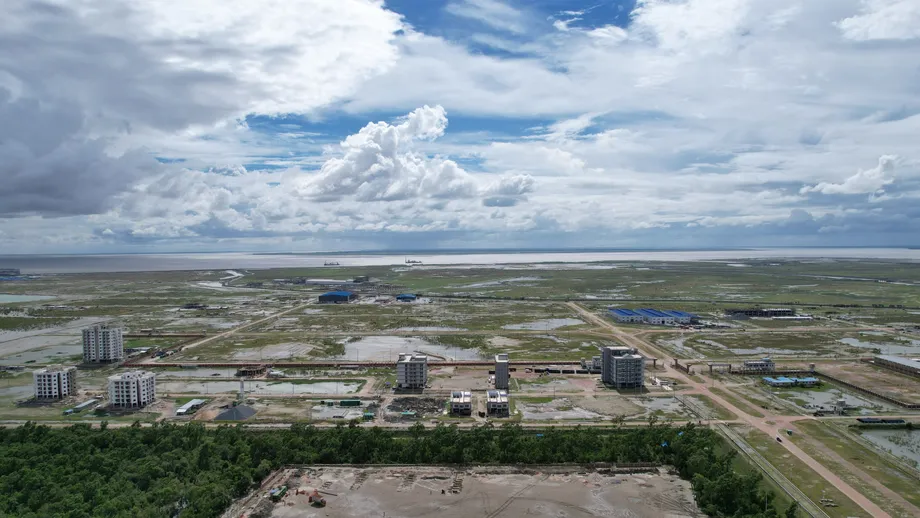
Tình trạng thiếu năng lượng đã trở thành trở ngại trực tiếp đối với sản xuất. Sản lượng khí đốt trong nước giảm, còn khí tự nhiên hóa lỏng nhập khẩu hiện đáp ứng khoảng một phần ba nhu cầu khí đốt. Gián đoạn tại các cảng LNG nổi ở Maheshkhali càng làm giảm nguồn cung, góp phần gây cắt điện luân phiên và buộc các nhà máy hoạt động dưới công suất hoặc tạm ngừng sản xuất. Doanh nghiệp cũng chuyển sang dùng máy phát điện chạy dầu diesel, làm tăng chi phí vận hành. Sản lượng công nghiệp chỉ tăng 2 phần trăm trong năm tài khóa 2026; ngành công nghiệp đã suy giảm trong quý III lần đầu tiên kể từ đại dịch.
Những hạn chế này ảnh hưởng đến nhiều đối tượng hơn là các nhà sản xuất. Khi nhà máy cắt ca hoặc sa thải nhân viên, người lao động chi tiêu ít hơn tại cửa hàng và cơ sở dịch vụ. Nhà cung cấp nhận được ít đơn hàng hơn, còn doanh nghiệp cũng ít sẵn lòng đầu tư thiết bị mới hoặc tuyển dụng. Tình trạng bất ổn về năng lượng còn khiến việc lập kế hoạch sản xuất và đáp ứng lịch giao hàng khó khăn hơn, gây lo ngại cho các nhà xuất khẩu vốn cạnh tranh bằng độ tin cậy cũng như giá cả.
Xuất khẩu chịu sức ép từ nhu cầu suy yếu và cạnh tranh gia tăng. Tổng kim ngạch xuất khẩu giảm 0.2 phần trăm trong năm tài khóa 2026, trong khi xuất khẩu hàng may mặc sẵn sang Liên minh châu Âu giảm 3.3 phần trăm. Một khảo sát được trích dẫn trong bản cập nhật của Ngân hàng Thế giới cho thấy tỷ lệ các nhà mua hàng thời trang Mỹ chọn Bangladesh làm cơ sở cung ứng giảm còn khoảng 78 phần trăm, so với 88 phần trăm một năm trước. Người mua ngày càng coi trọng tính minh bạch của chuỗi cung ứng, việc tuân thủ quy định và tính linh hoạt, bên cạnh chi phí sản xuất.
Kiều hối đã tạo ra một vùng đệm. Lượng kiều hối tăng 17.3 phần trăm, lên mức kỷ lục 35.6 tỷ USD trong năm tài khóa 2026, giúp hạn chế thâm hụt tài khoản vãng lai và nâng dự trữ ngoại hối lên hơn 32 tỷ USD vào tháng Tám. Nguồn hỗ trợ này không giải quyết được những rào cản trong nước đối với đầu tư và tạo việc làm, nhưng đã giúp ổn định cán cân đối ngoại.
Khó khăn của ngân hàng hạn chế tín dụng doanh nghiệp
Điểm yếu của hệ thống ngân hàng là một lực cản lớn khác đối với hoạt động kinh tế. Tỷ lệ nợ xấu toàn hệ thống, tức tỷ trọng các khoản vay không được trả theo thỏa thuận, tăng lên 33.2 phần trăm vào tháng Sáu năm 2026, từ mức 20.2 phần trăm hồi tháng 12 năm 2024. Tỷ lệ an toàn vốn, thước đo khả năng hấp thụ thua lỗ của ngân hàng, giảm xuống âm 2.6 phần trăm vào tháng 12 năm 2025, thấp hơn nhiều so với mức tối thiểu 10 phần trăm theo quy định.
Các số liệu được công bố có thể chưa phản ánh đầy đủ quy mô tổn thất. Quy định trích lập dự phòng được nới lỏng đã cho phép ngân hàng trì hoãn việc trích lập quỹ để bù đắp nợ xấu. Đến tháng Sáu, Ngân hàng Bangladesh đã cấp 760 tỷ Tk hỗ trợ thanh khoản không có tài sản bảo đảm cho các bên cho vay yếu kém. Ngân hàng Thế giới cảnh báo việc hỗ trợ khẩn cấp lặp đi lặp lại và nới lỏng quy định có thể trì hoãn việc ghi nhận tổn thất cũng như tái cơ cấu cần thiết để khôi phục niềm tin.
Tín dụng cho doanh nghiệp tư nhân chỉ tăng 4.5 phần trăm trong tháng Sáu, mức thấp nhất trong 33 năm. Trong khi đó, chính phủ vay ngân hàng với tốc độ nhanh. Khi nguồn vốn của ngân hàng hạn chế và họ chọn cho chính phủ vay thay vì cấp các khoản vay doanh nghiệp rủi ro hơn, các công ty nhỏ đặc biệt khó tiếp cận nguồn tài chính. Trần chênh lệch giữa lãi suất tiền gửi và lãi suất cho vay có thể làm gia tăng áp lực nếu khiến việc cho doanh nghiệp nhỏ vay kém hấp dẫn hơn.
Vì vậy, khôi phục bảng cân đối kế toán của các ngân hàng gắn chặt với việc làm và đầu tư. Ngân hàng Thế giới kêu gọi rà soát chất lượng tài sản, ghi nhận tổn thất rõ ràng hơn, đồng thời tái cơ cấu hoặc tái cấp vốn cho các ngân hàng có khả năng tồn tại theo giá trị hợp lý. Nếu không có hành động đáng tin cậy, nguồn cung tín dụng yếu có thể ngăn cản các doanh nghiệp sản xuất mở rộng ngay cả khi nhu cầu bắt đầu phục hồi.
Lạm phát và mất việc ảnh hưởng nặng nề nhất đến các hộ gia đình
Lạm phát chung bình quân giảm từ 10 phần trăm trong năm tài khóa 2025 xuống 8.7 phần trăm trong năm tài khóa 2026, nhưng vẫn ở mức cao. Ngân hàng Thế giới dự báo lạm phát bình quân đạt 8.6 phần trăm trong năm tài khóa 2027, khi giá năng lượng trong nước, hạn chế nguồn cung và tăng trưởng cung tiền tiếp tục gây sức ép lên giá cả. Giá thực phẩm đặc biệt quan trọng đối với các gia đình nghèo hơn: các nhà kinh tế của Ngân hàng Thế giới cho biết những hộ thuộc nhóm nghèo nhất chi khoảng 60 phần trăm thu nhập cho thực phẩm, khiến họ còn rất ít khả năng xoay xở khi chi phí đi lại, tiền thuê nhà, tiện ích hoặc thuốc men tăng.
Phụ nữ phải gánh chịu tỷ lệ mất việc cao hơn đáng kể. Tỷ lệ tham gia lực lượng lao động của nữ giảm từ 42.8 phần trăm năm 2022 xuống 38.4 phần trăm năm 2024. Mức giảm này phản ánh việc phụ nữ rời bỏ công việc, đặc biệt trong các ngành công nghiệp và dịch vụ, sau khi cơ hội việc làm suy yếu. Nghiên cứu giảm nghèo trước đây cũng phát hiện tỷ lệ thất nghiệp cao ở thanh niên có học vấn, trong đó phụ nữ trẻ ở khu vực đô thị đối mặt với điều kiện đặc biệt khó khăn.
Sự dịch chuyển trên thị trường lao động có những căn nguyên sâu rộng hơn. Từ năm 2016 đến năm 2022, nông nghiệp chiếm tỷ trọng lớn trong số việc làm mới, còn khu vực nông thôn đóng góp phần lớn vào tiến trình giảm nghèo. Việc làm trong công nghiệp và dịch vụ không tăng mạnh như trước. Hiện nay, thiếu năng lượng và đầu tư yếu đang làm gia tăng sức ép lên việc làm công nghiệp, trong khi thiếu dữ liệu khảo sát lao động gần đây khiến việc đánh giá mức độ suy thoái trở nên khó khăn.
Tình trạng dễ tổn thương của Bangladesh cũng bắt nguồn từ những chênh lệch kéo dài giữa thành thị và nông thôn. Từ năm 2016 đến năm 2022, nghèo đói giảm nhanh hơn ở nông thôn nhờ việc làm nông nghiệp, nhưng đến năm 2022, cứ bốn người Bangladesh nghèo thì có một người sống ở thành phố. Các hộ đô thị thường phụ thuộc vào tiền lương và ít có đất đai hoặc thực phẩm tự sản xuất hơn, vì vậy lạm phát và gián đoạn việc làm có thể nhanh chóng làm đảo lộn ngân sách của họ.
Hỗ trợ công thường chưa đến được với người nghèo nhất
Bangladesh chi khoảng 3.5 phần trăm GDP cho trợ cấp năng lượng và phân bón cùng các chương trình an sinh xã hội, nhưng chi tiêu lớn không đồng nghĩa với hỗ trợ hiệu quả. Trong năm tài khóa 2026, chính phủ quản lý 90 chương trình an sinh xã hội thuộc 25 bộ. Các tiêu chí đủ điều kiện khác nhau, danh sách trùng lặp và hệ thống phân phối riêng biệt khiến việc xác định hộ cần giúp đỡ và bảo đảm hỗ trợ đến tay họ một cách ổn định trở nên khó khăn hơn.
Ước tính của Ngân hàng Thế giới cho thấy các chương trình dành cho hộ nghèo loại trừ 62 phần trăm số hộ thuộc nhóm nghèo nhất, trong khi 18 phần trăm hộ thuộc nhóm giàu nhất vẫn nhận được trợ cấp. Một phép so sánh khác cho thấy nhóm nghèo nhất nhận bình quân 7,140 Tk tiền trợ cấp an sinh xã hội mỗi năm, so với 10,472 Tk ở nhóm giàu nhất. Các ước tính này đo lường những khía cạnh khác nhau về độ bao phủ và mức trợ cấp bình quân, nhưng đều chỉ ra vấn đề trong việc xác định đúng đối tượng.
Trợ cấp điện cho thấy khoảng cách giữa chi tiêu và hỗ trợ giảm nghèo. Nhóm 20 phần trăm hộ giàu nhất nhận 33 phần trăm tổng hỗ trợ điện, cao hơn gấp đôi mức 15.4 phần trăm đến với nhóm 20 phần trăm nghèo nhất. Nguyên nhân chủ yếu nằm ở cách trợ giá đồng loạt vận hành: hộ dùng nhiều điện nhận được phần lợi ích lớn hơn. Tuy nhiên, xét tương quan với thu nhập, hỗ trợ lại quan trọng hơn đối với các hộ nghèo. Lợi ích trực tiếp và gián tiếp ước tính tương đương 18.1 phần trăm thu nhập trước thuế của nhóm nghèo nhất, so với 2.3 phần trăm ở nhóm giàu nhất.
Trợ cấp điện và khí đốt tăng từ 8,580 crore Tk trong năm tài khóa 2014 lên 83,600 crore Tk trong năm tài khóa 2025. Giá điện vẫn thấp hơn chi phí cung ứng ước tính, khiến chính phủ phải bù một phần chênh lệch. Trợ cấp phân bón cũng tăng mạnh. Những hỗ trợ này có thể giúp kiềm chế chi phí sinh hoạt và sản xuất, nhưng trợ cấp giá trên diện rộng rất tốn kém và có thể khuyến khích tiêu thụ nhiều hơn thay vì hướng hỗ trợ đến những gia đình cần nhất.
Xóa bỏ trợ cấp điện mà không có hỗ trợ thay thế sẽ gây tổn thất nghiêm trọng. Mô phỏng của Ngân hàng Thế giới ước tính việc xóa bỏ hoàn toàn mà không bồi hoàn có thể làm tỷ lệ nghèo tăng 2.8 điểm phần trăm, đẩy khoảng 4.7 triệu người vào cảnh nghèo. Vì vậy, cải cách đặt ra thách thức về phân phối: khoản tiết kiệm có thể tạo dư địa cho hỗ trợ có mục tiêu tốt hơn, nhưng việc tăng giá đột ngột sẽ ảnh hưởng đến hộ gia đình và doanh nghiệp trước khi họ nhận được hỗ trợ.
Thẻ Gia đình là phép thử về xác định đúng đối tượng
Theo Ngân hàng Thế giới, sáng kiến chuyển tiền mặt Thẻ Gia đình của chính phủ có thể tạo ra một nền tảng chung cho hoạt động hỗ trợ hộ gia đình. Tác động của chương trình phụ thuộc vào việc nó có khắc phục sai sót trong lựa chọn người thụ hưởng hiện nay hay lặp lại những sai sót đó. Một cơ sở dữ liệu xác định được các hộ đủ điều kiện, sử dụng thước đo nghèo rõ ràng và cập nhật hồ sơ thường xuyên sẽ đóng vai trò then chốt đối với thành công của chương trình.
Trong các mô phỏng minh họa, nếu triển khai Thẻ Gia đình với những sai sót xác định đối tượng tương tự các chương trình tiền mặt hiện nay, tỷ lệ nghèo sẽ giảm thêm 0.95 điểm phần trăm, giúp khoảng 1.58 triệu người. Kết hợp thẻ với các khoản trợ cấp tuổi già và góa phụ được xác định đúng đối tượng hơn cùng chương trình hỗ trợ lương thực hợp nhất có thể giảm tỷ lệ nghèo 1.72 điểm phần trăm, tương đương khoảng 2.85 triệu người, với chi phí bổ sung ước tính bằng 0.21 phần trăm GDP.
Đây là kết quả mô hình hóa, không phải kết quả được bảo đảm. Việc triển khai phụ thuộc vào dữ liệu hộ gia đình chính xác, quy trình đăng ký dễ tiếp cận và các khoản chi trả đến đúng người đủ điều kiện, đúng thời hạn. Hợp nhất các chương trình lương thực cũng có thể giúp khắc phục khoảng cách giữa nơi phân phối cứu trợ và nơi có nhu cầu lớn nhất, trong đó có các cộng đồng thu nhập thấp ở đô thị.
Lựa chọn chính sách cốt lõi không đơn giản là chi nhiều hơn hay ít hơn. Vấn đề là sử dụng nguồn ngân sách công hạn hẹp như thế nào để hỗ trợ đến được với các hộ dễ tổn thương và giảm lãng phí. Chuyển tiền trực tiếp có thể nhắm đúng đối tượng hơn so với việc giảm giá năng lượng trên diện rộng, nhưng khoản hỗ trợ phải đủ lớn và ổn định để giúp các hộ gia đình chống đỡ chi phí tiện ích cao hơn. Quá trình chuyển đổi cũng cần tính đến nông dân nghèo và doanh nghiệp nhỏ phụ thuộc vào đầu vào hoặc điện được trợ giá.
Ba cải cách định hình triển vọng trước mắt
Ngân hàng Thế giới xác định ổn định ngân hàng, an ninh năng lượng và huy động nguồn thu trong nước là các ưu tiên cấp bách. Giám sát ngân hàng chặt chẽ hơn và xử lý nợ xấu đáng tin cậy có thể giúp khôi phục hoạt động cho vay. Cải thiện quản trị năng lượng, nguồn cung nhiên liệu và mạng lưới truyền tải, phân phối có thể giảm gián đoạn. Quản lý thuế hiệu quả hơn và mở rộng cơ sở thuế có thể giúp chính phủ tăng năng lực tài trợ cho hỗ trợ xã hội và đầu tư sản xuất.
Nguồn thu vẫn ở mức đặc biệt thấp, ước tính bằng 8.3 phần trăm GDP trong năm tài khóa 2026. Việc chấp hành thuế yếu, những bất cập trong chính sách và năng lực hành chính hạn chế làm suy giảm khả năng ứng phó của nhà nước khi hộ gia đình hoặc ngành công nghiệp gặp cú sốc. Trong khi đó, thâm hụt ngân sách được dự báo tăng từ 3.9 phần trăm GDP trong năm tài khóa 2026 lên 4.8 phần trăm trong năm tài khóa 2027, khi chi phí trợ cấp, thanh toán lãi và nhu cầu tái cấp vốn cho ngân hàng cạnh tranh nguồn lực với đầu tư công.
Cải cách năng lượng đặc biệt nhạy cảm. Ngân hàng Thế giới cho rằng nhắm hỗ trợ đúng đối tượng hơn có thể giúp chính phủ bù đắp phần tăng giá cho 40 phần trăm dân số nghèo nhất, đồng thời vẫn tiết kiệm được ngân sách. Ngân hàng cũng đề cập đến việc tăng cường truyền tải, định giá minh bạch, cải thiện quản trị và sử dụng năng lượng tái tạo nhiều hơn. Nhà máy điện hạt nhân Rooppur dự kiến có thể bổ sung điện cho lưới, dù việc tăng công suất phát điện đơn thuần không thể giải quyết các vấn đề về nhiên liệu, truyền tải hoặc quản trị.
Việc làm rốt cuộc sẽ quyết định liệu tăng trưởng có cải thiện đời sống của các hộ dễ tổn thương hay không. Đánh giá nghèo đói của Ngân hàng Thế giới kêu gọi cải thiện cơ sở hạ tầng và kết nối giao thông, giáo dục nghề và giáo dục đại học, hỗ trợ phụ nữ tham gia công việc có trả lương, đơn giản hóa quy định thương mại và cấp phép, đồng thời tăng đầu tư vào nông nghiệp. Khả năng chống chịu với khí hậu cũng rất quan trọng: đánh giá cảnh báo tác động khí hậu có thể làm GDP nông nghiệp giảm một phần ba và khiến 13.3 triệu người phải di dời vào năm 2050, ngay cả theo các kịch bản lạc quan.
Những thành quả giảm nghèo trước đây của Bangladesh cho thấy tạo việc làm bền vững và tiếp cận các dịch vụ thiết yếu có thể nâng cao mức sống. Tình trạng đảo chiều hiện nay phản ánh sự kết hợp giữa các cú sốc trước mắt và những hạn chế mang tính cơ cấu. Ổn định giá cả và nguồn cung năng lượng có thể giảm bớt sức ép, nhưng phục hồi bền vững phụ thuộc vào việc các hệ thống tài chính, tài khóa và hỗ trợ công có thể phân bổ nguồn lực cho đầu tư sản xuất và những người có nguy cơ cao nhất hay không.
Điểm chính
- Tỷ lệ nghèo toàn quốc ước tính ở mức 22.5 phần trăm trong năm 2026, tăng từ 18.7 phần trăm năm 2022; khoảng 6.2 crore người vẫn có nguy cơ rơi vào cảnh nghèo.
- Ngân hàng Thế giới dự báo GDP tăng trưởng 3.4 phần trăm trong năm tài khóa 2027 và 3.9 phần trăm trong năm tài khóa 2028.
- Lạm phát, thiếu năng lượng và tuyển dụng yếu làm giảm sức mua của hộ gia đình; phụ nữ là một trong những nhóm chịu mất việc với tỷ lệ cao hơn đáng kể.
- Khó khăn của hệ thống ngân hàng và tăng trưởng tín dụng tư nhân chậm đang hạn chế đầu tư và việc làm tại doanh nghiệp.
- Trợ cấp trên diện rộng và các chương trình xã hội manh mún thường bỏ sót những hộ nghèo hơn; xác định đúng đối tượng hơn có thể giúp ước tính 2.85 triệu người thoát nghèo.
- Ngân hàng Thế giới ưu tiên khắc phục những vấn đề của ngân hàng, tăng cường nguồn cung và quản trị năng lượng, đồng thời cải thiện việc thu ngân sách.