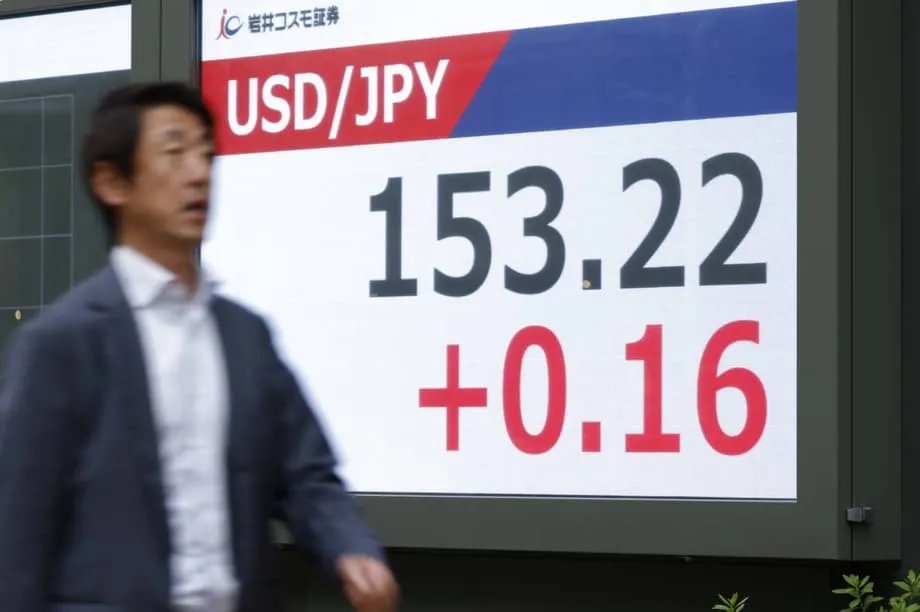
Đà tăng của yen mất động lực sau khi được hỗ trợ chính thức
Đồng yen đã để mất khoảng một nửa mức tăng có được nhờ đợt can thiệp tiền tệ hiếm hoi phối hợp giữa Nhật Bản và Mỹ, làm dấy lên lo ngại rằng hoạt động mua vào của giới chức có thể chỉ giúp giảm áp lực trong thời gian ngắn. Hôm thứ Hai, đồng tiền này giảm 1% so với USD, chốt phiên ở mức 159,29 yen/USD, diễn biến kém nhất trong số các đồng tiền chủ chốt thuộc Nhóm 10 (G10).
Nội dung
- Đà tăng của yen mất động lực sau khi được hỗ trợ chính thức
- Vì sao hiệu ứng can thiệp suy yếu
- Lãi suất vẫn là nguồn sức ép chính
- Giới giao dịch dõi theo mốc 160
- Chính trị và thị trường định hình lựa chọn của Nhật Bản ra sao
- Các ngân hàng trung ương khác cũng tác động đến bức tranh tiền tệ
- Đà giảm của yen ảnh hưởng thế nào đến hộ gia đình và doanh nghiệp
- Điều cần theo dõi tiếp theo
- Kết luận chính
Đà thoái lui mang ý nghĩa tâm lý lớn đối với các nhà giao dịch ngoại hối. Đồng yen từng tăng lên mức cao nhất trong ba tháng, gần 155,20 yen/USD, sau khi giới chức can thiệp thị trường, nhưng kể từ đó đã quay lại gần mốc 160. Giờ đây, các nhà giao dịch theo dõi dấu hiệu cho thấy Tokyo và Washington có thể tái can thiệp nếu đà giảm tăng tốc.
Diễn biến mới nhất cũng cho thấy giới hạn của biện pháp can thiệp khi các yếu tố kinh tế gây sức ép giảm giá lên đồng tiền vẫn còn nguyên. Mua yen có thể tạm thời làm giảm nguồn cung đồng tiền này trên thị trường, nhưng tự nó không thể xóa bỏ chênh lệch lãi suất giữa Nhật Bản và Mỹ hay thay đổi kỳ vọng của nhà đầu tư về chính sách trong tương lai.
Vì sao hiệu ứng can thiệp suy yếu
Nhật Bản và Mỹ can thiệp sau khi đồng yen chạm mức 163,99 yen/USD, mức gắn với vị thế yếu nhất của đồng tiền này trong khoảng bốn thập kỷ. Hoạt động này tạm thời làm thay đổi diễn biến thị trường. Các nhà đầu cơ giảm mạnh những khoản cược lớn chống lại yen, giúp đồng tiền này phục hồi đáng kể.
Phản ứng đó hiện đã suy yếu. Các nhà giao dịch dường như đang thử xem giới chức có sẵn sàng dùng thêm dự trữ để bảo vệ đồng tiền hay không. Can thiệp tiền tệ hiệu quả nhất khi đi kèm một thay đổi chính sách rõ ràng, hành động phối hợp giữa các nền kinh tế lớn hoặc thay đổi trong triển vọng lãi suất. Nếu thiếu những điều kiện này, nhà đầu tư có thể xem đà phục hồi là cơ hội để xây dựng lại các vị thế bán yen.
Vị thế bán là các giao dịch được thiết kế để sinh lời khi một đồng tiền mất giá. Dữ liệu từ một cơ quan quản lý của Mỹ cho thấy các nhà đầu cơ đã giảm vị thế bán ròng yen 8,865 tỷ USD trong tuần kết thúc ngày 4/8, đưa mức này xuống còn 3,604 tỷ USD. Quy mô điều chỉnh cho thấy hoạt động can thiệp đã buộc thị trường thay đổi nhanh chóng, dù không chứng minh rằng các nhà giao dịch đã từ bỏ quan điểm dài hạn của mình.
Lãi suất vẫn là nguồn sức ép chính
Đà yếu của yen gắn chặt với chênh lệch lãi suất giữa Nhật Bản và Mỹ. Nhà đầu tư thường vay bằng đồng tiền có chi phí vốn thấp, như yen, rồi mua tài sản định giá bằng các đồng tiền có lợi suất cao hơn. Chiến lược này, được gọi là giao dịch chênh lệch lãi suất, có thể gây sức ép kéo dài lên yen.
Ngân hàng Trung ương Nhật Bản (BOJ) đã bắt đầu rời xa giai đoạn chính sách cực kỳ nới lỏng kéo dài, nhưng thị trường vẫn chưa chắc chắn lãi suất sẽ tăng nhanh đến mức nào. Theo dữ liệu thị trường được dẫn trong nghiên cứu, các nhà giao dịch chỉ định giá xác suất nhỉnh hơn 50% một chút rằng BOJ sẽ tăng lãi suất tại cuộc họp sắp tới.
Tăng lãi suất có thể hỗ trợ yen bằng cách khiến tài sản Nhật Bản hấp dẫn hơn và giảm lợi nhuận từ việc vay yen. Tác động này có thể hạn chế nếu Cục Dự trữ Liên bang Mỹ (Fed) duy trì lãi suất cao hoặc nhà đầu tư nghi ngờ các nhà hoạch định chính sách Nhật Bản có thể thắt chặt đều đặn. Áp lực chính trị nhằm hỗ trợ thị trường trái phiếu Nhật Bản cũng khiến các quyết định của BOJ khó khăn hơn.
Lợi suất và giá trái phiếu chính phủ Nhật Bản ảnh hưởng đến chi phí vay trên toàn nền kinh tế. Lợi suất tăng nhanh có thể gây áp lực lên ngân sách công và làm tăng chi phí huy động vốn của doanh nghiệp cũng như hộ gia đình. Mối lo ngại này có thể khiến các nhà hoạch định chính sách hành động thận trọng, ngay cả khi yen yếu làm tăng chi phí nhập khẩu.
Giới giao dịch dõi theo mốc 160
Trong phiên giao dịch tại châu Á hôm thứ Ba, yen ổn định quanh mức 158,93 yen/USD, một phần nhờ hoạt động thưa thớt khi thị trường Nhật Bản đóng cửa nghỉ lễ. Đà phục hồi khiêm tốn này chưa thể bù đắp mức giảm hôm thứ Hai, và đồng tiền vẫn thấp hơn đáng kể so với mức cao sau can thiệp.
Các chiến lược gia thị trường cảnh báo yen quay lại mốc 160 trong tháng này là rủi ro thực tế, ngay cả khi BOJ tăng lãi suất sau đó còn Fed giữ nguyên chính sách. Vượt qua mốc này có thể làm gia tăng sức ép lên Tokyo, nhất là nếu yen giảm khiến chi phí năng lượng, thực phẩm và các mặt hàng nhập khẩu khác tăng cao.
Can thiệp cũng đi kèm chi phí. Nhật Bản phải sử dụng dự trữ ngoại tệ để mua yen, và một chiến dịch quy mô lớn có thể tốn kém nếu thị trường tiếp tục đi ngược hướng với giới chức. Hành động lặp lại có thể mất tác dụng nếu các nhà giao dịch cho rằng giới chức đang bảo vệ một tỷ giá cụ thể thay vì ứng phó với tình trạng biến động hỗn loạn.
Chính trị và thị trường định hình lựa chọn của Nhật Bản ra sao
Giới chức Nhật Bản thường ưu tiên cảnh báo thị trường trước khi trực tiếp can thiệp trở lại. Tuyên bố của các quan chức tài chính rằng họ đang theo dõi sát yen có thể ngăn chặn hoạt động đầu cơ mà chưa cần dùng ngay ngân sách công. Trao đổi với Washington cũng quan trọng, bởi hành động phối hợp có sức nặng hơn chiến dịch do riêng Nhật Bản tiến hành.
Mỹ vốn thận trọng với việc can thiệp tiền tệ, nhất là khi hành động này có thể bị xem là nỗ lực giành lợi thế thương mại. Vì vậy, sự phối hợp cho thấy đà giảm của yen đã trở thành mối lo về ổn định tài chính và lạm phát, chứ không đơn thuần là nỗ lực cải thiện vị thế xuất khẩu của Nhật Bản.
Ngay cả hành động phối hợp cũng không thể bảo đảm đảo chiều bền vững. Thị trường sẽ tiếp tục tập trung vào triển vọng lãi suất của BOJ, dữ liệu lạm phát Mỹ, lợi suất trái phiếu Kho bạc và sức mạnh của USD. Mỗi yếu tố đều có thể nhanh chóng làm thay đổi cán cân giữa lực mua và lực bán.
Các ngân hàng trung ương khác cũng tác động đến bức tranh tiền tệ
Đà trượt của yen diễn ra trong bối cảnh các ngân hàng trung ương lớn khác cũng thu hút sự chú ý trở lại. Gần đây, đôla Australia lên mức cao nhất trong tám tuần trước quyết định chính sách của Ngân hàng Dự trữ Australia (RBA). RBA được dự kiến giữ nguyên lãi suất chính sách, trong khi nhà đầu tư tập trung vào việc liệu giới chức có để ngỏ khả năng tăng thêm lãi suất nếu lạm phát vẫn cao hay không.
Đồng tiền Australia có thể hưởng lợi khi thị trường kỳ vọng lãi suất duy trì ở mức cao. Đồng tiền này cũng nhạy cảm với khẩu vị rủi ro toàn cầu, giá hàng hóa và diễn biến tại châu Á. Đôla Australia vững giá có thể khiến yen trông càng yếu hơn khi so sánh các đồng tiền trong nhóm G10.
USD nhìn chung vẫn ổn định so với các đồng tiền chủ chốt khác khi các nhà giao dịch đánh giá lạm phát, giá năng lượng và rủi ro địa chính trị. Nhà đầu tư cũng chuẩn bị theo dõi các báo cáo về giá tiêu dùng, giá sản xuất và doanh số bán lẻ, những dữ liệu có thể ảnh hưởng đến kỳ vọng về Fed. Lợi suất Mỹ cao hơn thường hỗ trợ USD so với yen, trong khi dấu hiệu lạm phát hạ nhiệt có thể làm giảm lợi thế đó.
Tâm lý né tránh rủi ro cũng là một yếu tố. Căng thẳng liên quan đến Trung Đông thúc đẩy nhu cầu đối với các tài sản trú ẩn truyền thống, trong đó có USD, vàng và franc Thụy Sĩ. Yen cũng có thể đóng vai trò nơi trú ẩn trong thời kỳ thị trường căng thẳng, dù lãi suất thấp và mức độ phụ thuộc của kinh tế Nhật Bản vào năng lượng nhập khẩu có thể làm suy yếu sự hỗ trợ này.
Đà giảm của yen ảnh hưởng thế nào đến hộ gia đình và doanh nghiệp
Yen yếu giúp các nhà xuất khẩu Nhật Bản tăng giá trị quy đổi sang nội tệ của khoản thu nhập ở nước ngoài. Đồng tiền này cũng có thể giúp sản phẩm Nhật Bản cạnh tranh hơn ở thị trường nước ngoài và mang lại lợi ích cho các công ty nhận doanh thu bằng USD hoặc euro.
Đổi lại là giá nhập khẩu cao hơn. Nhật Bản phụ thuộc nhiều vào nguồn cung nhiên liệu, thực phẩm, nguyên vật liệu công nghiệp và hàng tiêu dùng từ nước ngoài. Khi yen giảm giá, doanh nghiệp thường phải chịu chi phí cao hơn, sau đó có thể chuyển một phần gánh nặng sang các hộ gia đình. Áp lực này đặc biệt đáng lưu tâm khi tiền lương tăng không theo kịp chi phí sinh hoạt.
Với nhà đầu tư nước ngoài, yen giảm giá có thể làm giảm lợi nhuận từ cổ phiếu và trái phiếu Nhật Bản sau khi quy đổi về USD hoặc đồng tiền trong nước của họ. Một số nhà đầu tư có thể phòng hộ rủi ro tỷ giá, trong khi những người khác có thể giảm tỷ trọng nắm giữ nếu dự đoán đồng tiền này còn mất giá.
Điều cần theo dõi tiếp theo
Giai đoạn giao dịch tiếp theo sẽ phụ thuộc vào việc yen ổn định dưới mốc 160 hay lại giảm về mức thấp gần đây. Giới chức có thể phản ứng tùy theo tốc độ biến động, mức độ dao động và việc điều kiện giao dịch có trở nên hỗn loạn hay không. Đà giảm từ từ có thể khó ngăn chặn hơn một cú tăng đột biến, vì nhà đầu tư có thêm thời gian để xây dựng lại vị thế.
Thị trường cũng sẽ theo dõi tín hiệu từ BOJ. Cam kết rõ ràng về việc tăng lãi suất có thể tạo nền tảng vững chắc hơn cho yen so với chỉ can thiệp. Thông điệp thận trọng, đặc biệt nếu tập trung vào căng thẳng trên thị trường trái phiếu, có thể khiến các nhà giao dịch cho rằng đồng tiền này vẫn chịu áp lực.
Số liệu lạm phát Mỹ và thông điệp từ Fed cũng quan trọng không kém. Lợi suất trái phiếu Kho bạc tăng sẽ nới rộng chênh lệch lãi suất và có thể hút thêm dòng tiền vào USD. Dữ liệu thấp hơn dự kiến có thể làm giảm lực hỗ trợ đó, giúp đồng tiền Nhật Bản tạm thời có thêm khoảng thở.
Diễn biến vài tuần qua một lần nữa củng cố bài học quen thuộc trên thị trường ngoại hối. Hành động của chính phủ có thể tạo ra biến động mạnh, nhưng xu hướng tiền tệ lâu dài thường phụ thuộc vào chính sách tiền tệ, tăng trưởng kinh tế, dòng vốn và niềm tin của nhà đầu tư. Đà thoái lui của yen cho thấy các nhà giao dịch lại đang thử thách những nền tảng đó.
Kết luận chính
- Hôm thứ Hai, yen giảm 1% xuống 159,29 yen/USD, mức diễn biến kém nhất trong số các đồng tiền G10.
- Nhật Bản và Mỹ can thiệp sau khi yen chạm mức 163,99 yen/USD.
- Đồng tiền này đã để mất khoảng một nửa mức phục hồi nhờ can thiệp.
- Các nhà đầu cơ đã giảm mạnh vị thế bán yen, dù giới giao dịch có thể xây dựng lại các vị thế này.
- Thị trường chỉ đánh giá xác suất BOJ tăng lãi suất trong thời gian gần là nhỉnh hơn 50% một chút.
- Mốc 160, lợi suất Mỹ, dữ liệu lạm phát và cảnh báo chính thức là những tín hiệu thị trường then chốt.