Khủng hoảng eo biển Hormuz phơi bày chuỗi cung ứng mong manh
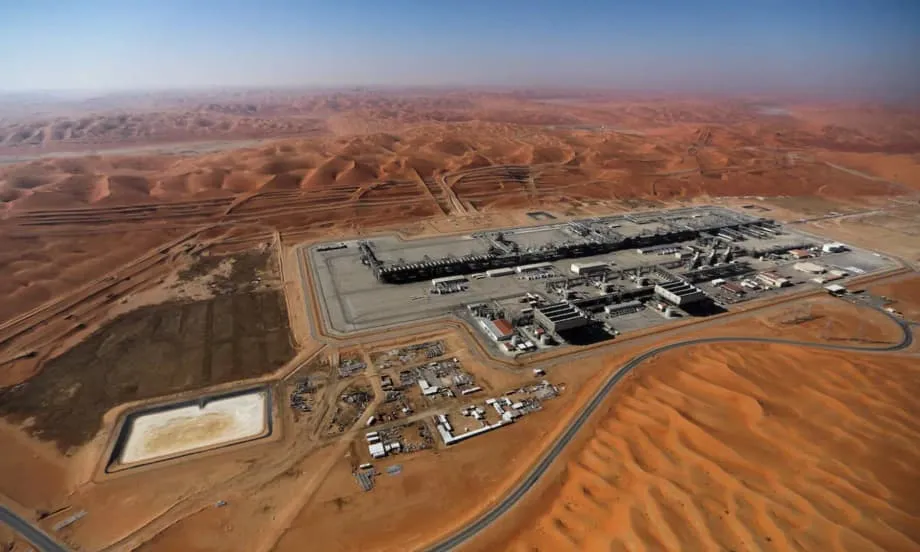
Khi tên lửa và máy bay không người lái bắt đầu nhắm vào các cơ sở dầu mỏ khắp Vịnh Ba Tư vào đầu tháng 3 năm 2026, các thị trường năng lượng châu Á phản ứng nhanh chóng, cho thấy an ninh năng lượng của khu vực thực sự bấp bênh đến mức nào. Xung đột giữa Iran và liên minh Mỹ-Israel nhanh chóng chuyển từ một cuộc đối đầu quân sự trong khu vực thành cuộc khủng hoảng năng lượng toàn diện đối với khu vực nhập khẩu dầu lớn nhất thế giới. Eo biển Hormuz trên thực tế bị phong tỏa, còn hoạt động sản xuất LNG của Qatar bị đình chỉ, khiến châu Á đối mặt nguy cơ gián đoạn nguồn cung có thể làm tê liệt các nền kinh tế từ Tokyo đến Jakarta.
Nội dung
- Khủng hoảng eo biển Hormuz phơi bày chuỗi cung ứng mong manh
- Mức độ phụ thuộc vượt xa những con số thống kê
- Ràng buộc kỹ thuật và hợp đồng
- Những điểm yếu của từng quốc gia: Từ Tokyo đến New Delhi
- Khía cạnh khí tự nhiên
- Cú sốc kinh tế và các biện pháp ứng phó chính sách
- Yêu cầu cấp thiết về năng lượng sạch
- Điểm chính
Các con số cho thấy một thực trạng đáng lo ngại. Châu Á mua hơn bốn phần năm lượng dầu thô sản xuất tại Trung Đông, trong đó 90 phần trăm các chuyến hàng đi qua eo biển Hormuz hẹp. Tuyến hàng hải nghẽn này, nằm giữa bán đảo Ả Rập và Iran, vận chuyển khoảng 20 phần trăm lượng dầu và khí tự nhiên hóa lỏng toàn cầu. Khi tuyến đường thủy trở nên nguy hiểm đối với tàu chở dầu, tác động lan khắp Thái Bình Dương chỉ trong vài ngày, chứ không phải vài tuần.
Gần như ngay lập tức, những cú sốc kinh tế bắt đầu hiện rõ. Giá LNG giao ngay tại châu Á tăng vọt lên khoảng 23,80 USD mỗi triệu đơn vị nhiệt Anh, gần gấp đôi mức chỉ vài tuần trước đó. Giá dầu thô Brent vượt 100 USD mỗi thùng, trong khi các nhà phân tích cảnh báo giá có thể tăng lên 150 USD nếu xung đột kéo dài. Với một khu vực nhập khẩu kỷ lục 25 triệu thùng mỗi ngày trong năm 2025, gần 60 phần trăm trong số đó đến từ Trung Đông, bài toán này không có nhiều dư địa. Mỗi ngày eo biển tiếp tục đóng cửa đều có nguy cơ khiến hàng triệu thùng dầu thô hàm lượng lưu huỳnh cao bị mắc kẹt, trong khi các nhà máy lọc dầu châu Á được thiết kế chuyên biệt để xử lý loại dầu này.
Mức độ phụ thuộc vượt xa những con số thống kê
Dữ liệu từ công ty phân tích vận tải biển Kpler cho thấy mức độ phụ thuộc sâu sắc. Năm 2025, châu Á nhập khẩu 14,74 triệu thùng dầu thô Trung Đông mỗi ngày, chiếm gần 60 phần trăm tổng lượng dầu khu vực mua vào. Saudi Arabia, Các Tiểu vương quốc Ả Rập Thống nhất và Iraq là những nhà cung cấp chủ chốt; dầu thô từ các nước này thường mất 30 đến 40 ngày để đến các cảng Bắc Á, trong khi hành trình đến Ấn Độ chưa đầy một tuần nhờ khoảng cách địa lý gần hơn.
Tuy nhiên, mối quan hệ này sâu sắc hơn những số liệu nhập khẩu đơn thuần. Trong số các nước mua lớn, Nhật Bản và Hàn Quốc là những nước dễ bị tổn thương nhất. Nhật Bản nhập khẩu khoảng 95 phần trăm dầu thô từ Trung Đông, còn Hàn Quốc phụ thuộc vào khu vực này khoảng 70 phần trăm lượng dầu và 20 phần trăm LNG. Ngay cả Singapore, trung tâm dầu mỏ hàng đầu châu Á, cũng tăng mức phụ thuộc vào dầu Trung Đông lên hơn 70 phần trăm trong năm 2025, từ khoảng 50 phần trăm năm 2024, sau khi hoàn tất việc mở rộng nhà máy lọc dầu của Exxon Mobil, vốn cần nguồn cung dầu nặng.
Trung Quốc, dù là nước nhập khẩu dầu thô lớn nhất thế giới và có danh mục nhà cung cấp đa dạng hơn, vẫn lấy khoảng một nửa lượng dầu nhập khẩu bằng đường biển từ Trung Đông, tương đương 5,4 triệu thùng mỗi ngày. Bắc Kinh đã xây dựng quan hệ với Nga, Iran và Canada, đồng thời duy trì sản lượng trong nước đáng kể, vượt 4 triệu thùng mỗi ngày. Tuy vậy, lượng dầu thô Trung Đông đổ vào các cảng Trung Quốc cho thấy rõ mức độ gắn kết mang tính cơ cấu giữa các nền kinh tế châu Á và các nhà sản xuất vùng Vịnh.
Ràng buộc kỹ thuật và hợp đồng
Câu hỏi vì sao châu Á không thể đơn giản chuyển sang các nhà cung cấp khác cho thấy một mạng lưới ràng buộc phức tạp về kỹ thuật, kinh tế và hạ tầng. Phần lớn nhà máy lọc dầu châu Á vận hành các tổ hợp khử lưu huỳnh được cấu hình riêng để xử lý dầu thô Trung Đông có hàm lượng lưu huỳnh cao. Loại dầu này thường được bán với giá thấp hơn dầu hàm lượng lưu huỳnh thấp, giúp các nhà máy lọc dầu đạt biên lợi nhuận cao hơn. Dầu thô Trung Đông cũng chứa lượng đáng kể dầu nhiên liệu, có thể được nâng cấp thành xăng và dầu diesel hoặc dùng làm nhiên liệu cho tàu tại các cảng tiếp nhiên liệu toàn cầu như Singapore và Chu Sơn.
Chuyển sang dầu thô từ Tây Phi hoặc châu Mỹ sẽ gặp những trở ngại lớn. Dầu vận chuyển từ các khu vực này cần 45 đến 60 ngày để đến Trung Quốc, so với khoảng 25 ngày qua eo biển Hormuz. Quan trọng hơn, thay đổi chủng loại dầu thô sẽ làm xáo trộn sản lượng sản phẩm tinh chế và các yêu cầu pha trộn nhiên liệu. Theo chuyên gia tư vấn năng lượng Adi Imsirovic, đưa loại dầu thô mới vào nhà máy lọc dầu đòi hỏi phải thay đổi các điểm cắt chưng cất, quy trình pha trộn xăng và thông số vận hành.
Đó là việc không hề đơn giản", ông nói. "Đây là lý do nhiều quốc gia đa dạng hóa nguồn cung rất kém.
Những rào cản kỹ thuật này càng trầm trọng hơn do phần lớn nhà máy lọc dầu châu Á đã chốt hơn 50 phần trăm nhu cầu dầu thô thông qua các hợp đồng dài hạn nhằm bảo đảm nguồn cung ổn định. Các thỏa thuận này giúp dự đoán giá trong điều kiện hoạt động bình thường, nhưng lại trở thành gánh nặng trong khủng hoảng địa chính trị, hạn chế khả năng tìm nguồn hàng thay thế ngay cả khi hàng có sẵn trên thị trường giao ngay.
Những điểm yếu của từng quốc gia: Từ Tokyo đến New Delhi
Khủng hoảng tác động khác nhau đến từng nền kinh tế châu Á, tùy thuộc vào mức dự trữ, sự đa dạng của nhà cung cấp và chính sách năng lượng trong nước. Nhật Bản duy trì một trong những mạng lưới dự phòng năng lượng tinh vi nhất thế giới, với lượng dự trữ khẩn cấp đủ dùng trong 254 ngày, gồm kho dự trữ thuộc sở hữu nhà nước và lượng dự trữ bắt buộc của khu vực tư nhân. Tuy nhiên, chính mức độ dễ tổn thương cao khiến nước này cần đến vùng đệm đó: Nhật Bản phụ thuộc vào Trung Đông hơn 90 phần trăm lượng dầu thô, và ba phần tư lượng dầu nhập khẩu này đi qua eo biển Hormuz. Trong bối cảnh nhu cầu xăng giảm, các nhà máy lọc dầu Nhật Bản không mặn mà đầu tư nâng cấp để xử lý những loại dầu thô thay thế như dầu nặng TMX của Canada.
Hàn Quốc cũng đối mặt với những ràng buộc tương tự. Nước này duy trì lượng dự trữ chiến lược đủ dùng trong 208 ngày, do Tổng công ty Dầu khí Quốc gia Hàn Quốc quản lý. Tuy nhiên, chính phủ đã kích hoạt lực lượng đặc nhiệm ứng phó khủng hoảng Trung Đông hoạt động suốt ngày đêm, trong bối cảnh đồng won giảm xuống mức yếu nhất kể từ cuộc khủng hoảng tài chính toàn cầu năm 2008. Seoul hiện sử dụng ngân sách nhà nước để trợ cấp chi phí vận tải cho các tàu chở dầu đi theo tuyến đường vòng dài hơn qua Mũi Hảo Vọng nhằm tránh các vùng xung đột.
Tình hình của Ấn Độ bấp bênh hơn. Các hang ngầm dự trữ chiến lược của nước này chỉ chứa lượng cung đủ dùng khoảng chín ngày, còn tổng lượng dự trữ đáp ứng nhu cầu trong 50 đến 60 ngày. Ấn Độ đã chạy đua để 확보 nguồn dầu thô Urals của Nga với giá ưu đãi; loại dầu này hiện chiếm gần 40 phần trăm lượng nhập khẩu. Washington cho New Delhi thời hạn miễn trừ một tháng để mua dầu Nga sau khi Tổng thống Donald Trump đe dọa áp thuế trừng phạt, nhưng việc Ấn Độ phụ thuộc vào các nhà cung cấp Trung Đông ở gần, chiếm 55 phần trăm lượng dầu, khiến nước này dễ bị tổn thương nếu gián đoạn kéo dài.
Các nước Đông Nam Á có mức độ mong manh khác nhau. Thái Lan duy trì lượng dự trữ đủ dùng hơn 60 ngày và đóng băng giá dầu diesel trong nước thông qua Quỹ Nhiên liệu Dầu mỏ. Philippines nhập khẩu 96 phần trăm lượng dầu từ Vịnh Ba Tư, duy trì nguồn cung khoảng 60 ngày với nhiều loại nhiên liệu khác nhau, đồng thời triển khai các biện pháp khẩn cấp như trợ cấp nhiên liệu và xe buýt miễn phí. Indonesia chỉ có lượng dự trữ đủ dùng trong 21 đến 25 ngày, trong khi vùng đệm dầu mỏ của Việt Nam thuộc nhóm mỏng nhất châu Á, chưa đến 20 ngày; lượng dự trữ quốc gia chuyên biệt chỉ đủ đáp ứng 7 đến 9 ngày nhập khẩu ròng.
Khía cạnh khí tự nhiên
Trong khi dầu thô chiếm phần lớn các dòng tít, thị trường LNG cũng đối mặt với những điểm yếu nghiêm trọng không kém. Châu Á phụ thuộc nhiều vào nguồn khí đốt Trung Đông, trong đó Qatar là nhà cung cấp chủ chốt cho đến khi các cuộc tấn công bằng máy bay không người lái của Iran buộc cơ sở sản xuất Ras Laffan phải ngừng hoạt động. Việc đình chỉ sản xuất khiến các bên mua phải chạy đua tìm nguồn hàng thay thế trong bối cảnh giá giao ngay tăng vọt lên mức chưa từng thấy kể từ năm 2023.
Bốn nền kinh tế châu Á gồm Trung Quốc, Ấn Độ, Nhật Bản và Hàn Quốc chiếm 75 phần trăm lượng dầu và 59 phần trăm lượng LNG lưu thông qua eo biển Hormuz. Bangladesh, Pakistan và Đài Loan cũng là những điểm đến hàng đầu của các chuyến hàng LNG đi qua tuyến đường nghẽn này. Khi Qatar tuyên bố tình trạng bất khả kháng đối với các hợp đồng dài hạn sau những cuộc tấn công của Iran, các nước thiếu tiền như Bangladesh lập tức đối mặt với khủng hoảng phát điện. Tình hình gợi nhớ kịch bản năm 2022, khi các bên mua châu Á nhạy cảm với giá bị đối tác châu Âu trả giá cao hơn, dẫn đến tình trạng mất điện trên diện rộng.
Cấu trúc thị trường LNG làm gia tăng những rủi ro này. Khác với dầu mỏ có thị trường toàn cầu tương đối thanh khoản, chuỗi cung ứng LNG gắn với các cảng nhập khẩu cố định và hợp đồng dài hạn khó chuyển hướng nhanh chóng. Khi Philippines và Việt Nam đưa các cảng LNG đầu tiên vào hoạt động năm 2023, còn Thái Lan tăng nhập khẩu 40 phần trăm, các nước này trên thực tế đã đổi rủi ro từ đường ống lấy nguy cơ dễ bị tổn thương tại các tuyến hàng hải nghẽn. Hơn 80 phần trăm lượng dầu và LNG đi qua eo biển Hormuz có điểm đến là các thị trường châu Á, khiến khu vực tập trung rủi ro an ninh năng lượng vào một hành lang địa lý duy nhất.
Cú sốc kinh tế và các biện pháp ứng phó chính sách
Khủng hoảng năng lượng đã gây ra những hệ quả kinh tế tức thời trên khắp châu Á, tạo nên vòng xoáy luẩn quẩn giữa đồng tiền mất giá và lạm phát tiêu dùng tăng cao, theo mô tả của các nhà phân tích. Khi chi phí nhập khẩu năng lượng định giá bằng USD tăng vọt, các đồng tiền nội tệ suy yếu so với đồng bạc xanh, khiến những lần mua nhiên liệu tiếp theo càng đắt đỏ hơn nếu tính theo nội tệ. Đồng peso Philippines, baht Thái Lan, won Hàn Quốc và rupee Ấn Độ đều đặc biệt dễ bị tổn thương trước biến động giá dầu và tình trạng cán cân thương mại xấu đi.
Các chính phủ đã triển khai nhiều cơ chế tài khóa để giảm bớt tác động. Indonesia phân bổ 381 nghìn tỷ rupiah (22,4 tỷ USD) cho trợ cấp nhiên liệu trong ngân sách năm 2026, dựa trên giả định giá dầu ở mức 70 USD mỗi thùng. Giả định này nay đã lỗi thời khi giá vượt 100 USD. Malaysia duy trì các khoản trợ cấp lớn để giữ giá nhiên liệu RON95 ở mức 1,99 ringgit mỗi lít, dù Thủ tướng Anwar Ibrahim cảnh báo chính sách này không thể kéo dài vô thời hạn nếu xung đột tiếp diễn. Philippines đã áp dụng tạm thời tuần làm việc bốn ngày và trợ cấp nhiên liệu Pantawid Pasada cho các ngành giao thông và nông nghiệp.
Thái Lan dự kiến GDP giảm 0,15 phần trăm do giá dầu tăng; các ước tính cho thấy giá dầu tăng 10 USD mỗi thùng có thể đẩy lạm phát tăng 0,5 điểm phần trăm. Ngân hàng Thái Lan đã can thiệp vào thị trường ngoại hối để ổn định đồng baht, trong khi Cơ quan Tiền tệ Singapore đánh giá tác động đối với nền kinh tế nơi chi phí năng lượng chỉ chiếm 3 đến 3,5 phần trăm trong chỉ số giá tiêu dùng, nhờ đó phần nào được bảo vệ trước làn sóng lạm phát trên diện rộng.
Yêu cầu cấp thiết về năng lượng sạch
Trong khi các thủ đô châu Á chật vật ứng phó với tình trạng gián đoạn nguồn cung trước mắt, các nhà phân tích năng lượng nhấn mạnh rằng giải pháp bền vững duy nhất là đẩy nhanh quá trình chuyển đổi sang năng lượng sạch sản xuất trong nước. Cuộc khủng hoảng hiện nay là cú sốc năng lượng lớn thứ hai trong bốn năm, sau biến động năm 2022 do Nga tiến hành chiến dịch quân sự tại Ukraine. Tuy nhiên, nhiều nước đã ứng phó với biến cố đó bằng cách tăng nhập khẩu LNG thay vì năng lượng tái tạo.
Nghiên cứu của Zero Carbon Analytics cho thấy Nhật Bản có nguy cơ gián đoạn trực tiếp cao nhất do tỷ trọng lớn dầu và khí đi qua eo biển Hormuz cùng mức độ phụ thuộc vào nhiên liệu hóa thạch, tiếp theo là Hàn Quốc, Ấn Độ và Trung Quốc. Tuy nhiên, phân tích cũng cho thấy những nước chuyển đổi sang năng lượng tái tạo chậm nhất phải đối mặt với rủi ro dài hạn lớn nhất. Năm 2023, năng lượng tái tạo chỉ chiếm 9 phần trăm cơ cấu điện của Hàn Quốc, thấp hơn nhiều so với mức trung bình 33 phần trăm của các thành viên OECD. Cùng năm đó, Nhật Bản phụ thuộc vào nhiên liệu hóa thạch nhiều hơn bất kỳ quốc gia G7 nào khác.
Trung Quốc là mô hình đối lập: nước này dẫn đầu thế giới về tăng trưởng điện gió và điện mặt trời trong năm 2024, với công suất phát điện tăng lần lượt 45 phần trăm và 18 phần trăm. Bằng cách điện khí hóa giao thông và mở rộng công suất năng lượng tái tạo trong nước, Bắc Kinh đã tạo được một lớp bảo vệ nhất định trước biến động nhiên liệu hóa thạch, dù vẫn là nước nhập khẩu dầu lớn nhất thế giới. Philippines gần đây ưu tiên năng lượng tái tạo thông qua các cuộc đấu giá năng lượng xanh tập trung và nới lỏng quy định để thu hút đầu tư nước ngoài, giúp điện mặt trời trở thành lĩnh vực tăng trưởng nhanh nhất và khiến các dự án LNG đắt đỏ hơn bị gác lại.
Các chuyên gia năng lượng lưu ý rằng xét theo chi phí điện quy dẫn, các dự án điện mặt trời quy mô lớn là nguồn phát điện rẻ nhất ở châu Á, có tuổi thọ 25 đến 30 năm và yêu cầu bảo trì tối thiểu. Kinh nghiệm của châu Âu sau năm 2022 cho thấy lợi ích kinh tế: nhờ giảm nhu cầu khí đốt bằng cách bổ sung điện gió và điện mặt trời, khu vực này tiết kiệm được khoảng 12 tỷ euro. Với các nước ASEAN, nơi hơn 99 phần trăm tiềm năng điện gió và điện mặt trời vẫn chưa được khai thác, cuộc khủng hoảng hiện nay cho thấy năng lượng sạch không chỉ là yêu cầu cấp thiết về khí hậu mà còn là nhu cầu an ninh quốc gia.
Điểm chính
- Châu Á nhập khẩu gần 60 phần trăm dầu thô từ Trung Đông, trong đó 90 phần trăm các chuyến hàng đi qua eo biển Hormuz
- Nhật Bản nhập khẩu 95 phần trăm dầu từ Trung Đông, còn Hàn Quốc phụ thuộc vào khu vực này 70 phần trăm lượng dầu và 20 phần trăm LNG
- Các nhà máy lọc dầu châu Á được cấu hình kỹ thuật để xử lý dầu thô Trung Đông có hàm lượng lưu huỳnh cao, khiến việc nhanh chóng chuyển sang nhà cung cấp khác trở nên khó khăn và tốn kém
- Mức dự trữ chiến lược khác biệt đáng kể trong khu vực, từ lượng dự trữ đủ dùng 254 ngày của Nhật Bản đến nguồn cung chưa đầy 20 ngày của Việt Nam
- Việc Qatar ngừng sản xuất LNG phơi bày mức độ phụ thuộc của châu Á vào khí đốt Trung Đông; giá giao ngay tăng gấp đôi và việc phân bổ nguồn cung ảnh hưởng đến người sử dụng công nghiệp
- Tác động kinh tế gồm đồng tiền mất giá, áp lực lạm phát và hóa đơn trợ cấp của chính phủ tăng mạnh trên khắp Đông Nam Á
- Các nhà phân tích cho rằng đẩy nhanh triển khai năng lượng tái tạo là biện pháp phòng ngừa bền vững duy nhất trước những cú sốc nguồn cung địa chính trị trong tương lai