Cuộc cách mạng thuế tại Việt Nam: Kỷ nguyên mới cho doanh nghiệp và nền kinh tế
Việt Nam đang đứng trước cuộc cải cách thuế sâu rộng nhất trong nhiều thập kỷ. Bắt đầu từ tháng 1 năm 2026, cả nước sẽ bãi bỏ hệ thống thuế khoán lâu nay áp dụng cho hộ kinh doanh nhỏ, yêu cầu tất cả doanh nghiệp đã đăng ký, dù quy mô nhỏ đến đâu, chuyển sang chế độ thuế kê khai chính thức. Sự thay đổi lớn này là một phần trong chương trình cải tổ kinh tế rộng hơn, nhằm hiện đại hóa nền kinh tế Việt Nam, tăng nguồn thu nhà nước và đưa đất nước tiến gần hơn tới tham vọng trở thành “con hổ kinh tế” tiếp theo của châu Á vào năm 2045.
Nội dung
- Cuộc cách mạng thuế tại Việt Nam: Kỷ nguyên mới cho doanh nghiệp và nền kinh tế
- Vì sao Việt Nam cải tổ hệ thống thuế?
- Từ thuế khoán sang kê khai: Những thay đổi là gì?
- Những nội dung chính của cải cách thuế năm 2026
- Thuế giá trị gia tăng (VAT): Giảm gánh nặng và tăng độ phức tạp
- Thuế thu nhập doanh nghiệp: Ưu đãi chặt chẽ hơn và chuẩn mực toàn cầu
- Thuế tiêu thụ đặc biệt: Sức khỏe, môi trường và tuân thủ
- Đơn giản hóa thủ tục hành chính và chuyển đổi số
- Tác động đến doanh nghiệp nhỏ: Cơ hội hay gánh nặng quá sức?
- Cải cách hành chính: Giảm thủ tục rườm rà hay thêm tầng nấc?
- Tác động rộng hơn đến kinh tế và xã hội
- Tiệm cận chuẩn mực quốc tế và môi trường đầu tư
- Tóm lại
Tuy nhiên, với hàng triệu chủ doanh nghiệp nhỏ, cải cách này kéo theo những bất định, chi phí mới và thách thức khi phải thích nghi với một hệ thống thuế phức tạp hơn. Tầm nhìn của chính phủ rất tham vọng: xây dựng một hệ thống thuế công bằng hơn, minh bạch hơn và có khả năng cạnh tranh toàn cầu, hỗ trợ doanh nghiệp tư nhân và tạo nguồn lực cho cơ sở hạ tầng cũng như các nhu cầu xã hội của Việt Nam. Nhưng khi thời hạn đang đến gần, câu hỏi vẫn còn đó: Việt Nam có thể dung hòa những mục tiêu đầy tham vọng với thực tế mà các doanh nghiệp nhỏ nhất đang đối mặt hay không?
Vì sao Việt Nam cải tổ hệ thống thuế?
Quá trình chuyển đổi kinh tế của Việt Nam kể từ thập niên 1980 có thể nói là đáng kinh ngạc. Từng là một trong những quốc gia nghèo nhất thế giới, Việt Nam đã trở thành cường quốc sản xuất và giúp hàng triệu người thoát nghèo. Nhưng khi đà tăng trưởng dựa vào xuất khẩu chậm lại và đất nước đối mặt với những thách thức mới như dân số già hóa, rủi ro khí hậu và sức ép từ thương mại toàn cầu, các nhà lãnh đạo Việt Nam đặt cược vào doanh nghiệp tư nhân và cải cách thể chế để duy trì tăng trưởng.
Trọng tâm của chiến lược này là Nghị quyết 68, được Đảng Cộng sản thông qua vào tháng 5 năm 2025. Nghị quyết xác định doanh nghiệp tư nhân là “động lực quan trọng nhất” của nền kinh tế, với mục tiêu nâng tầm doanh nghiệp trong nước so với doanh nghiệp nhà nước và doanh nghiệp nước ngoài. Nghị quyết cam kết cắt giảm quy định, cải thiện khả năng tiếp cận vốn và bảo vệ pháp lý đối với quyền tài sản cũng như cạnh tranh công bằng. Tuy nhiên, nghị quyết cũng kêu gọi tăng đáng kể nguồn thu thuế để tài trợ cho cơ sở hạ tầng, an sinh xã hội và thích ứng với khí hậu.
Tỷ lệ thuế trên GDP của Việt Nam đã giảm trong những năm gần đây, chỉ còn 16,8% vào năm 2023, thấp hơn nhiều so với mức bình quân 19,5% của châu Á - Thái Bình Dương và cách xa mức 33% của OECD. Trong bối cảnh nợ công bị khống chế còn chi tiêu dự kiến tăng mạnh (riêng chi tiêu cho cơ sở hạ tầng dự kiến tăng gần 40%, lên 36 tỷ USD vào năm 2025), chính phủ cần tìm những cách mới để tăng nguồn thu. Cải cách hệ thống thuế được xem là thiết yếu, vừa để tăng thu ngân sách vừa để kiềm chế tham nhũng tại các cơ quan thuế vốn thiếu minh bạch.
Từ thuế khoán sang kê khai: Những thay đổi là gì?
Trong nhiều thập kỷ, phần lớn trong số 2 triệu hộ kinh doanh tại Việt Nam nộp thuế theo phương pháp thuế khoán đơn giản. Mức thuế được tính dựa trên doanh thu ước tính, thường được xác định thông qua các cuộc thương lượng không chính thức với cán bộ thuế địa phương. Hệ thống này dễ áp dụng nhưng dễ dẫn đến khai thiếu doanh thu, thiên vị và tham nhũng. Đến đầu năm 2025, chỉ khoảng 6.000 doanh nghiệp áp dụng phương pháp kê khai chặt chẽ hơn.
Từ tháng 1 năm 2026, hệ thống thuế khoán sẽ bị bãi bỏ. Tất cả doanh nghiệp đã đăng ký, bất kể quy mô, phải áp dụng phương pháp kê khai, đòi hỏi hạch toán chi tiết, ghi sổ kế toán chính thức và nộp hồ sơ thuế định kỳ. Chính phủ cho rằng thay đổi này sẽ tạo sân chơi bình đẳng, bảo đảm mọi người đóng góp công bằng và hỗ trợ phát triển khu vực tư nhân hiện đại, có sức cạnh tranh.
Nhưng đối với các chủ doanh nghiệp nhỏ, quá trình chuyển đổi là một thách thức lớn. Nhiều người sẽ phải chịu hóa đơn thuế cao hơn, mua máy tính tiền và phần mềm kế toán, đồng thời đào tạo nhân viên tuân thủ quy định mới. Cải cách diễn ra khi nhiều ngành vẫn đang phục hồi sau đại dịch COVID-19 và chật vật trước những bất ổn thương mại toàn cầu, chẳng hạn như các mức thuế gần đây của Mỹ đối với hàng hóa Việt Nam.
Những nội dung chính của cải cách thuế năm 2026
Cuộc cải tổ thuế năm 2026 không chỉ giới hạn ở việc bãi bỏ thuế khoán. Đây là một phần trong gói cải cách toàn diện tác động đến thuế giá trị gia tăng (VAT), thuế thu nhập doanh nghiệp, thuế tiêu thụ đặc biệt và thuế thu nhập cá nhân. Những thay đổi này nhằm cải thiện tính công bằng, hiệu quả và minh bạch, đồng thời đưa hệ thống thuế Việt Nam tiệm cận các chuẩn mực quốc tế.
Thuế giá trị gia tăng (VAT): Giảm gánh nặng và tăng độ phức tạp
Quốc hội Việt Nam đã gia hạn mức giảm 2% thuế VAT đối với phần lớn hàng hóa và dịch vụ đến hết năm 2026, đưa thuế suất thông thường từ 10% xuống 8%. Biện pháp này, lần đầu được áp dụng vào năm 2024, nhằm hỗ trợ doanh nghiệp, kích thích tiêu dùng và giúp nền kinh tế giảm tác động từ những bất ổn toàn cầu. Ước tính việc giảm thuế VAT sẽ làm ngân sách nhà nước giảm hơn 1 tỷ USD, nhưng các cơ quan chức năng tin rằng biện pháp này sẽ giúp ổn định sản xuất, tạo việc làm và cải thiện mức sống.
Đồng thời, các quy định VAT mới yêu cầu thanh toán không dùng tiền mặt đối với mọi giao dịch mua hàng để được khấu trừ VAT. Biện pháp này nhằm ngăn chặn hóa đơn giả và tăng cường tính liêm chính trong hệ thống thuế. Ngưỡng doanh thu chịu VAT và thuế thu nhập cá nhân đối với hộ kinh doanh đã tăng gấp đôi, do đó từ năm 2026 chỉ những hộ có thu nhập trên 200 triệu đồng (khoảng 8.000 USD) mỗi năm mới phải nộp thuế. Các nền tảng thương mại điện tử hiện phải khấu trừ thuế trước khi chuyển tiền cho người bán, bảo đảm đối xử công bằng giữa doanh nghiệp trực tuyến và doanh nghiệp truyền thống.
Thuế thu nhập doanh nghiệp: Ưu đãi chặt chẽ hơn và chuẩn mực toàn cầu
Luật Thuế thu nhập doanh nghiệp (CIT) sửa đổi, có hiệu lực từ tháng 1 năm 2026, giữ nguyên thuế suất CIT tiêu chuẩn ở mức 20% nhưng đặt ra điều kiện nghiêm ngặt hơn để được hưởng ưu đãi thuế. Công ty con và công ty liên kết của những doanh nghiệp đang được hưởng ưu đãi sẽ không còn tự động đủ điều kiện, qua đó hạn chế việc nhân rộng ưu đãi thuế trong các tập đoàn. Luật cũng tăng cường các biện pháp chống lạm dụng, đưa Việt Nam tiệm cận các chuẩn mực toàn cầu của OECD về chống xói mòn cơ sở thuế và chuyển lợi nhuận (BEPS).
Nhà đầu tư nước ngoài và các tập đoàn đa quốc gia hiện phải bảo đảm hoạt động trong nước đáp ứng các yêu cầu mới về thực chất kinh tế, đồng thời các thỏa thuận định giá chuyển nhượng phải vững chắc. Những thay đổi này được kỳ vọng sẽ giúp môi trường đầu tư của Việt Nam minh bạch và cạnh tranh hơn, nhưng có thể buộc doanh nghiệp xem xét lại cơ cấu tập đoàn và chiến lược hoạch định thuế.
Thuế tiêu thụ đặc biệt: Sức khỏe, môi trường và tuân thủ
Luật Thuế tiêu thụ đặc biệt (SCT) cập nhật của Việt Nam, cũng có hiệu lực từ năm 2026, mở rộng danh mục hàng hóa và dịch vụ chịu thuế, bao gồm thuốc lá, rượu, bia, một số loại phương tiện, máy điều hòa không khí và đồ uống có đường. Luật nhằm khuyến khích thói quen tiêu dùng lành mạnh hơn, hỗ trợ bảo vệ môi trường và cải thiện công tác quản lý thuế. Thuế suất SCT cao hơn dự kiến áp dụng cho các sản phẩm như thuốc lá và rượu, trong khi hàng hóa dùng cho sản xuất xuất khẩu hoặc cứu trợ thiên tai được miễn thuế.
Cải cách thuế SCT hướng tới sự rõ ràng và minh bạch hơn, với các phân loại chi tiết và thông báo trước về việc tăng thuế để doanh nghiệp có thể lên kế hoạch. Tuy nhiên, các ngành chịu ảnh hưởng bởi mức thuế cao hơn, như rượu và nước giải khát, sẽ cần thích nghi, có thể bằng cách điều chỉnh công thức sản phẩm hoặc chuyển sang các lựa chọn lành mạnh hơn.
Đơn giản hóa thủ tục hành chính và chuyển đổi số
Một trong những ưu tiên hàng đầu của chính phủ là giảm thời gian và chi phí tuân thủ thuế. Đến năm 2026, các cơ quan chức năng đặt mục tiêu cắt giảm 50% thời gian và chi phí tuân thủ so với năm 2024, đồng thời cung cấp trực tuyến toàn bộ các thủ tục hành chính đủ điều kiện. Hệ thống quản lý thuế đang được số hóa; hơn 60% thủ tục hiện đã có thể thực hiện trực tuyến và gần 90% hồ sơ được nộp bằng phương thức điện tử trong năm 2024.
Công tác quản lý thuế cá nhân cũng đang thay đổi. Mã số thuế sẽ được thay thế bằng số định danh cá nhân gồm 12 chữ số, còn hồ sơ thuế sẽ được liên kết với dữ liệu dân cư, bảo hiểm xã hội, sử dụng đất và ngân hàng để phát hiện rủi ro và gian lận hiệu quả hơn. Chính phủ đang khuyến khích doanh nghiệp góp ý để hoàn thiện thủ tục và giảm bớt các gánh nặng không cần thiết.
Tác động đến doanh nghiệp nhỏ: Cơ hội hay gánh nặng quá sức?
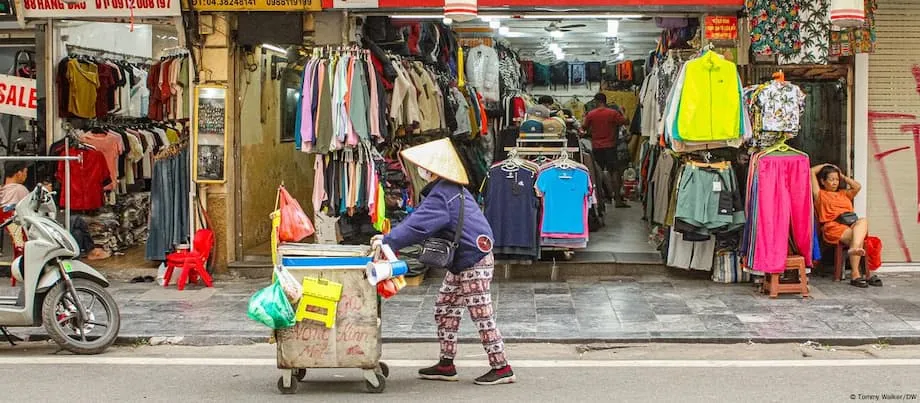
Dù các cải cách nhằm tạo ra một hệ thống thuế công bằng và hiệu quả hơn, tác động của chúng đến doanh nghiệp nhỏ rất sâu rộng và gây tranh cãi. Với nhiều người, việc chấm dứt thuế khoán đồng nghĩa với thuế cao hơn, chi phí hành chính mới và yêu cầu nắm vững các quy tắc kế toán phức tạp. Video ghi lại cảnh các chủ cửa hàng khốn đốn đã lan truyền rộng rãi trên mạng, còn các báo cáo cho thấy có tới 80% cửa hàng tại một số khu chợ đã đóng cửa trong những tháng gần đây, dù các quan chức bác bỏ quan điểm cho rằng thay đổi thuế là nguyên nhân duy nhất.
Giờ đây, các chủ doanh nghiệp nhỏ phải:
- Mua máy tính tiền và phần mềm kế toán
- Tự đào tạo bản thân và nhân viên về ghi sổ kế toán và tuân thủ thuế
- Nộp tờ khai thuế định kỳ và lưu giữ hồ sơ bán hàng chi tiết
- Thực hiện các thủ tục mới để xuất hóa đơn và nộp VAT
Một số ngành vẫn đang phục hồi sau đại dịch và chịu sức ép từ thương mại toàn cầu lo ngại rằng các yêu cầu mới có thể khiến họ phải ngừng kinh doanh. Những ngành khác e ngại việc giám sát và số hóa gia tăng sẽ khiến họ phải đối mặt với nhiều cuộc thanh tra và khoản phạt hơn, nhất là trong một hệ thống vốn tồn tại những vấn đề kéo dài về tham nhũng và trục lợi.
Tuy vậy, chính phủ cho rằng cải cách là cần thiết để bảo đảm cạnh tranh công bằng và hỗ trợ khu vực tư nhân hiện đại phát triển. Bằng cách nâng ngưỡng thu nhập chịu thuế và mở rộng các trường hợp miễn VAT, các cơ quan chức năng hy vọng giảm gánh nặng cho những doanh nghiệp nhỏ nhất, đồng thời mở rộng cơ sở thuế đối với các doanh nghiệp lớn hơn và có lợi nhuận cao hơn.
Cải cách hành chính: Giảm thủ tục rườm rà hay thêm tầng nấc?
Các nhà lãnh đạo Việt Nam cam kết giảm thủ tục rườm rà và đơn giản hóa việc tuân thủ thuế. Số hóa thủ tục thuế, tích hợp với các cơ sở dữ liệu quốc gia và chuyển sang kê khai một lần đều nhằm tinh giản quy trình. Đến năm 2026, mục tiêu là cung cấp trực tuyến 100% thủ tục đủ điều kiện, đồng thời giảm 50% thời gian và chi phí tuân thủ.
Tuy nhiên, giai đoạn chuyển đổi không hề dễ dàng. Nhiều doanh nghiệp nhỏ thiếu nguồn lực hoặc chuyên môn để nhanh chóng thích nghi. Chính phủ đang hỗ trợ và tổ chức tập huấn, nhưng quy mô thay đổi quá lớn, ảnh hưởng đến hàng triệu doanh nghiệp, đồng nghĩa với việc khó tránh khỏi tình trạng bối rối và bất mãn trong ngắn hạn.
Tác động rộng hơn đến kinh tế và xã hội
Cải cách thuế chỉ là một phần trong quá trình chuyển đổi kinh tế rộng lớn hơn của Việt Nam. Đất nước đặt mục tiêu gia nhập nhóm các nền kinh tế con hổ châu Á vào năm 2045, theo con đường của Hàn Quốc, Đài Loan và Singapore. Để đạt được mục tiêu này, Việt Nam không chỉ cần hiện đại hóa hệ thống thuế mà còn phải đầu tư vào cơ sở hạ tầng, công nghệ và nguồn nhân lực.
Việt Nam đang đầu tư mạnh vào đường sắt tốc độ cao, năng lượng tái tạo và hạ tầng số. Chính phủ cũng mở rộng các chính sách an sinh xã hội và nâng tuổi nghỉ hưu để ứng phó với những thách thức từ dân số già hóa nhanh chóng. Biến đổi khí hậu là mối đe dọa cấp bách, khi bão và mực nước biển dâng gây rủi ro cho tăng trưởng và công cuộc giảm nghèo. Ngân hàng Thế giới cảnh báo Việt Nam có thể mất tới 14,5% GDP mỗi năm vào năm 2050 nếu không có hành động quyết liệt.
Doanh nghiệp tư nhân hiện là trọng tâm trong chiến lược phát triển của Việt Nam. Chính phủ đặt mục tiêu hỗ trợ ít nhất 20 doanh nghiệp tư nhân có sức cạnh tranh toàn cầu vào năm 2030, thông qua việc giúp họ vay vốn dễ dàng hơn, ưu tiên trong các hợp đồng chính phủ và hỗ trợ mở rộng ra nước ngoài. Các cải cách thể chế như sáp nhập bộ ngành và hợp nhất các tỉnh đang được triển khai nhằm xây dựng các nền kinh tế vùng vững mạnh hơn và giảm quan liêu.
Tiệm cận chuẩn mực quốc tế và môi trường đầu tư
Các cải cách thuế của Việt Nam cũng nhằm tiệm cận chuẩn mực toàn cầu và thu hút đầu tư nước ngoài. Việc áp dụng thuế tối thiểu toàn cầu, quy định chặt chẽ hơn về định giá chuyển nhượng và tăng cường minh bạch được kỳ vọng sẽ tạo niềm tin cho các nhà đầu tư quốc tế, đồng thời ngăn xói mòn cơ sở thuế. Chính phủ đang học hỏi từ các nước láng giềng ASEAN, áp dụng chính sách ưu đãi cho nghiên cứu và phát triển, đồng thời hỗ trợ các lĩnh vực công nghệ cao như bán dẫn, AI và năng lượng xanh.
Dù đã có những nỗ lực này, vẫn còn nhiều thách thức. Cộng đồng doanh nghiệp kêu gọi áp dụng quy định linh hoạt, tham vấn trước khi xử phạt và tiếp tục giảm gánh nặng cho người nộp thuế. Thành công của các cải cách sẽ phụ thuộc vào việc thực thi hiệu quả, tính minh bạch và khả năng tạo dựng niềm tin của chính phủ với doanh nghiệp cũng như người dân.
Tóm lại
- Cải cách thuế năm 2026 của Việt Nam bãi bỏ hệ thống thuế khoán, yêu cầu tất cả doanh nghiệp thực hiện kê khai thuế chính thức.
- Cải cách là một phần trong chiến lược kinh tế rộng hơn nhằm thúc đẩy doanh nghiệp tư nhân, tăng thu ngân sách nhà nước và hiện đại hóa nền kinh tế.
- Những thay đổi chính bao gồm giảm 2% thuế VAT, siết chặt ưu đãi thuế doanh nghiệp, mở rộng đối tượng chịu thuế tiêu thụ đặc biệt và thúc đẩy số hóa quản lý thuế.
- Doanh nghiệp nhỏ phải đối mặt với chi phí tuân thủ cao hơn và gánh nặng hành chính mới, làm dấy lên lo ngại về việc đóng cửa và xáo trộn kinh tế.
- Chính phủ đặt mục tiêu giảm 50% thời gian và chi phí tuân thủ vào năm 2026, đồng thời đưa tất cả thủ tục thuế lên mạng.
- Tham vọng rộng lớn hơn của Việt Nam là trở thành con hổ kinh tế tiếp theo của châu Á vào năm 2045, đòi hỏi cải cách bền bỉ, đầu tư và khả năng chống chịu trước biến đổi khí hậu.
- Thành công sẽ phụ thuộc vào việc thực thi công bằng, minh bạch và khả năng cân bằng nhu cầu thu ngân sách với thực tế mà các doanh nghiệp nhỏ đang đối mặt.