Thập kỷ mới cho lĩnh vực tài chính Brunei
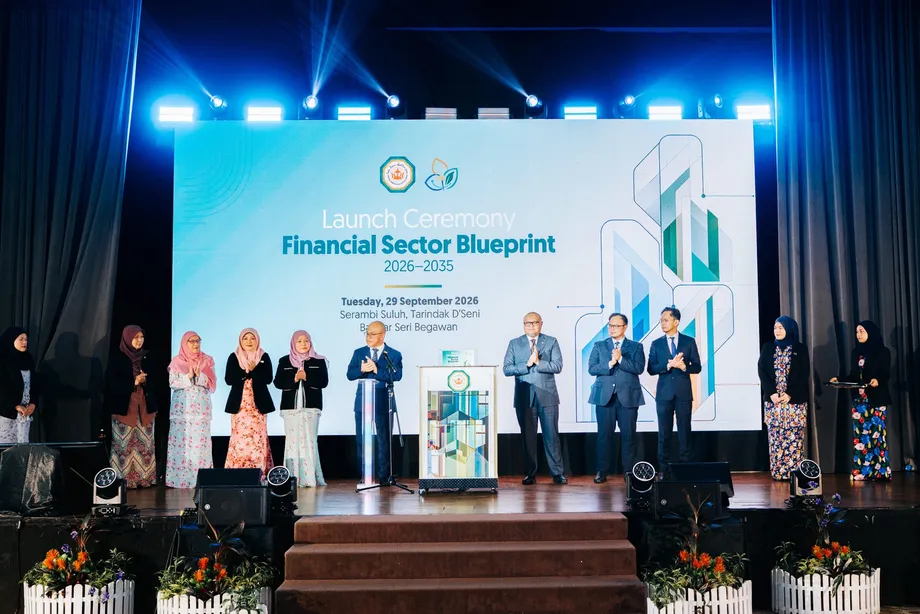
Brunei Darussalam công bố Kế hoạch tổng thể lĩnh vực tài chính 2026–2035 vào ngày 29 tháng 9 năm 2026. Tính đến thời điểm đó, các ngân hàng đã cấp 6,2 tỷ BND vốn tài trợ cho doanh nghiệp, gấp đôi mức năm 2016; tổng tài sản của hệ thống tài chính đạt 25,9 tỷ BND vào năm 2025. Kế hoạch tổng thể thứ hai định hướng phát triển cho một lĩnh vực đóng góp khoảng 6% tổng sản phẩm quốc nội, nhưng vẫn cần thị trường vốn sâu rộng hơn, khả năng tiếp cận vốn rộng hơn và tốc độ ứng dụng kỹ thuật số nhanh hơn.
Nội dung
- Thập kỷ mới cho lĩnh vực tài chính Brunei
- Các số liệu tăng trưởng cho thấy điều gì
- Ba mục tiêu trong khuôn khổ ổn định
- Tiếp cận tài chính và bảo vệ người tiêu dùng
- Tính bền vững và tài chính Hồi giáo
- Thanh toán, dữ liệu tín dụng và an ninh mạng
- Những nội dung tiếp nối từ kế hoạch tổng thể đầu tiên
- Kinh tế tăng trưởng chậm đặt ra thách thức
- Ai cần biến kế hoạch thành hành động
- Các mốc thời gian và chỉ số còn thiếu
- Điểm chính
Lễ công bố diễn ra tại Dewan Serambi Suluh, Tarindak d'Seni, ở Bandar Seri Begawan. Dato Seri Setia Dr Haji Abdul Manaf bin Haji Metussin, Bộ trưởng Điều phối các chính sách kinh tế, Bộ trưởng Kinh tế, Thương mại và Công nghiệp, đồng thời là Chủ tịch hội đồng quản trị Ngân hàng Trung ương Brunei Darussalam, đã khai trương kế hoạch.
Do Ngân hàng Trung ương Brunei Darussalam (BDCB) công bố, Kế hoạch tổng thể lĩnh vực tài chính đặt ổn định tiền tệ và tài chính làm trọng tâm phát triển. Ba trụ cột chiến lược gồm một lĩnh vực tài chính tiến bộ và đổi mới, thúc đẩy tính bền vững thông qua tài chính, cùng hạ tầng tài chính hiện đại được hỗ trợ bởi công nghệ.
Kế hoạch hỗ trợ Wawasan Brunei 2035, tầm nhìn phát triển quốc gia của đất nước, và Kế hoạch tổng thể kinh tế. Thách thức thực tiễn là chuyển các nguồn lực ngày càng tăng của lĩnh vực tài chính thành đầu tư, mở rộng kinh doanh và dịch vụ tiếp cận được nhiều người hơn mà không làm suy yếu ổn định tài chính.
Các số liệu tăng trưởng cho thấy điều gì
Tổng tài sản của hệ thống tài chính tăng trung bình 2,3% mỗi năm trong thập kỷ qua, đạt 25,9 tỷ BND vào năm 2025. Trong nửa đầu năm 2026, vốn ngân hàng tài trợ cho doanh nghiệp đạt 6,2 tỷ BND. Vì con số này gấp đôi mức năm 2016, tổng vốn tài trợ trước đó ước tính vào khoảng 3,1 tỷ BND.
So sánh này cho thấy vốn tài trợ cho doanh nghiệp tăng nhanh hơn tài sản tài chính trong giai đoạn trên. Tuy nhiên, các số liệu có thời điểm và phạm vi thống kê khác nhau: một số liệu đo vốn ngân hàng tài trợ, còn số kia tính tài sản trên toàn hệ thống tài chính. Không nên xem chúng là tỷ trọng cho vay chính xác.
Tỷ trọng đóng góp của lĩnh vực này vào GDP tăng từ mức trung bình 5,6% một thập kỷ trước lên khoảng 6%, tức tăng 0,4 điểm phần trăm. Vai trò kinh tế đã lớn hơn, dù mức thay đổi khiêm tốn hơn nhiều so với mức vốn tài trợ cho doanh nghiệp tăng gấp đôi.
Abdul Manaf nhận định lĩnh vực này có nền tảng vốn vững mạnh, thanh khoản dồi dào và chất lượng tài sản được cải thiện. Nền tảng vốn là bộ đệm tài chính sẵn có để hấp thụ thua lỗ, còn thanh khoản phản ánh khả năng đáp ứng nhu cầu thanh toán. Chất lượng tài sản, trong số những yếu tố khác, thể hiện mức độ tin cậy trong việc người vay hoàn trả vốn tài trợ.
Trong bài phát biểu chính, bộ trưởng cảnh báo không nên xem những thế mạnh đó là lý do để chậm cải cách:
Chúng ta không thể tự mãn.
Ông nêu các ưu tiên cho giai đoạn tiếp theo gồm thúc đẩy tăng trưởng khu vực tư nhân, phát triển sâu hơn thị trường vốn, cải thiện khả năng tiếp cận vốn của doanh nghiệp và đẩy nhanh ứng dụng kỹ thuật số.
Ba mục tiêu trong khuôn khổ ổn định
BDCB đặt ra ba mục tiêu cho kế hoạch tổng thể mới: bảo vệ ổn định tiền tệ và tài chính, thúc đẩy phát triển đón trước nhu cầu tương lai, và chuẩn bị hệ sinh thái tài chính trước những thay đổi. Tầm nhìn được nêu kết hợp khả năng chống chịu và đổi mới với tăng trưởng kinh tế bền vững và phúc lợi xã hội bao trùm.
Trụ cột chiến lược thứ nhất hướng tới một hệ sinh thái tài chính đa dạng và đáp ứng tốt hơn. Trụ cột này kết nối phát triển thị trường, phổ cập tài chính, đổi mới và kiến thức tài chính trong cùng một chương trình nghị sự. Cách tiếp cận đó gắn nguồn cung sản phẩm tài chính với khả năng hiểu và sử dụng sản phẩm của hộ gia đình và doanh nghiệp.
Trụ cột thứ hai tích hợp các nguyên tắc môi trường, xã hội và quản trị, gọi tắt là ESG, cùng các rủi ro liên quan đến tính bền vững vào hoạt động tài chính. Trụ cột thứ ba tập trung vào hạ tầng giúp dịch vụ vận hành an toàn và hiệu quả, bao gồm thanh toán, ứng dụng công nghệ và năng lực của các tổ chức.
Vì vậy, ổn định là điều kiện cho cả ba trụ cột, chứ không phải mục tiêu riêng chỉ được cân nhắc sau khi mở rộng. Kế hoạch tổng thể xác định tăng trưởng và đổi mới là những hoạt động phải đi đôi với quy định vững chắc và hệ thống an toàn.
Tiếp cận tài chính và bảo vệ người tiêu dùng
Trong khuôn khổ trụ cột thứ nhất, BDCB dự kiến thúc đẩy số hóa, củng cố kiến thức tài chính và tăng cường bảo vệ người tiêu dùng. Mục tiêu là tạo ra các dịch vụ tài chính dễ tiếp cận, hiệu quả và bao trùm hơn, đồng thời phát triển thị trường với nhiều cơ hội hơn.
Kiến thức tài chính có ý nghĩa quan trọng vì chỉ tiếp cận được dịch vụ không đồng nghĩa khách hàng hiểu rõ chi phí, rủi ro hay nghĩa vụ hoàn trả của một sản phẩm. Bảo vệ người tiêu dùng liên quan đến cách thức hoạt động của các tổ chức cung cấp sản phẩm đó. Kết hợp lại, những ưu tiên này gắn việc sử dụng dịch vụ tài chính rộng rãi hơn với chất lượng trải nghiệm của khách hàng.
Các yêu cầu của BDCB về đối xử công bằng với người tiêu dùng dịch vụ tài chính dự kiến có hiệu lực từ tháng 3 năm 2027. Đây là một mốc pháp lý cụ thể, đến vào đầu giai đoạn triển khai kế hoạch. Mốc này gần hơn hạn chót năm 2035 của kế hoạch, dù thông tin công bố chưa trình bày đầy đủ các yêu cầu.
Đối với doanh nghiệp, tổng vốn tài trợ cho thấy mức hỗ trợ đã tăng nhưng không cho biết hỗ trợ được phân bổ ra sao. Không có số liệu phân tách giữa doanh nghiệp lớn và doanh nghiệp nhỏ hoặc vừa, hay giữa khách hàng vay lâu năm và doanh nghiệp lần đầu tìm kiếm vốn. Những khác biệt này sẽ có ý nghĩa khi đánh giá khả năng tiếp cận vốn có được mở rộng hay không.
Tính bền vững và tài chính Hồi giáo
Trụ cột về tính bền vững yêu cầu tích hợp các nguyên tắc ESG và rủi ro liên quan đến tính bền vững trên toàn lĩnh vực tài chính Brunei. BDCB xác định đầu tư có đạo đức và quản lý có trách nhiệm là những mục tiêu, nhằm gắn hoạt động tài chính với chương trình nghị sự quốc gia về phát triển bền vững và thông lệ quốc tế.
Abdul Manaf nêu năng lượng tái tạo và các dự án khác liên quan đến tính bền vững là những cơ hội tiềm năng để cấp vốn. Cách tiếp cận này không chỉ dừng ở việc tài trợ cho từng dự án, mà còn yêu cầu các tổ chức tài chính cân nhắc những vấn đề môi trường, xã hội và quản trị khi đánh giá đầu tư và quản lý rủi ro.
Với độc giả phổ thông, ESG nghĩa là xem xét các yếu tố như mức độ tác động đến môi trường, cách đối xử với con người và chất lượng giám sát tổ chức, bên cạnh các yếu tố tài chính thông thường. Việc đưa những yếu tố đó vào hoạt động tài chính có thể ảnh hưởng đến cách các tổ chức đánh giá tính bền vững của doanh nghiệp hoặc khoản đầu tư.
Kế hoạch tổng thể cũng ưu tiên vị thế của Brunei trong lĩnh vực tài chính Hồi giáo. Kế hoạch tổng thể đầu tiên từng khuyến nghị phát triển thị trường vốn Hồi giáo, khuyến khích phát hành sukuk doanh nghiệp và xây dựng các hoạt động quản lý quỹ Hồi giáo. Sukuk là chứng chỉ đầu tư được cấu trúc theo các nguyên tắc tài chính Hồi giáo, thường được dùng để huy động vốn thông qua các hình thức gắn với tài sản hoặc hoạt động kinh tế.
Những khuyến nghị trước đây tạo nền tảng cho chương trình nghị sự mới về phát triển thị trường và đầu tư có đạo đức. Tuy nhiên, chúng không chứng minh rằng mọi thị trường hoặc sản phẩm được đề xuất đã hình thành, cũng như lễ công bố không thông báo đợt phát hành sukuk hay quỹ bền vững cụ thể nào.
Thanh toán, dữ liệu tín dụng và an ninh mạng
Trụ cột hạ tầng tập trung vào hệ thống thanh toán kỹ thuật số, khả năng liên thông và an ninh mạng. Khả năng liên thông nghĩa là các dịch vụ hoặc hệ thống thanh toán khác nhau có thể hoạt động cùng nhau, cho phép người dùng giao dịch giữa các nền tảng thay vì bị giới hạn trong những mạng lưới riêng biệt.
Kế hoạch tổng thể đầu tiên hỗ trợ mở rộng thanh toán kỹ thuật số, trong đó có việc ra mắt tarus. BDCB cũng hiện đại hóa hạ tầng thông qua Hệ thống thanh toán bù trừ tự động và Trung tâm lưu ký chứng khoán. Hệ thống thanh toán bù trừ xử lý lệnh thanh toán giữa các tổ chức, còn trung tâm lưu ký chứng khoán ghi nhận tài sản nắm giữ và hỗ trợ chuyển nhượng chứng khoán.
Cơ quan thông tin tín dụng Credit Bureau Score và Hệ thống đăng ký tài sản bảo đảm được thành lập nhằm cải thiện khả năng tiếp cận tín dụng. Thông tin tín dụng giúp bên cho vay đánh giá rủi ro hoàn trả, còn hệ thống đăng ký tài sản bảo đảm ghi nhận quyền đối với tài sản được dùng làm bảo đảm cho khoản vay. Các cơ chế này giải quyết vấn đề thông tin và tính chắc chắn về pháp lý, cả hai đều có thể ảnh hưởng đến quyết định cho vay.
Không gian thử nghiệm quy định FinTech và Trung tâm Đổi mới FinTech Mekar cũng là những bước phát triển gắn với kế hoạch tổng thể đầu tiên. Không gian thử nghiệm quy định cho phép thử nghiệm đổi mới tài chính trong các điều kiện pháp lý được xác định. Kế hoạch mới tiếp nối những nền tảng này, đồng thời gắn việc ứng dụng công nghệ sâu rộng hơn với khả năng chống chịu trước các cuộc tấn công mạng và an ninh mạng vững chắc hơn.
Những nội dung tiếp nối từ kế hoạch tổng thể đầu tiên
Kế hoạch tổng thể lĩnh vực tài chính 2016–2025 có năm trụ cột chung: ổn định tiền tệ và tài chính, các tổ chức và dịch vụ tài chính có năng lực cạnh tranh, hạ tầng hiện đại, hội nhập quốc tế và phát triển nguồn nhân lực. Khuôn khổ mới nhóm các ưu tiên thành ba trụ cột chiến lược, đồng thời giữ ổn định làm nguyên tắc trung tâm.
Các khuyến nghị trước đây bao gồm duy trì Thỏa thuận hoán đổi tiền tệ với Singapore và khuôn khổ hội đồng tiền tệ. Kế hoạch cũng đề cập đến việc tăng cường giám sát, áp dụng chuẩn mực quy định quốc tế, công bố thông tin sản phẩm rõ ràng hơn, phát triển thị trường sukuk trong nước và nâng cao kỹ năng cho lực lượng lao động ngành tài chính.
Một số ưu tiên đó tiếp tục được đưa vào kế hoạch mới thông qua kiến thức tài chính, phát triển thị trường, năng lực công nghệ và hạ tầng an toàn. Tuy nhiên, cần phân biệt khuyến nghị trong tài liệu trước với các biện pháp đã hoàn thành. Chẳng hạn, việc tài liệu thảo luận về sở giao dịch chứng khoán không có nghĩa sở giao dịch đã đi vào hoạt động.
Trong thập kỷ qua, BDCB đã ký 26 biên bản ghi nhớ với các đối tác khu vực và quốc tế. Kế hoạch tổng thể đầu tiên cũng đề cập đến hội nhập ASEAN và kết nối thanh toán khu vực, cho thấy hợp tác quốc tế vốn là một phần đã có từ trước trong chương trình phát triển, chứ không phải hướng đi mới.
Kinh tế tăng trưởng chậm đặt ra thách thức
Kinh tế Brunei tăng trưởng trung bình 0,7% mỗi năm trong giai đoạn 2016–2025. Khu vực ngoài dầu khí tăng trung bình 2,7% mỗi năm, nhờ các dự án đầu tư trực tiếp nước ngoài quy mô lớn. Chênh lệch hai điểm phần trăm cho thấy tăng trưởng ngoài các hoạt động năng lượng truyền thống của đất nước mạnh hơn.
Trong báo cáo triển vọng tháng 9 năm 2026, Ngân hàng Phát triển châu Á dự báo GDP tăng trưởng 1,2% vào năm 2026 và 1,9% vào năm 2027. Dự báo năm 2026 đã được điều chỉnh giảm từ 1,8% hồi tháng 7, tức giảm 0,6 điểm phần trăm.
Những dự báo này đặt tham vọng của kế hoạch tổng thể trong bối cảnh kinh tế còn dè dặt. Năng lực tài chính lớn hơn không tự động dẫn đến đầu tư nhiều hơn: doanh nghiệp cũng cần các dự án khả thi và nhu cầu đủ lớn để biện minh cho việc vay vốn. Vì vậy, trọng tâm đa dạng hóa của kế hoạch gắn sự phát triển tài chính với nhiệm vụ rộng hơn là mở rộng hoạt động kinh tế tư nhân.
Chủ đề lễ công bố, Tiến lên trong áp lực – Cơ hội giữa những căng thẳng toàn cầu, phản ánh căng thẳng địa chính trị, chuỗi cung ứng thay đổi, thị trường năng lượng biến động và thay đổi công nghệ nhanh chóng. Abdul Manaf cho rằng bất ổn cũng có thể tạo ra cơ hội cho đổi mới, khả năng chống chịu và tăng trưởng bền vững.
Ai cần biến kế hoạch thành hành động
Giám đốc điều hành BDCB Hajah Rashidah binti Haji Sabtu cho biết kế hoạch tổng thể được xây dựng dựa trên khát vọng chung và những tiến bộ đã đạt được. Bà mô tả phát triển lĩnh vực tài chính là một quá trình liên tục, đòi hỏi nỗ lực bền bỉ để duy trì năng lực cạnh tranh, ứng phó với diễn biến mới và phù hợp với các ưu tiên quốc gia.
Kế hoạch được xây dựng thông qua tham vấn các cơ quan chính phủ, giới học thuật, hiệp hội doanh nghiệp, ngành tài chính và các bên liên quan khác. Abdul Manaf kêu gọi các cơ quan quản lý, doanh nghiệp, nhà đầu tư, cơ sở giáo dục và cộng đồng rộng lớn hơn cùng tham gia, bên cạnh chính phủ và các tổ chức tài chính.
Lễ công bố có phiên đối thoại về nền kinh tế toàn cầu đang thay đổi của ASEAN, do Allen Lai, giám đốc điều hành Confer Sdn. Bhd., điều phối. Các diễn giả gồm Awang Mardini bin Haji Eddie, Phó Giám đốc điều hành BDCB phụ trách hoạt động tiền tệ, phát triển và quan hệ quốc tế; Abdullah Haron, Phó Tổng thư ký Hội đồng Dịch vụ Tài chính Hồi giáo; và Renz Calub, cán bộ cấp cao thuộc Ban hội nhập tài chính của Ban Thư ký ASEAN.
Một phiên thảo luận riêng xem xét khả năng chống chịu, đổi mới và tăng trưởng bền vững. Do Giám đốc điều hành BDCB Dk. Sri Joedianna binti Pg. Haji Mohammed điều phối, phiên thảo luận quy tụ đại diện Cục Kế hoạch và Thống kê Kinh tế, Standard Chartered Brunei, Takaful Brunei, BIBD Securities và National Insurance Bhd. Sự tham gia của họ kết nối chương trình nghị sự với các lĩnh vực hoạch định kinh tế, ngân hàng, bảo hiểm và dịch vụ đầu tư.
Các mốc thời gian và chỉ số còn thiếu
Kế hoạch tổng thể đề ra định hướng chính sách, nhưng thông tin về lễ công bố không đưa ra mục tiêu định lượng cho phổ cập tài chính, thanh toán kỹ thuật số hay vốn tài trợ cho doanh nghiệp nhỏ và vừa. Điều này hạn chế khả năng đánh giá tiến độ dựa trên một đích đến được xác định trong các lĩnh vực đó. Tuy nhiên, điều này không chứng minh rằng mọi sáng kiến trong toàn văn kế hoạch đều thiếu mục tiêu đo lường được.
Cần phân biệt giữa kế hoạch chiến lược và các biện pháp triển khai. Mức tăng tài sản và vốn tài trợ cho doanh nghiệp là những số liệu ban đầu hữu ích, nhưng tự chúng không thể cho thấy dịch vụ có trở nên bao trùm hơn, hệ thống thanh toán có liên thông tốt hơn hay người tiêu dùng có được đối xử công bằng hơn hay không.
Các mốc thời gian chính đặt chiến lược mới bên cạnh thành quả của kế hoạch trước và cột mốc pháp lý tiếp theo:
- 2016–2025: Kế hoạch tổng thể lĩnh vực tài chính đầu tiên định hướng phát triển quy định, thị trường và hạ tầng.
- 2025: Tổng tài sản của hệ thống tài chính đạt 25,9 tỷ BND.
- Nửa đầu năm 2026: Vốn ngân hàng tài trợ cho doanh nghiệp đạt 6,2 tỷ BND.
- Tháng 9 năm 2026: Ngân hàng Phát triển châu Á dự báo tăng trưởng năm 2026 là 1,2% và năm 2027 là 1,9%.
- Ngày 29 tháng 9 năm 2026: BDCB công bố kế hoạch tổng thể 2026–2035 tại Bandar Seri Begawan.
- Tháng 3 năm 2027: Các yêu cầu của BDCB về đối xử công bằng với người tiêu dùng dịch vụ tài chính dự kiến có hiệu lực.
Thông tin công bố không nêu thêm thời hạn triển khai hay ngày công bố các chỉ số. Nhiệm vụ tiếp theo là chuyển ba trụ cột chiến lược thành những hành động có thể đánh giá kết quả, đồng thời duy trì ổn định tiền tệ và tài chính làm nền tảng cho kế hoạch.
Điểm chính
- Kế hoạch tổng thể lĩnh vực tài chính thứ hai của Brunei bao quát giai đoạn 2026–2035 và hỗ trợ Wawasan Brunei 2035.
- Ba trụ cột tập trung vào đổi mới và phổ cập tài chính, thúc đẩy tính bền vững thông qua tài chính, cùng hạ tầng tài chính hiện đại.
- Tổng tài sản của hệ thống tài chính đạt 25,9 tỷ BND vào năm 2025, sau khi tăng trung bình 2,3% mỗi năm.
- Trong nửa đầu năm 2026, vốn ngân hàng tài trợ cho doanh nghiệp đạt 6,2 tỷ BND, gấp đôi mức năm 2016.
- Thanh toán kỹ thuật số, kiến thức tài chính, bảo vệ người tiêu dùng, tài chính Hồi giáo và an ninh mạng là những ưu tiên.
- Các yêu cầu về đối xử công bằng với người tiêu dùng dịch vụ tài chính dự kiến có hiệu lực từ tháng 3 năm 2027.
- Thông tin công bố không đưa ra mục tiêu định lượng cho phổ cập tài chính, thanh toán kỹ thuật số hay vốn tài trợ cho doanh nghiệp nhỏ và vừa.